DASK Sel Hasarı Karşılar mı? Evini Su Basarsa Ne Olur?
İstanbul'da evleri su basan birçok kişi DASK poliçesinin ödeme yapıp yapmayacağını merak ediyor. DASK yalnızca deprem ve depremin yol açtığı zararları karşılar; sel ve su baskınını kapsamaz. Bu rehberde nedenini, Zorunlu Afet Sigortası tasarısını ve evini sele karşı koruyan konut sigortasını anlatıyoruz.
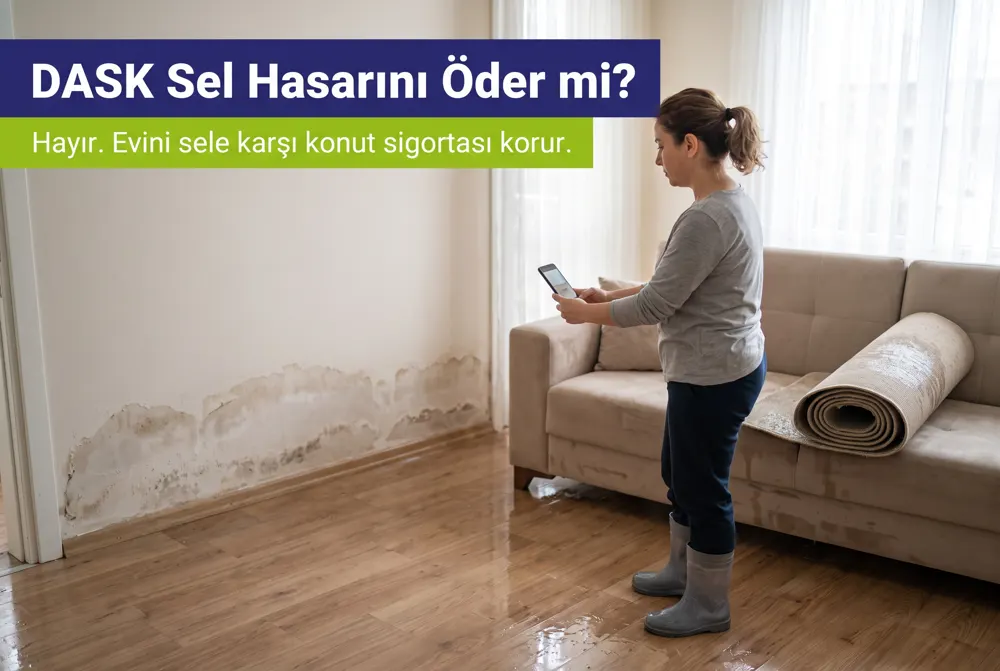
DASK Sel Hasarı Ödemez: Evini Selden Koruyan Asıl Poliçe
14 ve 15 Ekim'de İstanbul'u vuran rekor yağış, binlerce evi, bodrum katı ve iş yerini su altında bıraktı. Sarıyer, Kağıthane, Eyüpsultan ve Beykoz başta olmak üzere pek çok ilçede vatandaşlar sabaha suyla dolmuş evlerinde uyandı. Bu felaketin ardından en çok sorulan sorulardan biri şu oldu: Zorunlu deprem sigortam var, DASK sel hasarı için de ödeme yapar mı?
Bu sorunun cevabı net ve ne yazık ki pek çok kişi için hayal kırıklığı yaratıyor. Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'dan tüm Türkiye'ye DASK ve konut sigortası danışmanlığı veriyoruz. Bu rehberde DASK'ın neyi kapsadığını, neden sel hasarını ödemediğini ve evini sele karşı gerçekten neyin koruduğunu sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- DASK sel ve su baskını hasarını neden karşılamaz?
- DASK'ın gerçekte hangi zararları kapsadığı
- Gündemdeki Zorunlu Afet Sigortası tasarısı ne getiriyor?
- Evini sele karşı koruyan konut sigortası teminatları
- Evini su bastıysa atman gereken adımlar
Kısa cevap:
Hayır, DASK sel hasarı için ödeme yapmaz. Zorunlu deprem sigortası olan DASK, yalnızca deprem ve depremin doğrudan neden olduğu yangın, infilak, tsunami ve yer kayması gibi zararları karşılar. Sel ve su baskını zararları için konut sigortanda sel ve su baskını teminatı bulunmalıdır. Tüm doğal afetleri kapsayacak bir Zorunlu Afet Sigortası tasarısı gündemde olsa da henüz yürürlüğe girmedi.
İstanbul Selinde Konutların Sigorta Tablosu
Resmî açıklamalara göre 14–15 Ekim'deki yağış, ölçümlerin başladığı 1942'den bu yana kaydedilen en yüksek değerlere ulaştı; Beykoz'da metrekareye 261 kilogramın üzerinde yağış düştü. Kentte binlerce su baskını ihbarı yapıldı, can kayıpları yaşandı ve çok sayıda konut ile iş yeri hasar gördü.
Türkiye Sigorta Birliği'nin 15 Ekim'de paylaştığı ilk verilere göre İstanbul'da sel ve su baskını teminatı kapsamında 838 hasar ihbarı yapıldı. Bunların 776'sı konut ve iş yerlerini kapsayan yangın ve doğal afet branşındaydı. Birlik yetkililerinin açıklamasına göre İstanbul'da yaklaşık 940 bin konut ve iş yeri poliçesi bulunuyor, ancak konut ve iş yerlerinin yalnızca yüzde 17 ile 20'si sigortalı.
| Gösterge | İlk Veriler (15 Ekim) |
|---|---|
| Yangın ve doğal afet branşındaki sel ihbarları | 776 |
| İstanbul'daki yaklaşık konut ve iş yeri poliçesi | 940 bin |
| Bunların yaklaşık konut poliçesi kısmı | 710 bin |
| Konut ve iş yerlerinde tahmini sigortalılık oranı | Yüzde 17–20 |
Sigortalılık Oranı Ne Anlatıyor?
Bu tablo, İstanbul'da her beş konut ve iş yerinden yalnızca birinin sel gibi risklere karşı bir konut veya iş yeri poliçesine sahip olduğunu gösteriyor. Geri kalan yüzde 80'lik kesim ise ya yalnızca DASK'a sahip ya da hiçbir sigortası yok. DASK sel hasarı ödemediği için, bu kesimdeki vatandaşlar zararlarını kendi imkânlarıyla karşılamak ya da devlet yardımlarına güvenmek zorunda kalıyor.
DASK Sel Hasarı İçin Neden Ödeme Yapmaz?
DASK, Doğal Afet Sigortaları Kurumu tarafından yürütülen zorunlu deprem sigortasının kısa adıdır. Adından da anlaşılacağı gibi bu sigorta yalnızca deprem riskine odaklanır. Kanunla belirlenen kapsamı, depremin ve depremin doğrudan yol açtığı belirli risklerin konut binasına verdiği zararlarla sınırlıdır.
Sel ve su baskını ise depremle bağlantısı olmayan ayrı bir doğal afet türüdür. Bu nedenle DASK sel hasarı kapsamında herhangi bir ödeme yapmaz. Evini su bastığında DASK poliçen ne kadar güncel olursa olsun bu zarar için başvuru yapamazsın. DASK'ın kapsamını DASK hangi hasarları kapsar yazımızda ayrıntılı anlattık.
DASK Gerçekte Neleri Kapsar?
| Risk | DASK Karşılar mı? | Açıklama |
|---|---|---|
| Deprem | Evet | Binanın ana yapısında oluşan hasar |
| Deprem kaynaklı yangın | Evet | Depremin doğrudan yol açtığı yangın |
| Deprem kaynaklı infilak | Evet | Deprem sonucu oluşan patlama |
| Deprem kaynaklı tsunami | Evet | Depremin tetiklediği dev dalga |
| Deprem kaynaklı yer kayması | Evet | Depremin neden olduğu toprak kayması |
| Sel ve su baskını | Hayır | Konut sigortasındaki sel teminatı gerekir |
| Yağış kaynaklı heyelan | Hayır | Konut sigortası teminatlarına bağlıdır |
| Ev eşyası hasarı | Hayır | DASK yalnızca binayı korur |
Yer Kayması ile Heyelan Karıştırılmamalı
İstanbul selinde bazı bölgelerde istinat duvarları çöktü ve toprak kaymaları yaşandı. Burada önemli bir ayrım var: DASK yalnızca deprem kaynaklı yer kaymasını karşılar. Yoğun yağış nedeniyle oluşan heyelan ise depremle ilgili olmadığı için DASK kapsamına girmez. Bu tür zararlar, konut sigortanda ilgili doğal afet teminatlarının bulunup bulunmadığına göre değerlendirilir.
DASK Sel Hasarı Ödemiyorsa Evini Ne Korur?
Evini sel ve su baskınına karşı koruyan asıl poliçe konut sigortasıdır. Konut sigortası, binanı ve eşyalarını yangın, hırsızlık, su hasarı, doğal afetler ve cam kırılması gibi pek çok riske karşı güvence altına alır. Sel ve su baskını teminatı ise bu poliçenin içinde yer alan doğal afet teminatlarından biridir.
Konut sigortası ile DASK birbirinin alternatifi değil, tamamlayıcısıdır. DASK yasal bir zorunluluktur ve deprem riskini belirli bir limite kadar karşılar. Konut sigortası ise DASK'ın karşılamadığı riskleri ve DASK limitini aşan deprem zararlarını kapsayabilir. İki poliçe arasındaki farkı DASK ile konut sigortası farkı yazımızda ele aldık.
| Özellik | DASK | Konut Sigortası |
|---|---|---|
| Zorunlu mu? | Evet, yasal zorunluluk | Hayır, isteğe bağlı |
| Sel ve su baskını | Karşılamaz | Sel teminatı varsa karşılar |
| Ev eşyaları | Karşılamaz | Karşılar |
| Dahili su ve tesisat hasarı | Karşılamaz | Karşılar |
| Deprem | Limit dahilinde karşılar | Ek deprem teminatıyla karşılayabilir |
Konut Sigortasında Sel Teminatına Dikkat
Her konut sigortası poliçesi sel ve su baskınını otomatik olarak kapsamaz. Bazı ekonomik paketlerde bu teminat bulunmayabilir ya da belirli bir limitle sınırlı olabilir. Poliçeni yaptırırken veya yenilerken teminat listesinde sel ve su baskınının açıkça yer aldığından emin olmalısın. Türkiye Sigorta Birliği de poliçe alırken sigorta bedeli, limitler ve muafiyetlerin kontrol edilmesini, sel ve su baskını risklerinin kapsamda olduğundan emin olunmasını öneriyor.
DASK Sel Hasarı Ödemiyor, Evini Nasıl Koruyacaksın?
DASK sel hasarı karşısında seni korumuyor; evini ve eşyalarını sele karşı güvenceye almanın yolu sel ve su baskını teminatlı bir konut sigortası. Sunay Yıldırım Sigorta olarak DASK'ını ve konut sigortanı birlikte değerlendiriyor, evine ve bütçene uygun teklifleri dakikalar içinde karşılaştırıyoruz.
Bodrum ve Zemin Katlar Neden Daha Riskli?
Sel ve su baskınlarında en çok zarar gören konutlar, bodrum ve zemin katlardaki dairelerdir. Yağmur suyu kanalları kapasitesini aştığında su, en alçak noktalara doğru akar ve kısa sürede bu katları doldurur. Dere yatağına yakın sokaklar, eğimli caddelerin alt kısımları ve altyapısı eski mahalleler de risk haritasında öne çıkar. İstanbul selinde de en ağır hasarların bu tür bölgelerde yaşandığı görüldü.
Bu nedenle bodrum veya zemin katta oturuyorsan sel teminatını bir seçenek değil, bir gereklilik olarak görmelisin. Poliçeni yaptırırken dairenin bulunduğu katı, binanın konumunu ve daha önce su baskını yaşanıp yaşanmadığını doğru beyan etmek, hasar anında sorun yaşamamanın da ön koşuludur. Yanlış veya eksik beyan, tazminat sürecinde itiraz konusu olabilir.
Zorunlu Deprem Sigortası ile Sel Riskini Birlikte Planlamak
Pek çok ev sahibi, zorunlu deprem sigortası yaptırdığında evinin tüm afetlere karşı güvende olduğunu düşünüyor. Oysa deprem ve sel, birbirinden tamamen bağımsız riskler. Türkiye'nin coğrafyası düşünüldüğünde hem deprem hem de sel riskini aynı anda planlamak gerekir. En pratik yol, DASK yenileme tarihini konut sigortası yenileme tarihiyle eşitlemek ve her yıl iki poliçeyi birlikte gözden geçirmektir. Bu sayede hiçbir dönemde güvencesiz kalmaz, teminat eksiklerini zamanında fark edersin.
Zorunlu Afet Sigortası Tasarısı Ne Getiriyor?
İstanbul selinin ardından gündeme yeniden gelen önemli bir konu, Zorunlu Afet Sigortası tasarısı oldu. Türkiye Sigorta Birliği yetkililerinin açıklamasına göre DASK'ın yalnızca deprem riskini kapsayan mevcut yapısının; sel, heyelan, orman yangını, dolu ve fırtına gibi tüm doğal afetleri kapsayacak şekilde genişletilmesine yönelik hazırlıklar tamamlandı ve kanun teklifi Meclis'e sunuldu.
Ancak bu düzenleme henüz yasalaşmadı ve yürürlüğe girmedi. Bu nedenle bugün itibarıyla DASK sel hasarı için ödeme yapmıyor. Tasarının yasalaşması hâlinde kapsamı, limitleri ve uygulama esasları ilgili düzenlemelerle belirlenecek. Gelişmeleri DASK resmi sitesinden ve Türkiye Sigorta Birliği açıklamalarından takip etmeni öneririz.
Tasarı Yasalaşsa Bile Konut Sigortası Gerekli mi?
Zorunlu sigortalar genellikle temel bir koruma sağlar ve belirli limitlerle sınırlıdır. Ev eşyaları, dahili su hasarları, hırsızlık, cam kırılması ve komşuya verilen zararlar gibi riskler çoğunlukla zorunlu sigortaların kapsamı dışında kalır. Bu nedenle olası bir Zorunlu Afet Sigortası yürürlüğe girse bile, evini ve eşyalarını kapsamlı şekilde korumak için konut sigortası önemini korumaya devam edecektir.
Kiracıysan Durum Ne?
DASK, binanın sahibine ait bir yükümlülüktür ve yalnızca bina yapısını korur. Kiracı olarak oturduğun evde sel nedeniyle eşyaların zarar gördüyse, ev sahibinin DASK'ı da konut sigortası da çoğu durumda senin eşyalarını kapsamaz. Ev sahibinin konut poliçesi genellikle binayı ve kendi eşyalarını güvence altına alır. Bu nedenle kiracıların kendi adlarına bir ev eşyası veya konut sigortası yaptırması, sel gibi afetlerde eşyalarını korumanın tek güvenilir yoludur. Bu poliçeler, binayı kapsamadığı için genellikle daha uygun primlerle düzenlenebilir.
Evini Su Bastıysa Adım Adım Ne Yapmalısın?
Selin ardından evine döndüğünde suyla dolmuş bir tabloyla karşılaştıysan önce kendi güvenliğini sağlamalısın. Elektrik kaçakları, çökme riski taşıyan duvarlar ve kirli su ciddi tehlike yaratır. Güvenliği sağladıktan sonra zararlarının karşılanması için doğru adımları sırayla atmalısın.
- Elektrik ve doğalgazı ana vanadan kapat; suyla temas etmiş prizlere ve cihazlara dokunma.
- Evin ve eşyaların durumunu fotoğraf ve videoyla ayrıntılı şekilde kaydet.
- Poliçelerini kontrol et; DASK dışında konut sigortan ve sel teminatın olup olmadığını netleştir.
- Konut sigortan varsa vakit kaybetmeden sigorta şirketine veya acentene hasar ihbarı yap.
- Eksper incelemesi yapılmadan hasarlı eşyaları atma; mecbur kaldıysan önce belgele.
- Suyun tahliyesi ve acil koruma için yaptığın masrafların faturalarını sakla.
- Konut sigortan yoksa resmî hasar tespit süreçlerini takip et ve yerel yönetimin duyurularını izle.
Belgeleme Neden Bu Kadar Önemli?
Hasar ihbarında en güçlü delil, zararın sel kaynaklı olduğunu gösteren görsel kayıtlardır. Su seviyesinin duvarlarda bıraktığı izler, ıslanmış mobilyalar, beyaz eşyalar ve zemin kaplamaları ayrıntılı şekilde fotoğraflanmalıdır. Türkiye Sigorta Birliği de hasar gören mal, eşya ve araçların güvenli koşullarda fotoğraflanmasını, acil koruma ve kurtarma masraflarına ait faturaların saklanmasını öneriyor.
Örnek senaryo: Bodrum Katta Yaşayan Bir Aile
Eyüpsultan'da bodrum katta oturan 52 yaşındaki Nurcan Hanım, 15 Ekim gecesi evine dolan suyla uyanır. Sabah olduğunda halılar, kanepe, buzdolabı ve çamaşır makinesi kullanılamaz hâldedir. Nurcan Hanım'ın yalnızca DASK poliçesi vardır ve sigorta şirketini aradığında DASK sel hasarı için ödeme yapılmadığını öğrenir. Aynı apartmanın giriş katında oturan komşusu Murat Bey ise konut sigortasında sel ve su baskını teminatı bulunduğu için hasar ihbarını yapar; eksper incelemesinin ardından zarar gören eşyaları ve zemin kaplaması poliçe limitleri dahilinde karşılanır. Nurcan Hanım, evini yeniden düzenledikten sonra ilk iş olarak sel teminatlı bir konut sigortası yaptırır.
DASK Sel Hasarı Ödemese de Poliçeni Gözden Kaçırma
DASK sel hasarı ödemese de deprem riskine karşı vazgeçilmez bir güvencedir ve yasal olarak zorunludur. Tapu işlemlerinde, elektrik ve su aboneliklerinde DASK poliçesi aranabilir. Poliçenin süresi dolduysa vakit kaybetmeden yenilemeli, adres ve bina bilgilerinin doğru girildiğinden emin olmalısın.
- DASK zorunludur: Kapsamındaki konutlar için yasal bir yükümlülüktür.
- Yenileme tarihini takip et: Süresi dolan poliçe deprem anında seni korumaz.
- Bilgileri doğru gir: Adres kodu, bina inşa yılı ve metrekare bilgisi doğru olmalı.
- Konut sigortasıyla tamamla: Sel, eşya ve dahili su gibi riskler için konut sigortası ekle.
DASK'ın zorunluluğunu DASK zorunlu mu yazımızda, deprem sonrası süreci DASK hasar ihbarı nasıl yapılır rehberimizde anlattık. Konut sigortasının kapsamı için konut sigortası neleri kapsar yazımıza göz atabilirsin.
Sık Sorulan Sorular
DASK sel hasarı öder mi?
Hayır. DASK sel hasarı için ödeme yapmaz; yalnızca deprem ve depremin doğrudan neden olduğu yangın, infilak, tsunami ve yer kayması zararlarını karşılar.
DASK sel hasarı ödemiyorsa evimi hangi sigorta korur?
Sel ve su baskını teminatı içeren konut sigortası evini ve eşyalarını sele karşı korur. Teminatın poliçe metninde açıkça yer aldığından emin olmalısın.
Zorunlu Afet Sigortası yürürlüğe girdi mi?
Hayır. Tüm doğal afetleri kapsayacak düzenlemeye ilişkin kanun teklifi Meclis'e sunuldu ancak henüz yasalaşmadı.
Yağış nedeniyle oluşan heyelanı DASK karşılar mı?
Hayır. DASK yalnızca deprem kaynaklı yer kaymasını karşılar. Yağış kaynaklı heyelan zararları konut sigortası teminatlarına göre değerlendirilir.
Kiracıyım, sel hasarında eşyalarımı kim öder?
DASK binayı korur ve eşyaları kapsamaz. Eşyalarını korumak için kiracı olarak kendi adına sel teminatlı bir ev eşyası veya konut sigortası yaptırabilirsin.
Konut sigortası yaptırırsam DASK'a gerek kalır mı?
Evet, gerekir. DASK yasal bir zorunluluktur. Konut sigortası DASK'ın yerine geçmez, onu tamamlar.
Sonuç: Deprem İçin DASK, Sel İçin Konut Sigortası
İstanbul selinin acı tablosu, evini koruyan sigortanın ne kadar kapsamlı olduğunu felaket gelmeden önce bilmen gerektiğini bir kez daha gösterdi. DASK, deprem riskine karşı vazgeçilmez bir güvencedir; ancak sel ve su baskınında seni korumaz. Zorunlu Afet Sigortası tasarısı gelecekte bu boşluğu kısmen doldurabilir, fakat bugün için çözüm konut sigortasıdır.
DASK sel hasarı karşısında yetersiz kaldığına göre, bir sonraki yağış sezonunu beklemeden poliçelerini gözden geçirmelisin. Sel ve su baskını teminatı içeren bir konut sigortası, hem binanı hem de yıllar içinde biriktirdiğin eşyalarını güvence altına alır.
DASK Sel Hasarı Açığını Konut Sigortasıyla Kapat
DASK sel hasarı ödemediği için evinin asıl koruması konut sigortasıdır. Sunay Yıldırım Sigorta'nın uzman danışmanları, DASK'ını yenilerken sel ve su baskını teminatlı konut sigortası tekliflerini de birçok şirketten karşılaştırır, evine en uygun poliçeyi birlikte seçeriz.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“DASK Sel Hasarı Karşılar mı? Evini Su Basarsa Ne Olur?” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.