DASK Yenileme İndirimi: Zamanında Yenile, Avantajı Koru
DASK yenileme indirimi, zorunlu deprem sigortasını süresi dolmadan yenileyenlerin tarifede yararlanabildiği bir avantajdır. Poliçe süresi geçince ne olduğunu, indirimi kaybetmemek için yapman gerekenleri, yenileme adımlarını ve DASK primini etkileyen diğer unsurları bu rehberde bulacaksın.
DASK Yenileme İndirimi Nedir, Nasıl Korunur?
DASK yenileme indirimi, zorunlu deprem sigortanı süresi dolmadan yenilediğinde tarifede yararlanabildiğin bir avantajdır. Pek çok ev sahibi poliçesinin bittiğini ancak bir resmi işlem sırasında fark ediyor. Bu durumda hem deprem güvencesi kesiliyor hem de yenileme avantajı kaybolabiliyor. Endişelenme; birkaç basit alışkanlıkla bu riski tamamen ortadan kaldırabilirsin.
Sunay Yıldırım Sigorta olarak her yıl yüzlerce konut sahibinin poliçe yenileme sürecine eşlik ediyoruz. Bu deneyimle, en sık yapılan hataları ve pratik çözümleri tek bir rehberde topladık. Rakam vermek yerine mantığı anlatıyoruz, çünkü güncel tarife her zaman DASK tarafından belirleniyor.
Bu yazıda şunları öğreneceksin:
- Yenileme indiriminin mantığı ve tarifeyi kimin belirlediği
- Poliçe süresi geçince ne olduğu ve hangi hakları kaybedebileceğin
- İndirimi korumak için adım adım yenileme süreci
- DASK primini etkileyen diğer unsurlar ve "DASK kampanyası" algısının gerçeği
Zorunlu deprem sigortası, Doğal Afet Sigortaları Kurumu (DASK) güvencesiyle sunulan ve konutlar için yasal olarak yaptırılması gereken bir poliçedir. Bu poliçe bir yıl süreyle geçerlidir ve her yıl yenilenmesi gerekir. DASK tarifesi, poliçesini kesintisiz sürdüren sigortalıları ödüllendirecek şekilde yenileme indirimine yer verebilir.
Mantık oldukça basittir. Sigortasını aksatmadan yenileyen konut sahibi, sisteme düzenli katkı sağlayan güvenilir bir sigortalı olarak görülür. Bu nedenle tarife, kesintisiz yenilemeyi teşvik eden bir yapı kurar. İndirimin oranı ve uygulama koşulları ise dönemsel olarak güncellenebilir.
Zorunlu deprem sigortası tarifesini kim belirler?
Zorunlu deprem sigortası tarifesini sigorta şirketleri değil, DASK belirler. Tarife, ilgili mevzuat çerçevesinde hazırlanır ve tüm yetkili şirketlerde aynı şekilde uygulanır. Yani bir acente ya da şirket, DASK primini kendi isteğiyle düşüremez veya artıramaz.
DASK yenileme indirimi kimlere uygulanabilir?
Genel ilke olarak DASK yenileme indirimi, aynı konut için poliçesini süresi dolmadan ya da tarifenin tanıdığı süre içinde yenileyen sigortalıları hedefler. Poliçeyi yenileyen kişinin sigorta ettiren sıfatını koruması ve adres bilgisinin değişmemesi de önemlidir. Kesin koşullar tarifede yer alır ve zaman içinde değişebilir.
Öte yandan konutunu yeni satın aldıysan veya ilk kez poliçe yaptırıyorsan durum farklıdır. Bu durumda ortada yenilenecek bir poliçe olmadığı için yenileme avantajından söz edilemez. Yeni poliçen, bir sonraki yenilemede bu hakkı kazanmanın başlangıç noktası olur.
DASK Poliçe Süresi Geçerse Ne Olur?
Poliçenin bitiş tarihi geçtiği anda deprem güvencen sona erer. Bu tarihten sonra meydana gelen bir depremde, konutundaki hasar DASK kapsamında karşılanmaz. Üstelik birikmiş yenileme avantajını da riske atmış olursun.
Teminatsız kalma riski neden ciddi?
Deprem ne zaman olacağı önceden bilinemeyen bir afettir. Poliçenin yalnızca birkaç gün boşta kalması bile büyük bir maddi kayba kapı açabilir. Örneğin poliçesi bittikten üç gün sonra deprem yaşanan bir ev sahibi, hasarını kendi cebinden karşılamak zorunda kalır.
Ayrıca zorunlu deprem sigortası, tapu işlemleri ve bazı abonelik süreçlerinde sorgulanabilir. Poliçen yoksa bu işlemlerde gecikme yaşayabilirsin. Güncel uygulamaları öğrenmek için ilgili kurumların duyurularını takip etmen faydalı olur.
Yenileme hakkını kaybetmek ne anlama gelir?
Poliçen tarifenin tanıdığı süreyi aşarak sona ererse sistem seni yenileme yapan sigortalı olarak görmeyebilir. Bu durumda yeni poliçen ilk kez düzenleniyormuş gibi fiyatlanır. Sonuç olarak kesintisiz yenilemenin sağladığı avantajdan yararlanamazsın.
| Durum | Zamanında poliçe yenileme | Süresi geçmiş poliçe |
|---|---|---|
| Deprem güvencesi | Kesintisiz devam eder | Bitiş tarihinden sonra sona erer |
| Yenileme avantajı | Tarifedeki koşullara göre korunur | Kaybedilme riski doğar |
| Resmi işlemler | Poliçe sorgusunda sorun çıkmaz | İşlemlerde gecikme yaşanabilir |
| Hasar anında destek | Hasar ihbarı hemen yapılabilir | DASK kapsamında ödeme yapılmaz |
Yenileme zamanlamasıyla ilgili daha ayrıntılı bilgi için DASK ne zaman yenilenir rehberimize göz atabilirsin.
DASK Yenileme İndirimini Kaybetmemek İçin Ne Yapmalısın?
İndirimi korumanın en güvenli yolu, poliçe bitiş tarihini önceden bilmek ve yenilemeyi son güne bırakmamaktır. Çoğu kayıp, unutkanlıktan ya da iletişim bilgilerinin güncel olmamasından kaynaklanır. Aşağıdaki alışkanlıklar, DASK yenileme indirimini güvence altına almana yardımcı olur.
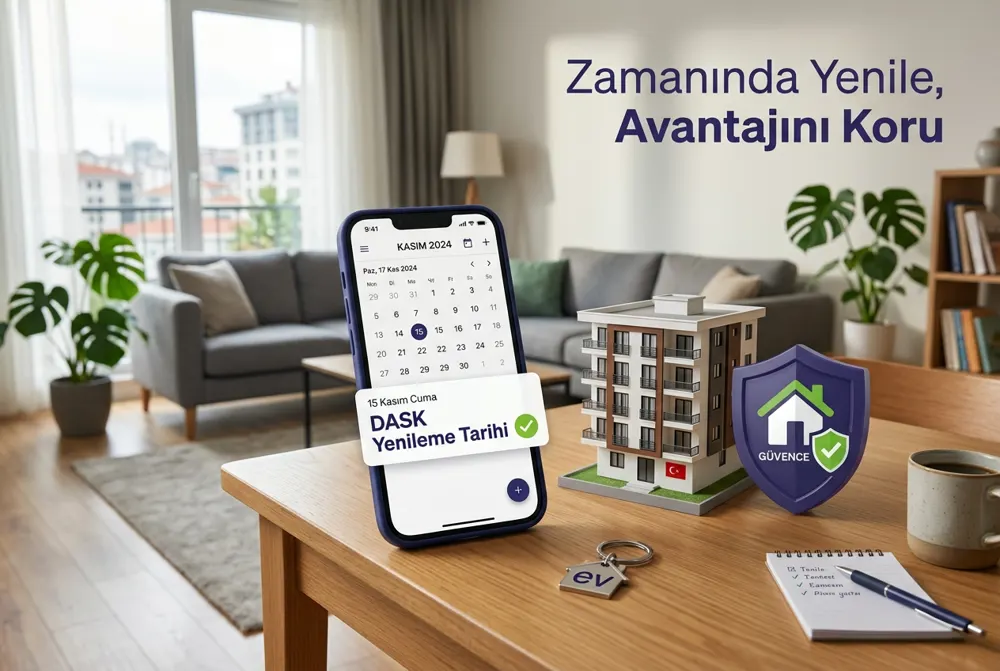
- Poliçe bitiş tarihini telefon takvimine en az iki hafta önceden hatırlatıcı olarak ekle.
- Sigorta acentene güncel telefon numaranı ve e-posta adresini bildir.
- Poliçedeki UAVT adres kodu, metrekare ve yapı tarzı bilgilerini her yıl kontrol et.
- Poliçe yenileme işlemini aynı sigorta ettiren adına yaptırmaya özen göster.
- Konut sigortası poliçen varsa, iki poliçeyi aynı dönemde yenilemeyi planla.
- Yeni poliçe belgesini dijital olarak sakla ve bitiş tarihini tekrar not al.
Bu adımlar küçük görünse de yıllar içinde büyük fark yaratır. Bu nedenle yenilemeyi bir yıllık rutine dönüştürmeni öneriyoruz. Sunay Yıldırım Sigorta müşterilerine bitiş tarihi yaklaşırken hatırlatma yaparak bu süreci kolaylaştırır.
DASK yenileme indirimi için erken yenileme mümkün mü?
Poliçeni bitiş tarihinden önce yenilemek genellikle mümkündür ve yeni poliçe mevcut poliçenin bitişinden itibaren başlayacak şekilde düzenlenebilir. Böylece arada tek bir gün bile boşluk kalmaz. Erken yenilemenin ne kadar önceden yapılabileceği gibi ayrıntıları acentene veya DASK'a sorabilirsin.
Adım Adım DASK Poliçe Yenileme Süreci
DASK yenilemesi karmaşık bir işlem değildir. Doğru bilgilerle birkaç dakikada tamamlanabilir. Aşağıdaki sırayı izlersen hem teminatın kesintisiz sürer hem de yenileme avantajını korursun.
- Mevcut poliçeni bul: Poliçe numarasını ve bitiş tarihini eski poliçe belgesinden veya acentenden öğren.
- Adres bilgisini doğrula: UAVT adres kodu ile konut adresinin eşleştiğini kontrol et.
- Yapı bilgilerini gözden geçir: Yapı tarzı, inşa yılı, kat sayısı ve brüt metrekare bilgilerini güncelle.
- Sigorta ettireni kontrol et: Poliçenin doğru kişi adına düzenlendiğinden emin ol.
- Teklifini al: Yetkili bir acenteden tarifeye uygun DASK primi bilgisini öğren.
- Ödemeyi tamamla: Poliçeyi bitiş tarihinden önce onayla ve ödemeni yap.
- Poliçeni sakla: Yeni poliçeyi indir ve bir sonraki yılın hatırlatıcısını hemen kur.
UAVT kodunu nasıl bulacağını bilmiyorsan UAVT nedir ve DASK için neden önemlidir yazımızı okuyabilirsin. Bu kod, konutunun ulusal adres veri tabanındaki benzersiz kimliğidir.
Poliçenin bitiş tarihi yaklaşıyor mu? DASK yenileme indirimi hakkını korumak için yenilemeni son güne bırakma.
Sunay Yıldırım Sigorta uzmanları bilgilerini kontrol eder, hızlı teklif hazırlar ve hasar anında yanında olur. Birkaç dakikada en uygun teklifi al, deprem güvencen kesintisiz sürsün.
DASK Teklifi AlDASK Primini Etkileyen Diğer Unsurlar Nelerdir?
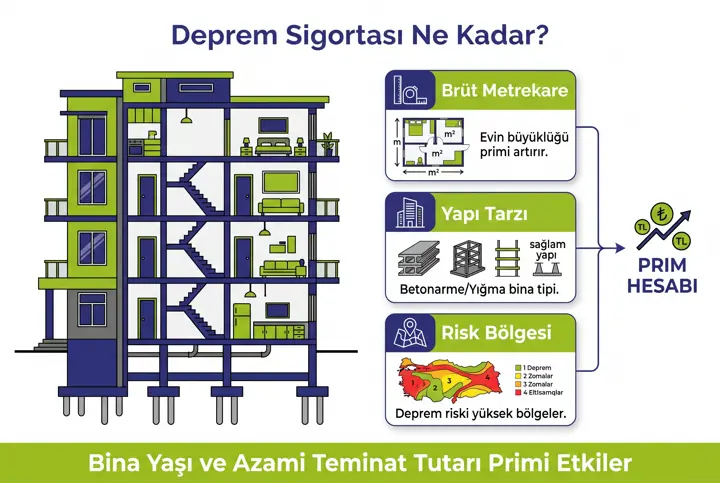
Yenileme avantajı, DASK primini belirleyen unsurlardan yalnızca biridir. Primin asıl iskeletini konutun fiziksel özellikleri ve bulunduğu bölge oluşturur. Bu unsurları bilmek, poliçendeki bilgilerin doğruluğunu denetlemeni kolaylaştırır.
Yapı tarzı DASK primini nasıl etkiler?
Yapı tarzı, binanın taşıyıcı sisteminin türünü ifade eder. Tarife, çelik veya betonarme karkas, yığma kagir ve diğer yapı türlerini farklı risk gruplarında değerlendirir. Bu nedenle yapı tarzının yanlış girilmesi, hem primi hem de hasar anındaki değerlendirmeyi etkileyebilir.
Deprem risk bölgesi ve binanın inşa yılı
Konutun bulunduğu ilin ve bölgenin deprem riski, tarifede belirleyici rol oynar. Binanın inşa yılı da yapı yönetmeliklerindeki değişimler nedeniyle dikkate alınabilir. Öte yandan hasar durumu gibi ek bilgiler de tarifenin kapsamında yer alabilir.
Brüt metrekare ve sigorta bedeli ilişkisi
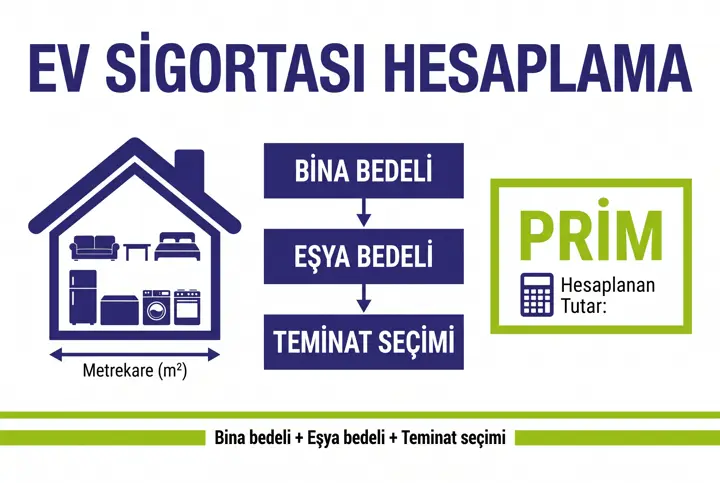
Sigorta bedeli, konutun brüt metrekaresi ile DASK'ın belirlediği birim metrekare maliyetinin çarpımıyla oluşur. Bu bedel, DASK'ın ilan ettiği azami teminat tutarını aşamaz. Azami tutarı aşan değerler için ek güvenceyi konut sigortası ile sağlayabilirsin.
| DASK primi unsuru | Ne anlama gelir? | Senin yapman gereken |
|---|---|---|
| Yapı tarzı | Binanın taşıyıcı sistem türü | Tapu veya iskan belgesiyle karşılaştır |
| Deprem risk bölgesi | Konutun bulunduğu yerin risk düzeyi | Adresin doğru girildiğini kontrol et |
| Brüt metrekare | Sigorta bedelinin hesap temeli | Ortak alan payını da içeren alanı gir |
| UAVT adres kodu | Ulusal adres veri tabanındaki kimlik | Her yenilemede kodu doğrula |
| Yenileme durumu | Poliçenin kesintisiz yenilenip yenilenmediği | Bitiş tarihinden önce yenile |
Bu unsurların tarifede nasıl bir araya geldiğini merak ediyorsan DASK fiyatları nasıl belirlenir rehberimizi incelemeni öneririz.
Bina hasar durumu ve kat sayısı dikkate alınır mı?
Binanın toplam kat sayısı ve daha önce yaşadığı hasarlar, tarifede değerlendirilebilecek bilgiler arasında yer alabilir. Bu bilgiler genellikle ilk poliçe düzenlenirken sisteme girilir ve sonraki yıllarda tekrar kullanılır. Bu nedenle ilk kayıttaki bir hata, her poliçe yenileme döneminde aynı şekilde karşına çıkar.
Örneğin binanda güçlendirme yapıldıysa veya yapı ruhsatında bir değişiklik olduysa, bunu acentene bildirmen önemlidir. Güncel belgelerle yapılan bir yenileme, hasar anında bilgilerin tutarlı olmasını sağlar. Tutarlı bilgi ise ekspertiz sürecini hızlandıran en önemli unsurlardan biridir.
UAVT adres kodu neden her yıl kontrol edilmeli?
UAVT adres kodu, poliçenin doğru konuta bağlanmasını sağlar. Belediyelerin adres düzenlemeleri sonrasında kod veya adres bilgisi değişebilir. Kodun hatalı olması, poliçe yenileme sırasında sistemin eski kaydı tanımamasına yol açabilir. Bu da yenileme avantajını riske atan gereksiz bir sorundur.
İnternette sık sık "DASK kampanyası" veya "DASK indirimi" gibi aramalarla karşılaşıyoruz. Oysa DASK primi tüm yetkili şirketlerde aynı tarifeye göre hesaplanır. Bu nedenle bir şirketin DASK primini tarifenin altına çekmesi mümkün değildir.
Yenileme indirimi de bir şirket kampanyası değil, tarifenin kendi içinde tanımlanan bir unsurdur. Yani avantajı hangi yetkili kanaldan yenilersen yenile, tarifedeki koşulları sağladığın sürece aynı şekilde uygulanır. Kampanya adı altında farklı bir DASK fiyatı vaat eden teklifler karşısında dikkatli olmalısın.
Öte yandan bazı sigorta şirketleri konut sigortası gibi isteğe bağlı ürünlerde kendi kampanyalarını sunabilir. Bu kampanyalar DASK tarifesini değiştirmez, yalnızca ek poliçenin koşullarını etkiler. Hangi avantajın gerçekten geçerli olduğunu anlamak için uzman bir danışmanla konuşmak en sağlıklı yoldur.
- DASK primi şirketten şirkete değişmez; tarife tektir.
- Yenileme avantajı tarifeden gelir, şirket inisiyatifinde değildir.
- Kampanyalar ancak isteğe bağlı ek ürünlerde anlam taşır.
- Güncel tarife ve indirim bilgisi için tek doğru adres dask.gov.tr'dir.
Konut Sigortası ile Birlikte Yenilemenin Avantajları
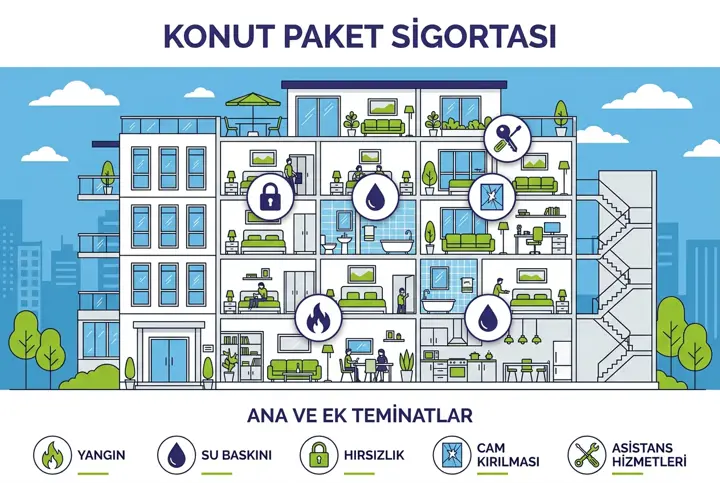
Zorunlu deprem sigortası yalnızca binanın deprem kaynaklı hasarlarını azami teminat tutarına kadar karşılar. Eşyalar, yangın, su baskını veya hırsızlık gibi riskler bu poliçenin dışında kalır. Bu boşluğu doldurmak için konut sigortası tamamlayıcı bir rol üstlenir.
İki poliçeyi aynı dönemde yenilemek, takibi büyük ölçüde kolaylaştırır. Tek bir hatırlatıcı ile iki güvenceni birden kesintisiz sürdürebilirsin. Aradaki farkları merak ediyorsan DASK ile konut sigortası farkı yazımızı okuyabilir, yenileme haklarının bütününü görmek için DASK ve konut sigortası yenileme indirim hakları rehberimize bakabilirsin.
Örnek senaryo: Yenilemeyi unutan Ayşe Hanım
Ayşe Hanım yıllardır poliçesini düzenli yeniliyordu. Bir yıl telefon numarası değişti ve acentesinin hatırlatması ona ulaşmadı. Poliçesi sona erdi ve birkaç hafta sonra tapu işlemi sırasında durumu fark etti.
Yeni poliçesi, yenileme olarak değerlendirilmeyince ilk kez düzenleniyormuş gibi fiyatlandı. Üstelik aradaki haftalarda konutu teminatsız kaldı. Ayşe Hanım şimdi iletişim bilgilerini her yıl güncelliyor ve iki poliçesini aynı gün yeniliyor.
Bu senaryo, küçük bir iletişim aksaklığının nasıl büyük sonuçlar doğurabileceğini gösteriyor. Bu nedenle bilgilerini güncel tutmak, yenileme sürecinin en az ödeme kadar önemli bir parçasıdır. Konut sigortası tarafındaki süreç için konut sigortası yenileme rehberimize de göz atabilirsin.
Sunay Yıldırım Sigorta ile DASK Yenileme İndirimi Takibi
Sigorta, yalnızca poliçe satmak değil, doğru zamanda doğru hatırlatmayı yapmaktır. Sunay Yıldırım Sigorta olarak sektör tecrübemizle müşterilerimizin bitiş tarihlerini takip ediyor ve yenileme öncesinde bilgi kontrolü yapıyoruz. Böylece DASK yenileme indirimi avantajının unutkanlık yüzünden kaybolmasını önlemeye çalışıyoruz.
Hasar anında da yanında oluyoruz. Deprem sonrası ihbar sürecinde hangi belgelerin gerektiğini ve hangi adımların izleneceğini birlikte planlıyoruz. Sektördeki genel bilgi ve istatistikler için Türkiye sigorta birliği yazılarınında takip edebilirsin.
Sıkça Sorulan Sorular
DASK yenileme indirimi her yıl otomatik olarak uygulanır mı?
İndirim, tarifedeki koşulları sağladığında yenileme sırasında sistem tarafından dikkate alınır. Ancak poliçen süresi geçtikten sonra yenilenirse bu koşul sağlanmayabilir. Güncel uygulamayı dask.gov.tr üzerinden kontrol etmelisin.
Şirket değiştirirsem DASK yenileme indirimini kaybeder miyim?
DASK tarifesi tüm yetkili şirketlerde aynıdır ve poliçe kayıtları merkezi sistemde tutulur. Bu nedenle yetkili bir kanaldan zamanında yenileme yaptığında şirket değişikliği tek başına belirleyici değildir. Kesin koşullar için güncel tarifeye bakmanı öneririz.
Poliçem bittikten sonra yenilersem ne olur?
Bitiş tarihiyle yeni poliçenin başlangıcı arasındaki sürede deprem güvencen olmaz. Ayrıca poliçen tarifenin tanıdığı süreyi aşarsa yeni poliçe ilk kez düzenleniyormuş gibi fiyatlanabilir. Bu nedenle yenilemeyi bitiş tarihinden önce yapmak en doğru yoldur.
DASK primi şirketten şirkete değişir mi?
Hayır, DASK primi tüm yetkili sigorta şirketlerinde aynı tarifeye göre hesaplanır. Primi değiştiren şey şirket değil; yapı tarzı, risk bölgesi, metrekare ve yenileme durumu gibi unsurlardır.
Konutumu sattım, yeni sahibi yenileme avantajından yararlanabilir mi?
Mülkiyet değişikliğinde poliçenin durumu ve yeni sahibin yapacağı işlem, tarifede tanımlanan kurallara göre değerlendirilir. Yeni sahip, işlem öncesinde poliçenin geçerliliğini sorgulamalıdır. Tapu sürecindeki güncel kurallar için yetkili kurumlara danışmak gerekir.
Sigorta bedeli azami teminatı aşarsa ne yapmalıyım?
DASK, sigorta bedelini azami teminat tutarına kadar karşılar. Konutunun değeri bu tutarın üzerindeyse, aradaki farkı konut sigortası kapsamındaki deprem teminatıyla güvenceye alabilirsin. Uzman danışmanın bu farkı birlikte hesaplamana yardımcı olur.
Sonuç: DASK Yenileme İndirimi İçin Takvimini Şimdi Kur
Deprem güvencesi, kesintisiz sürdüğünde gerçek anlamını kazanır. DASK yenileme indirimi ise bu düzenli alışkanlığın tarifedeki karşılığıdır. Poliçeni bitiş tarihinden önce yenilemek, hem teminat boşluğunu önler hem de yenileme avantajını korumana yardımcı olur.
Sonuç olarak yapman gerekenler oldukça net. Bitiş tarihini takvimine ekle, UAVT adres kodu ve yapı bilgilerini kontrol et, iletişim bilgilerini güncel tut. Güncel tarife ve oranlar için dask.gov.tr'yi takip et, gerisini uzman ekibimize bırak.
DASK yenileme indirimi avantajını korumak ve deprem güvenceni kesintisiz sürdürmek için şimdi harekete geç.
Sunay Yıldırım Sigorta ile doğru poliçe seçimini birlikte yapalım, hasar anında tam destek alalım. Birkaç dakikada en uygun teklifi al ve yenilemeni zamanında tamamla.
En Uygun Teklifi AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“ DASK Yenileme İndirimi: Zamanında Yenile, Avantajı Koru” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.