Kar Ağırlığı Teminatı: Çatın Çökerse Sigorta Öder mi?
Kar ağırlığı teminatı, yoğun kar yağışından sonra çatıda biriken kar ve buzun ağırlığı, kayması ya da düşmesiyle binada ve eşyada oluşan hasarları karşılar. Çatıda hasar olmadan sızan su ve açıktaki eşyalar ise kapsam dışıdır. Erzurum kışına girmeden poliçeni kontrol etmenin yollarını anlattık.
Kar Ağırlığı Teminatı: Erzurum Kışında Evini Koru
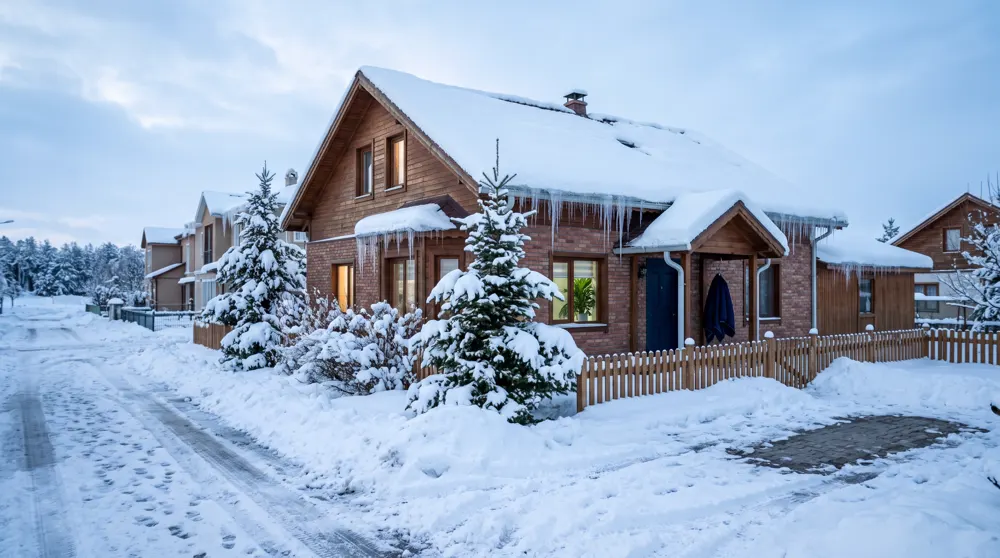
Erzurum'da kış bir mevsimden çok bir yaşam biçimidir. Haftalarca süren kar yağışı, çatılarda metrelerce biriken kar ve saçaklardan sarkan buz kütleleri buranın tanıdık manzarasıdır. Bu manzaranın bir de görünmeyen yüzü var: Çatıya binen tonlarca yük. İşte kar ağırlığı teminatı tam da bu riski karşılamak için konut sigortasında yer alır. Bu rehberde teminatın neyi karşılayıp neyi dışarıda bıraktığını, hasar anında ne yapman gerektiğini ve poliçeni kışa nasıl hazırlayacağını anlatıyoruz.
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'da konut sigortası düzenliyor ve her kış çatı hasarı dosyalarında müşterilerimizin yanında oluyoruz. Sahadaki deneyimimiz bize şunu gösteriyor: Hasarların çoğu, poliçede doğru teminat olsaydı sorunsuz çözülebilecek türden.
Bu yazıda şunları öğreneceksin:
- Kar ağırlığı teminatının tam olarak neyi kapsadığını,
- Hangi durumların kapsam dışında kaldığını,
- Çatı çöktüğünde ya da su sızdığında adım adım ne yapacağını,
- Düşen buzun komşuya ya da araca zarar vermesinde kimin ödeyeceğini,
- Poliçeni kışa hazırlamak için kontrol listesini.
Kar Ağırlığı Teminatı Nedir?
Konut ve işyeri poliçelerinin ana teminatı yangın, yıldırım ve infilaktır. Kar ağırlığı, fırtına, dahili su, sel ve su baskını gibi riskler ise Yangın Sigortası Genel Şartları kapsamında ek teminat olarak poliçeye eklenir. Konut paket poliçelerinin çoğunda bu ek teminatlar standart olarak yer alır; ancak bazı dar kapsamlı poliçelerde bulunmayabilir.
Kar ağırlığı klozuna göre teminat, yoğun kar yağışından sonra çatı üzerinde biriken kar ya da buzun ağırlığı, kayması veya düşmesi nedeniyle binada ve içindeki eşyada meydana gelen zararları kapsar. Ayrıca kar ağırlığı nedeniyle çatıda hasar oluşması sonucu bina içindeki eşyanın kar, dolu ya da yağmurla ıslanması da kapsamdadır. Konut sigortasının genel kapsamını konut sigortası neleri kapsar yazımızda anlattık.
Kar ağırlığı teminatı ile DASK aynı şey mi?
Hayır. DASK yalnızca deprem ve depremin doğrudan neden olduğu yangın, infilak, yer kayması gibi hasarları karşılayan zorunlu bir sigortadır. Kar, fırtına ya da su hasarlarıyla ilgisi yoktur. Kış risklerine karşı korunmak için konut sigortası, özellikle de kar ağırlığı ve dahili su teminatları gerekir. Farkı DASK ile konut sigortası farkı yazımızda inceleyebilirsin.
Kar Ağırlığı Teminatı Neleri Karşılar, Neleri Karşılamaz?
Teminatın sınırlarını bilmek, hasar anında hayal kırıklığı yaşamamanın en etkili yoludur. Kloz, kar yükünden doğan ani ve beklenmedik zararları korumak için tasarlanmıştır; bakım eksikliği ya da zamanla oluşan yıpranmayı değil. Aşağıdaki tablo başlıca durumları özetliyor.
| Durum | Kapsamda mı? | Not |
|---|---|---|
| Kar yükü nedeniyle çatının çökmesi | Evet | Yoğun kar yağışı sonrası oluşmalı |
| Çatıdan kayan kar kütlesinin bina ya da eşyaya zarar vermesi | Evet | Kayma ve düşme kloz kapsamında |
| Kar yüzünden hasar gören çatıdan giren suyla eşyanın ıslanması | Evet | Önce çatıda hasar oluşmuş olmalı |
| Çatıda hasar olmadan sızan su | Hayır | Bakım ve yalıtım konusu sayılır |
| Bahçe, balkon gibi açıktaki eşyanın zarar görmesi | Hayır | Açıktaki şeyler kapsam dışı |
| Çatının yapım hatası ya da bakımsızlığı | Tartışmalı | Şirket ve poliçe şartlarına göre değerlendirilir |
Kar ağırlığı teminatı ile dahili su teminatı arasındaki fark
Kış aylarında en sık karıştırılan iki teminat budur. Kar ağırlığı teminatı, çatıdaki kar ve buz yükünden doğan hasarları kapsar. Dahili su teminatı ise binanın kendi su tesisatından, kalorifer ve kombi sisteminden kaynaklanan su hasarlarını karşılar. Örneğin donan bir borunun patlayıp evi su basması dahili su kapsamında değerlendirilebilir; ancak bazı poliçelerde donma kaynaklı hasarlar için özel şartlar bulunabilir. Detaylar dahili su hasarı yazımızda.
Çatının yapım hatası ne anlama gelir?
Sigorta, ani ve öngörülemeyen olayları karşılamak üzerine kuruludur. Çatı, bölgenin kar yüküne dayanamayacak şekilde hatalı inşa edilmişse ya da yıllardır bakım yapılmadığı için çürümüş ahşap taşıyıcılar nedeniyle çökmüşse, sigorta şirketi hasarın gerçek nedenini sorgulayabilir. Bu durumda ekspertiz raporu belirleyici olur. Yapım hatası tespit edilen durumlarda, binayı inşa eden ya da yapan tarafın sorumluluğu gündeme gelebilir. Bu yüzden çatı bakımını ihmal etmemek, hem güvenliğin hem de olası bir hasar dosyasının sağlığı için önemlidir.
Poliçende kar ağırlığı teminatı var mı, hiç baktın mı? Sunay Yıldırım Sigorta, mevcut konut poliçeni ücretsiz inceler; eksik teminatları gösterir ve Erzurum kışına uygun konut paket teklifini birkaç dakikada hazırlar.
Konut Sigortası Teklifi AlKar Ağırlığı Teminatı ile Hasar Anında Adım Adım Yapılacaklar
Çatıdan gelen bir çatırtı, tavanda beliren bir çatlak ya da odaya damlayan su... Bu anlarda paniğe kapılmak yerine sırayla hareket etmek hem güvenliğini korur hem de hasar sürecini hızlandırır. Aşağıdaki adımlar, kar kaynaklı bir hasarda izlemen gereken yolu özetliyor.
- Güvenliği sağla: Çökme riski varsa o bölümü boşalt, ailenle birlikte güvenli bir alana geç.
- Elektriği kontrol et: Su sızıntısı varsa ilgili sigortayı kapatarak kısa devre riskini önle.
- Hasarı kayıt altına al: Çatıyı, tavanı, ıslanan eşyaları ve kar birikimini farklı açılardan kaydet.
- Zararın büyümesini önle: Eşyaları kuru bir alana taşı, gerekirse geçici örtü kullan.
- Hasarı ihbar et: Sigorta şirketini ya da acenteni en kısa sürede ara, dosya aç.
- Eksper ziyaretini bekle: Kalıcı onarıma başlamadan önce eksperin incelemesini sağla.
- Fatura ve belgeleri sakla: Acil onarım ve geçici önlem masraflarının belgelerini topla.
Muafiyet ödemeyi nasıl etkiler?
Bazı konut poliçelerinde doğal afet teminatları için muafiyet uygulanır. Bu, hasarın belirli bir kısmını ya da belirli bir tutara kadarını senin üstlenmen anlamına gelir. Poliçeni incelerken kar ağırlığı ve diğer doğal afet teminatlarındaki muafiyet oranlarına mutlaka bakmalısın. Konuyu konut sigortası muafiyeti yazımızda detaylandırdık.
Örnek senaryo: Erzurum Palandöken'de müstakil evde oturan Yahya Bey, ocak ayındaki yoğun kar yağışının ardından çatının bir bölümünde çökme yaşadı; çatıdan giren kar suyu salondaki halıyı ve kanepeyi ıslattı. Konut paket poliçesinde kar ağırlığı teminatı bulunduğu için Sunay Yıldırım Sigorta üzerinden hasar ihbarı yapıldı, eksper incelemesi sonrası çatı onarımı ve ıslanan eşyaların bedeli poliçe şartlarına göre karşılandı. Aynı kışta bahçede bıraktığı bahçe mobilyalarının zararı ise açıkta olduğu için kapsam dışında kaldı.
Düşen Buz ve Kar Komşuya ya da Araca Zarar Verirse?
Çatından kayan bir kar kütlesi ya da saçaktan düşen bir buz sarkıtı yalnızca kendi evine değil, aşağıda park etmiş bir araca, komşunun bahçe duvarına ya da en kötüsü bir yayaya zarar verebilir. Bu durumda kar ağırlığı teminatı senin binandaki ve eşyandaki hasarla ilgilenir; üçüncü kişilere verilen zararlar ise farklı teminatlar kapsamında değerlendirilir.
Üçüncü kişilere verilen zararlar için konut poliçelerinde yer alabilen mali mesuliyet ya da komşuluk mali mesuliyet teminatları önem kazanır. Aracına düşen kar ya da buz için ise kaskon devreye girebilir; kasko poliçelerinin büyük bölümü cisim düşmesi hasarlarını karşılar. Ağaç devrilmesi ve cisim düşmesi konusunu ayrı bir yazımızda ele aldık.
- Kendi çatın ve evindeki eşyalar: kar ağırlığı teminatı,
- Komşuya ya da yayaya verilen zarar: mali mesuliyet teminatları,
- Aracına düşen kar ve buz: kasko,
- Apartmanın ortak alan çatısı: bina ya da site yönetiminin poliçesi.
Apartmanda yaşıyorsan kimin poliçesi devreye girer?
Apartmanlarda çatı genellikle ortak alan sayılır. Çatının çökmesi ya da ortak alandaki hasarlar için bina ya da site yönetiminin yaptırdığı poliçe belirleyici olur. Ancak çatıdan sızan suyun senin dairendeki eşyaya verdiği zarar için kendi konut poliçen devreye girebilir. Site yönetimi poliçesinin bireysel konut poliçesinin yerini tutup tutmadığını site yönetimi poliçesi yazımızda anlattık.
Kar Ağırlığı Teminatı Kimler İçin Hayati?
Her konut aynı riski taşımaz. Kar yükü, çatının eğimine, malzemesine, yaşına ve bölgenin iklimine göre farklılık gösterir. Aşağıdaki gruplar için bu teminat lüks değil, zorunluluktur.
| Konut tipi | Risk düzeyi | Neden? |
|---|---|---|
| Müstakil ev ve köy evi | Yüksek | Çatı doğrudan sahibin sorumluluğunda |
| Düz ya da az eğimli çatılı yapılar | Yüksek | Kar kaymadan birikir, yük artar |
| Eski ahşap çatılı binalar | Yüksek | Taşıyıcı sistem zamanla zayıflar |
| Yazlık ya da kışın boş kalan evler | Orta-yüksek | Kar temizlenmez, hasar geç fark edilir |
| Apartman dairesi (son kat) | Orta | Çatı sızıntısından ilk etkilenen kat |
Kışın boş kalan evler için özel önlemler gerekir; konuyu yazlık sigortası yazımızda ele aldık. Kombi ve ısınma sistemiyle ilgili kış risklerini ise kombi sigortası rehberimizde bulabilirsin.
Kışa Girmeden Poliçe ve Çatı Kontrol Listesi
Sigorta, beklenmedik olaylara karşı bir güvencedir; ama en iyi hasar, hiç yaşanmayan hasardır. Poliçeni kontrol etmek kadar çatını kışa hazırlamak da önemlidir. Aşağıdaki liste, ekim-kasım aylarında yapman gerekenleri özetliyor.
- Konut poliçende kar ağırlığı, fırtına ve dahili su teminatlarının bulunduğunu doğrula,
- Bina ve eşya bedellerinin güncel değerleri yansıttığından emin ol,
- Çatı kiremitlerini, oluk ve iniş borularını kontrol ettir,
- Çatı taşıyıcılarında çürüme ya da çatlak olup olmadığına baktır,
- Saçaklarda buz sarkıtı oluşumunu azaltacak yalıtım önlemlerini değerlendir,
- Yoğun yağış sonrası çatıdaki karı güvenli şekilde, profesyonel destekle temizlet.
Çatıdaki karı temizlerken can güvenliğini her şeyin önünde tutmalısın. Kaygan ve yüksek bir çatıda emniyetsiz çalışmak ciddi kazalara yol açabilir; bu işi ekipmanı olan profesyonellere bırakmak en doğrusudur. Poliçende bina ve eşya bedelinin doğru hesaplanması için konut sigortası hesaplama rehberimize göz atabilirsin.
Kiracıysan kar hasarında ne olur?
Binanın ve çatının sigortası ev sahibinin sorumluluğundadır. Ancak çatıdan giren su ya da çöken tavan senin eşyalarına zarar verirse, ev sahibinin poliçesi bu eşyaları kapsamayabilir. Kiracılar için eşya teminatlı bir konut poliçesi bu boşluğu kapatır. Farkı kiracılar için eşya sigortası yazımızda anlattık.
Erzurum Kışında Çatıya Binen Yük Neden Bu Kadar Büyük?
Kar, hafif ve pamuk gibi görünse de ağırlığı türüne göre çok değişir. Yeni yağmış kuru kar görece hafiftir; ancak üzerine yeni katmanlar bindikçe sıkışır, gündüz eriyip gece donduğunda buz tabakasına dönüşür. Islak ve sıkışmış kar, aynı kalınlıktaki kuru kardan kat kat ağırdır. Erzurum gibi kışın uzun sürdüğü ve gece-gündüz sıcaklık farkının yüksek olduğu yerlerde çatıdaki kar, haftalar içinde ağır bir buz-kar karışımına dönüşür.
Bu yükün çatıya etkisi eşit dağılmaz. Rüzgârın karı sürüklediği çatı köşeleri, baca dipleri, iki çatının birleştiği oluk bölgeleri ve teras kenarları daha fazla kar toplar. Taşıyıcı sistemin en zayıf noktası çoğu zaman bu birikme alanlarıdır. Ayrıca saçaklarda oluşan buz barajları, eriyen suyun oluklardan akmasını engeller; geri tepen su kiremit altına sızar ve tavanda nem lekeleri oluşturur. Bu nedenle çatı hasarı çoğu zaman tek bir anlık çökmeyle değil, aylar boyunca biriken yükün sonucunda ortaya çıkar.
Hangi işaretler çatının zorlandığını gösterir?
Hasar oluşmadan önce bina çoğu zaman sinyal verir. Bu sinyalleri erken fark etmek hem can güvenliğini korur hem de hasarın büyümesini engeller. Aşağıdaki belirtilerden birini görürsen çatıyı uzmanına kontrol ettirmeden üst katta uzun süre vakit geçirmemeni öneririz.
- Tavanda yeni oluşan çatlaklar ya da sarkma,
- Kapı ve pencerelerin aniden sıkışması, zor açılıp kapanması,
- Çatı arasından gelen çatırtı veya gıcırtı sesleri,
- Tavanda yayılan nem lekeleri, boya kabarması,
- Oluklarda kalın buz birikimi ve saçaklarda uzun buz sarkıtları.
Hasar Dosyasında Eksperin Baktığı Noktalar
Kar kaynaklı bir hasar ihbarı yapıldığında sigorta şirketi bir eksper görevlendirir. Eksperin görevi, hasarın gerçekten kar yükünden mi kaynaklandığını, poliçe kapsamına girip girmediğini ve zararın tutarını belirlemektir. Bu süreçte verdiğin bilgiler ve topladığın kayıtlar, dosyanın hızlı ve sorunsuz ilerlemesinde büyük rol oynar.
Eksper genellikle olay tarihindeki hava koşullarını, bölgedeki kar yağışının yoğunluğunu, çatının yaşını ve bakım durumunu, hasarın şeklini ve ıslanan eşyaların hasarla bağlantısını inceler. Örneğin çatıda kırılma ya da çökme izi yokken yalnızca tavandan su sızması, eksper tarafından yalıtım ve bakım eksikliği olarak değerlendirilebilir. Bu nedenle hasar anının kayıtları ve meteorolojik koşulların bilinmesi önemlidir. Kasko tarafındaki benzer süreçleri merak edersen tutanak hatalarını anlattığımız yazımıza da göz atabilirsin.
Hasar ihbarında hazır bulundurman gerekenler
Dosyanın hızla açılması ve ödemenin gecikmemesi için şu bilgileri ve belgeleri önceden hazırlamak işini kolaylaştırır:
- Poliçe numarası ve sigortalı bilgileri,
- Hasarın oluştuğu tarih ve saat,
- Çatı, tavan ve eşyalardaki hasarın farklı açılardan kayıtları,
- Zarar gören eşyaların listesi; varsa fatura ya da satın alma belgeleri,
- Acil önlem ve geçici onarım masraflarına ait faturalar,
- Apartmansa yönetimin yazılı bilgilendirmesi ve ortak alan poliçesi bilgisi.
Hasarı fark eder etmez bizi aradığında, Sunay Yıldırım Sigorta ekibi ihbarı senin adına başlatır, eksper randevusunu takip eder ve dosya kapanana kadar süreci yakından izler. Acentenin hasar anındaki rolü, poliçeyi satmaktan çok daha fazlasıdır; doğru yönlendirme çoğu zaman ödemenin hızını ve kapsamını doğrudan etkiler.
Sık Sorulan Sorular
Kar ağırlığı teminatı her konut poliçesinde var mı?
Hayır. Kar ağırlığı, ana teminata eklenen bir ek teminattır. Konut paket poliçelerinin çoğunda bulunur, ancak dar kapsamlı poliçelerde olmayabilir; poliçeni kontrol etmelisin.
Kar ağırlığı teminatı çatıdan sızan suyu karşılar mı?
Çatı kar ağırlığı nedeniyle hasar gördüyse ve su bu hasardan girdiyse evet. Çatıda hasar olmadan sızan su ise bakım ve yalıtım konusu sayıldığı için kapsam dışıdır.
Balkondaki eşyalarım kar altında kaldı, ödenir mi?
Açıktaki eşyalarda meydana gelen zararlar kar ağırlığı klozunun kapsamı dışındadır. Değerli eşyaları kış boyunca kapalı alanda tutmanı öneririz.
Donan boru patlarsa hangi teminat devreye girer?
Tesisat kaynaklı su hasarları dahili su teminatı kapsamında değerlendirilir. Donma kaynaklı hasarlar için poliçende özel şartlar olabileceğinden poliçe metnini kontrol etmelisin.
Hasarı ne kadar sürede bildirmeliyim?
Hasarı öğrendiğin anda, gecikmeden bildirmen gerekir. Poliçende belirtilen ihbar süresini aşmak hak kaybına yol açabilir.
Konut sigortası pahalı mı?
Konut sigortası, evin değerine kıyasla genellikle uygun maliyetli bir güvencedir. Prim; konumun, bina bedeli ve seçilen teminatlara göre değişir. Ayrıntılar için konut sigortası fiyatları yazımıza göz atabilirsin.
Sonuç: Kar Gelmeden Güvenceni Tamamla
Özetle kar ağırlığı teminatı, yoğun kar yağışının ardından çatıda biriken kar ve buzun binana ve eşyalarına verdiği zararları karşılayan, kar alan illerde vazgeçilmez bir güvencedir. Çatıda hasar olmadan sızan su ve açıktaki eşyalar kapsam dışında kalır; bu yüzden bakım da en az sigorta kadar önemlidir. Poliçeni kışa girmeden kontrol et, eksik teminatları tamamla ve çatını profesyonel destekle hazırla. Erzurum kışını huzurla geçirmenin yolu, karın değil senin önde olmandan geçer.
Kar ağırlığı teminatı dahil eksiksiz bir konut poliçesi için bize ulaş. Sunay Yıldırım Sigorta, evini ve eşyalarını Erzurum kışına karşı doğru bedel ve teminatlarla güvenceye alır.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. Evinize ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Kar Ağırlığı Teminatı: Çatın Çökerse Sigorta Öder mi?” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.