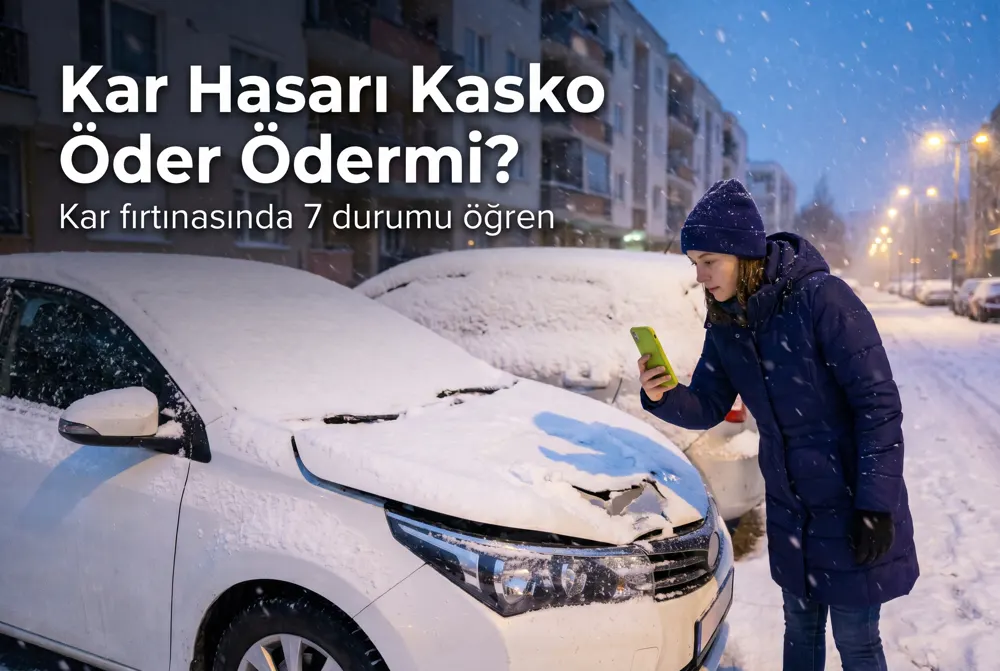
Kar Hasarı Kasko Öder mi? Kar Fırtınasında 7 Durum
Kar fırtınası uyarılarıyla birlikte araç sahiplerinin en çok sorduğu soru şu: kar hasarı kasko poliçesinden ödenir mi? Çatıdan düşen kar kütlesi, buz sarkıtı, kar altında çöken tente, buzlanma kazası ve kar küreme aracının verdiği hasar gibi 7 durumu, ödeme şartlarını ve hasar ihbarı adımlarını sade bir dille anlatıyoruz.
Kar Hasarı Kasko Öder mi? Kar Fırtınasında 7 Durum
Meteorolojinin kar ve fırtına uyarıları art arda gelirken aklındaki ilk soru büyük ihtimalle şu: kar hasarı kasko poliçesinden ödenir mi? Sabah aracının yanına gittiğinde kaputta çökme, kırık bir ön cam ya da buzla kaplı bir kapı kolu görmek can sıkıcıdır. Üstelik kışın servis yoğunluğu arttığı için onarım süresi de uzar. İyi haber şu ki kar yağışı kaynaklı birçok zarar kasko güvencesi altındadır. Ancak her durum aynı şekilde değerlendirilmez; hasarın nasıl oluştuğu, aracın nerede durduğu ve poliçendeki teminatlar sonucu doğrudan belirler.
Bu yazıda şunları öğreneceksin:
- Kar hasarı kasko kapsamında hangi durumlarda ödenir, hangi durumlarda reddedilir?
- Çatıdan kar düşmesi, buz sarkıtı ve kar altında kalan araç için süreç nasıl işler?
- Hasarı ihbar ederken hangi belgeleri hazırlaman gerekir?
- Kışa girmeden en uygun kasko teklifini nasıl karşılaştırırsın?
Kar Hasarı Kasko Kapsamında mı? Kısa Cevap
Kısa cevap evet: genişletilmiş ve tam kasko poliçelerinin büyük bölümü, aracına dışarıdan gelen ani ve beklenmedik zararları karşılar. Kar yağışı, dolu, fırtına ve cisim düşmesi gibi doğa olayları bu grubun içindedir. Bu nedenle kar hasarı kasko sözleşmende yer alan "doğal afetler" ya da "araca cisim düşmesi" teminatıyla değerlendirilir.
Öte yandan "kasko var, her şey ödenir" düşüncesi yanıltıcı olabilir. Örneğin motorun soğuk havada çatlaması gibi mekanik arızalar, aşınma ve bakım eksikliği kaynaklı zararlar çoğu poliçede kapsam dışıdır. Ayrıca dar kasko denilen sınırlı paketlerde doğa olayları hiç yer almayabilir. Kendi poliçeni okumadan karar vermemek bu yüzden önemlidir.
Kasko genel şartlarında kar ve buz ayrı bir madde olarak her zaman yazmaz; çoğu zaman "dış etkenler" başlığı altında toplanır. Sigorta şirketi, zararın aniden ve dışarıdan bir etkiyle oluşup oluşmadığına bakar. Kar yükü, düşen buz ya da kayma sonucu çarpma bu tanıma uyar.
Kar Yağışında Kasko Hangi Teminatla Çalışır?
Kar yağışı sonrası oluşan zararlar genellikle üç teminat üzerinden işler: çarpma ve çarpışma teminatı, doğal afet teminatı ve cisim düşmesi teminatı. Hangisinin çalışacağını eksper, hasarın oluş şekline göre belirler. Aşağıdaki tablo ilk fikri vermek için hazırlandı.
| Hasarın oluş şekli | Genelde çalışan teminat | Dikkat edilecek nokta |
|---|---|---|
| Çatıdan kar düşmesi | Cisim düşmesi | Aracın park yeri ve zaman bilgisi |
| Buz sarkıtı kırılması | Cisim düşmesi | Saçak altı park, bina yönetimi rücusu |
| Buzlanma ile kayma kazası | Çarpma ve çarpışma | Kış lastiği ve hız durumu |
| Kar yükü altında tente çökmesi | Cisim düşmesi | Tentenin kime ait olduğu |
| Kar küreme aracının çarpması | Çarpma veya karşı taraf trafik sigortası | Tutanak ve plaka tespiti |
| Fırtınada savrulan cisim | Doğal afet veya cisim düşmesi | Meteoroloji uyarısı kaydı |
Kar Fırtınasında 7 Durum: Kar Hasarı Kasko Ne Yapar?
Kar fırtınası sırasında yaşanan hasarlar birbirine benzese de sigorta açısından farklı sonuçlar doğurabilir. Aşağıda en sık karşılaşılan yedi durumu tek tek ele aldık. Her biri gerçek bir kullanıcı sorusuna karşılık geliyor.
1. Çatıdan Kar Düşmesi ve Kaput Çökmesi
Apartman çatısında biriken kar güneş açınca ya da rüzgârla birlikte kayarak aşağı iner. Altında park eden araç bu kütleden ağır zarar görebilir. Bu durum kasko poliçelerinde cisim düşmesi olarak değerlendirilir ve kar hasarı kasko kapsamında ödenen en yaygın örnektir. Kaput, tavan ve ön cam en çok etkilenen parçalardır.
Burada önemli bir detay var: sigorta şirketi hasarı ödedikten sonra, çatı bakımını ihmal eden bina yönetimine rücu edebilir. Bu senin ödemeni geciktirmez; yalnızca şirketin kendi alacağını takip etmesi anlamına gelir. Konunun ayrıntıları için ağaç devrilmesi ve cisim düşmesi rehberimize göz atabilirsin.
2. Buz Sarkıtı Kırılması
Saçaklardan sarkan buz kütleleri sivri ve ağırdır. Düştüklerinde camı delip içeriye kadar zarar verebilirler. Bu senaryo da cisim düşmesi kapsamında değerlendirilir. Eksper, hasarın şekline bakarak düşen nesnenin buz olduğunu kolayca tespit eder.
3. Buzlanma Nedeniyle Kayma Kazası
Gizli buzlanma kış aylarının en sinsi riskidir. Kayan araç bariyere, direğe ya da başka bir araca çarpabilir. Bu durumda kasko, çarpma ve çarpışma teminatı ile devreye girer. Karşı tarafa verdiğin zarar ise trafik sigortandan ödenir. Konuyu detaylı incelediğimiz buzlanma kazası kasko rehberi bu noktada işine yarayacaktır.
4. Kar Yükü Altında Çöken Tente ya da Sundurma
Açık otoparklardaki tenteler, karport ve sundurmalar ağır kar yükünü taşıyamayıp aracın üzerine çökebilir. Kasko bu zararı da cisim düşmesi olarak değerlendirir. Tente bir siteye aitse, sigorta şirketi ödeme sonrası site yönetiminin poliçesine başvurabilir.
5. Kar Küreme Aracının Verdiği Zarar
Kar küreme ve tuzlama araçları park halindeki araçlara sürtebilir ya da fırlattıkları kar ve buz parçalarıyla zarar verebilir. Plaka tespit edilirse karşı tarafın trafik sigortasına başvurabilirsin. Tespit edilemezse kasko poliçen devreye girer. Bu noktada kar hasarı kasko başvurusunda olay yeri kaydı ve tanık bilgisi büyük önem taşır.
6. Kar Altında Kalan Aracın Motor Zararı
Aracın egzozu kar altında kaldığında çalıştırmak hem tehlikeli hem de motora zararlıdır. Bu tür zararlar çoğu zaman kullanım hatası sayılır ve kasko tarafından karşılanmayabilir. Aynı şekilde soğuktan donan antifrizsiz motorun çatlaması da bakım eksikliği kabul edilir. Bu nedenle kar yağışı uzun sürdüğünde aracı çalıştırmadan önce egzozu ve hava girişlerini temizlemelisin.
7. Fırtınada Savrulan Cisimler
Kar fırtınasıyla birlikte gelen kuvvetli rüzgâr, tabela, çatı kiremidi veya dal gibi cisimleri savurabilir. Kasko bu zararları doğal afet ya da cisim düşmesi teminatıyla değerlendirir. Meteoroloji uyarısının bulunduğu günlerde yaşanan hasarların ispatı genellikle daha kolaydır.
Örnek senaryo: Erzurum'da çatı karı
Ahmet Bey aracını her zamanki gibi apartmanın önüne park etti. Gece boyunca süren kar yağışından sonra sabah güneş açınca çatıdaki kar kütlesi aracın tavanına düştü. Tavan çöktü ve ön camda çatlak oluştu.
Ahmet Bey aracı yerinden oynatmadan telefonla kayıt aldı, apartman yöneticisini bilgilendirdi ve aynı gün acentesini aradı. Genişletilmiş kasko poliçesi olduğu için eksper ataması yapıldı. Hasar cisim düşmesi teminatından ödendi; sigorta şirketi daha sonra çatı bakımını yaptırmayan bina yönetimine rücu etti.
Kışa girmeden kaskonu kontrol et
Kar hasarı kasko poliçende gerçekten var mı? Uzmanlarımız teminatlarını birlikte okusun, sana uygun paketi karşılaştırarak en uygun kasko teklifini bulalım.
Kasko Teklifi AlKar Hasarı Kasko Başvurusu Nasıl Yapılır?
Hasar anında doğru adımları atmak, ödeme süresini kısaltır ve itiraz riskini azaltır. Kar ve buz zararlarında delil kısa sürede kaybolabilir; eriyen kar ve temizlenen yol, olayın nasıl geliştiğini anlatmayı zorlaştırır. Bu yüzden ilk saatler kritiktir.
- Aracı mümkünse yerinden oynatma ve çevre güvenliğini sağla.
- Hasarı, düşen kar ya da buz kütlesini ve aracın park yerini telefonla farklı açılardan kayıt altına al.
- Bina yönetimi, site görevlisi veya varsa tanıklardan isim ve iletişim bilgisi al.
- Kaza içeren bir durumdaysan kaza tespit tutanağı düzenle ya da trafik polisini çağır.
- Sigorta şirketine veya acentene en geç 5 iş günü içinde ihbarda bulun.
- Eksper atamasını bekle ve aracı onarım için yönlendirilen servise götür.
- Onarım sonrasında faturayı ve eksper raporunu saklayarak süreci takip et.
İhbar süresine dikkat etmek gerekir. Kasko genel şartlarında hasarın öğrenildiği tarihten itibaren belirli bir süre içinde bildirilmesi istenir. Geç yapılan bildirim, hasarın büyümesine yol açtıysa ödeme tutarını etkileyebilir. Eksper sürecinin nasıl ilerlediğini merak ediyorsan kasko eksper süreci rehberimizi okuyabilirsin.
Kar Hasarı Kasko İhbarında Gerekli Belgeler
Başvuruda istenen belgeler şirkete göre küçük farklılıklar gösterse de temel liste genellikle aynıdır. Hazırlıklı olmak süreci hızlandırır.
- Ruhsat ve sürücü belgesi fotokopisi
- Hasar anına ait kayıtlar ve park yerini gösteren çekimler
- Kaza varsa kaza tespit tutanağı veya polis raporu
- Bina yönetimi ya da site görevlisinin yazılı beyanı (çatı karı ve buz düşmesinde)
- Banka hesap bilgisi (anlaşmasız serviste onarım yapılırsa)
Onarım ve Ödeme Ne Kadar Sürer?
Kış aylarında hasar dosyaları ve servis randevuları belirgin şekilde artar. Bu nedenle onarım süresi yaz aylarına göre birkaç gün uzayabilir. Anlaşmalı serviste yapılan onarımlarda ödeme doğrudan servise yapıldığı için senin ek bir işlem yapman gerekmez. Anlaşmasız serviste ise faturanı ve eksper raporunu teslim ettikten sonra ödeme banka hesabına aktarılır.
Süreci hızlandırmak için eksperin istediği belgeleri tek seferde teslim etmen önemlidir. Eksik belge, dosyanın beklemede kalmasının en yaygın nedenidir. Ayrıca parça tedarikinde gecikme yaşanırsa, poliçende ikame araç teminatı varsa bu süre boyunca yedek araç talep edebilirsin. Ödeme süreleri hakkında daha fazla bilgi için kasko hasar ödemesi rehberimize bakabilirsin.
Kar Hasarında Kasko Ödemeyi Hangi Durumlarda Reddeder?
Her kar hasarı kasko başvurusu ödemeyle sonuçlanmaz. Reddin en sık nedenleri sürücü davranışı ve bakım eksikliğidir. Bu noktaları bilmek, hem hasar anında hem de poliçe seçiminde sana avantaj sağlar.
- Alkollü araç kullanımı veya ehliyetsiz sürüş
- Aracın kar altındayken zorla çalıştırılması sonucu oluşan motor zararı
- Antifriz eksikliği nedeniyle motor bloğunun çatlaması gibi bakım kaynaklı arızalar
- Hasarın geç bildirilmesi nedeniyle büyüyen zararın büyüyen kısmı
- Poliçede doğal afet ya da cisim düşmesi teminatının bulunmaması
Kış lastiği konusu da sık sorulur. Kış lastiği takmamak tek başına kasko ödemesini engellemez; ancak bazı durumlarda kusur değerlendirmesini etkileyebilir. Ayrıntıları kış lastiği ve kasko ilişkisi yazımızda bulabilirsin. Ayrıca poliçende yer alan muafiyet tutarı, ödenecek tazminattan düşülür.
Hasarsızlık İndirimi Bozulur mu?
Kar ve buz zararı ödendiğinde hasarsızlık kademen genellikle etkilenir. Ancak küçük cam hasarları ve mini onarım kapsamındaki işlemler çoğu poliçede indirimi bozmaz. Küçük bir çizik için başvuru yapmadan önce mini onarım teminatı rehberine bakmak, uzun vadede prim tasarrufu sağlayabilir.
Kasko Paketlerinde Kar ve Doğa Olayı Teminatı Karşılaştırması
Kasko paketleri arasındaki farklar en çok kış aylarında hissedilir. Aynı fiyata yakın iki teklifte biri cisim düşmesini tam karşılarken diğeri sınırlı tutabilir. Aşağıdaki tablo genel eğilimi gösterir; kesin kapsam poliçe şartlarında yazar.
| Kriter | Dar kasko | Genişletilmiş kasko | Tam kasko |
|---|---|---|---|
| Kar ve buz düşmesi | Çoğu zaman yok | Var | Var |
| Buzlanma ile kayma kazası | Sınırlı | Var | Var |
| Fırtına ve doğal afet | Sınırlı | Var | Var |
| Mini onarım | Yok | Pakete göre | Genelde var |
| İkame araç | Yok | Pakete göre | Genelde var |
| Çekici ve yol yardım | Sınırlı | Var | Var |
Kışın yolda kalırsan çekici hizmeti de hayat kurtarır. Hangi durumlarda ücretsiz olduğunu kasko çekici ve yol yardım rehberimizde anlattık.
En Uygun Kasko Teklifi Nasıl Alınır?
Kış aylarında poliçe yenileyecek ya da yeni poliçe yaptıracaksan, yalnızca fiyata bakmak yeterli olmaz. En uygun kasko, ihtiyacın olan teminatları makul primle sunan pakettir. Bu yüzden teklifleri aynı kriterlere göre karşılaştırmalısın.
Online Kasko Teklifi Alırken Bakılacaklar
Online kasko teklifi alırken poliçenin özet sayfası çoğu zaman eksik bilgi verir. Cisim düşmesi, doğal afet, muafiyet ve ikame araç satırlarını mutlaka ayrı ayrı kontrol et. Hızlı kasko teklifi almak cazip olsa da teminat satırlarını okumadan onay vermemelisin.
- Cisim düşmesi ve doğal afet teminatı açıkça yazıyor mu?
- Muafiyet tutarı ne kadar ve hangi hasarlarda uygulanıyor?
- Anlaşmalı servis zorunluluğu var mı?
- İkame araç süresi ve çekici limiti yeterli mi?
Teklifleri yan yana koyduğunda en uygun kasko teklifini bulmak kolaylaşır. Daha fazla kontrol maddesi için kışa girmeden kasko poliçesi kontrol listemize ve kasko neleri karşılar rehberine göz atabilirsin.
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum gibi kışı sert geçen bir şehirde hizmet veriyoruz. Bu tecrübe, kar ve buz kaynaklı hasar dosyalarında hangi teminatın gerçekten işe yaradığını görmemizi sağlıyor. Sen de birkaç dakika ayırıp hızlı kasko teklifi isteyebilir, anlaşmalı şirketlerin fiyatlarını tek yerde görebilirsin.
Kar fırtınası gelmeden poliçeni güçlendir
Teminatları karşılaştır, sana uygun paketi seç ve tek görüşmede kasko teklifi al. Uzmanlarımız hasar anında da yanında olsun.
En Uygun Kasko Teklifini GörSıkça Sorulan Sorular
Kar hasarı kasko poliçesinden her durumda ödenir mi?
Hayır. Kar hasarı kasko kapsamında ödenebilmesi için zararın ani ve dış etkenle oluşması, poliçende ilgili teminatın bulunması ve ihbarın zamanında yapılması gerekir. Bakım eksikliği ve kullanım hatası kaynaklı zararlar genellikle kapsam dışıdır.
Çatıdan kar düşmesi kaskoda hangi teminata girer?
Çatıdan kar düşmesi kasko poliçelerinde çoğunlukla cisim düşmesi teminatıyla değerlendirilir. Sigorta şirketi ödeme yaptıktan sonra bakım sorumluluğu olan bina yönetimine rücu edebilir.
Kış lastiği takmazsam kasko ödeme yapar mı?
Kış lastiği takmamak tek başına ödemenin reddi anlamına gelmez. Ancak kazanın oluşumunda etkili görülürse kusur değerlendirmesine yansıyabilir. Güvenliğin için kış koşullarına uygun lastik kullanmak en doğrusudur.
Online kasko teklifi alırken kar ve buz teminatını nasıl anlarım?
Online kasko teklifi ekranında "cisim düşmesi", "doğal afetler" ve "fırtına" satırlarına bak. Bu satırlar yoksa veya sınırlıysa, poliçeyi onaylamadan önce acentene teminat detayını sor.
En uygun kasko teklifi için hangi bilgiler gerekir?
En uygun kasko teklifi almak için ruhsat bilgileri, sürücü bilgileri ve aracın kullanım şekli yeterlidir. Teklifleri aynı teminatlarla karşılaştırdığında gerçek farkı görürsün.
Kar hasarı kasko başvurusu hasarsızlık indirimini bozar mı?
Ödenen hasarlar genellikle hasarsızlık kademesini etkiler. Küçük cam hasarları ve mini onarım işlemleri ise birçok poliçede indirimi bozmaz. Başvurudan önce acentenle durumu değerlendirmek faydalıdır.
Sonuç
Kar fırtınası ve buzlanma uyarılarının sıklaştığı bu dönemde poliçeni önceden kontrol etmek, hasar anındaki stresi büyük ölçüde azaltır. Çatıdan kar düşmesi, buz sarkıtı ve kayma kazası gibi durumların çoğu doğru teminatlarla güvence altındadır. Önemli olan, poliçende cisim düşmesi ve doğal afet satırlarının bulunması ve ihbarın zamanında yapılmasıdır. Kar hasarı kasko başvurusunda kayıt almak, tanık bilgisi toplamak ve 5 iş günü içinde bildirmek süreci hızlandırır. Kışa güvenle girmek için teminatlarını karşılaştır, sana uygun paketi seç ve uzman desteğiyle en uygun kasko teklifini al.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kar Hasarı Kasko Öder mi? Kar Fırtınasında 7 Durum” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.