Kasko İMM Teminatı Nedir? Limit ve Sınırsız İMM Farkı
Kasko İMM teminatı, trafik sigortası limitleri aşıldığında karşı tarafın zararını üstlenen ihtiyari mali mesuliyet korumasıdır. Standart kaskodaki limit ile sınırsız İMM farkını, limitin poliçede nerede yazdığını ve nasıl yükseltileceğini adım adım anlattık.
Kasko İMM Teminatı: Poliçendeki Limit Sana Yeter mi?
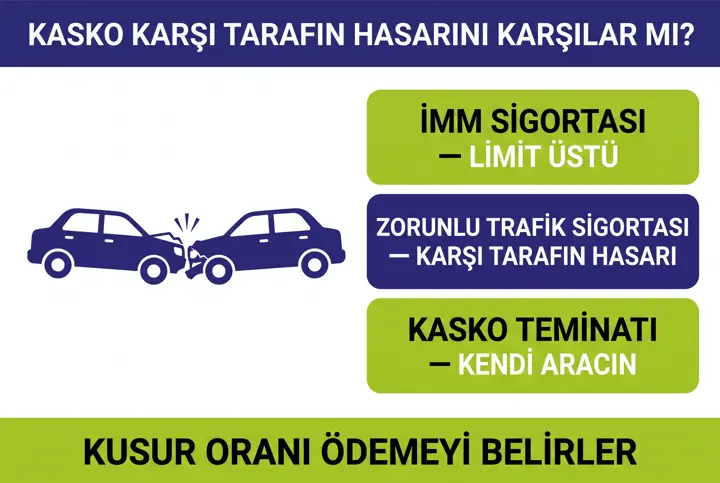
Kasko İMM teminatı, çoğu sürücünün poliçesinde bulunduğu hâlde varlığından habersiz olduğu kritik bir korumadır. Bir kaza sonrası karşı tarafın zararı büyüdüğünde "trafik sigortam öder" diye düşünürsün. Ancak zorunlu trafik sigortasının limitleri sabittir ve ağır bir kazada bu tutar hızla dolabilir.
Aşan kısım ise doğrudan senin cebinden çıkar. Bu nedenle kasko poliçesi içindeki ihtiyari mali mesuliyet bölümünü tanımak, hem birikimini hem de iç huzurunu korumanın en kolay yoludur. Sunay Yıldırım Sigorta olarak yıllardır müşterilerimizin poliçelerini satır satır inceliyoruz. En sık gördüğümüz sorun, İMM limitinin kimse fark etmeden düşük bırakılmasıdır.
Bu yazıda şunları öğreneceksin:
- Kaskonun içindeki İMM bölümünün ne olduğunu ve neyi karşıladığını,
- Standart limit ile sınırsız İMM arasındaki gerçek farkı,
- Trafik sigortası limitleri aşıldığında sıralamanın nasıl işlediğini,
- Limitini poliçende nerede göreceğini ve nasıl yükselteceğini.
Kasko İMM Teminatı Nedir, Ne İşe Yarar?
İMM, "ihtiyari mali mesuliyet" ifadesinin kısaltmasıdır. İhtiyari, isteğe bağlı demektir. Yani bu koruma trafik sigortası gibi yasal bir zorunluluk değildir. Sen aracınla üçüncü kişilere zarar verdiğinde, zorunlu sigortanın ödemediği kısmı üstlenir.
Kasko ise kendi aracının hasarını karşılayan bir sigortadır. Ancak birçok sigorta şirketi, kasko poliçesi içine belirli bir limitle İMM bölümü ekler. Bu yapıya kısaca kasko İMM teminatı denir. Böylece tek poliçe hem kendi aracını hem de karşı tarafa karşı sorumluluğunu korur.
Örneğin kavşakta kusurlu olduğun bir kazada karşı aracın hasarı ve yaralının tedavi masrafı ortaya çıkar. Önce trafik sigortan devreye girer. Tutar trafik sigortası limitlerini aşarsa, aşan kısım kaskodaki İMM limitinden karşılanır.
İhtiyari Mali Mesuliyet Hangi Zararları Karşılar?
İhtiyari mali mesuliyet koruması, üçüncü kişilere verdiğin zararlarla ilgilidir. Kendi aracının hasarı bu bölümün konusu değildir. Genel olarak karşılanan kalemler şöyle sıralanabilir:
- Maddi zararlar: Karşı aracın, binanın, bariyerin veya başka bir malın hasarı.
- Bedeni zararlar: Yaralanan kişilerin tedavi giderleri ve çalışma gücü kaybı.
- Destekten yoksun kalma: Vefat hâlinde geride kalan yakınların talepleri.
- Manevi tazminat: Poliçede ayrıca yazılıysa, mahkemenin hükmettiği manevi tazminat tutarları.
Manevi tazminat konusu özellikle önemlidir. Zorunlu trafik sigortası manevi tazminatı karşılamaz. Bu nedenle poliçende manevi tazminat ibaresinin olup olmadığını mutlaka kontrol etmelisin. Konuyu daha detaylı merak edersen İMM'nin manevi tazminatları karşılayıp karşılamadığını anlattığımız rehbere göz atabilirsin.
Trafik Sigortası Limitleri Aşıldığında Ne Olur?
Zorunlu trafik sigortasının teminat tutarları her yıl resmi olarak belirlenir. Güncel rakamları Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu duyurularından takip edebilirsin. Bu tutarlar kişi başı limit ve kaza başı limit olarak ayrı ayrı tanımlanır.
Kişi başı limit, tek bir kişiye yapılabilecek en yüksek ödemeyi gösterir. Kaza başı limit ise aynı kazadaki tüm zarar görenler için toplam üst sınırdır. Örneğin kalabalık bir minibüse çarptığında kişi başı tutar yetse bile kaza başı limit dolabilir.
Limit dolduğunda karşı taraf alacağını senden talep eder. İcra, maaş haczi veya mal varlığına başvuru gündeme gelebilir. İşte kasko İMM teminatı bu noktada ikinci savunma hattı olarak devreye girer.
Kişi Başı Limit ve Kaza Başı Limit Farkı
| Limit Türü | Ne Anlama Gelir? | Risk Ne Zaman Artar? |
|---|---|---|
| Kişi başı limit | Tek bir zarar görene yapılacak azami ödeme | Ağır yaralanma veya kalıcı sakatlık hâlinde |
| Kaza başı limit | Aynı kazadaki tüm zarar görenler için toplam sınır | Çok yolculu araç veya zincirleme kazada |
| Maddi hasar limiti | Araç ve eşya zararları için araç başı ve kaza başı sınır | Lüks araca veya birden çok araca çarpıldığında |
Kasko İMM Teminatı Hangi Sırayla Devreye Girer?
Sıralama basittir ama çoğu kişi yanlış bilir. Önce zorunlu trafik sigortası kendi limitleri içinde ödeme yapar. Ardından aşan tutar, kaskodaki İMM bölümünden karşılanır. İMM limiti de yetmezse kalan borç sana kalır.
Standart Kasko İMM Teminatı ile Sınırsız İMM Arasındaki Fark
Kasko paketleri genellikle belirli bir İMM limitiyle gelir. Bu tutar şirketten şirkete ve paketten pakete değişir. Bazı ekonomik paketlerde limit oldukça düşük tutulur. Genişletilmiş paketlerde ise daha yüksek limitler veya sınırsız İMM seçeneği sunulabilir.
Sınırsız İMM, adından da anlaşılacağı gibi belirli bir üst tutarla sınırlanmayan korumadır. Ancak burada dikkat etmen gereken ince bir nokta vardır. Bazı poliçelerde sınırsız ifadesi yalnızca maddi zararlar için geçerlidir. Bedeni zarar veya manevi tazminat için ayrı bir üst sınır yazılmış olabilir.
| Kriter | Standart Kasko İMM Teminatı | Sınırsız İMM |
|---|---|---|
| Üst sınır | Poliçede yazan sabit tutar | Tutar sınırı yok veya çok yüksek |
| Manevi tazminat | Pakete göre dahil ya da hariç | Çoğunlukla dahil, ayrı alt limit olabilir |
| Prim etkisi | Kasko primine dahil, ek maliyet düşük | Ek prim gerekir, fark genelde makul |
| Uygun sürücü profili | Az kullanım, şehir içi kısa mesafe | Uzun yol, yoğun trafik, ticari kullanım |
Sınırsız İMM Her Sürücü İçin Gerekli mi?
Kesin bir cevap vermek doğru olmaz, çünkü ihtiyaç kişiye göre değişir. Öte yandan bedeni zarar tazminatlarının yıllar içinde ciddi biçimde arttığını biliyoruz. Mahkemeler tazminatı hesaplarken yaş, gelir ve bakmakla yükümlü kişi sayısı gibi etkenleri dikkate alır.
Örnek senaryo: Mert, şehirlerarası yolda kusurlu olduğu bir kazada karşı araçtaki üç kişinin yaralanmasına neden oluyor. Yaralılardan biri kalıcı iş gücü kaybı yaşıyor ve dava açıyor. Mahkemenin hükmettiği toplam tutar, trafik sigortası limitlerini aşıyor.
Mert'in poliçesindeki kasko İMM teminatı düşük bir limitle sınırlı olsaydı, aşan tutar kişisel borcu hâline gelecekti. Mert birkaç ay önce limitini sınırsız İMM seçeneğine yükselttiği için ödemenin tamamı sigorta şirketince karşılanıyor. Aradaki prim farkı, olası borç yükünün yanında oldukça küçük kalıyor.
Kasko İMM teminatı limitin sana gerçekten yetiyor mu?
Poliçeni birlikte inceleyelim, limitini ihtiyacına göre netleştirelim. Birden fazla şirketten hızlı teklif alır, doğru poliçeyi seçmene yardım ederiz. Hasar anında da süreç boyunca yanında oluruz.
En Uygun Teklifi AlKasko İMM Teminatı Poliçede Nerede Görülür?
Poliçe belgeni açtığında ilk sayfada genellikle sigortalı ve araç bilgileri yer alır. Teminat tablosu ise hemen arkasından gelir. İMM bölümü bu tabloda çoğunlukla "İhtiyari Mali Mesuliyet", "İMM" veya "Artan Mali Sorumluluk" başlığıyla gösterilir.
Bu satırın karşısında bir tutar veya "sınırsız" ifadesi yazar. Bazı poliçelerde bedeni ve maddi zararlar için tek bir birleşik limit bulunur. Diğerlerinde ise kişi başı ve kaza başı ayrımı yapılır. Manevi tazminat bilgisi de genellikle aynı satırın altında ya da özel şartlar bölümünde yer alır.
Kasko Poliçesi Üzerinde Kontrol Etmen Gereken Satırlar
- Teminat tablosunda İhtiyari Mali Mesuliyet satırını bul.
- Karşısındaki tutarın sabit bir rakam mı yoksa sınırsız mı olduğuna bak.
- Limitin birleşik mi, yoksa kişi başı ve kaza başı olarak ayrılmış mı olduğunu kontrol et.
- Manevi tazminat ibaresini ara; dahil mi, alt limitli mi, hariç mi not et.
- Özel şartlar bölümünde istisnaları oku; alkol, ehliyetsiz kullanım gibi durumları gözden geçir.
- Emin olmadığın her ifadeyi sigorta danışmanına sor ve yazılı teyit iste.
Poliçeni kaybettiysen sigorta şirketinin mobil uygulamasından veya sigorta aracından yeni bir kopya isteyebilirsin.
Kasko İMM Teminatı Limiti Nasıl Yükseltilir?
İyi haber şu ki limit yükseltmek çoğu zaman sanıldığı kadar zor değildir. Poliçe yenileme döneminde bunu yapmak en kolay yoldur. Ancak birçok şirket dönem içinde de zeyilname adı verilen ek belgeyle limit artışına izin verir.
Zeyilname düzenlendiğinde kalan süre için ek prim hesaplanır. Bu ek prim, poliçenin bitimine kalan gün sayısına göre orantılı olarak belirlenir. Sonuç olarak dönem ortasında yükseltme yapman, yenilemeyi beklemekten daha pahalı olmak zorunda değildir.
Limit Yükseltme Adımları
- Mevcut poliçendeki İMM limitini ve manevi tazminat durumunu tespit et.
- Araç kullanım yoğunluğunu, yolcu sayısını ve güzergâhını değerlendir.
- Sigorta danışmanından yükseltilmiş limit veya sınırsız İMM için fiyat iste.
- Ek prim tutarını ve kapsam farkını yazılı olarak karşılaştır.
- Onay verdikten sonra zeyilnameyi veya yeni poliçeyi teslim al, teminat tablosunu yeniden kontrol et.
Kaskon yoksa veya kaskoyu yenilemeyi düşünmüyorsan İMM'yi ayrı bir poliçe olarak da yaptırabilirsin. Bu seçenek özellikle eski araç sahipleri için mantıklıdır.
Kasko İçindeki İMM ile Ayrı İMM Poliçesi Arasında Nasıl Seçim Yapılır?
Kaskonun içindeki İMM bölümü pratik bir çözümdür. Tek poliçe, tek yenileme tarihi ve tek muhatap sağlar. Öte yandan ayrı İMM poliçesi, kaskosu olmayan veya kaskoyu kısa süreliğine bırakan sürücüler için esneklik sunar.
Seçim yaparken şu soruları kendine sorabilirsin. Aracın kasko yaptırmaya değer mi? Mevcut limitin yüksek bir bedeni zarar davasını karşılar mı? Yenileme tarihlerini tek noktada toplamak senin için önemli mi? Bu soruların cevabı, hangi yapının sana uygun olduğunu netleştirir.
- Yeni veya değerli bir aracın varsa kaskonun içindeki İMM'yi yükseltmek genellikle en pratik yoldur.
- Eski bir araç kullanıyorsan ve kasko yaptırmıyorsan tek başına İMM poliçesi mantıklı olabilir.
- Ticari kullanım, servis veya yoğun yolcu taşımada sınırsız limit ciddi olarak değerlendirilmelidir.
- Genç ve yeni sürücülerde kaza olasılığı daha yüksek olduğundan limit düşük bırakılmamalıdır.
Hangi yapıyı seçersen seç, iki poliçenin aynı riski iki kez sigortalamadığından emin ol. Örneğin hem kaskonda hem de ayrı bir poliçede İMM varsa, hasar anında ödemenin nasıl paylaşılacağı karışabilir. Bu nedenle yeni bir poliçe almadan önce mevcut belgelerini danışmanınla birlikte gözden geçirmelisin.
Ayrıca yenileme tarihlerini takvimine not etmeyi unutma. İMM süresi dolmuş bir poliçe, kaza anında hiçbir koruma sağlamaz. Otomatik yenileme talimatı vermek veya danışmanından hatırlatma istemek, bu boşluğun oluşmasını engeller.
Kasko İMM Teminatı Prime Nasıl Yansır?
Birçok sürücü limit yükseltmenin kasko primini ciddi biçimde artıracağını düşünür. Gerçekte durum çoğu zaman farklıdır. Kasko İMM teminatı için ödenen ek prim, aracın kendi hasar riskine göre belirlenen ana primin yanında genellikle küçük bir pay tutar.
Prim hesaplamasında aracın kullanım tarzı, sürücü yaşı ve hasar geçmişi gibi etkenler rol oynar. Örneğin ticari taksi veya servis aracı için İMM fiyatı, hususi bir otomobile göre daha yüksek olabilir. Bunun nedeni, taşınan yolcu sayısının ve yolda geçirilen sürenin fazla olmasıdır.
Prim Farkını Etkileyen Başlıca Unsurlar
- Kullanım tarzı: Hususi, ticari, taksi veya kiralık araç ayrımı.
- Sürücü profili: Yaş, ehliyet süresi ve geçmiş hasar kayıtları.
- Seçilen limit: Sabit tutarlı limit ile sınırsız İMM arasındaki fark.
- Manevi tazminat: Kapsama dahil edilip edilmemesi ve alt limit tutarı.
Bu unsurlar şirketten şirkete farklı ağırlıklarla değerlendirilir. Bu nedenle tek bir şirketin fiyatına bakarak karar vermek yanıltıcı olabilir. Birden fazla teklifi aynı limit ve aynı kapsamla karşılaştırmak, gerçek fiyat farkını görmenin tek sağlıklı yoludur.
Sonuç olarak limit yükseltme kararını yalnızca prim tutarına göre vermemelisin. Olası bir tazminat davasında oluşabilecek borç yükünü de hesaba katmalısın. Küçük bir ek prim, yıllarca sürebilecek bir icra takibinden seni koruyabilir.
İMM Limiti Seçerken Sık Yapılan Hatalar
Yıllar içinde gördüğümüz hataların çoğu, poliçenin yalnızca prim tutarına bakılarak seçilmesinden kaynaklanıyor. Oysa iki kasko arasındaki fiyat farkı, çoğu zaman İMM limitindeki farktan gelir. Ucuz görünen paket, kaza anında pahalıya mal olabilir.
- Limiti yalnızca maddi zarar üzerinden düşünüp bedeni zarar riskini göz ardı etmek.
- "Sınırsız" ifadesinin tüm kalemleri kapsadığını varsaymak ve alt limitleri okumamak.
- Manevi tazminatın poliçede yer alıp almadığını kontrol etmemek.
- Poliçeyi yenilerken bir önceki yılın limitini otomatik olarak kabul etmek.
- Araç kullanım biçimi değiştiği hâlde limiti güncellememek.
Bu hataların çoğu, yenileme öncesinde yapılacak kısa bir kontrolle önlenebilir.
Sıkça Sorulan Sorular
Kasko İMM teminatı her kasko poliçesinde otomatik olarak var mı?
Birçok kasko paketinde belirli bir limitle yer alır, ancak bu bir zorunluluk değildir. Bazı ekonomik paketlerde limit çok düşük olabilir veya hiç bulunmayabilir. Poliçendeki teminat tablosuna bakarak durumu kesin olarak öğrenebilirsin.
Kasko İMM teminatı kendi aracımın hasarını öder mi?
Hayır, İMM yalnızca üçüncü kişilere verdiğin zararları karşılar. Kendi aracının hasarı kaskonun ana bölümü tarafından ödenir. İki koruma aynı poliçede yer alsa da farklı riskleri üstlenir.
Sınırsız İMM gerçekten her tutarı karşılar mı?
Poliçeden poliçeye değişir. Bazı sözleşmelerde maddi zararlar sınırsızdır ama bedeni zarar veya manevi tazminat için alt limit bulunur. Bu nedenle özel şartlar bölümünü mutlaka okumalı ve danışmanından yazılı teyit almalısın.
Trafik sigortası limitleri yeterliyse İMM'ye gerek kalır mı?
Küçük hasarlı kazalarda trafik sigortası genellikle yeterli olur. Ancak ağır yaralanmalı veya çok araçlı kazalarda limitler hızla dolabilir. İMM, bu beklenmedik durumlar için bir güvenlik ağıdır.
İMM limitini poliçe dönemi ortasında artırabilir miyim?
Çoğu sigorta şirketi zeyilname ile dönem içi limit artışına izin verir. Kalan süreye göre ek prim hesaplanır. Talebini sigorta aracına iletmen yeterlidir.
Manevi tazminat İMM kapsamına girer mi?
Poliçede açıkça yazıyorsa girer. Zorunlu trafik sigortası manevi tazminatı karşılamadığı için bu satır özellikle önemlidir. Teklif alırken manevi tazminatın dahil olup olmadığını ayrıca sormanı öneririz.
Sonuç: Kasko İMM Teminatı ile Cebini ve Geleceğini Koru
Trafik kazaları her zaman küçük bir çizikle bitmez. Ağır bir kazada zorunlu sigortanın limitleri dolabilir ve aşan tutar sana kalabilir. Kasko İMM teminatı bu açığı kapatan en pratik korumadır.
Poliçendeki İMM satırını bugün kontrol et. Limitin sabit mi sınırsız mı, manevi tazminat dahil mi, not al. Aracının kullanım biçimine göre limitin yetersiz kalıyorsa yenilemeyi beklemeden zeyilname ile yükseltebilirsin. Sunay Yıldırım Sigorta olarak bu süreçte poliçeni birlikte okuyor, farklı şirketlerden karşılaştırmalı teklif hazırlıyoruz. Hasar anında da dosyan kapanana kadar yanında oluyoruz.
Kasko İMM teminatını sınırsıza yükseltmek ister misin?
Uzman danışmanlarımız poliçeni ücretsiz inceler, ihtiyacına uygun limiti birlikte belirleriz. Dakikalar içinde karşılaştırmalı teklifini hazırlarız.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko İMM Teminatı Nedir? Limit ve Sınırsız İMM Farkı” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.