Kasko Nasıl Yapılır? Belgeler, Adımlar ve Teklif Rehberi
Kasko nasıl yapılır sorusunun adım adım cevabı: gerekli belgeler, araç bilgileri, teminat ve muafiyet seçimi, teklif karşılaştırma, ödeme ve poliçe kontrolü. Sunay Yıldırım Sigorta uzmanlarıyla doğru kasko poliçesine hızla ulaş.
Kasko Nasıl Yapılır: 7 Adımda Doğru Poliçeye Ulaş
Yeni bir araç aldın ya da mevcut poliçenin süresi doluyor ve kasko nasıl yapılır sorusunun net cevabını arıyorsun. Bu soru basit görünür ama yanlış seçilen bir teminat, hasar anında binlerce liralık fark yaratabilir. Örneğin araç değerini düşük gösteren ya da ikame aracı olmayan bir poliçe, kaza sonrasında seni beklenmedik masraflarla baş başa bırakabilir.
Bu rehberde kaskoyu hangi belgelerle, hangi sırayla ve nelere dikkat ederek yaptıracağını adım adım anlatıyoruz. Sunay Yıldırım Sigorta olarak her gün onlarca araç sahibinin poliçesini hazırlıyoruz; burada o tecrübeyi sade bir yol haritasına dönüştürdük.
Bu yazıda şunları öğreneceksin:
- Kasko yaptırmak için hangi belge ve bilgilerin gerektiği
- Teminat, muafiyet ve ek teminat seçiminin primi nasıl etkilediği
- Kasko teklifi karşılaştırırken bakman gereken kritik maddeler
- Poliçeyi aldıktan sonra kontrol etmen gereken noktalar
Kasko Nasıl Yapılır? Kısa Cevap
Kısaca söylemek gerekirse kasko, aracın ruhsat bilgileri ve sürücü bilgileriyle bir sigorta şirketinden veya yetkili acenteden teklif alınarak yaptırılır. Teklifler karşılaştırılır, uygun teminatlar seçilir, prim ödenir ve poliçe düzenlenir. Bu süreç doğru bilgilerle genellikle aynı gün tamamlanır.
Ancak işin püf noktası teklif ekranındaki ilk fiyata değil, poliçenin içindeki teminatlara bakmaktır. Bu nedenle aşağıdaki adımları sırayla takip etmen, hem prim hem de hasar anındaki güvence açısından en sağlıklı sonucu verir.
Kaskonun temel mantığını henüz bilmiyorsan önce kasko sigortasının ne olduğunu anlatan rehberimize göz atmanı öneririz. Ardından bu yazıdaki adımlar çok daha anlaşılır olacak.
Kasko Yaptırmak İçin Gerekli Belgeler ve Bilgiler
Kasko yaptırmak için kalın bir dosya hazırlaman gerekmez. Çoğu zaman ruhsat ve kimlik bilgileri yeterlidir. Yine de eksiksiz bilgi vermek, kasko teklifinin gerçeğe yakın olmasını sağlar ve sonradan çıkabilecek prim farklarını önler.
Araç ve Ruhsat Bilgileri
- Araç plakası veya plaka yoksa şasi ve motor numarası
- Ruhsat seri numarası (tescil belge seri no)
- Aracın marka, model, model yılı ve kullanım tarzı (hususi, ticari, taksi vb.)
- Araçta orijinal olmayan aksesuar veya ekipman varsa listesi ve faturaları
Sürücü ve Sigortalı Bilgileri
- Ruhsat sahibinin T.C. kimlik numarası veya şirket araçlarında vergi numarası
- Aracı kullanacak sürücülerin yaşı ve ehliyet süresi
- Önceki poliçeden gelen hasarsızlık indirimi bilgisi
- İletişim bilgileri ve aracın genellikle park edildiği adres
Önceki poliçen başka bir şirketteyse hasarsızlık indirimin sistem üzerinden otomatik olarak görülür. Bu indirimin nasıl kazanıldığını merak ediyorsan hasarsızlık indirimi rehberimizi inceleyebilirsin.
Adım Adım Kasko Nasıl Yapılır?
Aşağıdaki yedi adım, ilk kez poliçe alacak biri için de yenileme yapacak biri için de geçerlidir. Her adımda neye dikkat etmen gerektiğini kısa notlarla açıkladık.
- Aracının kasko değerini öğren: TSB'nin yayımladığı kasko değer listesi, aracının poliçede hangi bedelle sigortalanacağını gösterir.
- İhtiyacını belirle: Aracı günlük işe gidip gelmek için mi, uzun yol için mi kullanıyorsun? Kullanım şekli teminat seçimini doğrudan etkiler.
- Teminat paketini seç: Tam kasko, genişletilmiş kasko veya dar kasko seçeneklerini karşılaştır.
- Muafiyet ve ek teminatlara karar ver: Muafiyet oranı primi düşürür, ikame araç ve mini onarım gibi ek teminatlar ise konforu artırır.
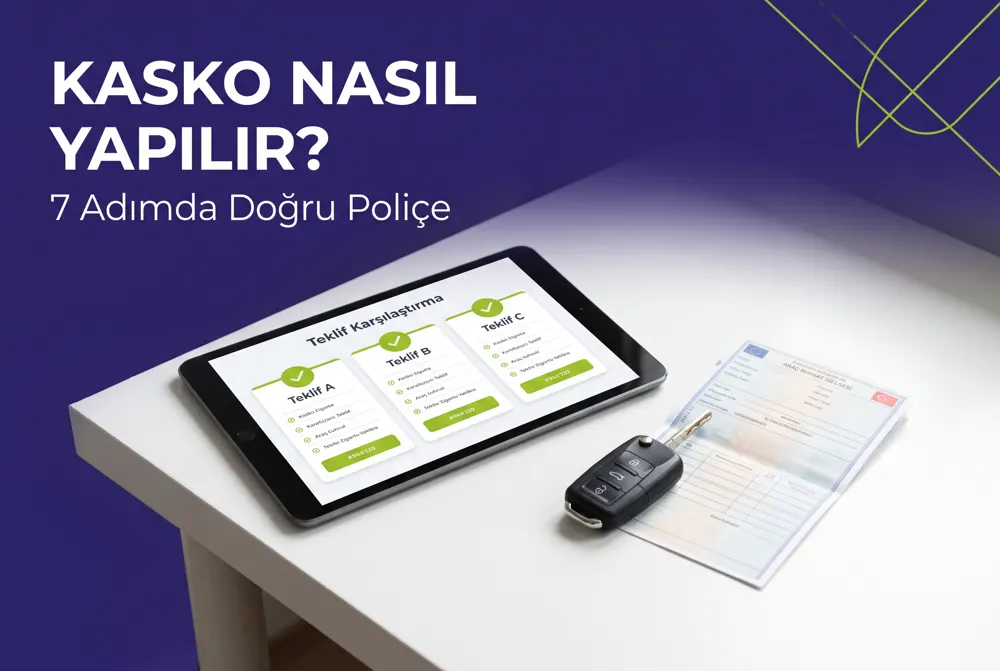
- En az üç sigorta şirketinden kasko teklifi al: Aynı teminatlarla karşılaştırma yapmazsan fiyat farkı yanıltıcı olur.
- Primi öde ve poliçeyi düzenlet: Peşin ya da taksitli ödeme seçeneklerinden bütçene uygun olanı seç.
- Poliçeyi satır satır kontrol et: Plaka, şasi numarası, kasko değeri ve teminat limitlerinin doğru yazıldığından emin ol.
Bu adımları uyguladığında kasko nasıl yapılır sorusunun cevabı artık bir fiyat sorusundan çıkar, bilinçli bir seçim sürecine dönüşür.
Kasko Değeri Neden İlk Adım?
Kasko değeri, aracın pert olması veya çalınması durumunda ödenecek tutarın temelidir. Değer güncel listeyle uyumlu değilse hasar anında eksik sigorta durumu oluşabilir. Güncel değerleri kasko değer listesi 2026 yazımızda nasıl kontrol edeceğini anlattık.
Kasko Türleri: Hangi Teminat Paketi Sana Uygun?
Kasko poliçesi tek tip bir ürün değildir. Şirketler farklı isimler kullansa da piyasada üç temel paket öne çıkar. Aşağıdaki tablo, kasko yaptırırken hangi paketin kime uygun olduğunu özetliyor.
| Paket | Temel Kapsam | Kimler İçin Uygun? | Prim Seviyesi |
|---|---|---|---|
| Dar kasko | Çalınma, yanma gibi sınırlı riskler | Eski model ve düşük değerli araçlar | Düşük |
| Tam kasko | Çarpma, çarpışma, çalınma, yanma, doğal afetler | Günlük kullanılan çoğu binek araç | Orta |
| Genişletilmiş kasko | Tam kasko + ikame araç, mini onarım, yüksek İMM gibi ek teminatlar | Yeni araçlar ve konfor isteyenler | Orta-yüksek |
Genel tercih tam ve genişletilmiş kasko arasındadır. Hangi hasarların poliçe kapsamında olduğunu detaylı görmek için kaskonun kapsadığı hasarlar rehberimize bakabilirsin.
Ek Teminatlar Nelerdir?
Ek teminatlar, standart pakete eklenen ve hasar sonrası hayatını kolaylaştıran güvencelerdir. En çok tercih edilenler şunlardır:
- İkame araç: Aracın serviste kaldığı sürede sana geçici araç verilmesi
- Mini onarım: Küçük çizik ve göçüklerin hasarsızlık indirimini bozmadan giderilmesi
- Yüksek İMM: Karşı tarafa vereceğin zararlarda trafik sigortası limitini aşan kısmın karşılanması
- Kişisel eşya ve anahtar kaybı teminatları
- Hukuksal koruma: Kaza sonrası avukatlık ve dava masraflarına destek
Kasko Primini Neler Etkiler?
Kasko primi her araç ve sürücü için farklı hesaplanır. Aynı model iki araç için bile teklifler belirgin şekilde değişebilir. Bunun nedeni şirketlerin risk değerlendirmesinde çok sayıda faktörü birlikte kullanmasıdır.
| Faktör | Primi Nasıl Etkiler? |
|---|---|
| Kasko değeri | Değer yükseldikçe kasko primi de artar |
| Sürücü yaşı ve ehliyet süresi | Genç ve yeni sürücülerde risk daha yüksek kabul edilir |
| Hasarsızlık indirimi | Hasarsız geçen her yıl primi düşürür |
| İl ve semt | Hırsızlık ve kaza istatistiği yüksek bölgelerde prim artar |
| Muafiyet oranı | Muafiyet seçmek primi belirgin şekilde düşürür |
| Ek teminatlar | İkame araç ve yüksek İMM primi bir miktar yükseltir |
Muafiyet, hasarın belirli bir kısmını kendinin üstlenmesi anlamına gelir. Bu seçenek primi düşürür ama küçük hasarlarda cebinden ödeme yapmanı gerektirir. Detaylar için kaskoda muafiyet oranı rehberimize göz atabilirsin.
Kasko Nasıl Yapılır Diye Düşünme, Uzmanına Sor
Kasko nasıl yapılır sorusunu tek başına çözmeye çalışmak yerine Sunay Yıldırım Sigorta danışmanlarıyla konuş. Birçok sigorta şirketinin tekliflerini aynı teminatlarla karşılaştırıp sana en uygun kasko poliçesini dakikalar içinde hazırlayalım.
Hemen Kasko Teklifi AlOnline mı, Acenteden mi? Kasko Nasıl Yapılır Kanallarına Bakış
Bugün kasko yaptırmanın birkaç yolu var. Sigorta şirketinin kendi sitesi, karşılaştırma platformları ve yetkili acenteler en yaygın kanallardır. Her birinin avantajı ve dikkat edilmesi gereken yanı farklıdır.
Online kanallar hızlıdır ama teminat detaylarını kendin okuman gerekir. Acente ise birden fazla şirketi aynı anda karşılaştırır, poliçe şartlarını senin yerine inceler ve hasar anında yanında olur. Öte yandan online teklif alırken bilmen gereken püf noktaları online kasko teklifi rehberimizde topladık.
Acenteden Kasko Yaptırmanın Avantajları
- Tek görüşmede birden çok sigorta şirketinden kasko teklifi
- Poliçe şartlarının sade bir dille açıklanması
- Hasar anında ihbar, eksper ve servis süreçlerinde birebir destek
- Yenileme döneminde hatırlatma ve yeniden karşılaştırma
Örnek senaryo: İlk kez kasko yaptıran genç sürücü
24 yaşındaki Ece, iki yıllık ehliyetiyle ikinci el bir araç aldı. İlk aldığı online teklif bütçesini zorladı. Danışmanımızla konuştuktan sonra yüzde 2 muafiyetli tam kasko seçti, ikame aracı 7 gün ile sınırladı ve aracın gece kapalı otoparkta durduğunu bildirdi. Sonuçta teminatlarından vazgeçmeden kasko primini belirgin şekilde düşürdü.
Kasko Nasıl Yapılır Sorusunda Sık Yapılan Hatalar
Kasko yaptırırken yapılan küçük hatalar, hasar anında büyük sorunlara yol açabilir. En sık karşılaştığımız hatalar şunlardır:
- Sadece fiyata bakıp teminat limitlerini karşılaştırmamak
- Araçtaki aksesuarları poliçeye eklememek
- Sürücü bilgilerini eksik veya hatalı vermek
- Poliçe başlangıç tarihini önceki poliçenin bitişine bağlamamak ve aradaki günleri teminatsız bırakmak
- Muafiyetin hangi hasarlarda uygulanacağını sormamak
Bu hataların çoğu, poliçe düzenlenmeden önce yapılacak kısa bir kontrolle önlenebilir. Kaskonun hangi durumlarda ödeme yapmadığını bilmek de önemlidir; bunun için kaskonun karşılamadığı durumlar yazımızı okuyabilirsin.
Poliçeyi Aldıktan Sonra Kontrol Listesi
Poliçe eline ulaştığında ruhsatı yanına al ve şu bilgileri karşılaştır: plaka, şasi numarası, model yılı, kullanım tarzı ve sigortalı adı. Ardından teminat tablosunda kasko değeri, muafiyet oranı, ikame araç gün sayısı ve İMM limitini kontrol et. Hata görürsen hemen düzeltme talep et.
Sigorta Şirketi Seçerken Nelere Bakmalısın?
Kasko teklifleri arasındaki fiyat farkı kadar, poliçeyi düzenleyen şirketin hasar anındaki tutumu da önemlidir. Prim olarak birkaç yüz lira ucuz olan bir poliçe, onarım sürecinde anlaşmalı servis sayısı az olduğu için seni haftalarca bekletebilir. Bu nedenle karşılaştırmayı yalnızca rakamlarla sınırlı tutmamalısın.
Şirket seçerken şu kriterleri birlikte değerlendirmeni öneririz:
- Anlaşmalı servis ağının yaygınlığı ve markana özel yetkili servis seçeneği
- Hasar ihbarından eksper atamasına kadar geçen ortalama süre
- Çekici ve yol yardım hizmetinin kapsamı ve kilometre sınırı
- Cam, far ve ayna gibi parçalarda orijinal ya da eşdeğer parça kullanımı
- Yenilemede hasarsızlık indiriminin korunmasına yönelik ek güvenceler
Bu kriterleri tek tek araştırmak zaman alır. Acente olarak bizim işimiz, her şirketin bu konudaki uygulamalarını bilmek ve sana uygun olanı önermektir. SEDDK lisansına sahip şirketlerle çalışmak da hasar anında hak kaybı yaşamamanın temel güvencesidir.
Kasko ile Trafik Sigortası Arasındaki Fark
Trafik sigortası yasal olarak zorunludur ve yalnızca karşı tarafa verdiğin zararı karşılar. Kasko ise isteğe bağlıdır ve kendi aracındaki hasarı güvenceye alır. Yani biri diğerinin yerini tutmaz, birlikte düşünülmelidir.
| Özellik | Trafik Sigortası | Kasko |
|---|---|---|
| Zorunluluk | Yasal zorunluluk | İsteğe bağlı |
| Kimin zararını karşılar? | Karşı tarafın | Kendi aracının |
| Fiyat belirleme | SEDDK tavan fiyatlarıyla sınırlı | Şirketin risk değerlendirmesine göre serbest |
| Ek teminat | Yok | İkame araç, mini onarım, İMM vb. |
İki poliçenin farkını daha detaylı görmek için kasko ve trafik sigortası farkı rehberimize bakabilirsin.
Hasar Anında Kasko Nasıl Kullanılır?
Poliçeyi doğru seçmek işin yarısıdır; diğer yarısı hasar anında doğru adımları atmaktır. Kaza, cam kırılması veya doğal afet gibi bir durumda poliçenden tam olarak yararlanmak için şu sırayı izleyebilirsin:
- Güvenliğini sağla ve gerekiyorsa 112'yi ara; yaralanma varsa önce sağlık önceliklidir.
- Kaza karşı taraflıysa kaza tespit tutanağını eksiksiz doldur veya trafik polisini çağır.
- Olay yerinin ve araçların fotoğraflarını farklı açılardan çek.
- Sigorta şirketinin veya acentenin hasar hattını arayarak ihbarda bulun.
- Aracı anlaşmalı veya poliçede belirtilen servise çekici ile ulaştır.
- Eksper incelemesinin ardından onarım onayını takip et ve ikame araç hakkını talep et.
Tutanak doldururken yapılan hatalar hasar sürecini uzatabilir. Bu konuda kaza tutanağı hataları rehberimiz işine yarayacaktır. Ağır hasarlarda aracın pert sayılması gündeme gelebilir; bu durumda ödemenin nasıl hesaplandığını pert araç rehberimizde anlattık.
Ticari ve Şirket Araçlarında Durum
Ticari plakalı araçlarda, kiralık filolarda veya şirket adına kayıtlı araçlarda süreç benzerdir ancak ek bilgiler istenir. Vergi numarası, imza yetkilisi bilgisi ve aracın kullanım amacı poliçede açıkça yer almalıdır. Taksi, minibüs veya kamyonet gibi kullanım tarzlarında prim ve teminat yapısı binek araçlardan farklı hesaplanır. Birden fazla aracın tek çatı altında sigortalanması ise hem yönetim kolaylığı hem de fiyat avantajı sağlayabilir.
Kasko Ne Zaman Başlar, Ne Zaman Yenilenir?
Kasko poliçesi genellikle bir yıllık düzenlenir ve prim ödendiği anda ya da poliçede yazan saatte yürürlüğe girer. Yenileme döneminde yeni bir kasko teklifi almak, hasarsızlık indiriminin yeni poliçeye doğru aktarıldığını görmek için de iyi bir fırsattır.
Poliçenin bitişine iki hafta kala karşılaştırma yapmaya başlarsan acele karar vermezsin. Yenileme sırasında araç değerindeki değişimi, yeni sürücüleri ve kullanım alışkanlıklarındaki farkları mutlaka bildir.
Yenilemede Prim Neden Değişir?
Yenileme döneminde primin değişmesi çoğu zaman şaşırtıcı gelir. Oysa bunun mantıklı nedenleri vardır. Araçların kasko değerleri yıl içinde güncellenir, yedek parça ve işçilik maliyetleri değişir, poliçe yılında hasar yaşadıysan hasarsızlık indirimin düşer. Ayrıca yaşadığın ildeki genel hasar istatistikleri de şirketlerin fiyatlamasına yansır.
Bu yüzden yenilemede eski şirketine otomatik devam etmek yerine yeniden teklif almak mantıklıdır. Aynı teminatlarla yapılan bir karşılaştırma, bazen farklı bir şirkette çok daha uygun bir poliçe bulmanı sağlar. Yenileme sırasında adres, sürücü veya kullanım tarzı değiştiyse bunu bildirmeyi de unutma; eksik bildirim hasar anında ödeme sorununa yol açabilir.
Sıkça Sorulan Sorular
Kasko nasıl yapılır, hangi belgeler yeterlidir?
Ruhsat bilgileri, ruhsat sahibinin kimlik numarası ve sürücü bilgileri çoğu durumda yeterlidir. Aksesuar ekleteceksen faturalarını da hazır tut.
Kasko nasıl yapılır, internetten yaptırmak güvenli mi?
Lisanslı sigorta şirketi veya yetkili acente üzerinden yapıldığı sürece güvenlidir. Önemli olan teminat detaylarını okumak ve poliçe numarasını teyit etmektir.
Kasko yaptırmak için araç ekspertizi gerekir mi?
Bazı durumlarda, özellikle poliçesiz geçen bir sürenin ardından veya yüksek değerli araçlarda, şirket araç fotoğrafı veya kısa bir ön ekspertiz isteyebilir.
İkinci el araca hemen kasko yapılabilir mi?
Evet. Noter satışından sonra yeni ruhsat sahibi adına kasko poliçesi aynı gün düzenlenebilir. Aracın mevcut hasar durumu poliçe öncesinde kontrol edilebilir.
Kasko primi taksitle ödenebilir mi?
Çoğu şirket kredi kartına taksit imkânı sunar. Taksit sayısı şirkete ve kampanya dönemine göre değişir.
Muafiyetli kasko mantıklı mı?
Küçük hasarları kendin karşılamayı göze alıyorsan muafiyet primi düşürür. Sık kısa mesafe kullanım ve yoğun trafikte ise muafiyetsiz seçenek daha rahat olabilir.
Sonuç: Kasko Nasıl Yapılır Sorusunu Doğru Cevaplamak
Özetle kasko nasıl yapılır sorusunun cevabı; doğru kasko değeri, ihtiyacına uygun teminat paketi, bilinçli muafiyet tercihi ve aynı şartlarla karşılaştırılmış tekliflerden geçer. Poliçeyi aldıktan sonra yapacağın kısa kontrol ise hasar anındaki sürprizleri önler.
Bir sonraki adım, araç bilgilerinle birlikte teklif istemek. Sunay Yıldırım Sigorta ekibi, poliçeni hazırlamaktan hasar sürecine kadar her aşamada yanında olur.
Kasko Nasıl Yapılır Diye Vakit Kaybetme
Ruhsat bilgilerini paylaş, Sunay Yıldırım Sigorta uzmanları senin için tüm teklifleri karşılaştırsın. Doğru poliçe, hızlı teklif ve hasar anında tam destek tek adreste.
En Uygun Kasko Teklifini AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Nasıl Yapılır? Belgeler, Adımlar ve Teklif Rehberi” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.