Konut Sigortası Hırsızlık Teminatı: Neler Ödenir?
Konut sigortası hırsızlık teminatı; zorla girilerek çalınan eşyaları, kapı ve pencere hasarlarını belirli şartlarla karşılar. Zorlama izi şartı, değerli eşya limitleri, hasar bildirimi ve tazminat hesaplaması bu rehberde.
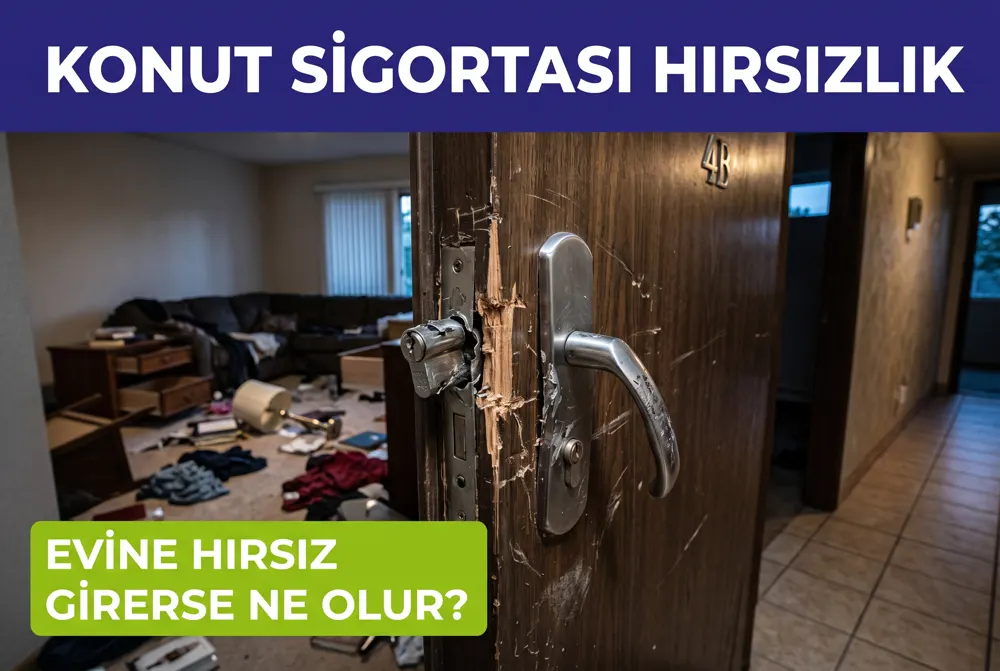
Konut Sigortası Hırsızlık Rehberi: Evine Hırsız Girerse
Eve döndüğünde kapının zorlandığını ve değerli eşyalarının kaybolduğunu görmek, insanın yaşayabileceği en sarsıcı deneyimlerden biridir. Böyle bir anda aklına gelen ilk soru muhtemelen şudur: konut sigortası hırsızlık zararımı karşılar mı? Cevap, poliçendeki hırsızlık teminatının kapsamına, olayın nasıl gerçekleştiğine ve hasarı nasıl bildirdiğine göre değişir.
Sunay Yıldırım Sigorta olarak hırsızlık dosyalarında müşterilerimizin yanında olduk ve en sık karşılaşılan sorunları yakından gördük. Bu rehberde, poliçeni doğru kurgulaman ve hasar anında hakkını tam alman için bilmen gerekenleri topladık. Bu yazıda şunları öğreneceksin:
- Konut sigortası hırsızlık teminatının neleri kapsadığını
- Zorlama izi şartının ne anlama geldiğini
- Değerli eşyalar için özel limitleri
- Hırsızlık sonrasında adım adım yapılacakları
- Tazminatın nasıl hesaplandığını ve muafiyetin etkisini
Konut Sigortası Hırsızlık Teminatı Nedir?
Hırsızlık teminatı, konut sigortası poliçesinde evine zorla girilerek eşyalarının çalınması ve bu sırada binaya verilen zararların karşılanmasını sağlayan teminattır. Bu teminat çoğu paket konut poliçesinde standart olarak yer alır. Ancak bazı ekonomik ürünlerde ek teminat olarak sunulabilir.
Konut sigortasının genel kapsamını konut sigortası neleri kapsar rehberimizde anlattık. Konut sigortası hırsızlık teminatı ise bu kapsamın en çok kullanılan ve en çok soru işareti doğuran bölümlerinden biridir.
Hırsızlık Teminatı Hangi Zararları Kapsar?
Teminat genellikle çalınan ev eşyalarının bedelini, hırsızlık sırasında kırılan kapı, pencere ve kilit gibi bina unsurlarının onarımını ve bazı poliçelerde hırsızlık girişimi sırasında oluşan zararları kapsar. Kapsamın ayrıntıları poliçenin özel şartlarında yazılıdır.
| Zarar Türü | Genel Uygulama | Dikkat Edilecek Nokta |
|---|---|---|
| Çalınan ev eşyası | Kapsamda | Eşya bedeli poliçe limitiyle sınırlıdır |
| Kapı kilit hasarı | Kapsamda | Zorlama izinin tespiti önemlidir |
| Pencere ve cam kırılması | Kapsamda | Hırsızlık sırasında oluşmuş olmalı |
| Hırsızlık girişimi hasarı | Çoğu poliçede kapsamda | Eşya çalınmasa bile bina hasarı ödenebilir |
| Mücevher ve nakit para | Sınırlı veya ayrı limitli | Değerli eşya beyanı gerekebilir |
Zorlama İzi Şartı Ne Anlama Gelir?
Konut sigortası hırsızlık dosyalarında en kritik kavram zorlama izidir. Zorlama izi, hırsızın eve kapı, pencere veya kilidi kırarak, zorlayarak ya da başka bir şekilde zor kullanarak girdiğini gösteren fiziksel kanıttır. Pek çok poliçede hırsızlık teminatı, bu tür bir zorlama izinin varlığına bağlıdır.
Örneğin kapıyı kilitlemeden çıktığın ve hırsızın açık kapıdan girdiği bir durumda, zorlama izi bulunmadığı için ödeme reddedilebilir. Aynı şekilde anahtarın kapı önündeki paspasın altında bırakılması da riskli bir davranıştır. Bu nedenle evden çıkarken kapı ve pencereleri kilitlemek, sigorta açısından da büyük önem taşır.
Anahtarla Girilen Hırsızlıklar Kapsamda mı?
Çalınan veya kopyalanan bir anahtarla eve girilmesi, zorlama izi bırakmadığı için standart poliçelerde kapsam dışı kalabilir. Bazı genişletilmiş poliçeler ise anahtarın kaybolması veya çalınması sonrası gerçekleşen hırsızlıkları belirli şartlarla karşılar. Anahtarını kaybettiğinde kilidi değiştirmek ve durumu sigorta şirketine bildirmek akıllıca bir önlemdir.
Değerli Eşyalar İçin Özel Limitler
Mücevher, saat, sanat eseri, koleksiyon ürünleri ve nakit para gibi değerli eşyalar, konut sigortası hırsızlık teminatında genellikle özel limitlere tabidir. Bu eşyalar ya belirli bir tutarla sınırlı tutulur ya da poliçeye ayrıca beyan edilmesi gerekir. Beyan edilmeyen değerli eşyalarda tazminat, standart limitin üzerine çıkmayabilir.
- Mücevher ve saatler için fatura veya ekspertiz belgesi sakla
- Sanat eserleri ve koleksiyonlar için değer tespiti yaptır
- Nakit para için poliçedeki limiti öğren
- Elektronik cihazların seri numaralarını kaydet
- Değerli eşyaların fotoğraflarını çekip arşivle
Bu belgeler, hasar anında eşyalarının varlığını ve değerini kanıtlamanın en güçlü yoludur. Özellikle aile yadigârı gibi faturası olmayan eşyalar için ekspertiz raporu almak, ileride yaşanabilecek anlaşmazlıkları önler.
Konut sigortası hırsızlık teminatın gerçekten yeterli mi?
Değerli eşya limitleri, zorlama izi şartı ve muafiyet gibi detayları tek başına incelemek zor olabilir. Sunay Yıldırım Sigorta uzmanları konut sigortası hırsızlık teminatını poliçende ücretsiz kontrol eder, ihtiyacına uygun en iyi teklifi birlikte belirleriz.
Hemen Teklif AlHırsızlık Sonrası Adım Adım Yapılacaklar
Evine hırsız girdiğini fark ettiğinde soğukkanlı kalmak ve doğru sırayla hareket etmek, hem güvenliğin hem de sigorta sürecin için çok önemlidir. Aşağıdaki adımlar, hasar dosyanın sorunsuz ilerlemesini sağlar.
- Eve girmeden önce güvenliğinden emin ol, gerekirse dışarıdan polisi ara
- Olay yerine dokunmadan polise veya jandarmaya haber ver
- Karakol tutanağının tutulmasını sağla ve bir kopyasını al
- Zorlama izlerinin ve dağınıklığın fotoğraflarını çek
- Çalınan eşyaların listesini hazırla
- Sigorta şirketine veya acentene hasar ihbarında bulun
- Eşyaların fatura ve belgelerini eksper incelemesi için hazırla
Karakol Tutanağı Neden Zorunlu?
Karakol tutanağı, hırsızlık olayının resmi kaydıdır ve sigorta şirketinin hasar dosyası için talep ettiği temel belgedir. Tutanakta olayın zamanı, zorlama izleri ve çalınan eşyalar kayıt altına alınır. Tutanak olmadan hırsızlık tazminatı ödenmesi genellikle mümkün değildir.
Örnek senaryo: Tatil dönüşü fark edilen hırsızlık
Gizem ve Ozan çifti bir haftalık tatilden döndüğünde dairelerinin balkon kapısının zorlandığını gördü. Eve girmeden polisi aradılar ve karakol tutanağı tutuldu. Çalınan dizüstü bilgisayar, televizyon ve bir miktar mücevher için faturalarını ve fotoğraflarını hazırladılar. Sunay Yıldırım Sigorta danışmanları hasar ihbarını aynı gün yaptı ve eksper süreci takip edildi. Poliçelerindeki hırsızlık teminatı sayesinde eşyaların bedeli ve balkon kapısının onarımı limitler dahilinde karşılandı.
Konut Sigortası Hırsızlık Tazminatı Nasıl Hesaplanır?
Tazminat hesaplamasında çalınan eşyaların değeri, poliçedeki eşya bedeli ve muafiyet uygulamaları dikkate alınır. Eşyalar poliçe şartlarına göre yeni değeri veya rayiç değeri üzerinden değerlendirilebilir. Bu ayrım, alacağın tazminatı doğrudan etkiler.
| Kavram | Açıklama | Tazminata Etkisi |
|---|---|---|
| Eşya bedeli | Poliçede beyan edilen toplam eşya değeri | Düşük beyan eksik sigorta doğurur |
| Yeni değer | Eşyanın bugünkü yeni fiyatı | Daha yüksek tazminat sağlar |
| Rayiç değer | Kullanım ve yaş düşülmüş değer | Eski eşyalarda tazminat düşer |
| Muafiyet | Hasarın sigortalıya kalan kısmı | Ödenecek tutardan düşülür |
| Değerli eşya limiti | Mücevher ve benzeri için üst sınır | Limit üstü kısım ödenmez |
Eksik Sigorta Riski
Poliçede eşya bedelini gerçek değerinden düşük beyan edersen, eksik sigorta durumu ortaya çıkar. Bu durumda tazminat, beyan edilen bedelin gerçek bedele oranına göre azaltılabilir. Bu nedenle eşya bedelini belirlerken evindeki tüm eşyaların güncel değerini hesaba katmalısın. Muafiyetin etkisini ise konut sigortası muafiyeti rehberimizde anlattık.
Kapı Kilit Hasarı ve Acil Çilingir Masrafları
Hırsızlık veya hırsızlık girişimi sonrasında evinin güvenliğini hemen yeniden sağlaman gerekir. Kırılan bir kapı ya da zorlanmış bir kilit, evini yeni bir hırsızlığa açık hale getirir. Bu nedenle pek çok konut sigortası poliçesi, kapı kilit hasarı onarımını ve acil çilingir hizmetini teminat kapsamında sunar.
Bazı poliçelerde konut asistans hizmeti de yer alır. Bu hizmet kapsamında çilingir, camcı ve marangoz gibi ustalar belirli limitler dahilinde evine yönlendirilir. Gece saatlerinde yaşanan bir olayda bu hizmet büyük rahatlık sağlar. Asistans hizmetinin limitlerini ve kaç kez kullanılabildiğini poliçe şartlarından öğrenmelisin.
- Kapı kilit hasarı onarımı hırsızlık teminatı içinde değerlendirilebilir
- Acil çilingir hizmeti konut asistans paketinde yer alabilir
- Kırılan camların geçici olarak kapatılması asistans kapsamında olabilir
- Kalıcı onarım için eksper onayı beklenmesi gerekebilir
Örneğin gece yarısı kapısı zorlanmış bir evde, kalıcı onarım için eksperi beklemek yerine önce geçici bir güvenlik önlemi alınır. Bu işlemin faturasını saklamak ve sigorta şirketini bilgilendirmek, masrafın daha sonra karşılanması için önemlidir.
Ev Eşyası Envanteri Nasıl Hazırlanır?
Hırsızlık sonrası en zor işlerden biri, neyin çalındığını ve değerini eksiksiz hatırlamaktır. Bu nedenle poliçeni yaptırırken evindeki önemli eşyaların bir envanterini hazırlamak, hasar anında işini büyük ölçüde kolaylaştırır. Envanter, eşya bedelini doğru belirlemene de yardımcı olur.
Envanter hazırlarken her odayı ayrı ayrı dolaşarak elektronik cihazları, mobilyaları, mücevherleri ve değerli koleksiyonları listeleyebilirsin. Her eşyanın yanına satın alma tarihini, yaklaşık değerini ve varsa seri numarasını yazmalısın. Odaların kısa bir videosunu çekmek de pratik ve etkili bir yöntemdir.
Bu listeyi yalnızca evde değil, bulut depolama gibi güvenli bir dijital ortamda da saklamalısın. Böylece hırsızlık veya yangın gibi durumlarda belgelerin de kaybolması riskini ortadan kaldırırsın. Envanterini yılda bir kez güncellemek, yeni aldığın eşyaların da kapsamda kalmasını sağlar.
Ev Eşyası Bedeli Ne Sıklıkla Güncellenmeli?
Fiyatların hızla değiştiği dönemlerde ev eşyası bedelini her poliçe yenilemesinde gözden geçirmek önemlidir. Yeni bir televizyon, bilgisayar veya mobilya aldıysan, bunu eşya bedeline eklemelisin. Aksi halde eksik sigorta nedeniyle tazminatın azalabilir. Yenileme sürecini konut sigortası yenileme rehberimizde anlattık.
Yazlık ve Boş Kalan Evlerde Hırsızlık Riski
Yılın büyük bölümünde boş kalan yazlıklar ve uzun süre kullanılmayan evler, hırsızlar için daha cazip hedeflerdir. Bu konutlarda olay genellikle günler veya haftalar sonra fark edilir. Bu gecikme hem delillerin kaybolmasına hem de hasar bildiriminin geç yapılmasına neden olabilir.
Bazı poliçelerde konutun belirli bir süreden uzun boş kalması durumunda hırsızlık teminatına ilişkin özel şartlar uygulanabilir. Örneğin evin düzenli aralıklarla kontrol edilmesi veya güvenlik önlemlerinin aktif tutulması istenebilir. Bu şartları bilmemek, hasar anında ödeme reddiyle karşılaşmana yol açabilir.
Yazlık sahiplerinin sezon dışında evlerini düzenli kontrol ettirmesi, değerli eşyaları evde bırakmaması ve alarm sistemi kullanması önerilir. Ayrıca site güvenliği bulunan yerlerde güvenlik görevlileriyle iletişimde kalmak, olası bir olayın erken fark edilmesini sağlar. Bu önlemler hem hırsızlık riskini hem de sigorta sürecindeki belirsizlikleri azaltır.
Kiracılar ve Ev Sahipleri İçin Hırsızlık Teminatı
Kiracıysan, ev sahibinin konut sigortası genellikle yalnızca binayı ve ev sahibine ait eşyaları kapsar. Senin eşyaların için kendi adına eşya sigortası veya konut sigortası yaptırman gerekir. Bu konuyu kiracılar için eşya sigortası rehberimizde ayrıntılı ele aldık.
Site ve apartmanlarda ise yönetimin yaptırdığı poliçeler genellikle ortak alanları kapsar. Bağımsız bölümlerdeki eşyalar bu poliçelerin kapsamına girmez. Site yönetimi poliçesinin sınırlarını site yönetimi poliçesi evini korur mu yazımızda anlattık.
Hırsızlık Riskini Azaltmak İçin Pratik Önlemler
Sigorta, kaybını telafi eder; ancak hırsızlığın yaşanmaması her zaman daha iyidir. Basit güvenlik önlemleri hem riski azaltır hem de bazı sigorta şirketlerinde prim avantajı sağlayabilir.
- Çelik kapı ve kaliteli kilit sistemi kullan
- Zemin kat ve balkon pencerelerine güvenlik önlemi al
- Alarm veya akıllı kamera sistemi kur
- Tatile çıkarken komşularına haber ver ve posta birikmesini önle
- Sosyal medyada tatil paylaşımlarını dönüşe bırak
- Yedek anahtarı kapı önünde saklama
Özellikle sonbahar ve kış aylarında havaların erken kararması, hırsızlık riskini artırır. Mevsim geçişlerinde evini ve aracını korumak için alabileceğin önlemleri sonbaharda ev ve aracını güvenceye almak rehberimizde bulabilirsin.
Alarm Sistemi Primi Düşürür mü?
Bazı sigorta şirketleri alarm, kamera veya güvenlik görevlisi bulunan konutlarda risk değerlendirmesini olumlu yapabilir ve prim indirimi sunabilir. Bu avantajdan yararlanmak için güvenlik sistemini poliçe başvurusunda beyan etmelisin. Ancak beyan ettiğin sistemin aktif ve çalışır durumda olması gerekir.
Konut Sigortası Hırsızlık Teminatı Seçerken Nelere Bakmalısın?
Poliçe seçerken yalnızca prime değil, hırsızlık teminatının ayrıntılarına da odaklanmalısın. Konut sigortası fiyatlarını etkileyen faktörleri konut sigortası fiyatları rehberimizde anlattık. Aşağıdaki kriterler, doğru poliçeyi seçmene yardımcı olur.
- Hırsızlık teminatının standart mı yoksa ek teminat mı olduğu
- Zorlama izi şartı ve anahtarla giriş durumu
- Değerli eşya ve nakit para limitleri
- Eşyaların yeni değer mi rayiç değer mi üzerinden ödendiği
- Muafiyet tutarı ve uygulama şekli
Mevzuat ve Yetkili Kurumlar
Konut sigortası, yangın sigortası genel şartları ve ilgili klozlar çerçevesinde sigorta şirketleri tarafından sunulur. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), sektörün denetimini yürütür. Türkiye Sigorta Birliği ise sektör uygulamalarının koordinasyonunu sağlar.
Hırsızlık teminatının kapsamı ve istisnaları poliçenin özel şartlarında açıkça yazmak zorundadır. Poliçeni imzalamadan önce bu maddeleri okumalı, anlamadığın noktaları danışmanına sormalısın. Bir anlaşmazlık yaşarsan önce sigorta şirketine başvurabilir, ardından Sigorta Tahkim Komisyonu yoluna gidebilirsin.
Konut sigortası hırsızlık teminatıyla evin güvende
Eşyalarını ve evini hırsızlık riskine karşı tam koruma altına almak için Sunay Yıldırım Sigorta yanında. Konut sigortası hırsızlık teminatı güçlü teklifleri dakikalar içinde karşılaştır; hızlı teklif, doğru poliçe ve hasar anında tam destekten yararlan.
Hemen Teklif AlSonuç: Konut Sigortası Hırsızlık Teminatında Bilinçli Seçim
Konut sigortası hırsızlık teminatı, evine zorla girilerek çalınan eşyalarını ve binana verilen zararları belirli şartlarla karşılar. Zorlama izi şartı, değerli eşya limitleri ve eşya bedelinin doğru beyanı bu korumanın etkinliğini belirler. Hırsızlık sonrasında karakol tutanağı ve doğru belgelerle hızlı hareket etmek, hasar sürecini kısaltır.
Sonuç olarak güçlü bir poliçe ve basit güvenlik önlemleri birlikte, evini ve eşyalarını en iyi şekilde korur. Sunay Yıldırım Sigorta'nın uzman danışmanları, ihtiyacına uygun kapsamı belirlemen ve hasar anında yanında olmak için hazır. Bir sonraki adım olarak hemen teklif al.
Konut Sigortası Hırsızlık Hakkında Sıkça Sorulan Sorular
Konut sigortası hırsızlık teminatı zorlama izi olmadan öder mi?
Pek çok poliçede hırsızlık teminatı zorlama izine bağlıdır. Açık kapıdan veya anahtarla girilen hırsızlıklar standart poliçelerde kapsam dışı kalabilir.
Konut sigortası hırsızlık teminatında nakit para ödenir mi?
Nakit para genellikle düşük bir limitle sınırlıdır veya kapsam dışındadır. Poliçendeki nakit para limitini önceden öğrenmelisin.
Karakol tutanağı olmadan hasar başvurusu yapılabilir mi?
Hırsızlık hasarlarında karakol tutanağı temel belgedir. Tutanak olmadan tazminat ödenmesi genellikle mümkün değildir.
Faturası olmayan eşyalar için tazminat alabilir miyim?
Fatura olmasa bile fotoğraf, garanti belgesi veya ekspertiz raporu gibi belgelerle eşyanın varlığını kanıtlayabilirsin. Değerli eşyalar için önceden belge hazırlamak önerilir.
Kiracıyım, ev sahibinin poliçesi eşyalarımı korur mu?
Genellikle hayır. Ev sahibinin poliçesi binayı ve kendi eşyalarını kapsar. Kendi eşyaların için ayrı bir poliçe yaptırmalısın.
Hırsızlık girişiminde eşya çalınmazsa kapı hasarı ödenir mi?
Pek çok poliçe, hırsızlık girişimi sırasında kapı, pencere ve kilitte oluşan hasarları eşya çalınmasa bile karşılar. Poliçe şartlarını kontrol etmelisin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Konut Sigortası Hırsızlık Teminatı: Neler Ödenir?” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.