

Şarj Kablosu Teminatı: Elektrikli Araç Kaskosunda Koruma
Şarj kablosu teminatı, elektrikli aracının taşınabilir kablosunu ve evdeki wallbox şarj ünitesini çalınma, yangın ve elektriksel hasara karşı korur. Standart kaskoda olup olmadığını, ek teminat olarak nasıl eklendiğini ve poliçede hangi istisnalara bakman gerektiğini bu rehberde bulacaksın.
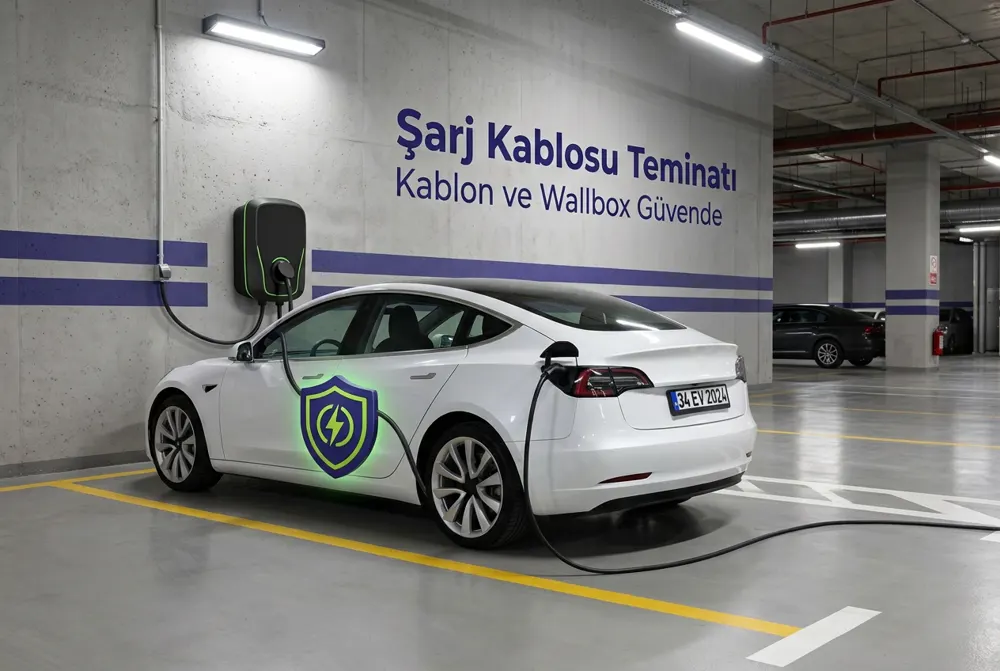
Şarj Kablosu Teminatı Nedir, Kaskoya Nasıl Eklenir?
Şarj kablosu teminatı, elektrikli aracının en çok kullanılan ama en az düşünülen parçasını güvence altına alır. Sabah aracına indiğinde kablonun kesilip götürüldüğünü görmek can sıkıcı bir deneyimdir. Evdeki duvar tipi şarj cihazının bir voltaj dalgalanmasıyla yanması da aynı derecede moral bozar. Üstelik bu ekipmanların yenilenmesi, çoğu sürücünün tahmin ettiğinden daha yüksek bir maliyet çıkarır.
Pek çok elektrikli araç sahibi kaskosunun bu parçaları otomatik olarak koruduğunu düşünür. Oysa durum poliçeden poliçeye değişir ve küçük bir istisna maddesi tazminatı tamamen engelleyebilir. Sunay Yıldırım Sigorta olarak her gün bu soruyu yanıtlıyor, müşterilerimizin poliçelerini birlikte satır satır okuyoruz. Bu nedenle konuyu en sade haliyle anlatmak istedik.
Bu yazıda şunları öğreneceksin:
- Şarj kablosu ve wallbox ekipmanının standart kaskoda yer alıp almadığı
- Ek teminat olarak nasıl eklendiği ve fiyatı neyin belirlediği
- Poliçede limit, muafiyet ve istisnaları nasıl okuyacağın
- Hırsızlık, yangın ve elektriksel hasar sonrası izlemen gereken adımlar
- TSB'nin elektrikli araçlara özel teminat önerilerinin sana etkisi
Şarj Kablosu Teminatı Tam Olarak Neyi Korur?
Bu teminat, elektrikli aracını şarj etmek için kullandığın ekipmanı sigorta güvencesine alır. Kapsam genellikle iki ana gruptan oluşur. Birincisi araçla birlikte gelen taşınabilir şarj kablosudur. İkincisi ise evinin veya iş yerinin duvarına monte edilen sabit şarj ünitesidir.
Taşınabilir kablo, bagajda veya aracın ön saklama bölmesinde durur ve çoğu zaman aracın aksesuarı sayılır. Wallbox ise binaya sabitlenir; bu yüzden bazı şirketler onu araç kaskosu yerine konut veya iş yeri poliçesinin konusu olarak görür. Öte yandan son dönemde sunulan elektrikli araç kaskosu paketleri bu iki ekipmanı tek çatı altında toplamaya başladı.
Taşınabilir Şarj Kablosu ve Mobil Adaptörler
Taşınabilir kablo, halka açık istasyonlarda veya evdeki prizde kullandığın ekipmandır. Hafif ve değerli bakır içerdiği için hırsızların ilk hedeflerinden biridir. Örneğin istasyonda şarj sırasında kablonun kesilmesi, en sık bildirilen hasar tiplerinden biridir. Bu nedenle kablonun poliçede açıkça tanımlanıp tanımlanmadığını mutlaka kontrol etmelisin.
Wallbox ve Duvar Tipi Şarj Ünitesi
Wallbox, evde daha hızlı ve güvenli şarj sağlayan sabit bir cihazdır. Elektrik tesisatına bağlı olduğu için yangın, aşırı gerilim ve kısa devre risklerine açıktır. Açık otoparkta veya site garajında duruyorsa çalınma ve kasıtlı zarar riski de artar. Şarj ünitesi için teminat alırken montaj yerini ve cihazın sabitlenme şeklini sigortacına bildirmen gerekir.
Standart Kasko Şarj Kablosunu Karşılar mı?
Kısa cevap şu: şirkete ve poliçe tipine göre değişir. Genişletilmiş kasko poliçelerinin bir kısmı, araçla birlikte fabrikadan çıkan standart aksesuarları kapsama alır. Taşınabilir kablo bu aksesuarlar arasında sayılabilir. Ancak kablonun araç dışında, örneğin evde veya iş yerinde çalınması çoğu zaman kapsam dışında kalır.
Wallbox tarafında tablo daha nettir. Standart kasko yalnızca aracı ve araca bağlı parçaları korur; binaya monte edilen bir cihaz genellikle bu tanıma girmez. Bu nedenle ayrı bir şarj kablosu teminatı almadıysan wallbox hasarı için konut poliçene bakman gerekebilir.
| Ekipman / Risk | Standart Kasko | Şarj Kablosu Teminatı (Ek Teminat) |
|---|---|---|
| Araç içindeyken kablo hırsızlığı | Genellikle aksesuar olarak kapsamda olabilir | Açıkça tanımlanır |
| Şarj sırasında istasyonda kablo kesilmesi | Şirkete göre değişir | Çoğu pakette kapsamda |
| Evdeki wallbox cihazının çalınması | Genellikle kapsam dışı | Pakete göre kapsamda |
| Şarj ünitesinde yangın veya kısa devre | Genellikle kapsam dışı | Pakete göre kapsamda |
| Aşırı gerilimle batarya ve kablo hasarı | Poliçe şartlarına bağlı | Limit dahilinde değerlendirilir |
Şarj Kablosu Teminatı Hangi Riskleri Kapsar?
Teminat kapsamı sigorta şirketinin paketine göre şekillenir. Yine de piyasadaki elektrikli araç paketlerinde öne çıkan riskler benzer bir çerçevede toplanır. Aşağıdaki başlıklar, poliçeni incelerken araman gereken temel riskleri gösterir.
Hırsızlık Teminatı ve Kablo Çalınması
Kablo hırsızlığı, elektrikli araç sahiplerinin en sık yaşadığı sorundur. Hırsızlık teminatı klasik kaskoda aracın tamamını veya parçalarını hedef alır. Kablo için ise poliçenin "aksesuar" veya "şarj ekipmanı" tanımına bakmak gerekir. Bazı şirketler kilitli ve görünür yerde olmayan kabloyu korurken, açıkta bırakılanı kapsam dışı tutabilir.
Yangın, Kısa Devre ve Aşırı Gerilim
Şarj sırasında tesisattan gelen bir voltaj dalgalanması, hem şarj ünitesini hem de araç tarafındaki bileşenleri etkileyebilir. Yangın riski ise özellikle eski veya yetersiz tesisatlı binalarda önem kazanır. Örneğin sigorta panosu uygun olmayan bir evde uzun süreli şarj, kabloda ısınmaya yol açabilir. Bu tür elektriksel hasarlar, poliçede açıkça yazılı değilse tartışma konusu olur.
Kasıtlı Zarar ve Vandalizm
Açık otoparktaki wallbox cihazlarına veya istasyondaki bağlantı ucuna yönelik kötü niyetli zararlar da giderek artıyor. Genişletilmiş kaskolarda "kötü niyetli hareketler" teminatı bulunur, ancak bu genellikle aracı kapsar. Şarj ünitesine yönelik zararlar için ayrı bir tanım gerekebilir. Bu nedenle poliçendeki terör, grev ve kötü niyetli hareket maddelerini birlikte okumalısın.
Ek Teminat Olarak Şarj Kablosu Teminatı Nasıl Eklenir?
Poliçende bu koruma yoksa endişelenmene gerek yok. Pek çok şirket, elektrikli araç kaskosu için ek teminat seçenekleri sunuyor. Ekleme işlemi poliçe başlangıcında yapılabileceği gibi, bazı şirketlerde poliçe süresi içinde zeyilname ile de yapılabilir. Aşağıdaki adımlar süreci senin için netleştirir.
- Mevcut poliçeni oku: "Aksesuar", "şarj ekipmanı" ve "elektriksel hasar" ifadelerini ara; kablonun zaten kapsamda olup olmadığını gör.
- Ekipman bilgilerini hazırla: Kablonun ve wallbox cihazının marka, model, seri numarası ve fatura bilgilerini topla.
- Montaj yerini bildir: Şarj ünitesinin kapalı garajda mı, açık otoparkta mı, site ortak alanında mı olduğunu belirt.
- Sigortacınla görüş: Farklı şirketlerin ek teminat seçeneklerini, limitlerini ve muafiyetlerini karşılaştırmasını iste.
- Zeyilname veya yeni poliçe al: Seçtiğin teminatın poliçe belgesinde açıkça yazıldığını kontrol et.
- Belgeleri sakla: Fatura, montaj belgesi ve fotoğrafları hasar anında hızlıca sunabileceğin bir yerde tut.
Teminatı eklerken prim farkı, şirketin risk değerlendirmesine ve seçtiğin limite göre değişir. Belirli bir rakam vermek yanıltıcı olur. Doğru karşılaştırma için birden fazla şirketten teklif almak en sağlıklı yoldur.
Kablonu ve wallbox cihazını korumasız bırakma
Poliçende şarj kablosu teminatı var mı, yoksa hangi şirketin paketi sana daha uygun? Uzman ekibimiz poliçeni birlikte okur, farklı şirketlerin elektrikli araç kaskosu seçeneklerini karşılaştırır ve hasar anında yanında olur. Birkaç dakika içinde en uygun teklifi al.
Poliçede Limit ve İstisnaları Nasıl Okursun?
Teminatın poliçede yazması tek başına yeterli değildir. Asıl belirleyici olan limit, muafiyet ve istisna maddeleridir. Bu üç unsuru anlamadan imza atarsan hasar anında sürprizle karşılaşabilirsin. Aşağıdaki tablo, dikkat etmen gereken noktaları özetler.
| Poliçe Maddesi | Ne Anlama Gelir? | Wallbox ve Kablo İçin Kontrol Sorusu |
|---|---|---|
| Teminat limiti | Şirketin ödeyeceği azami tutar | Limit, ekipmanın yenileme bedelini karşılıyor mu? |
| Muafiyet | Hasarın senin üstlendiğin kısmı | Küçük tutarlı kablo hasarında ödeme yapılıyor mu? |
| Olay başı / yıllık sınır | Bir yılda kaç hasarın ödeneceği | İkinci bir çalınmada teminat devam ediyor mu? |
| Konum şartı | Ekipmanın bulunması gereken yer | Açık otoparktaki şarj ünitesi kapsamda mı? |
| Montaj şartı | Yetkili kurulum zorunluluğu | Wallbox yetkili elektrikçi tarafından mı kuruldu? |
Şarj Kablosu Teminatında Sık Görülen İstisnalar
İstisnalar, tazminat taleplerinin reddedilmesinin en yaygın nedenidir. Şirkete göre değişmekle birlikte aşağıdaki durumlar sıkça kapsam dışında bırakılır:
- Doğal aşınma, yıpranma ve zamanla oluşan kablo kırılmaları
- Üretici talimatlarına aykırı kullanım veya onaysız adaptör kullanımı
- Yetkisiz kişilerce yapılan wallbox montajı ve tesisat değişiklikleri
- Kablonun kilitsiz araçta veya açıkta bırakılması
- Garanti kapsamındaki üretim hataları
- Delil bırakmayan kayıplar ve kolluk kaydı bulunmayan hırsızlıklar
Örnek senaryo: Site otoparkında wallbox hasarı
Elif, elektrikli aracını sitenin açık otoparkındaki duvar tipi şarj cihazıyla şarj ediyor. Bir gece fırtına sırasında şebekede ani gerilim oluşuyor ve cihaz kullanılamaz hale geliyor. Elif'in kaskosunda yalnızca araç aksesuarlarını kapsayan standart bir madde bulunuyor. Wallbox binaya monte olduğu için şirket bu hasarı araç kaskosu kapsamında değerlendirmiyor.
Aynı durumda şarj ünitesini ve aşırı gerilim riskini açıkça kapsayan bir ek teminat olsaydı, süreç farklı işlerdi. Limit ve muafiyet dahilinde cihazın onarım veya yenileme bedeli değerlendirmeye alınırdı. Elif'in yaşadığı bu durum, poliçe okumanın neden önemli olduğunu açıkça gösteriyor.
Batarya, Wallbox ve Kablo: Hangi Poliçe Neyi Korur?
Elektrikli araç sahipleri için koruma tek bir poliçeyle sınırlı değildir. Batarya aracın en değerli parçasıdır ve kasko kapsamındaki hasarlarda araçla birlikte değerlendirilir. Şarj ekipmanı ise hem kasko hem de konut poliçesinin sınırında durur. Bu nedenle poliçelerin birbirini nasıl tamamladığını bilmek gerekir.
Örneğin evdeki wallbox cihazı, konut sigortanın "sabit tesisat" veya "elektronik cihaz" teminatlarından biriyle korunabilir. Taşınabilir kablo ise araçla ilişkili olduğu için kasko tarafına daha yakındır. Öte yandan iki poliçe aynı hasarı kapsıyorsa, şirketler arasında paylaşım kuralları devreye girebilir. Bu ayrıntıyı sigortacına sorman, çift prim ödemeni engeller.
Batarya tarafında da benzer bir dikkat gerekir. Şarj sırasında oluşan bir elektriksel arıza batarya yönetim sistemine zarar verebilir. Bazı şirketler bu hasarı araç kaskosu içinde, bazıları ise ek bir batarya teminatıyla değerlendirir. TSB'nin Şarj Kablosu Teminatı Önerisi Seni Nasıl Etkiler?
Türkiye Sigorta Birliği, elektrikli araçların yaygınlaşmasıyla birlikte bu araçlara özel teminatların poliçelere eklenmesini gündeme taşıdı. Öneriler arasında şarj kablosu ve şarj ünitesi gibi ekipmanların açıkça tanımlanması yer alıyor. Sektördeki şirketler de buna paralel olarak elektrikli araç kaskosu paketlerini geliştiriyor.
Sonuç olarak mevcut poliçeni bugün kontrol etmek, gelecekteki düzenlemeleri beklemekten daha güvenlidir. Kablonu ve şarj cihazını şimdiden korumak, olası bir hasarda seni ciddi bir masraftan kurtarır. Sunay Yıldırım Sigorta ekibi, bu değişiklikleri yakından takip ederek poliçeni güncel tutmana yardımcı olur.
Hasar Anında Şarj Kablosu Teminatını Nasıl Kullanırsın?
Hasar yaşadığında ilk saatlerde attığın adımlar, tazminat sürecinin hızını belirler. Kablo çalınması, wallbox yangını veya elektriksel arıza fark etmeksizin belgeleri eksiksiz toplamak gerekir. Aşağıdaki maddeler temel bir yol haritası sunar.
- Hırsızlık varsa en yakın kolluk birimine başvur ve tutanak al.
- Hasarlı ekipmanın ve çevrenin fotoğraflarını çek.
- Yangın veya aşırı gerilim durumunda elektrik dağıtım şirketinden kesinti kaydı iste.
- Sigorta şirketine veya acentene poliçede belirtilen süre içinde ihbarda bulun.
- Ekipman faturasını, montaj belgesini ve seri numarasını hazırla.
- Eksper incelemesi bitmeden hasarlı cihazı atma veya onarma.
Eksper raporu ve belgeler tamamlandığında şirket, limit ve muafiyet çerçevesinde değerlendirme yapar. Bu süreçte acentenin desteği çok değerlidir. Sunay Yıldırım Sigorta olarak hasar anında dosyanı takip ediyor, eksik belge nedeniyle zaman kaybetmeni önlüyoruz.
Doğru Elektrikli Araç Kaskosu Nasıl Seçilir?
Doğru poliçe, yalnızca fiyatla değil kapsamın derinliğiyle ölçülür. Elektrikli araç kaskosu seçerken şarj ekipmanını, bataryayı ve yol yardımını birlikte düşünmelisin. Örneğin batarya bittiğinde çekici hizmeti veya mobil şarj desteği sunan paketler günlük kullanımda büyük kolaylık sağlar.
Ayrıca kullanım alışkanlığın da seçimi etkiler. Evde kapalı garajın varsa wallbox riski daha düşüktür. Sık sık halka açık istasyon kullanıyorsan kablo hırsızlığı ve kasıtlı zarar riski öne çıkar. Bu nedenle sigortacına şarj alışkanlıklarını açıkça anlatman, sana en uygun ek teminat kombinasyonunu bulmayı kolaylaştırır.
Poliçeyi karşılaştırırken yalnızca prime bakmak yanıltıcı olabilir. Düşük primli bir paket, kablo için çok düşük bir limit veya yüksek bir muafiyet içerebilir. Bu yüzden teklifleri aynı kapsam üzerinden karşılaştırmak gerekir. Tecrübeli bir acente, bu karşılaştırmayı senin yerine şeffaf biçimde yapar.
Sıkça Sorulan Sorular
Şarj kablosu teminatı her kaskoda otomatik olarak var mı?
Hayır, bu durum şirkete ve poliçe tipine göre değişir. Bazı genişletilmiş poliçeler kabloyu aksesuar olarak korurken, bazılarında ayrı bir ek teminat gerekir. Poliçendeki aksesuar ve şarj ekipmanı tanımlarını kontrol etmelisin.
Evdeki wallbox cihazı kaskodan mı konut sigortasından mı karşılanır?
Wallbox binaya sabitlendiği için çoğu zaman konut veya iş yeri poliçesinin konusu sayılır. Ancak bazı elektrikli araç paketleri şarj ünitesini de kapsama alır. İki poliçeyi birlikte inceleyip boşluk veya çakışma olup olmadığını belirlemek gerekir.
Şarj kablosu teminatı istasyonda yaşanan hırsızlığı kapsar mı?
Pek çok pakette halka açık istasyonda şarj sırasında yaşanan çalınma kapsama alınır. Yine de bazı şirketler kolluk tutanağı ve belirli güvenlik şartları arar. Hırsızlık teminatının koşullarını poliçe metninden okumalısın.
Ek teminat primi ne kadar tutar?
Prim; seçilen limite, muafiyete, montaj yerine ve şirketin risk değerlendirmesine göre değişir. Sabit bir rakam vermek doğru olmaz. En sağlıklı yol, aynı kapsam için farklı şirketlerden teklif alıp karşılaştırmaktır.
Aşırı gerilim bataryaya zarar verirse ne olur?
Batarya hasarı genellikle araç kaskosu kapsamında değerlendirilir, ancak elektriksel hasar maddeleri şirkete göre farklılık gösterir. Hasarın nedeni eksper raporuyla belirlenir. Poliçende elektriksel arıza ve batarya maddelerini birlikte kontrol etmelisin.
Poliçe süresi içinde teminat eklenebilir mi?
Birçok şirket zeyilname ile poliçe süresi içinde ek teminat eklenmesine izin verir. Bu durumda kalan süreye göre prim farkı hesaplanır. Ekleme sonrası yeni kapsamın belgede açıkça yazdığını mutlaka kontrol et.
Sonuç: Şarj Kablosu Teminatı ile Tam Koruma
Elektrikli aracın kadar onu besleyen ekipman da korunmayı hak eder. Şarj kablosu teminatı, kablonun çalınması, wallbox yangını veya aşırı gerilim gibi durumlarda seni beklenmedik masraflardan korur. Standart kasko bu riskleri her zaman karşılamaz; kapsam şirkete ve poliçeye göre değişir. Bu nedenle poliçeni bugün okuman, limit ve istisnaları netleştirmen gerekir.
TSB'nin elektrikli araçlara özel teminat önerileri, ileride tanımları daha netleştirebilir. Ancak beklemek yerine şimdiden doğru kapsamı seçmek en akıllıca adımdır. Sunay Yıldırım Sigorta'nın uzman danışmanları, farklı şirketlerin paketlerini senin için karşılaştırır ve hasar anında yanında olur. Bir sonraki adım olarak poliçeni bizimle paylaş, eksik noktaları birlikte belirleyelim.
Şarj kablosu teminatını poliçene eklemek için hemen başla
Hızlı teklif, doğru poliçe seçimi ve hasar anında tam destek için Sunay Yıldırım Sigorta yanında. Kablonu, şarj ünitesini ve aracını birlikte koruyan paketi birlikte bulalım. Hemen teklif al, farkı gör.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Elektrikli Araç Kaskosu rehberi — Sunay Yıldırım Sigorta
“Şarj Kablosu Teminatı: Elektrikli Araç Kaskosunda Koruma” yazısı, elektrikli araç kaskosu başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.