Seyahat Sağlık Sigortası Fiyatları 2026: Neye Göre Değişir?
Seyahat sağlık sigortası fiyatları seyahat süresi, gidilecek bölge, yaş grubu, teminat limiti ve ek teminatlara göre şekillenir. Bu rehberde Schengen vizesi şartlarını, tek seferlik ve yıllık poliçe farkını, konsolosluk kontrol listesini ve en uygun teklifi alma adımlarını bulacaksın.
Seyahat Sağlık Sigortası Fiyatları ve Primi Belirleyenler
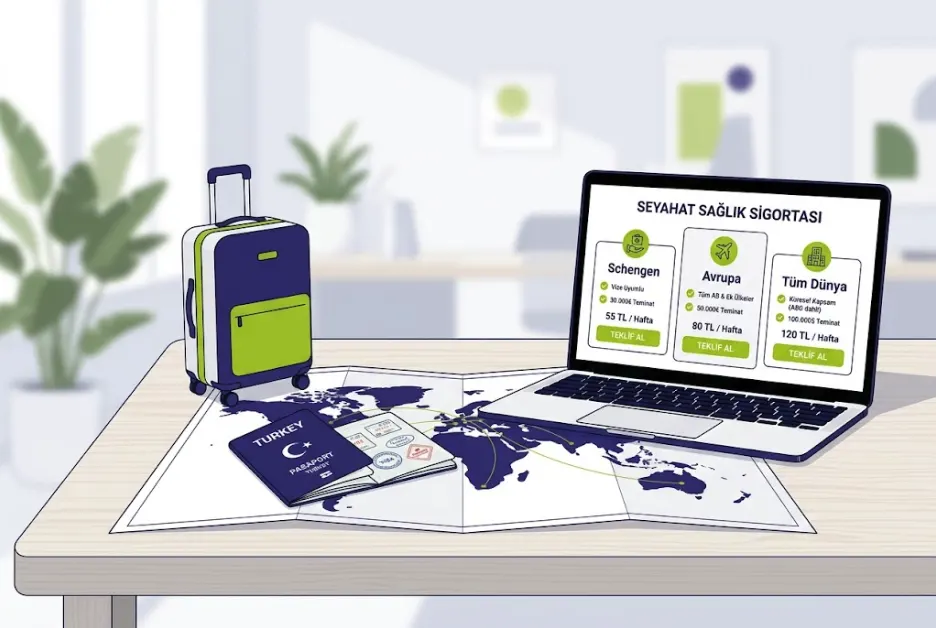
Seyahat sağlık sigortası fiyatları, yurt dışı planı yapan herkesin ilk merak ettiği konuların başında geliyor. Bileti aldın, oteli ayırdın, vize randevusu da yaklaşıyor. Tam bu noktada aynı poliçe için neden birbirinden farklı rakamlar gördüğünü sorgulaman çok doğal. Aslında fiyat farkının arkasında rastgele bir hesap yok; seyahat süresi, gideceğin bölge, yaşın ve seçtiğin teminatlar primi doğrudan belirliyor.
Sunay Yıldırım Sigorta olarak her yıl yüzlerce vize başvurusunda danışanlarımıza poliçe seçiminde eşlik ediyoruz. Bu deneyim bize şunu gösterdi: Fiyatı belirleyen kalemleri bilen kişi hem daha az öder hem de konsoloslukta sorun yaşamaz. Bu nedenle bu rehberi, fiyatı etkileyen her faktörü sade bir dille açıklamak için hazırladık.
Bu yazıda şunları öğreneceksin:
- Primi yükselten ve düşüren temel faktörleri
- Schengen vizesi için aranan 30.000 euro teminat şartını
- Tek seferlik poliçe ile yıllık seyahat sigortası arasındaki farkı
- Konsolosluk başvurusu öncesi poliçede kontrol edilmesi gerekenleri
- En uygun teklifi adım adım nasıl alacağını
Seyahat Sağlık Sigortası Fiyatları Neye Göre Belirlenir?
Seyahat sağlık sigortası, yurt dışında yaşanabilecek ani hastalık ve kaza durumlarında tedavi masraflarını karşılayan bir poliçedir. Sigorta şirketleri primi hesaplarken risk düzeyine bakar. Risk ne kadar yüksekse prim de o kadar artar. Örneğin sağlık harcamalarının pahalı olduğu bir ülkeye uzun süreli gidiş, kısa bir Avrupa turuna göre daha yüksek prim doğurur.
Genel olarak seyahat sağlık sigortası fiyatları beş ana kalem üzerinden şekillenir. Bunlar seyahat süresi, bölge, yaş grubu, teminat limiti ve ek teminatlardır. Öte yandan poliçenin tek seferlik mi yoksa yıllık çoklu giriş mi olduğu da hesabı değiştirir. Aşağıda her bir faktörü ayrı ayrı ele alıyoruz.
Seyahat Süresi Primi Nasıl Etkiler?
Seyahat süresi, primi etkileyen en belirgin faktördür. Poliçe, yurt dışında kalacağın her gün için risk taşır. Bu nedenle 7 günlük bir şehir turu ile 90 günlük bir iş seyahati aynı fiyatta olmaz. Sigorta şirketleri genellikle gün aralıklarına göre kademeli fiyat tablosu kullanır.
Burada dikkat etmen gereken nokta, poliçe süresinin vize süresiyle uyumlu olmasıdır. Konsolosluk, seyahat süresi boyunca kesintisiz teminat görmek ister. Dönüş tarihin belirsizse birkaç günlük pay bırakmak mantıklı olur. Böylece uçuş gecikmesi gibi durumlarda teminatsız kalmazsın.
Yaş Grubuna Göre Seyahat Sağlık Sigortası Fiyatları
Yaş grubu, prim hesabında ikinci büyük belirleyicidir. Yaş ilerledikçe sağlık hizmeti kullanma olasılığı arttığı için prim de yükselir. Çocuklar ve genç yetişkinler genellikle en uygun fiyat bandında yer alır. İleri yaş grubunda ise bazı şirketler ek sağlık beyanı isteyebilir veya üst yaş sınırı uygulayabilir.
Örneğin aynı rotaya giden bir aile için ebeveynlerin ve büyükanne ile büyükbabanın primleri farklı hesaplanır. 65 yaş üstü yolcular için şartları ayrıntılı görmek istersen 65 yaş üstü seyahat sigortası şartları ve fiyatları rehberimize göz atabilirsin. Her yaş grubu için limitleri önceden kontrol etmek sürprizleri önler.
Teminat Limiti ve Muafiyet
Teminat limiti, sigorta şirketinin tek bir olayda veya poliçe süresince ödeyeceği azami tutardır. Limit yükseldikçe prim de artar. Muafiyet (hasarın bir kısmını senin karşılaman) ise primi düşüren bir unsurdur. Muafiyetsiz poliçeler daha rahat bir hasar süreci sunar ama genellikle daha pahalıdır.
Schengen ülkeleri için asgari 30.000 euro teminat şartı aranır. Bazı yolcular bu tutarı yeterli bulurken, uzun süreli veya maceralı seyahatlerde daha yüksek limit tercih edilir. Konuyu detaylı incelemek için Schengen vizesi seyahat sigortası teminatı kaç euro yazımızı okuyabilirsin.
Seyahat Amacı: Turistik, İş veya Eğitim
Seyahat amacı da primi dolaylı olarak etkiler. Turistik bir yurt dışı seyahat ile birkaç aylık eğitim programı aynı risk profiline sahip değildir. Öğrenciler, uzun kalış nedeniyle genellikle farklı paketlere yönlendirilir. İş seyahatlerinde ise sık giriş çıkış yapıldığı için yıllık seyahat sigortası öne çıkar.
Örneğin Erasmus programıyla bir dönem yurt dışında kalacak bir öğrenci, standart turist poliçesi yerine eğitim odaklı bir çözüm aramalıdır. Bu durumda seyahat sağlık sigortası ücreti, süre uzadığı için doğal olarak yükselir. Ancak günlük maliyete bölündüğünde uzun süreli poliçeler çoğu zaman daha makul kalır. Seyahat sağlık sigortası primini bu gözle değerlendirmek, bütçeni doğru planlamanı kolaylaştırır.
Poliçeyi Ne Zaman Aldığın Fark Eder mi?
Poliçeyi erken ya da son gün almak temel primi genellikle değiştirmez. Ancak erken almak sana önemli avantajlar sağlar. Vize randevusundan önce poliçen hazır olur, belge eksikliği riski ortadan kalkar. Ayrıca vize reddi güvencesi gibi ek teminatlardan yararlanmak için poliçeyi başvurudan önce düzenletmek gerekir.
Son dakikaya kalan yolcular ise çoğu zaman teklifleri karşılaştırmaya vakit bulamaz. Bu da ihtiyaçtan fazla teminata ya da eksik kapsama yol açabilir. Bu nedenle seyahat sağlık sigortası fiyatlarını en az bir iki hafta önceden incelemeni öneririz. Böylece seyahat sigortası fiyatı ile kapsamı arasında sakin bir karşılaştırma yapabilirsin.
Bölgeye Göre Seyahat Sağlık Sigortası Fiyatları Karşılaştırması
Gideceğin coğrafya, primi en çok değiştiren kalemlerden biridir. Sigorta şirketleri genellikle kapsamı Schengen, Avrupa ve tüm dünya olarak ayırır. Tüm dünya kapsamı da kendi içinde ABD ve Kanada dahil ya da hariç olarak ikiye bölünür. Bunun nedeni, bu iki ülkede tedavi masraflarının ortalamanın çok üzerinde seyretmesidir.
| Kapsam Bölgesi | Kimler İçin Uygun? | Göreli Prim Seviyesi |
|---|---|---|
| Schengen bölgesi | Schengen vizesi başvurusu yapanlar | En düşük bant |
| Tüm Avrupa | Schengen dışı Avrupa ülkelerini de gezecekler | Düşük–orta |
| Tüm dünya (ABD-Kanada hariç) | Asya, Afrika, Latin Amerika rotaları | Orta |
| Tüm dünya (ABD-Kanada dahil) | Kuzey Amerika seyahati planlayanlar | En yüksek bant |
Tablodaki seviyeler kesin rakam değil, bölgeler arasındaki göreli farkı gösterir. Güncel primler şirkete, tarihe ve kur hareketine göre değişir. Bu nedenle net bir tutar görmek için kişisel teklif almak en doğru yoldur. Sektöre ilişkin genel verileri Türkiye Sigorta Birliği (TSB) resmi sitesi üzerinden takip edebilirsin.
Tüm Dünya Kapsamı ve Seyahat Sağlık Sigortası Fiyatları
Tüm dünya kapsamı, birden fazla kıtayı gezecek yolcular için pratik bir çözümdür. Ancak ABD veya Kanada rotada yoksa "hariç" seçeneğini işaretlemek primi belirgin biçimde düşürür. Birçok yolcu bu ayrımı bilmediği için gereksiz yere yüksek ödeme yapıyor. Rotanı netleştirmeden tüm dünya kapsamı seçmek bu yüzden çoğu zaman gereksiz bir masraftır.
Öte yandan aktarmalı uçuşlarda dikkatli olmalısın. Örneğin Güney Amerika'ya giderken ABD'de birkaç gün konaklayacaksan, "dahil" seçeneği gerekir. Havalimanında yalnızca transit geçiş ise poliçe şartlarına göre farklı değerlendirilebilir. Bu detayı teklif aşamasında danışmanına mutlaka sor.
Ek Teminatlar Primi Nasıl Değiştirir?
Temel poliçe, yurt dışında ani hastalık ve kaza kaynaklı tedavi masraflarını kapsar. Bunun üzerine eklenen her teminat, primi bir miktar artırır. Ancak doğru ek teminat, küçük bir fark karşılığında büyük bir kaybı önleyebilir. Hangi teminatın sana gerçekten lazım olduğunu seyahat planına göre seçmelisin.
Vize Reddi Güvencesi
Vize reddi güvencesi, başvurun reddedilirse poliçe priminin iadesini veya belirli masrafların karşılanmasını sağlayan bir ek teminattır. Şartları şirketten şirkete değişir. Bazı poliçelerde ret belgesinin belirli süre içinde iletilmesi istenir. Vize reddi güvencesi seçmeden önce iade oranını ve belge şartlarını oku.
Bagaj, Uçuş İptali ve Kış Sporları
Bagaj kaybı teminatı, kayıp veya hasarlı bavullar için belirli limitlere kadar ödeme yapar. Uçuş iptali teminatı ise erken rezervasyon yapanlar için anlamlıdır. Konuyu genişletmek istersen erken rezervasyon ve uçuş iptal kapsamı rehberimizi inceleyebilirsin. Kayak veya snowboard planlıyorsan kış sporları teminatı şarttır, çünkü standart poliçeler bu riskleri çoğu zaman dışarıda bırakır.
| Ek Teminat | Ne Zaman Gerekli? | Prime Etkisi |
|---|---|---|
| Vize reddi güvencesi | Poliçeyi randevudan önce aldıysan | Düşük–orta artış |
| Bagaj kaybı ve gecikmesi | Aktarmalı uçuşlar, değerli eşya | Düşük artış |
| Uçuş ve seyahat iptali | Erken rezervasyon, iadesiz bilet | Orta artış |
| Kış sporları | Kayak, snowboard tatilleri | Orta–yüksek artış |
Seyahat sağlık sigortası fiyatları arasında kaybolmana gerek yok. Sunay Yıldırım Sigorta uzmanları rotana, yaşına ve seyahat süresine göre anlaşmalı şirketlerden teklifleri karşılaştırır. Hızlı teklif al, doğru poliçeyi seç, hasar anında da yanında olalım.
Seyahat Sağlık Sigortası Fiyatları: Tek Seferlik mi, Yıllık mı?
Tek seferlik poliçe, belirli bir gidiş ve dönüş tarihini kapsar. Yıllık seyahat sigortası ise bir yıl içinde yapacağın çok sayıda yurt dışı seyahat için geçerlidir. Yılda bir kez yurt dışına çıkıyorsan tek seferlik poliçe genellikle daha ekonomiktir. Sık seyahat edenler için ise yıllık seyahat sigortası toplam maliyeti düşürebilir.
Yıllık çoklu giriş poliçelerinde dikkat etmen gereken bir detay var. Bu poliçelerde her bir seyahatin azami süresi sınırlıdır.
| Özellik | Tek Seferlik Poliçe | Yıllık Seyahat Sigortası |
|---|---|---|
| Geçerlilik | Tek bir yurt dışı seyahat | Bir yıl boyunca çoklu giriş |
| Kime uygun? | Yılda bir iki tatil yapanlar | İş insanları, sık seyahat edenler |
| Seyahat süresi sınırı | Poliçede yazan tarihler | Her seyahat için azami gün |
| Çok girişli vize | Her seyahatte yeni poliçe | Tek poliçeyle pratik çözüm |
Örnek senaryo: Ankara'da çalışan Elif, yılda dört kez Almanya ve Hollanda'ya iş seyahati yapıyor. Her seyahat için ayrı poliçe aldığında hem zaman kaybediyor hem de toplam primi yükseliyordu. Danışmanımızla birlikte Schengen kapsamlı yıllık seyahat sigortası seçti. Artık çok girişli vizesi için tek poliçe yeterli, yenileme ise yılda bir kez yapılıyor.
Schengen Vizesi İçin Poliçede Kontrol Edilecekler
Konsolosluklar, poliçenin belirli şartları taşımasını ister. Eksik bir detay, başvurunun ertelenmesine neden olabilir. Bu nedenle ucuz poliçe arayışında şartları gözden kaçırmamalısın. Schengen vizesi başvurusunda poliçede şu maddeleri mutlaka kontrol et:
- Teminat limitinin en az 30.000 euro teminat seviyesinde olması
- Kapsamın tüm Schengen ülkelerini içermesi
- Poliçe tarihlerinin seyahat süresi ile birebir örtüşmesi
- Tıbbi nakil ve cenazenin ülkeye iadesi teminatlarının bulunması
- Ad, soyad ve pasaport bilgilerinin pasaportla aynı yazılması
- Poliçenin imzalı veya doğrulanabilir formatta olması
Seyahat Sağlık Sigortası Fiyatları Nasıl Düşürülür?
Prim tamamen kontrolünün dışında değildir. Birkaç akıllıca tercihle kapsamdan ödün vermeden daha uygun bir poliçe bulabilirsin. Asıl hedef en ucuz poliçeyi değil, ihtiyacını karşılayan en uygun fiyatlı poliçeyi bulmaktır. Aşağıdaki ipuçları danışanlarımızın en çok işine yarayan yöntemlerdir.
- Rotan ABD ve Kanada içermiyorsa "hariç" kapsamını seç.
- Seyahat süresi kadar poliçe al, gereksiz fazladan gün ekleme.
- Yılda üçten fazla yurt dışı seyahat yapıyorsan yıllık poliçeyi değerlendir.
- Kullanmayacağın ek teminatları çıkar, ihtiyacın olanları ekle.
- Aile olarak seyahat ediyorsan grup veya aile tekliflerini sor.
- Birden fazla şirketin teklifini aynı kapsamla karşılaştır.
Özellikle son madde çok önemlidir. Farklı teminatlara sahip iki poliçeyi yalnızca fiyatına bakarak kıyaslamak yanıltıcı olur. Bu yüzden seyahat sağlık sigortası fiyatları karşılaştırılırken limit, muafiyet ve kapsam bölgesi eşitlenmelidir. Sigorta acenteleri bu karşılaştırmayı senin yerine hızla yapabilir.
Bir başka önemli nokta da ucuz poliçenin gizli maliyetidir. Düşük primli bir poliçede yüksek muafiyet veya dar kapsam olabilir. Yurt dışında küçük bir tedavi bile bu farkı kolayca aşar. Sonuç olarak seyahat sağlık sigortası fiyatları değerlendirilirken yalnızca prime değil, hasar anında cebinden çıkacak tutara da bakmalısın.
En Uygun Teklifi Alma Adımları
Doğru poliçeye ulaşmak düşündüğünden çok daha kolay. Bilgilerini hazırladığında süreç birkaç dakika sürer.
- Gidiş ve dönüş tarihlerini netleştir, seyahat süresi hesabını yap.
- Gideceğin ülkeleri ve aktarma noktalarını listele.
- Yolcuların doğum tarihlerini ve pasaport bilgilerini hazırla.
- Vize türünü ve konsolosluğun istediği asgari teminatı öğren.
- İhtiyaç duyduğun ek teminatları belirle.
- Sunay Yıldırım Sigorta üzerinden teklif formunu doldur.
- Danışmanının hazırladığı karşılaştırmalı teklifleri incele ve poliçeni onayla.
Poliçen düzenlendikten sonra belgeyi hem dijital hem basılı olarak yanında taşı. Yurt dışında bir sağlık sorunu yaşarsan önce poliçedeki asistans hattını ara. Asistans firması seni uygun sağlık kuruluşuna yönlendirir ve süreci takip eder.
Sonuç: Seyahat Sağlık Sigortası Primini Doğru Okumak
Özetle seyahat sağlık sigortası fiyatları tek bir rakamdan ibaret değil; seyahat süresi, bölge, yaş grubu ve teminat seçimleriyle şekillenen kişisel bir hesaptır. Schengen vizesi için 30.000 euro teminat şartını karşılayan, rotana uygun kapsamı olan bir poliçe hem vize başvurunu güvenceye alır hem de yurt dışında olası tedavi masraflarından seni korur. Gereksiz teminatları çıkarıp ihtiyacın olanları eklediğinde bütçeni de korumuş olursun.
Sunay Yıldırım Sigorta olarak teklif aşamasından hasar anına kadar yanındayız. Güncel mevzuat ve sektör verileri için SEDDK ve TSB duyurularını takip etmeni, poliçe seçiminde ise bir uzmandan destek almanı öneririz.
Güncel seyahat sağlık sigortası fiyatları için hemen teklif iste. Uzman ekibimiz rotana en uygun poliçeyi dakikalar içinde hazırlasın, konsolosluk şartlarını birlikte kontrol edelim ve hasar anında tam destek sağlayalım.
Sıkça Sorulan Sorular
Seyahat sağlık sigortası fiyatları neden şirketten şirkete değişir?
Her sigorta şirketi kendi risk hesabını, anlaşmalı asistans ağını ve teminat yapısını kullanır. Bu nedenle aynı kapsam için farklı primler çıkabilir. Karşılaştırma yaparken limit, muafiyet ve kapsam bölgesinin eşit olduğundan emin ol.
Seyahat sağlık sigortası fiyatları 2026 yılında nasıl belirleniyor?
Prim hesabında temel faktörler değişmedi: seyahat süresi, bölge, yaş grubu ve teminatlar belirleyici olmaya devam ediyor. Ancak döviz kuru ve yurt dışı sağlık maliyetleri primi dönemsel olarak etkiler. Kesin tutarı görmek için kişisel teklif alman gerekir.
Schengen vizesi için hangi teminat limiti gerekir?
Schengen vizesi başvurularında poliçenin en az 30.000 euro teminat limiti taşıması beklenir. Kapsamın tüm Schengen ülkelerini içermesi ve seyahat tarihlerini tam olarak karşılaması da gerekir. Güncel şartları ilgili konsolosluk ve vize merkezinden teyit et.
Yıllık seyahat sigortası daha mı avantajlı?
Yılda birkaç kez yurt dışı seyahat yapıyorsan yıllık seyahat sigortası toplamda daha avantajlı olabilir. Tek poliçeyle çoklu girişlerde güvence sağlar. Ancak her seyahat için azami gün sınırını kontrol etmelisin.
Vize reddi güvencesi primimi çok artırır mı?
Vize reddi güvencesi genellikle prime sınırlı bir ek maliyet getirir. Buna karşılık ret durumunda poliçe bedelinin önemli bir kısmını geri almanı sağlayabilir. İade şartlarını ve belge teslim süresini poliçede mutlaka oku.
Tüm dünya kapsamı her zaman gerekli mi?
Hayır. Tüm dünya kapsamı yalnızca Avrupa dışına çıkıyorsan veya birden fazla kıtayı gezeceksen gereklidir. Yalnızca Schengen ülkelerine gidiyorsan Schengen kapsamlı bir poliçe hem yeterli hem de daha ekonomiktir.
Yaş grubu primi ne kadar etkiler?
Yaş ilerledikçe sağlık riski arttığı için prim de yükselir. Özellikle ileri yaşlarda bazı şirketler ek sağlık beyanı isteyebilir veya üst yaş sınırı koyabilir. Ailecek seyahat ediyorsan her yolcu için yaş grubu bazında ayrı fiyatlandırma yapıldığını unutma.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Seyahat Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Seyahat Sağlık Sigortası Fiyatları 2026: Neye Göre Değişir?” yazısı, seyahat sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.