Ticari Araç İMM Sigortası: Limit ve Kapsam Rehberi
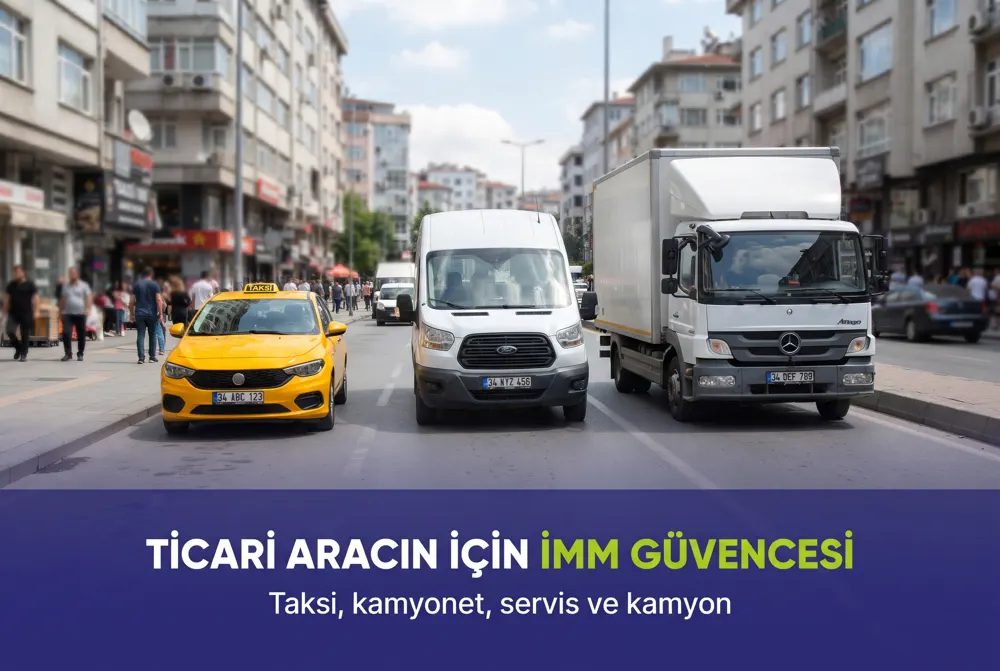
Ticari araç İMM sigortası; taksi, minibüs, kamyonet, servis aracı ve kamyon gibi ticari araçlarda trafik sigortası limitlerini aşan zararlara karşı ek güvence sağlar. Bu rehberde kapsamı, limit seçimini, prim etkenlerini ve sık yapılan hataları anlatıyoruz.
Ticari Araç İMM Sigortası Nedir, Kimler Mutlaka Almalı?
Ticari araç İMM sigortası, işini aracıyla yapan herkes için sessiz ama hayati bir güvencedir. Taksi, dolmuş, kamyonet, servis minibüsü ya da kamyon fark etmez; ticari araçlar gün boyu trafikte kalır ve kaza riski özel araçlara göre çok daha yüksektir. Ciddi bir kazada karşı tarafın zararı, zorunlu trafik sigortasının limitlerini kolayca aşabilir. İşte bu noktada aradaki farkı senin cebinden değil, poliçenden ödeyen teminat devreye girer. Sunay Yıldırım Sigorta olarak her hafta esnaf ve filo sahiplerinden aynı soruyu duyuyoruz: "Trafik sigortam varken neden ek bir İMM'ye ihtiyacım olsun?"
Bu yazıda şunları öğreneceksin:
- İhtiyari mali mesuliyet teminatının ticari araçlarda neden kritik olduğu
- Trafik sigortası ile İMM arasındaki temel fark
- Taksi, kamyonet, servis ve kamyon için limit seçimi
- Primi etkileyen faktörler ve teklif alma adımları
- En sık yapılan hatalar ve gerçek hayattan örnekler
Ticari Araç İMM Sigortası Neyi Kapsar?
İMM, "ihtiyari mali mesuliyet" ifadesinin kısaltmasıdır. Türkçesiyle isteğe bağlı sorumluluk güvencesidir. Kaza sonucunda üçüncü kişilere verdiğin maddi ve bedeni zararlar, önce zorunlu trafik sigortasının limitleri dahilinde ödenir. Bu limitler yetmediğinde aradaki farkı İMM teminatı karşılar. Bu nedenle İMM, trafik sigortasının üzerine eklenen ikinci bir koruma katmanıdır.
Kapsam genellikle iki ana başlıktan oluşur. Birincisi maddi zararlar; karşı aracın onarımı, çarptığın bina, dükkân vitrini veya kamu malı gibi hasarlardır. İkincisi bedeni zararlar; yaralanma, tedavi giderleri, sürekli sakatlık ve vefat tazminatlarıdır. Bazı poliçelerde manevi tazminat talepleri de belirli şartlarla teminata eklenebilir. Bu ayrıntıyı teklif aşamasında mutlaka sormanı öneririz.
Temel kavramları daha detaylı öğrenmek istersen İMM sigortası nedir yazımıza da göz atabilirsin. Ticari kullanımda ise bu kavramların ağırlığı çok daha fazladır, çünkü maruz kalınan risk her gün katlanır.
İhtiyari Mali Mesuliyet Teminatı Hangi Zararları Öder?
İhtiyari mali mesuliyet teminatı, kusurlu olduğun bir kazada üçüncü kişilere karşı doğan hukuki sorumluluğunu güvenceye alır. Kendi aracının hasarını ödemez; bunun için kasko gerekir. Ayrıca kendi yolcularının durumu da ayrı bir teminatla ele alınır. Taşımacılık yapanlar için koltuk ferdi kaza sigortası ve zorunlu yolcu sorumluluk sigortası gibi poliçeler bu nedenle önemlidir.
- Karşı aracın onarım ya da pert bedeli
- Üçüncü kişilere ait bina, dükkân ve eşya hasarları
- Yaralanan kişilerin tedavi giderleri
- Sürekli sakatlık ve destekten yoksun kalma tazminatları
- Poliçede yer alıyorsa manevi tazminat talepleri
Trafik Sigortası ile Ticari Araç İMM Sigortası Arasındaki Fark
Zorunlu trafik sigortası, yasa gereği her aracın sahip olması gereken bir poliçedir. Teminat limitleri her yıl resmi olarak belirlenir ve tüm şirketlerde aynıdır. Ancak bu limitler, özellikle çok araçlı ve ağır yaralanmalı kazalarda yetersiz kalabilir. İMM ise isteğe bağlıdır ve limitini sen seçersin. Böylece trafik sigortasının bittiği yerde koruma devam eder.
İki poliçe arasındaki farkları adım adım görmek istersen trafik sigortası ile İMM farkı yazımızı öneririz. Aşağıdaki tablo ise ticari kullanım açısından temel farkları özetliyor.
| Özellik | Zorunlu Trafik Sigortası | İMM Teminatı |
|---|---|---|
| Zorunluluk | Yasal olarak zorunlu | İsteğe bağlı |
| Limit belirleme | Resmi olarak belirlenir | Sigortalı seçer |
| Kapsam sırası | İlk ödeme yapan poliçe | Limit aşıldığında devreye girer |
| Kendi aracın | Kapsamaz | Kapsamaz |
| Ticari risk uyumu | Sınırlı kalabilir | Araç tipine göre yükseltilebilir |
Ticari Araçlarda İMM Limiti Neden Kritik?
Ticari araçlar günde yüzlerce kilometre yol yapar ve yoğun şehir trafiğinde uzun saatler geçirir. Kamyon gibi ağır taşıtlar ise kaza anında çok daha büyük hasar oluşturur. Bir kamyonun birden fazla araca çarptığı zincirleme bir kazada maddi zarar, tek bir binek aracın hasarının çok üzerine çıkabilir. Bu nedenle İMM poliçesi seçerken limit, en önemli karar noktasıdır.
Mahkemeler bedeni zarar davalarında tazminatı; mağdurun yaşı, geliri ve bakmakla yükümlü olduğu kişiler gibi kriterlere göre hesaplar. Bu tutarlar zaman içinde ciddi şekilde artabilir. Limit yetersiz kaldığında aradaki fark doğrudan araç sahibinden veya şirketinden talep edilir. Ticari bir işletme için bu durum, faaliyeti durduracak kadar ağır bir mali yük anlamına gelebilir.
Hangi Ticari Araçlar İçin İMM Gerekir?
Kısa cevap: Ticari amaçla kullanılan her araç için. Ancak araç tipi, kullanım yoğunluğu ve taşınan yük, ihtiyaç duyulan limiti doğrudan etkiler. Aşağıda en sık karşılaştığımız ticari araç gruplarını ve dikkat etmen gereken noktaları derledik.
Taksi ve Dolmuşlarda İMM
Taksiler şehrin en yoğun bölgelerinde, yaya trafiğinin yüksek olduğu caddelerde çalışır. Bu nedenle yayaya çarpma ve bedeni zarar riski belirgin şekilde yüksektir. Dolmuş ve minibüslerde ise sık duruş-kalkış ve kalabalık duraklar ek risk oluşturur. Bu araçlarda yüksek limitli bir İMM, sürücünün ve araç sahibinin geleceğini korur.
Kamyonet ve Hafif Ticari Araçlarda İMM
Kargo, dağıtım ve esnaf kullanımındaki kamyonetler gün boyunca dar sokaklara girer, park ederken ve manevra yaparken küçük ama sık hasarlara yol açabilir. Hafif ticari araç sahipleri çoğu zaman limitin önemini küçümser. Oysa bir dükkân vitrinine ya da park halindeki lüks bir araca verilen zarar, beklenenden çok daha yüksek olabilir.
Kamyon, Çekici ve Tırlarda İMM
Ağır taşıtlarda risk hem maddi hem bedeni zarar açısından en üst seviyededir. Yükün devrilmesi, yola dökülmesi veya zincirleme kaza gibi senaryolar büyük tazminatlar doğurabilir. Bu araçlarda trafik sigortasının farklı yapısını anlamak için kamyon ve tır trafik sigortası farklılıkları rehberimizi okumanı öneririz.
| Araç Tipi | Başlıca Risk | Limit Önerisi |
|---|---|---|
| Taksi | Yaya kazaları, bedeni zarar | Yüksek veya sınırsıza yakın limit |
| Dolmuş ve minibüs | Kalabalık duraklar, yolcu yoğunluğu | Yüksek limit ve yolcu teminatları |
| Kamyonet | Dar sokak, vitrin ve park hasarı | Orta-yüksek limit |
| Servis aracı | Sabah-akşam yoğun trafik | Yüksek limit ve koltuk ferdi kaza |
| Kamyon ve tır | Zincirleme kaza, yük hasarı | En yüksek limit seçenekleri |
Örnek senaryo: Kemal Bey, dağıtım için kullandığı kamyonetiyle yağmurlu bir sabah frenleri geç tuttu ve önündeki iki araca çarptı. Araçlardan biri yeni model bir SUV'du ve içindeki yolcu yaralandı. Toplam maddi ve bedeni zarar, zorunlu trafik sigortasının limitlerini aştı. Kemal Bey'in poliçesinde yüksek limitli ticari araç İMM sigortası bulunduğu için aradaki fark İMM teminatından ödendi. Böylece Kemal Bey ne işini durdurmak ne de birikimini kullanmak zorunda kaldı.
Ticari Araç İMM Sigortası Limiti Nasıl Seçilir?
Doğru limiti seçmek, prim ile güvence arasında akıllıca bir denge kurmak demektir. Çok düşük bir limit, büyük bir kazada seni korumasız bırakır. Gereğinden yüksek bir limit ise bazı durumlarda bütçeni gereksiz zorlayabilir. Ticari araçlarda genel eğilim, limiti mümkün olduğunca yüksek tutmak yönündedir, çünkü primdeki artış genellikle sağladığı güvenceye kıyasla makul kalır.
Limit seçiminin genel mantığını İMM limitleri nasıl seçilir yazımızda detaylı anlattık. Ticari araçlar için ise aşağıdaki adımları izlemeni öneririz:
- Aracının tipini, ağırlığını ve kullanım amacını netleştir.
- Günlük ortalama kilometreyi ve çalıştığın bölgeyi belirle.
- Taşıdığın yükün veya yolcunun riskini değerlendir.
- Şirketinin ya da işletmenin mal varlığını göz önüne al.
- Farklı limit seçeneklerinin prim farkını karşılaştır.
- Sınırsız veya yüksek limit seçeneğinin sunulup sunulmadığını sor.
- Seçtiğin limiti her yenilemede güncel tazminat eğilimlerine göre yeniden değerlendir.
Bu yedi adım, ticari araç İMM sigortası limitini rastgele değil, gerçek ihtiyacına göre belirlemeni sağlar. Unutma, ticari faaliyetin büyüdükçe riskin de büyür ve limitin bu büyümeye eşlik etmelidir.
Sınırsız İMM Ticari Araçlar İçin Uygun mu?
Bazı sigorta şirketleri belirli araç tiplerinde sınırsız İMM seçeneği sunar. Ancak bu seçenek her ticari araç grubu için geçerli olmayabilir; özellikle ağır taşıtlarda şirketler farklı üst sınırlar uygulayabilir. Sınırsız ifadesinin poliçedeki tam karşılığını ve istisnalarını mutlaka okumalısın. Sunay Yıldırım Sigorta danışmanları, araç tipine göre hangi şirketin hangi seçeneği sunduğunu senin için karşılaştırır.
Aracına Uygun İMM Limitini Birlikte Belirleyelim
Ticari araç İMM sigortası seçerken limit, prim ve istisnaları tek tek değerlendirmek zaman alır. Sunay Yıldırım Sigorta olarak taksi, kamyonet, servis ve kamyon için birden fazla şirketin teklifini karşılaştırıyor, işine en uygun güvenceyi hızla sunuyoruz.
Ücretsiz İMM Teklifi AlTicari Araç İMM Primini Etkileyen Faktörler
İMM primi, aracın tipi ve seçilen limitle doğrudan ilişkilidir. Ancak tek etken bunlar değildir. Sigorta şirketleri risk değerlendirmesi yaparken birçok farklı kriteri birlikte inceler. Aşağıdaki faktörleri bilmek, teklifleri karşılaştırırken neden farklı rakamlar gördüğünü anlamanı kolaylaştırır.
- Araç tipi ve ağırlığı: Ağır taşıtlarda risk ve prim daha yüksektir.
- Kullanım şekli: Yolcu taşımacılığı, yük taşımacılığı ve servis kullanımı farklı değerlendirilir.
- Seçilen limit: Limit yükseldikçe prim artar, ancak artış oranı genellikle doğrusal değildir.
- Hasar geçmişi: Geçmiş dönemdeki hasar kayıtları primi etkileyebilir.
- Poliçe yapısı: İMM'nin kasko içinde mi yoksa ayrı bir poliçe olarak mı alındığı fiyatı değiştirir.
- Filo büyüklüğü: Çok araçlı işletmelerde toplu poliçe avantajları gündeme gelebilir.
İMM Kasko İçinde mi, Ayrı mı Alınmalı?
Ticari aracın kaskosu varsa İMM genellikle kasko poliçesinin içinde bir teminat olarak yer alır. Bu durumda limitin yeterli olup olmadığını mutlaka kontrol etmelisin, çünkü standart paketlerde limit düşük tutulabilir. Kaskosu olmayan araçlar için ise İMM tek başına ayrı bir poliçe olarak düzenlenebilir. Her iki yöntemin de avantajları vardır; doğru tercih, aracın değerine ve bütçene göre şekillenir.
Filo Sahipleri İçin Toplu Poliçe Avantajı
Birden fazla ticari aracı olan işletmeler, tüm araçları tek bir çatı altında sigortalayarak yönetimi kolaylaştırabilir. Toplu poliçelerde limit yapısı, yenileme tarihleri ve hasar süreçleri tek elden takip edilir. Konuyla ilgili ayrıntılar için filo kasko sigortası ve toplu poliçe avantajları yazımızı inceleyebilirsin.
İMM Poliçesi Alırken Sık Yapılan Hatalar
Yıllardır ticari araç sahipleriyle çalışan bir ekip olarak benzer hataların sık tekrarlandığını görüyoruz. Bu hataların büyük kısmı, poliçeyi sadece fiyata bakarak seçmekten kaynaklanır. Oysa ticari araçta güvenceyi belirleyen şey, rakamın arkasındaki kapsam ve limittir.
- Kaskodaki varsayılan düşük İMM limitini yeterli sanmak
- Aracın kullanım şeklini yanlış veya eksik beyan etmek
- Manevi tazminat ve yolcu teminatlarını sormamak
- Yenileme sırasında limiti hiç güncellememek
- Tek bir şirketin teklifiyle yetinip karşılaştırma yapmamak
- Poliçedeki istisna maddelerini okumadan imzalamak
Bu hataların en tehlikelisi, kullanım şeklinin yanlış beyan edilmesidir. Örneğin hususi olarak sigortalanmış bir aracın taksi veya dağıtım işinde kullanıldığı ortaya çıkarsa, hasar anında ciddi tartışmalar yaşanabilir. Bu nedenle ticari araç İMM sigortası düzenlenirken aracın gerçek kullanım amacını açıkça belirtmelisin.
Rücu Riski ve Ticari Araç Sahibinin Sorumluluğu
Bazı durumlarda sigorta şirketi, ödediği tazminatı kusurlu tarafa geri talep edebilir. Buna rücu denir. Alkollü araç kullanımı, ehliyetsiz sürücü veya aracın amacı dışında kullanılması gibi durumlar rücu sebebi olabilir. Ticari araçlarda sürücü sık değiştiği için bu riskin yönetimi ayrıca önemlidir. Aracını kullanan her sürücünün belgelerinin geçerli olduğundan emin olmalısın.
Kaza Anında Ticari Araç İMM Sigortası Nasıl Kullanılır?
Kaza sonrası atılan doğru adımlar, tazminat sürecinin hızlı ve sorunsuz ilerlemesini sağlar. Ticari araç sahipleri için zaman da para demektir; aracın yolda kalması gelir kaybı anlamına gelir. Bu nedenle sürecin baştan doğru yönetilmesi büyük önem taşır.
- Önce can güvenliğini sağla, gerekiyorsa sağlık ekiplerini ve polisi ara.
- Maddi hasarlı kazalarda kaza tespit tutanağını eksiksiz doldur.
- Olay yerinin, araçların ve hasarların fotoğraflarını çek.
- Karşı tarafın poliçe ve iletişim bilgilerini al.
- Kazayı en kısa sürede sigorta danışmanına bildir.
- Karşı tarafın talepleri ve olası davalar hakkında danışmanınla birlikte hareket et.
Kaza sonrasında karşı tarafla doğrudan ödeme pazarlığına girmemeni öneririz. Kusur oranı netleşmeden yapılan sözlü kabuller veya imzalanan belgeler, ilerleyen aşamada aleyhine kullanılabilir. Özellikle yaralanmalı kazalarda tazminat talepleri aylar sonra gelebilir ve bu talepler genellikle avukatlar aracılığıyla iletilir. Bu tür bir yazı aldığında panik yapmadan belgeyi sigorta danışmanına iletmen yeterlidir. Danışmanın, talebi sigorta şirketinin hasar birimine yönlendirir ve sürecin yasal süreler içinde yanıtlanmasını takip eder.
Ticari araç sahiplerinin sıkça gözden kaçırdığı bir diğer nokta da sürücü kayıtlarıdır. Aracını birden fazla şoför kullanıyorsa, kaza anında aracın kimde olduğunu, sürücünün ehliyet sınıfını ve çalışma saatlerini belgeleyebilmek önemlidir. Bu kayıtlar hem hasar sürecini hızlandırır hem de olası rücu tartışmalarında elini güçlendirir.
Bu süreçte önce trafik sigortan devreye girer. Zarar trafik sigortası limitlerini aşarsa, kalan kısım için İMM teminatı kullanılır. Sunay Yıldırım Sigorta olarak hasar ihbarından ödeme aşamasına kadar sürecin her adımında yanında oluruz.
Ticari Araç Sahipleri İçin Ek Güvenceler
İMM tek başına güçlü bir koruma sağlar, ancak ticari faaliyetin tüm risklerini kapsamaz. İşini aracınla yapıyorsan, aşağıdaki teminatları da değerlendirmen faydalı olur. Bu teminatların bir kısmı belirli taşımacılık türleri için yasal olarak zorunlu olabilir; güncel zorunlulukları SEDDK ve ilgili kurumların düzenlemelerinden teyit etmeni öneririz.
| Teminat | Ne Sağlar? | Kimler İçin Önemli? |
|---|---|---|
| Koltuk ferdi kaza | Yolcuların ve sürücünün kaza teminatı | Taksi, dolmuş, servis |
| Kasko | Kendi aracının hasarı | Tüm ticari araçlar |
| Emtia veya yük teminatı | Taşınan malın hasarı | Kamyonet, kamyon |
| İkame araç | Onarım süresince araç desteği | Gelir kaybı yaşamak istemeyenler |
| Hukuksal koruma | Dava ve avukatlık masrafları | Ağır kaza riski olanlar |
Sıkça Sorulan Sorular
Ticari araç İMM sigortası zorunlu mu?
Hayır, İMM isteğe bağlı bir teminattır. Ancak ticari araçların taşıdığı yüksek kaza riski nedeniyle güçlü bir şekilde önerilir. Bazı kurumsal sözleşmelerde ve ihalelerde belirli bir İMM limiti şart koşulabilir.
Ticari araç İMM sigortası kendi aracımın hasarını öder mi?
Hayır. İMM sadece üçüncü kişilere verdiğin zararları karşılar. Kendi aracının hasarı için kasko poliçesine ihtiyaç duyarsın.
Taksi için hangi İMM limiti seçilmeli?
Taksilerde yaya ve bedeni zarar riski yüksek olduğu için mümkün olan en yüksek limit önerilir. Hangi şirketin hangi limiti sunduğunu Sunay Yıldırım Sigorta danışmanlarıyla karşılaştırabilirsin.
İMM, kaskosu olmayan ticari araca yapılır mı?
Evet. Kaskosu olmayan araçlar için İMM ayrı bir poliçe olarak düzenlenebilir. Bu seçenek, aracın değeri düşük olsa bile sorumluluk riskini güvenceye almak isteyenler için uygundur.
Sürücü değişirse poliçe geçerli olur mu?
Genel olarak poliçe araca bağlıdır ve geçerli ehliyete sahip sürücüler için işler. Ancak ehliyetsiz veya alkollü kullanım gibi durumlarda rücu söz konusu olabilir.
Ticari araç İMM sigortası primi nasıl düşürülebilir?
Hasarsız sürüş, doğru kullanım beyanı, filo poliçesi ve farklı şirketlerin tekliflerini karşılaştırmak primi dengelemenin en etkili yollarıdır.
Sonuç: İşini ve Geleceğini Koruma Altına Al
Ticari araçlar işinin kalbidir ve her gün trafikte ciddi risklerle karşı karşıyadır. Zorunlu trafik sigortası temel bir koruma sağlasa da büyük kazalarda limitler yetmeyebilir. Aracının tipine, kullanım yoğunluğuna ve işletmenin büyüklüğüne göre seçilmiş yüksek limitli bir İMM, bu boşluğu kapatır. Sonuç olarak ticari araç İMM sigortası, bir masraf kalemi değil, işini ve birikimini koruyan stratejik bir yatırımdır.
Ticari Araç İMM Sigortası Teklifini Hemen Al
Sunay Yıldırım Sigorta ile aracına uygun limiti belirle, birden fazla şirketin teklifini karşılaştır ve hasar anında yanında olan uzman bir ekiple çalış.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“Ticari Araç İMM Sigortası: Limit ve Kapsam Rehberi” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.