Trafik Kazası Kusur Oranı Nasıl Belirlenir? | Rehber
Trafik kazasında kusur oranı, kaza tespit tutanağı ve eksper incelemesiyle belirlenir; trafik sigortası ile kasko ödemelerini doğrudan etkiler. Bu rehberde süreç, itiraz hakkı ve dikkat edilmesi gerekenler ele alınıyor.
Trafik Kazasında Kusur Oranı Nasıl Belirlenir?
Bir trafik kazası yaşadıktan sonra akla gelen ilk sorulardan biri şudur: "Bu kazada kusur oranı nasıl belirlenir, ben ne kadar kusurlu sayılacağım?" Bu soru sadece hukuki bir merak değil; aracınızın onarım masrafının kim tarafından, ne kadar karşılanacağını da doğrudan belirler. Trafik kazasında kusur oranı, kaza tespit tutanağından eksper incelemesine kadar birçok adımda ortaya çıkar ve hem trafik sigortası hem de kasko ödemelerini doğrudan etkiler. Bu yazıda şunları öğreneceksin:
- Kusur oranı kimler tarafından, hangi belgelere dayanarak belirlenir
- Kusur oranı türleri ve sigorta ödemesine etkisi
- Belirlenen kusur oranına itiraz etme yolları
Trafik Kazasında Kusur Oranı Nedir?
Kusur oranı, bir trafik kazasında sürücülerin kaza oluşumundaki sorumluluk payını yüzdelik olarak gösteren değerdir. Örneğin bir kazada taraflardan biri %70, diğeri %30 kusurlu bulunabilir. Bu oran, 2918 sayılı Karayolları Trafik Kanunu ve ilgili trafik kuralları çerçevesinde, kazanın nasıl gerçekleştiğine bakılarak tespit edilir. Kusur oranı yalnızca "kim haklı, kim haksız" sorusuna cevap vermez; aynı zamanda sigorta şirketinin hangi tarafa, ne kadar ödeme yapacağını da belirleyen teknik bir ölçüttür.
Kusur Oranı Nasıl Belirlenir?
Kusur oranının belirlenmesi tek bir kişinin insiyatifine bırakılmaz; birden fazla belge ve uzman görüşü bir araya gelir. Süreç genellikle kaza yerinde başlar ve sigorta şirketinin değerlendirmesiyle devam eder.
Kaza Tespit Tutanağının Rolü
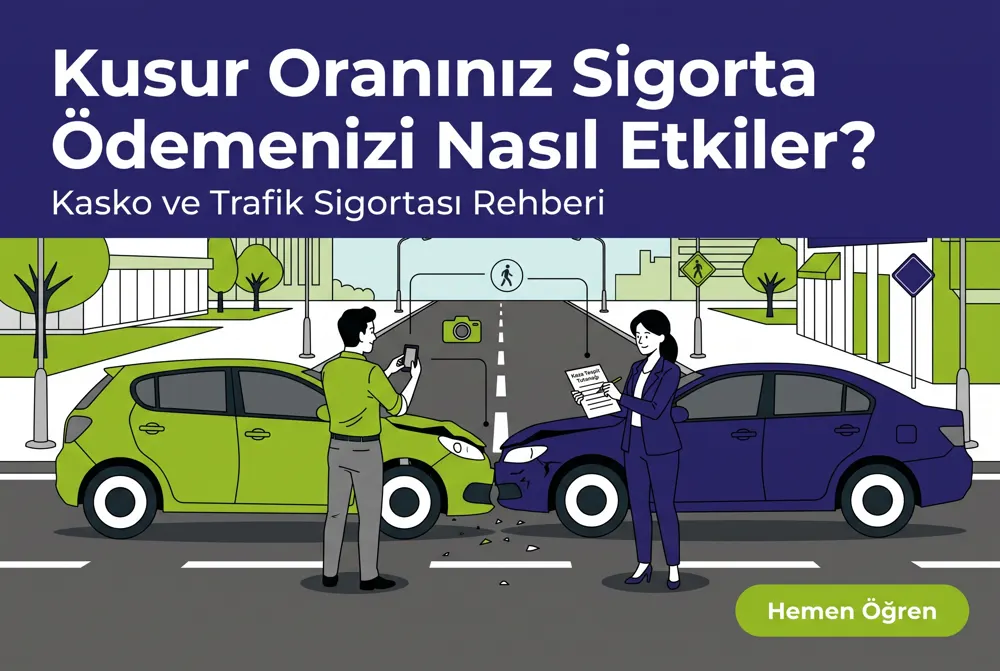
Maddi hasarlı kazalarda taraflar "kaza tespit tutanağı" (anlaşmalı tutanak) doldurur; yaralanmalı veya tartışmalı kazalarda ise trafik polisi ya da jandarma olay yerine gelerek resmi tutanak tutar. Bu tutanakta kazanın nasıl gerçekleştiği, araçların konumu, hasar noktaları ve varsa tanık bilgileri yer alır. Tutanak, kusur oranı belirlemesinin temel dayanağıdır; bu nedenle tutanağı eksiksiz ve doğru doldurmak büyük önem taşır.
Bilirkişi (Eksper) İncelemesi Nasıl İşler?
Sigorta şirketi, tutanak ve varsa kamera kaydı, hasar fotoğrafları ile tanık ifadelerini bir sigorta eksperine veya bilirkişiye iletir. Bilirkişi, trafik kurallarını ve kazanın fiziksel izlerini değerlendirerek bir kusur raporu hazırlar. Örneğin kırmızı ışıkta geçme, öndeki araca yeterli mesafeyi bırakmama veya şerit ihlali gibi kural ihlalleri, kusur oranını doğrudan artıran unsurlardır. Bu nedenle kaza anında mümkünse fotoğraf çekmek ve tanık bilgisi almak, sürecin sağlıklı ilerlemesine yardımcı olur.
Kusur oranı belirlemesinde araçların hasar noktaları da önemli bir ipucu taşır. Örneğin arkadan çarpma kazalarında genellikle arkadaki sürücü ağır kusurlu bulunurken, kavşak içi kazalarda geçiş önceliğine uyup uymama belirleyici olur. Bilirkişi, bu teknik detayları Karayolları Trafik Kanunu'ndaki kurallarla birlikte değerlendirerek nihai kusur oranını ortaya koyar. Taraflardan biri bu orana itiraz ederse, süreç bir sonraki başlıkta anlatılan itiraz mekanizmasına taşınır.
Kusur Oranı Türleri Nelerdir?
Kusur oranı, kazanın niteliğine göre farklı şekillerde ortaya çıkabilir. Bazı kazalarda tek taraf tam kusurlu bulunurken, bazılarında sorumluluk iki taraf arasında paylaştırılır.
- Tam kusur (%100): Kazanın tek nedeni bir tarafın hatasıdır.
- Ağır kusur (%75–%100 arası): Bir taraf kazanın oluşumunda belirgin şekilde daha fazla sorumludur.
- Eşit kusur (%50–%50): Her iki taraf da kazaya benzer oranda sebep olmuştur.
- Hafif kusur (%0–%25 arası): Taraflardan biri kazada çok sınırlı bir sorumluluk taşır.
- Kusursuzluk (%0): Taraf, kazanın oluşumunda herhangi bir kural ihlali yapmamıştır.
Kusur Oranının Sigorta Ödemesine Etkisi Nedir?
Kusur oranı, hangi sigorta poliçesinin devreye gireceğini ve ne kadar ödeme yapılacağını doğrudan belirler. Kasko sigortası kapsamında, kendi aracınızın hasarı genellikle kusur oranınızdan bağımsız olarak karşılanır; ancak karşı tarafın trafik sigortası, sizin kusur oranınız düştükçe daha fazla ödeme yapar. Öte yandan trafik sigortası, kusurlu bulunan sürücünün karşı tarafa verdiği zararı, kusur oranı ölçüsünde karşılar. Bu nedenle kazada kusursuz veya az kusurlu çıkmak, hem karşı taraftan alacağınız tazminatı hem de kendi hasarsızlık indiriminizin korunmasını doğrudan etkiler.
| Kusur Oranı | Trafik Sigortası Ödemesi | Kasko Ödemesi | Hasarsızlık İndirimine Etkisi |
|---|---|---|---|
| %100 Kusurlu | Karşı tarafın zararını tam karşılar | Kendi hasarınızı poliçe limitine göre karşılar | İndirim kademesi olumsuz etkilenir |
| %50–%50 Kusurlu | Zararın yarısını karşılar | Kendi hasarınızı poliçe limitine göre karşılar | Kısmen olumsuz etkilenebilir |
| %0 Kusurlu (Kusursuz) | Karşı taraf sizin zararınızı tam karşılar | Kendi hasarınızı poliçe limitine göre karşılar | İndirim kademeniz genellikle korunur |
Kaza sonrası kusur oranınızı ve poliçenizin size ne kadar koruma sağladığını netleştirmek ister misiniz? Sunay Yıldırım Sigorta'nın uzman danışmanları, hem kasko hem de trafik sigortası poliçenizi birlikte değerlendirip size en doğru yol haritasını çizer.
Kasko Teklifi AlKusur Oranına İtiraz Edilebilir mi?
Belirlenen kusur oranını adil bulmuyorsanız itiraz hakkınız bulunur. Öncelikle sigorta şirketinizden kusur raporunun gerekçesini talep edebilir, elinizdeki ek kanıtları (fotoğraf, kamera kaydı, tanık beyanı) sunabilirsiniz. Sonuç değişmezse, poliçe tutarına göre Sigorta Tahkim Komisyonu'na başvurabilir ya da dava yoluyla mahkemeden bağımsız bilirkişi incelemesi talep edebilirsiniz. Bu süreçte SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) ve Türkiye Sigorta Birliği (TSB) tarafından belirlenen usul ve esaslar geçerlidir.
Kusur Oranının Doğru Belirlenmesi İçin Neler Yapmalısınız?
- Kaza anında mümkünse geniş açılı fotoğraf ve varsa kamera kaydı alın.
- Tutanağı imzalamadan önce tüm bilgilerin doğru yazıldığından emin olun.
- Varsa tanıkların iletişim bilgilerini not edin.
- Sigorta şirketinizle iletişimde kusur raporunu yazılı olarak talep edin.
- Emin olmadığınız durumlarda bir sigorta danışmanından ya da hukuk uzmanından destek alın.
Sık Sorulan Sorular
Kusur oranı kim tarafından belirlenir?
Kusur oranı; kaza tespit tutanağı, varsa kamera kaydı ve tanık ifadeleri esas alınarak sigorta eksperi veya bilirkişi tarafından belirlenir. Anlaşmazlık durumunda son karar mahkeme veya Sigorta Tahkim Komisyonu tarafından verilir.
%100 kusurlu bulunursam kasko sigortam ödeme yapar mı?
Evet. Kasko sigortası, poliçe kapsamına ve teminatlarına bağlı olarak kusur oranınızdan bağımsız şekilde kendi aracınızdaki hasarı karşılar. Kusur oranı burada çoğunlukla hasarsızlık indiriminizi etkiler, tazminat hakkınızı değil.
Kusur oranına itiraz etmenin bir süresi var mı?
Evet, itiraz ve başvuru süreçlerinin belirli yasal süreleri bulunur. Güncel süre ve usul bilgisi için sigorta şirketinizden veya SEDDK'nın resmi kaynaklarından bilgi almanız önerilir.
Kusur oranı hasarsızlık basamağımı da etkiler mi?
Evet. Kaza sonrasında belirlenen kusur oranı, kasko ve trafik sigortasında hasarsızlık indirim basamağınızın korunup korunmayacağını doğrudan etkiler. Kusursuz veya düşük kusurlu bulunduğunuz kazalarda basamak kademeniz genellikle korunurken, yüksek kusur oranı basamağınızın gerilemesine yol açabilir.
Sonuç
Trafik kazasında kusur oranı, kaza tespit tutanağı ve eksper incelemesiyle titizlikle belirlenen; hem trafik sigortası hem de kasko ödemelerinizi doğrudan şekillendiren kritik bir değerdir. Kaza anında doğru belgeleme yapmak ve gerektiğinde itiraz hakkınızı kullanmak, hak kaybı yaşamamanız açısından önemlidir. Poliçenizin kusur oranına bağlı teminatlarını netleştirmek ve kazadan en az zararla çıkmak için doğru danışmanlıkla ilerlemek büyük fark yaratır.
Kaza sonrası sigorta sürecinde yalnız kalmayın. Sunay Yıldırım Sigorta'dan hemen teklif alın, kasko ve trafik sigortası poliçenizi güvenle yönetin.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. Kazanıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Kazası Kusur Oranı Nasıl Belirlenir? | Rehber” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.