Trafik Sigortası Ne Kadar? Primi Belirleyen 8 Faktör
Trafik sigortası ne kadar sorusunun cevabı tek bir rakam değildir. Basamak, il, araç tipi, tavan fiyat ve şirket fiyatlaması primi belirler. Bu rehberde primi düşürmenin yollarını ve doğru teklif almanın adımlarını bul.
Trafik Sigortası Ne Kadar Tutar, Neye Göre Hesaplanır?
Aracının poliçe yenileme tarihi yaklaştığında aklına gelen ilk soru büyük ihtimalle trafik sigortası ne kadar olacak sorusudur. Bu sorunun herkese uyan tek bir cevabı yok. Aynı model iki araç için bile prim, sahibinin basamağına, yaşadığı ile ve aracın kullanım tarzına göre belirgin şekilde değişebilir.
Bu durum çoğu sürücüyü belirsizlik içinde bırakıyor. Oysa primi belirleyen faktörleri bildiğinde hem teklifini daha iyi okuyabilir hem de primini düşürmek için yapabileceklerini görebilirsin. Sunay Yıldırım Sigorta olarak her gün farklı araç ve sürücü profilleri için teklif hazırlıyor, bu faktörlerin gerçek hayattaki etkisini yakından görüyoruz.
Bu yazıda şunları öğreneceksin:
- Zorunlu trafik sigortası priminin nasıl hesaplandığını
- Tavan fiyat ve basamak sisteminin primi nasıl etkilediğini
- Aynı araç için tekliflerin neden farklı çıktığını
- Primi yasal yollarla düşürmenin pratik yöntemlerini
Trafik Sigortası Ne Kadar? Kısa Cevap
Kısaca söylemek gerekirse trafik sigortası primi; araç tipi, aracın kayıtlı olduğu il, sürücünün basamak seviyesi ve sigorta şirketinin kendi fiyatlaması birleştirilerek hesaplanır. Bu hesaplamanın üst sınırını ise devlet belirler. Yani şirketler istediği kadar yüksek fiyat yazamaz; belirlenen tavan fiyatın altında kalmak zorundadır.
Bu nedenle aynı gün içinde aldığın iki teklif arasında fark görmen normaldir. Şirketler tavanın altında farklı indirim stratejileri uygular. Doğru karşılaştırma yaptığında aynı yasal teminatlara daha uygun bir primle sahip olabilirsin.
Zorunlu Trafik Sigortası Neyi Karşılar?
Zorunlu trafik sigortası, kazada karşı tarafa verdiğin maddi ve bedeni zararları yasal limitler dahilinde karşılar. Kendi aracındaki hasarı karşılamaz; bunun için kasko gerekir. Poliçenin kapsamını detaylı görmek için trafik sigortasının kapsadığı hasarlar rehberimize göz atabilirsin.
Tavan Fiyat Sistemi: Primin Üst Sınırını Kim Belirler?
Türkiye'de zorunlu trafik sigortası primleri serbest değildir. Hazine ve Maliye Bakanlığı ile Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından belirlenen bir tavan fiyat uygulaması vardır. Bu tavan fiyat, il, araç grubu ve basamak bazında ayrı ayrı belirlenir.
Tavan fiyatlar da yıl içinde sabit kalmaz. Uygulamada her ay için bir azami artış oranı açıklanır ve tavan bu oranla güncellenir. Bu yüzden bir ay önce aldığın teklif ile bugün alacağın teklif arasında küçük farklar olabilir. Sistemin işleyişini SEDDK tavan fiyatı rehberimizde ayrıntılı anlattık.
Tavan Fiyat Neden Önemli?
Tavan fiyat, tüketiciyi aşırı fiyatlamaya karşı korur. Ancak bu, her şirketin tavanı uygulayacağı anlamına gelmez. Birçok şirket risk profiline göre tavanın belirgin şekilde altında fiyat verebilir. İşte teklif karşılaştırma bu noktada değer kazanır. Güncel tavan seviyelerini merak ediyorsan 2026 tavan fiyatları yazımızı inceleyebilirsin.
Trafik Sigortası Ne Kadar Olacak? Primi Belirleyen 8 Faktör
Teklif ekranında gördüğün rakamın arkasında birçok değişken yatar. Aşağıdaki tablo, primi en çok etkileyen sekiz faktörü ve etkilerinin yönünü özetliyor.
| Faktör | Açıklama | Prime Etkisi |
|---|---|---|
| Basamak seviyesi | Geçmiş hasar kaydına göre belirlenen kademe | Yüksek basamak primi düşürür |
| Araç tipi | Otomobil, motosiklet, kamyonet, ticari araç gibi gruplar | Ağır ve ticari araçlarda prim artar |
| Kayıtlı il | Aracın ruhsatta yazan şehri | Kaza sıklığı yüksek illerde prim artar |
| Kullanım tarzı | Hususi, ticari, taksi, kiralık | Ticari kullanım primi yükseltir |
| Tavan fiyat | Devletin belirlediği üst sınır | Primin çıkabileceği en yüksek seviyeyi belirler |
| Şirket fiyatlaması | Şirketin kendi risk ve kampanya politikası | Aynı araçta farklı teklifler oluşur |
| Poliçesiz geçen süre | Önceki poliçenin bitişinden sonra geçen gün | Uzun boşluk basamak kaybına yol açabilir |
| Ek teminatlar | Artırılmış İMM, hukuksal koruma gibi isteğe bağlı eklemeler | Primi bir miktar artırır |
Bu faktörlerin bir kısmını değiştiremezsin; aracının tipi veya kayıtlı olduğu il bunlara örnektir. Ancak basamak seviyeni korumak, poliçeni zamanında yenilemek ve teklifleri karşılaştırmak tamamen senin kontrolündedir.
Basamak Sistemi Primi Nasıl Etkiler?
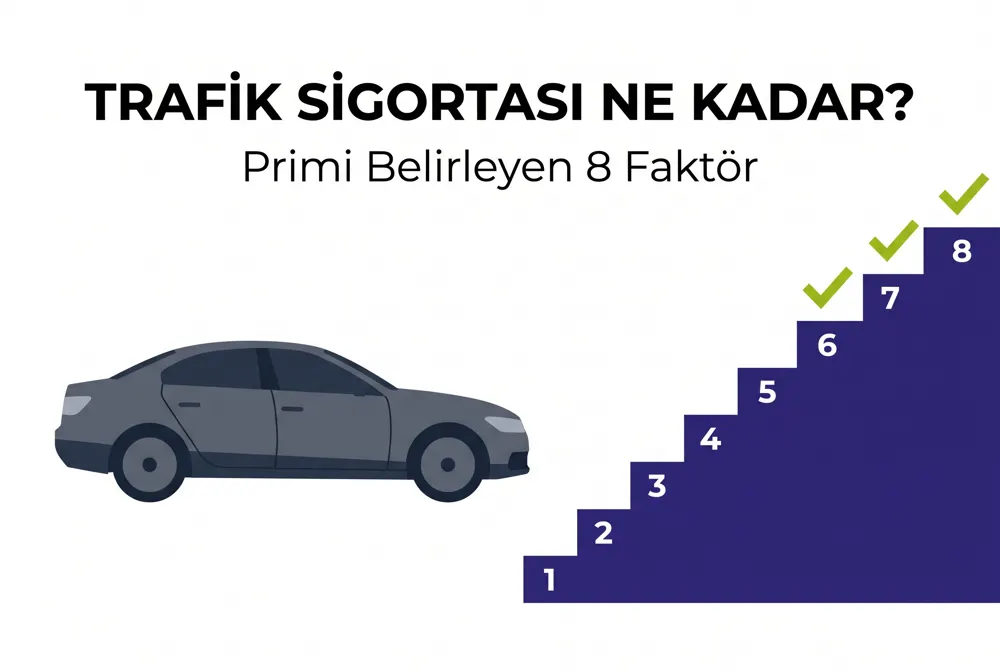
Basamak sistemi, sürücünün geçmiş hasar kaydına göre prim indirimi veya artırımı uygulayan bir kademelendirmedir. Sistem 1'den 8'e kadar basamaklardan oluşur. İlk kez poliçe yaptıran araç sahibi başlangıç basamağından başlar. Hasarsız geçen her poliçe dönemi seni bir üst basamağa taşır, kusurlu olduğun ve ödeme yapılan bir hasar ise basamağını düşürür.
Yüksek basamakta olmak, aynı araç için çok daha düşük prim ödemek demektir. Düşük basamaktaki bir sürücü ise tavan fiyata yakın teklifler alabilir. Sistemin ayrıntılarını basamak sistemi rehberimizde bulabilirsin.
Basamak Nasıl Korunur?
- Poliçeni bitiş tarihinden önce yenile ve aradaki günleri boş bırakma
- Küçük ve kusurlu olduğun hasarlarda ödemeyi kendin yapmayı değerlendir
- Araç değiştirdiğinde basamağının yeni araca aktarılıp aktarılmadığını kontrol et
- Poliçe bilgilerinin SBM kayıtlarıyla uyumlu olduğundan emin ol
Aynı Araç İçin Teklifler Neden Farklı Çıkıyor?
Birçok sürücü aynı gün, aynı araç için birbirinden farklı tekliflerle karşılaştığında şaşırır. Bunun nedeni, her şirketin tavanın altında kendi risk modelini kullanmasıdır. Bir şirket genç sürücülerde daha temkinli fiyat verirken, başka bir şirket belirli illerde daha agresif indirim yapabilir.
Ayrıca bazı şirketler kasko veya konut sigortası gibi başka poliçelerle birlikte alındığında ek avantaj sunar. Kampanya dönemleri ve ödeme seçenekleri de son fiyatı etkiler. Bu yüzden prim sorusunun en doğru cevabını tek bir şirketten değil, karşılaştırmalı tekliflerden alırsın.
Trafik Sigortası Ne Kadar, Hemen Öğren
Trafik sigortası ne kadar tutar diye tek tek şirket sitelerini gezmene gerek yok. Sunay Yıldırım Sigorta uzmanları plakan ve ruhsat bilgilerinle birçok şirketin teklifini karşılaştırır, sana aynı yasal teminatlarla en uygun primi sunar.
Ücretsiz Teklif AlTrafik Sigortası Primini Düşürmenin Yasal Yolları
Primi düşürmek için yapabileceğin birkaç pratik adım var. Bunların hiçbiri teminattan ödün vermeni gerektirmez; sadece doğru zamanlama ve doğru karşılaştırma ister.
- Poliçe bitişinden 10-15 gün önce teklif toplamaya başla.
- En az üç farklı şirketten aynı teminatlarla teklif al.
- Basamağını korumak için poliçeyi kesintisiz yenile.
- Küçük hasarlarda sigortayı kullanmanın basamağına etkisini hesapla.
- Kasko ile birlikte alırken paket indirimlerini sor.
- Taksit seçeneklerini toplam maliyet açısından karşılaştır.
Daha fazla ipucu için en ucuz trafik sigortası rehberimize göz atabilirsin. Online teklif alırken güvenliği merak ediyorsan internetten teklif alma rehberimizi de okuyabilirsin.
Örnek senaryo: Basamağı yüksek ve düşük iki komşu
Aynı sitede oturan Murat ve Selin aynı model aracı kullanıyor. Murat yıllardır hasarsız olduğu için en üst basamakta; Selin ise geçen yıl kusurlu bir kaza yaşadığı için basamak kaybetti. Aynı gün teklif aldıklarında Selin'in primi belirgin şekilde yüksek çıktı. Danışmanımız Selin'e farklı şirketlerin tekliflerini karşılaştırarak tavanın altında daha uygun bir poliçe buldu ve gelecek yıl basamağını yükseltmek için yapması gerekenleri anlattı.
Teklif Karşılaştırma Yaparken Nelere Dikkat Etmelisin?
Teklif karşılaştırma, primi düşürmenin en etkili yoludur ama doğru yapılmadığında yanıltıcı sonuç verir. Zorunlu trafik sigortasının yasal teminatları her şirkette aynıdır; farkı ise ek teminatlar, hizmet kalitesi ve ödeme seçenekleri yaratır. Bu yüzden yalnızca en düşük rakama odaklanmak yerine teklifin içeriğine de bakmalısın.
Karşılaştırma yaparken şu noktaları tek tek kontrol etmeni öneririz:
- Tekliflerin aynı poliçe başlangıç tarihine göre hazırlanıp hazırlanmadığı
- Basamak bilginin her teklifte doğru görünüp görünmediği
- Artırılmış İMM veya hukuksal koruma gibi ek teminatların dahil olup olmadığı
- Peşin ve taksitli fiyat arasındaki fark
- Hasar anında ulaşabileceğin destek hattı ve acente desteği
Bu kontrolleri yaptıktan sonra seçtiğin teklif, gerçekten en uygun teklif olur. Sunay Yıldırım Sigorta olarak teklif karşılaştırma sürecini senin yerine yapıyor, farkları sade bir tabloyla sunuyoruz. Böylece teknik detaylarla uğraşmadan karar verebiliyorsun.
Hasarsızlık Bilgisi Neden Her Teklifte Aynı Olmalı?
Farklı şirketlerden alınan tekliflerde hasarsızlık ve basamak bilgisi bazen farklı görünebilir. Bunun nedeni genellikle eksik veya güncellenmemiş kayıtlardır. Eğer bir teklifte basamağın olması gerekenden düşük görünüyorsa primin de yüksek çıkar. Böyle bir durumda kayıtların düzeltilmesi için acentenle iletişime geçmen yeterlidir. Hasarsızlık geçmişin doğru yansıdığında teklifler gerçek değerine iner.
Araç Değiştirince Prim Ne Olur?
Yeni bir araç aldığında birçok sürücü basamağını kaybedeceğini düşünür. Oysa belirli şartlar altında hasarsızlık ve basamak hakkın yeni araca aktarılabilir. Bunun için eski aracın satılmış ve yeni aracın aynı kişi adına kayıtlı olması gibi şartlar aranır. Aktarım yapılmadığında yeni araç başlangıç basamağından başlar ve prim beklediğinden yüksek çıkabilir.
Bu nedenle araç değişikliğinde poliçe düzenlenmeden önce basamak aktarımını mutlaka sor. Plaka veya araç değişikliğini sigortaya bildirmemenin sonuçlarını plaka ve araç değişikliği rehberimizde anlattık.
Genç ve Yeni Sürücüler İçin Öneriler
Ehliyetini yeni almış sürücüler için ilk yıllar primin en yüksek olduğu dönemdir. Bunun nedeni hem başlangıç basamağı hem de deneyim eksikliğinin risk olarak değerlendirilmesidir. Bu dönemde dikkatli sürüş ve hasarsız yıllar biriktirmek, ilerleyen yıllarda primi belirgin şekilde düşürür.
Genç sürücüler için birkaç pratik öneri:
- Aracı ilk yıllarda daha deneyimli bir aile üyesi adına kaydetmenin artı ve eksilerini danışmanınla değerlendir
- Küçük maddi hasarlarda sigortayı kullanmadan önce basamağa etkisini hesapla
- Poliçeyi asla kesintiye uğratma; boşluk basamak kaybına yol açabilir
- Teklif karşılaştırma işlemini her yıl yeniden yap; şirketlerin genç sürücü politikaları değişebilir
Kasko ile Birlikte Almak Avantajlı mı?
Trafik sigortası ve kaskoyu aynı şirketten almak bazı durumlarda paket indirimi sağlar. Ayrıca hasar anında tek bir muhatapla ilerlemek süreci hızlandırır. Ancak bu her zaman en uygun seçenek değildir; bazen iki poliçeyi farklı şirketlerden almak toplamda daha ekonomik olabilir.
Doğru kararı vermek için iki senaryoyu da hesaplamak gerekir. Danışmanımız, paket ve ayrı alım seçeneklerini yan yana koyarak hangisinin bütçene daha uygun olduğunu gösterebilir. Kasko ve trafik sigortası arasındaki temel farkları görmek istersen kasko ve trafik sigortası farkı yazımıza bakabilirsin.
Trafik Sigortası Ne Kadar Sürede Yenilenmeli?
Zorunlu trafik sigortası genellikle bir yıllık düzenlenir. Poliçe bitiş tarihinden önce yenilenmesi gerekir. Yenileme yapılmazsa araç sigortasız kalır ve bu durum hem idari para cezasına hem de olası bir kazada büyük mali risklere yol açar.
Sigortasız trafiğe çıkan araçlar denetimlerde trafikten men edilebilir. Daha da önemlisi, sigortasız bir araçla yapılan kazada karşı tarafın zararı doğrudan araç sahibinden talep edilir. Geç yenilemenin sonuçlarını trafik sigortası geç yaptırılırsa ne olur yazımızda açıkladık.
Yenileme Döneminde Kontrol Listesi
- Poliçe bitiş tarihini ve saatini not et
- Basamak bilgini önceki poliçeden kontrol et
- Araç, il veya kullanım tarzında değişiklik varsa bildir
- Teklifleri aynı teminat limitleriyle karşılaştır
- Yeni poliçeyi aldıktan sonra plaka ve şasi bilgilerini doğrula
Poliçesiz Kalmanın Gerçek Maliyeti
Bazı sürücüler primi yüksek bulduğu için yenilemeyi erteler. Ancak bu karar, kısa vadede tasarruf gibi görünse de uzun vadede çok daha pahalıya mal olabilir. Sigortasız geçen her gün, olası bir kazada karşı tarafın tüm zararını kendi cebinden ödeme riskini taşıdığın gün demektir.
Bedeni zararların söz konusu olduğu bir kazada tazminat tutarları çok yüksek seviyelere ulaşabilir. Bu tutarlar, yıllarca ödeyeceğin trafik sigortası primlerinin toplamından kat kat fazladır. Ayrıca poliçesiz kalınan süre uzadıkça basamak avantajın da zarar görebilir ve bir sonraki poliçede daha yüksek prim ödersin.
Kısacası poliçeyi zamanında yenilemek hem yasal bir zorunluluk hem de akılcı bir finansal karardır. Yenileme tarihini telefonuna hatırlatıcı olarak eklemek veya acentenden hatırlatma talep etmek bu riski ortadan kaldırmanın en kolay yoludur. Sunay Yıldırım Sigorta, müşterilerine yenileme döneminden önce hatırlatma yaparak poliçenin kesintisiz devam etmesine yardımcı olur.
Araç Tipine Göre Trafik Sigortası Ne Kadar Değişir?
Araç tipi, tavan fiyatın belirlendiği temel gruplardan biridir. Otomobil, motosiklet, kamyonet, otobüs ve kamyon gibi farklı gruplar için farklı tavanlar uygulanır. Ticari araçlarda kullanım yoğunluğu ve taşınan yolcu sayısı riski artırdığı için primler genellikle daha yüksektir.
| Araç Grubu | Risk Değerlendirmesi | Genel Prim Eğilimi |
|---|---|---|
| Hususi otomobil | Bireysel kullanım, orta risk | Görece düşük |
| Motosiklet | Bedeni zarar riski yüksek | Gruba göre değişken |
| Kamyonet ve hafif ticari | Yoğun kullanım | Orta-yüksek |
| Taksi ve minibüs | Yolcu taşımacılığı, uzun kullanım süresi | Yüksek |
| Kamyon ve çekici | Büyük maddi hasar potansiyeli | Yüksek |
Kendi aracına ait güncel tavan değerleri için resmi kaynakları, özellikle SEDDK duyurularını takip etmeni öneririz. Kesin prim bilgisi ise ancak plaka ve ruhsat bilgileriyle alınan teklifle netleşir.
İMM ile Trafik Sigortasını Birlikte Düşünmek
Zorunlu trafik sigortasının teminat limitleri yasal olarak belirlenmiştir. Ciddi bir kazada karşı tarafın zararı bu limitleri aşabilir. Böyle bir durumda aşan kısım senin cebinden çıkar. İhtiyari Mali Mesuliyet (İMM) teminatı, bu riski kapatmak için kullanılır.
İMM'yi kasko poliçene ekleyebilir veya tek başına alabilirsin. Primi trafik sigortasına göre görece düşüktür ama sağladığı güvence çok daha geniştir. Bu nedenle prim karşılaştırırken, toplam güvenceni de aynı anda değerlendirmek en akıllıca yaklaşımdır.
Sıkça Sorulan Sorular
Trafik sigortası ne kadar, tek bir sabit fiyat var mı?
Hayır. Prim; basamak, il, araç tipi ve şirket fiyatlamasına göre değişir. Devlet yalnızca tavan fiyatı belirler, şirketler bu tavanın altında fiyat verebilir.
Trafik sigortası ne kadar sıklıkla zamlanır?
Tavan fiyatlar yıl içinde aylık azami artış oranlarıyla güncellenir. Güncel oranlar resmi duyurularla açıklanır; teklif aldığın ayın tavanı geçerli olur.
İlk kez araç alan biri hangi basamaktan başlar?
İlk kez poliçe yaptıran araç sahibi başlangıç basamağından başlar. Hasarsız geçen her yıl basamağını yükseltir ve primi düşürür.
Hasar yaptım, primim ne kadar artar?
Kusurlu olduğun ve ödeme yapılan her hasar basamağını düşürür. Artışın büyüklüğü mevcut basamağına ve şirketin fiyatlamasına göre değişir.
Trafik sigortası taksitle ödenebilir mi?
Birçok şirket kredi kartına taksit seçeneği sunar. Taksitli ödemede toplam tutarı peşin fiyatla karşılaştırmak faydalı olur.
Araç satarsam kalan prim iade edilir mi?
Araç satışında poliçe iptal edilir ve kullanılmayan gün için prim iadesi şartlara göre yapılır. Ayrıntılar için iptal ve iade rehberimize bakabilirsin.
Sonuç: Trafik Sigortası Ne Kadar Sorusuna Doğru Yaklaşım
Özetle trafik sigortası ne kadar sorusunun cevabı; basamağına, aracının tipine, kayıtlı olduğu ile ve şirketlerin tavan altındaki fiyatlamasına bağlıdır. Bu faktörlerin bir kısmını kontrol edemezsin, ancak zamanında yenileme, basamak koruma ve doğru karşılaştırma ile primini belirgin şekilde etkileyebilirsin.
Bir sonraki adım, plaka ve ruhsat bilgilerinle teklif istemek. Böylece tahmin yerine gerçek rakamlarla karar verirsin ve poliçeni bilinçli seçersin.
Trafik Sigortası Ne Kadar Tutacak? Birlikte Bakalım
Trafik sigortası ne kadar olacak diye düşünme; Sunay Yıldırım Sigorta ile dakikalar içinde karşılaştırmalı teklifini al. Hızlı teklif, doğru poliçe ve hasar anında tam destek için yanındayız.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Ne Kadar? Primi Belirleyen 8 Faktör” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.