Trafik Sigortası Sel Hasarı Öder mi? İstanbul Selinden Ders
İstanbul'daki selde aracı zarar gören pek çok kişi trafik sigortasının ödeme yapıp yapmayacağını soruyor. Zorunlu trafik sigortası yalnızca üçüncü kişilere verilen zararları karşılar; kendi aracındaki sel hasarını ödemez. Bu rehberde nedenini, istisnai durumları ve kaskosuz araç sahipleri için seçenekleri anlatıyoruz.
Trafik Sigortası Sel Hasarı Karşılar mı? Net Cevap ve Çözüm
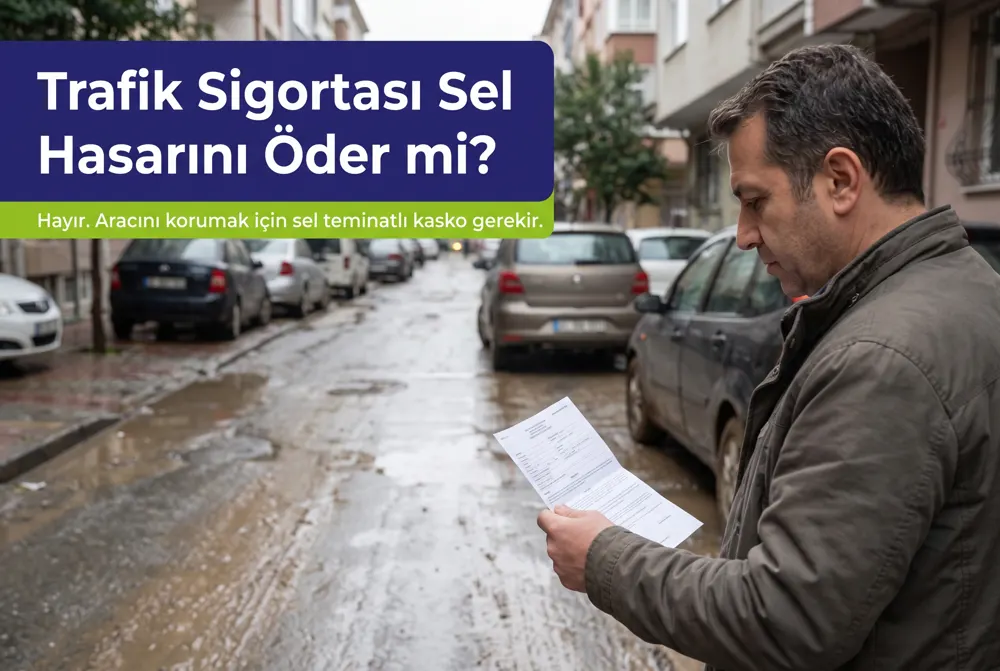
14 ve 15 Ekim'de İstanbul'u etkileyen rekor yağışlar, kentin pek çok noktasında araçları su altında bıraktı. Ayazağa'da üst üste yığılan otomobillerin, Kağıthane ve Eyüpsultan'da çamura gömülen araçların görüntüleri günlerce gündemden düşmedi. Bu görüntülerin ardından en çok sorulan sorulardan biri şu oldu: Trafik sigortası sel hasarı için ödeme yapar mı?
Bu soruya kısa bir cevap vermek mümkün, ancak arkasındaki mantığı bilmek çok daha önemli. Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'dan tüm Türkiye'ye trafik sigortası ve kasko danışmanlığı veriyoruz. Bu rehberde, selde zarar gören aracın için hangi poliçenin, hangi koşullarda devreye girdiğini sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Zorunlu trafik sigortası neden kendi aracındaki sel hasarını ödemez?
- Selde aracın başka bir araca zarar verirse ne olur?
- Trafik sigortası ile kasko arasındaki temel fark
- Kaskosuz araç sahipleri için hangi yollar var?
- Bir sonraki sele karşı aracını nasıl güvenceye alırsın?
Kısa cevap:
Hayır, trafik sigortası sel hasarı için kendi aracına ödeme yapmaz. Zorunlu trafik sigortası, aracının işletilmesi sırasında üçüncü kişilere verdiğin zararları karşılayan bir sorumluluk sigortasıdır. Kendi aracındaki sel ve su baskını hasarı ancak kaskonda sel teminatı varsa ödenir. Kaskon yoksa, idarenin hizmet kusuru varsa kamu kurumlarına başvuru gibi hukuki yollar değerlendirilebilir.
İstanbul Selinde Araç Sahiplerini Ne Bekliyor?
Resmî açıklamalara göre 14–15 Ekim'deki yağış, ölçümlerin başladığı 1942'den bu yana en yüksek değerlere ulaştı ve kentte binlerce su baskını ihbarı yapıldı. Türkiye Sigorta Birliği'nin 15 Ekim tarihli ilk verilerine göre İstanbul'da sel ve su baskını kapsamında 838 hasar ihbarı kaydedildi; bunların 62'si kasko branşındaydı.
Aynı açıklamada İstanbul'daki kasko yaptırma oranının yüzde 43 civarında olduğu belirtildi. Bu, trafikteki araçların yarısından fazlasının yalnızca zorunlu trafik sigortasıyla dolaştığı anlamına geliyor. Selde aracı zarar gören bu sürücülerin önemli bir kısmı, poliçelerinin ne işe yaradığını ancak hasar sonrası sorgulamaya başladı.
Neden Bu Kadar Kafa Karışıklığı Var?
Pek çok sürücü, "aracımın sigortası var" dediğinde aslında yalnızca zorunlu trafik sigortasını kastediyor. Oysa trafik sigortası ile kasko, korudukları risk açısından birbirinden tamamen farklı ürünlerdir. Bu farkı bilmemek, afet sonrasında hayal kırıklığına ve beklenmedik masraflara yol açıyor. Üstelik pek çok sürücü poliçesini yalnızca yenileme döneminde fiyat üzerinden değerlendiriyor, teminat listesine ise hiç bakmıyor. Oysa bir poliçenin gerçek değeri, en kötü günde neyi karşıladığıyla ölçülür. Bu nedenle poliçe seçerken ilk soru "ne kadar?" değil, "neleri kapsıyor?" olmalıdır.
Sel Riskinin Yalnızca İstanbul'a Ait Olmadığını Unutma
İstanbul'daki tablo gündemin merkezine oturmuş olsa da sel ve su baskını riski Türkiye'nin pek çok şehrinde her yıl tekrarlanıyor. Sonbahar ve ilkbahar aylarındaki ani sağanaklar, kış sonunda hızlı eriyen karlar ve yetersiz kalan altyapı, kısa sürede sokakların göle dönmesine yol açabiliyor. Erzurum gibi kar yağışının yoğun olduğu şehirlerde de bahar aylarında eriyen kar sularının yarattığı taşkınlar, alt geçitlerde ve çukur bölgelerde park eden araçları tehdit ediyor.
Bu yüzden sel riskini "bir kere olur, bir daha olmaz" diye düşünmek yerine aracının sigorta planına kalıcı olarak eklemelisin. Özellikle aracını açık otoparkta, dere yatağına yakın bir sokakta ya da bodrum katta park ediyorsan, riskin ortalamanın üzerinde olduğunu kabul etmek gerekir. Poliçeni bu gerçekliğe göre düzenlemek, beklenmedik bir yağışta seni büyük bir maddi kayıptan korur.
Trafik Sigortası Sel Hasarı İçin Neden Ödeme Yapmaz?
Zorunlu trafik sigortası, Karayolları Trafik Kanunu kapsamında her motorlu aracın yaptırmak zorunda olduğu bir sorumluluk sigortasıdır. Amacı, aracın işletilmesi sırasında üçüncü kişilere verilen maddi ve bedeni zararları güvence altına almaktır. Yani bu poliçe seni değil, senin aracınla zarar verdiğin kişileri korur.
Selde kendi aracının su altında kalması, motorunun bozulması ya da sürüklenerek hasar görmesi, üçüncü kişiye verilmiş bir zarar değildir. Bu nedenle trafik sigortası sel hasarı kapsamında kendi aracın için herhangi bir ödeme yapmaz. Zorunlu trafik sigortasının neleri karşıladığını trafik sigortası hangi hasarları kapsar yazımızda ayrıntılı anlattık.
| Zarar Türü | Zorunlu Trafik Sigortası | Kasko (Sel Teminatı Varsa) |
|---|---|---|
| Kendi aracının su altında kalması | Karşılamaz | Karşılar |
| Motorun su çekmesi | Karşılamaz | Poliçe şartlarına göre |
| Aracın sel suyuyla sürüklenip hasar görmesi | Karşılamaz | Karşılar |
| Kazada karşı tarafın aracına verilen zarar | Limitler dahilinde karşılar | İMM varsa limit üstünü karşılar |
| Kazada üçüncü kişilerin yaralanması | Limitler dahilinde karşılar | İMM varsa ek koruma sağlar |
Trafik Sigortası Kimi Korur?
Trafik sigortası, kusurlu olduğun bir kazada karşı tarafın aracındaki hasarı, yaralanan kişilerin tedavi giderlerini ve diğer bedeni zararları poliçe limitleri dahilinde öder. Sel ise bir kaza değil, doğal bir afettir. Kendi aracında oluşan zarar için sigorta güvencesine ihtiyacın varsa bu güvenceyi kasko sağlar.
Selde Aracın Başka Bir Araca Zarar Verirse Ne Olur?
İstanbul selinde en çok merak edilen durumlardan biri, akıntıyla sürüklenen bir aracın başka araçlara çarpmasıydı. Bu durumda zarar gören araç sahibinin, kendisine çarpan aracın trafik sigortasından tazminat isteyip isteyemeyeceği sorusu gündeme geliyor.
Zorunlu trafik sigortasının devreye girmesi için zararın genellikle aracın işletilmesi sırasında, yani trafikte kullanılırken ya da işletme faaliyeti kapsamında oluşması gerekir. Park hâlindeki bir aracın sel suyuyla sürüklenip başka bir araca çarpması, çoğu durumda sürücünün kontrolü dışındaki bir doğal afet olarak değerlendirilir. Bu nedenle böyle durumlarda karşı tarafın poliçesine yönelik talepler tartışmalıdır ve her olay kendi koşullarına göre incelenir.
Bu Durumda Hangi Poliçe Devreye Girer?
Zarar gören aracın sahibinin kaskosunda sel ve su baskını teminatı varsa, hasar kendi kaskosundan karşılanabilir. Kaskosu ödeme yaptıktan sonra sigorta şirketi, koşulları uygunsa sorumlu tarafa rücu edebilir. Kaskon yoksa ve olayda bir kusur iddian varsa, somut durumu bir hukukçuyla değerlendirmen en doğru yoldur.
- Kendi kaskon: Sel teminatı varsa ilk başvuru adresin.
- Karşı tarafın trafik sigortası: Ancak zararın işletme faaliyetiyle bağlantılı olduğu ispatlanırsa gündeme gelir.
- İdari başvuru: Altyapı yetersizliği veya idarenin ihmali varsa hizmet kusuru iddiasıyla değerlendirilebilir.
- Hukuki danışmanlık: Tartışmalı her durumda uzman görüşü almak hak kaybını önler.
Trafik Sigortası Sel Hasarı Ödemiyor, Peki Ne Yapmalı?
Trafik sigortası sel hasarı karşısında seni korumuyorsa, aracını sel ve su baskınına karşı güvenceye alacak bir kasko poliçesi düşünme zamanı gelmiş demektir. Sunay Yıldırım Sigorta, sel teminatı içeren kasko tekliflerini birçok sigorta şirketinden karşılaştırır, bütçene uygun seçeneği dakikalar içinde sunar.
Trafik Sigortası ile Kasko Arasındaki Temel Fark
Trafik sigortası ile kaskoyu ayırt etmenin en kolay yolu, "kimi koruyor?" sorusunu sormaktır. Trafik sigortası, başkalarına verdiğin zararları; kasko ise kendi aracında oluşan zararları karşılar. İkisi birbirinin alternatifi değil, tamamlayıcısıdır.
| Özellik | Zorunlu Trafik Sigortası | Kasko |
|---|---|---|
| Zorunlu mu? | Evet, yasal zorunluluk | Hayır, isteğe bağlı |
| Kimi korur? | Üçüncü kişileri | Kendi aracını |
| Sel ve su baskını | Kendi aracın için karşılamaz | Sel teminatı varsa karşılar |
| Hırsızlık | Karşılamaz | Karşılar |
| Fiyat belirleme | Tavan fiyat ve basamak sistemi | Araç değeri, teminatlar ve risk profili |
İki ürün arasındaki farkları kasko ve trafik sigortası farkı yazımızda daha ayrıntılı ele aldık. Kasko poliçelerindeki kapsamı merak ediyorsan kasko sigortası hangi hasarları kapsar rehberimize göz atabilirsin.
İhtiyari Mali Mesuliyet Nerede Devreye Girer?
İhtiyari mali mesuliyet (İMM), zorunlu trafik sigortasının limitlerini aşan üçüncü kişi zararlarını karşılayan ek bir sorumluluk teminatıdır. Genellikle kasko poliçelerine eklenir ya da tek başına alınabilir. İMM de trafik sigortası gibi üçüncü kişileri korur; kendi aracındaki sel hasarını karşılamaz. Detayları trafik sigortası ile İMM farkı yazımızda bulabilirsin.
Trafik Sigortası Sel Hasarı Konusunda Bilmen Gereken Diğer Noktalar
Selden sonra sürücülerin aklına takılan bir diğer konu, trafik sigortası poliçesinin ve basamağının etkilenip etkilenmediğidir. Kendi aracındaki sel hasarı için trafik sigortasından ödeme yapılmadığı için poliçende bir hasar kaydı oluşmaz. Bu nedenle hasarsızlık indirimi basamağın sel nedeniyle düşmez.
Aracın pert olur ve trafikten çekilirse trafik sigortası poliçeni iptal ettirerek kullanılmayan süreye ait primin iadesini talep edebilirsin. İade koşulları ve hesaplama yöntemi sigorta şirketine göre değişebilir.
Hasarsızlık İndirimi ve Basamak Durumu
- Sel hasarı basamağı etkilemez: Trafik sigortasından ödeme yapılmadığı için hasar kaydı oluşmaz.
- Kasko hasarı ayrı değerlendirilir: Kaskodan ödeme alırsan kasko hasarsızlık indirimin etkilenebilir.
- Pert sonrası iptal: Araç trafikten çekilirse trafik poliçesi iptal edilip prim iadesi istenebilir.
- Yeni araca aktarım: Yeni araç aldığında hasarsızlık indirimin şartlara uygun şekilde aktarılabilir.
Basamak sisteminin nasıl işlediğini trafik sigortası hasarsızlık indirimi nasıl çalışır yazımızda anlattık.
Örnek senaryo: Kaskosu Olmayan Bir Sürücünün Selden Sonraki Haftası
Kağıthane'de oturan 41 yaşındaki Serkan Bey'in aracı, 15 Ekim gecesi sokakta park hâlindeyken motor seviyesinin üzerine kadar su altında kalır. Serkan Bey'in yalnızca zorunlu trafik sigortası vardır. Sigorta şirketini aradığında, trafik sigortası sel hasarı için kendi aracına ödeme yapılmadığını öğrenir. Onarım için aldığı fiyat teklifi, aracın değerinin önemli bir kısmına ulaşır. Aynı sokakta oturan komşusu Elif Hanım ise kaskosunda sel ve su baskını teminatı bulunduğu için hasar ihbarını yapar, aracı eksper incelemesinin ardından anlaşmalı serviste onarılır. Serkan Bey, hasarı kendi cebinden karşıladıktan sonra yeni aracına sel teminatlı kasko yaptırır.
Trafik Sigortası Sel Hasarı Sonrası Adım Adım Yapılacaklar
Aracın selde zarar gördüyse ve elinde yalnızca zorunlu trafik sigortası varsa, ilk günlerde atacağın adımlar hem hasarın büyümesini önler hem de olası hukuki başvurular için delil oluşturur. Aşağıdaki sıralama, kaskosu olan ve olmayan tüm araç sahipleri için genel bir yol haritası sunar.
- Önce can güvenliğini sağla; su seviyesi düşmeden ve yetkililer izin vermeden araca yaklaşma.
- Aracı kesinlikle çalıştırma; kontak çevirmek motorun su çekmesine ve hasarın büyümesine yol açabilir.
- Aracın bulunduğu yeri, su izlerini ve hasarı fotoğraf ve videoyla kaydet.
- Poliçelerini kontrol et; yalnızca trafik sigortan mı var, yoksa kasko ve sel teminatın da mı bulunuyor, netleştir.
- Kaskon varsa en geç 5 iş günü içinde sigorta şirketine veya acentene hasar ihbarı yap.
- Kaskon yoksa çekici, otopark ve servis faturalarını sakla; olası idari başvuru için hukuk danışmanına başvur.
- Aracın pert sayıldıysa trafik sigortası poliçesinin iptali ve prim iadesi için sigorta şirketine başvur.
Üçüncü Kişi Zararlarında Trafik Poliçesinin Rolü
Sel sırasında aracını kullanırken kontrolü kaybedip başka bir araca, yayaya ya da mülke zarar verdiysen durum farklıdır. Bu senaryoda aracın işletilmesi söz konusu olduğu için trafik poliçen, üçüncü kişi zararlarını poliçe limitleri dahilinde karşılayabilir. Ancak kusur oranı, olayın koşulları ve doğal afetin etkisi ayrıca değerlendirilir. Bu yüzden su baskını uyarısı olan yollara girmemek, hem kendi güvenliğin hem de olası sorumluluklar açısından en doğru karardır.
Kaskosuz Araç Sahipleri İçin Hangi Yollar Var?
Kaskon yoksa sel hasarını karşılayacak bir sigorta güvencen de yoktur. Bu durumda bazı hukuki yollar tartışılabilir. Altyapı yetersizliği, kanal ve dere bakımının yapılmaması ya da idarenin uyarı ve önlem yükümlülüğünü yerine getirmemesi gibi durumlarda, ilgili kamu kurumlarına karşı hizmet kusuru iddiasıyla tazminat talebinde bulunulabilir.
Bu tür taleplerde idarenin kusurunun bulunup bulunmadığı, olayın olağanüstü bir doğa olayı olup olmadığı ve başvuru süreleri belirleyicidir. İdari başvurular ve davalar için yasal süreler sınırlıdır; bu nedenle hak kaybına uğramamak için vakit kaybetmeden bir hukuk danışmanına başvurmalısın. Bu yazı hukuki görüş niteliği taşımaz; somut durumun için uzman desteği almalısın.
Delilleri Şimdiden Topla
- Aracın bulunduğu yeri ve su seviyesini gösteren fotoğraf ve videolar
- Çekici, otopark ve servis faturaları
- Bölgede yaşanan su baskınına ilişkin resmî kayıtlar ve haber bağlantıları
- Varsa tanık bilgileri ve komşuların benzer hasar kayıtları
Bir Sonraki Sele Hazırlık: Trafik Sigortası Yetmez
İstanbul selinin en net dersi şu: Zorunlu trafik sigortası yasal bir zorunluluktur ama aracını doğal afetlere karşı korumaz. Aracın kendi değerini korumak istiyorsan sel ve su baskını teminatı içeren bir kasko poliçesine ihtiyacın var. Türkiye Sigorta Birliği de poliçe alırken veya yenilerken sel ve su baskını risklerinin kapsamda olduğundan emin olunmasını öneriyor.
Bütçen kısıtlıysa her zaman en kapsamlı paketi seçmek zorunda değilsin. Muafiyetli kasko, anlaşmalı servis seçeneği ya da ihtiyacına göre düzenlenmiş teminat paketleri primi düşürürken sel gibi kritik riskleri kapsamda tutmanı sağlar. Sektördeki düzenlemeleri SEDDK, güncel verileri Türkiye Sigorta Birliği üzerinden takip edebilirsin.
Kasko Sel Teminatı Seçerken Nelere Bakmalısın?
Kasko sel teminatı, poliçe metninde açıkça "sel ve su baskını" ifadesiyle ya da doğal afetler başlığı altında yer almalıdır. Teminatın limitli mi yoksa araç değeri kadar mı verildiğini, muafiyet uygulanıp uygulanmadığını ve motor su çekmesi gibi özel durumların nasıl düzenlendiğini sormalısın. Ayrıca aracın park ettiği yerin risk durumu da önemlidir; bodrum otoparklar ve dere yatağına yakın sokaklar sel riskini artırır. Bu bilgileri acentenle paylaşmak, ihtiyacına uygun poliçeyi seçmeni kolaylaştırır.
Sık Sorulan Sorular
Trafik sigortası sel hasarı öder mi?
Hayır. Trafik sigortası sel hasarı için kendi aracına ödeme yapmaz. Bu poliçe yalnızca üçüncü kişilere verilen zararları karşılar; kendi aracındaki sel hasarı kaskonun sel teminatıyla ödenir.
Trafik sigortası sel hasarı yüzünden basamağım düşer mi?
Hayır. Trafik sigortasından ödeme yapılmadığı için hasar kaydı oluşmaz ve hasarsızlık indirimi basamağın etkilenmez.
Sel suyunda sürüklenen araç benim aracıma çarptı, kim öder?
Bu durum tartışmalıdır. Kendi kaskonda sel teminatı varsa hasar oradan karşılanabilir. Karşı tarafın trafik sigortası ancak zararın işletme faaliyetiyle bağlantılı olduğu ispatlanırsa gündeme gelir.
Kaskom yok, sel hasarımı kimden isteyebilirim?
İdarenin hizmet kusuru varsa ilgili kamu kurumlarına başvuru yolu değerlendirilebilir. Süreler sınırlı olduğu için hemen bir hukuk danışmanına başvurmalısın.
Aracım pert oldu, trafik sigortamı iptal edebilir miyim?
Araç trafikten çekilirse trafik sigortası poliçesini iptal ettirip kullanılmayan süreye ait prim iadesini talep edebilirsin.
Sel hasarı için hangi sigortayı yaptırmalıyım?
Sel ve su baskını teminatı içeren bir kasko poliçesi yaptırmalısın. Teminatın poliçe metninde açıkça yer aldığından emin ol.
Sonuç: Zorunlu Olan Yetmiyor, Doğru Olan Koruyor
Zorunlu trafik sigortası, trafikteki herkesi koruyan önemli bir güvence; ancak sel gibi doğal afetlerde kendi aracın için bir şey yapmaz. İstanbul selinde aracı zarar gören binlerce sürücü, bu gerçeği ne yazık ki hasar sonrasında öğrendi. Kendi aracını korumak istiyorsan çözüm, sel ve su baskını teminatı içeren bir kasko poliçesidir.
Trafik sigortası sel hasarı konusunda seni yalnız bırakıyorsa, bir sonraki yağış sezonunu beklemeden poliçeni gözden geçirmelisin. Doğru teminatlarla hazırlanmış bir kasko, afet anında hem aracını hem de bütçeni korur.
Trafik Sigortası Sel Hasarı Açığını Kasko ile Kapat
Trafik sigortası sel hasarı için kendi aracını korumuyor; bu açığı kapatmanın yolu sel teminatlı bir kasko. Sunay Yıldırım Sigorta'nın uzman danışmanları, trafik sigortanı ve kaskonu birlikte değerlendirir, sana en uygun teminat ve fiyat dengesini kurar.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Sel Hasarı Öder mi? İstanbul Selinden Ders” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.