Trafik Sigortası Teklifi Nasıl Alınır? 2026 Rehberi
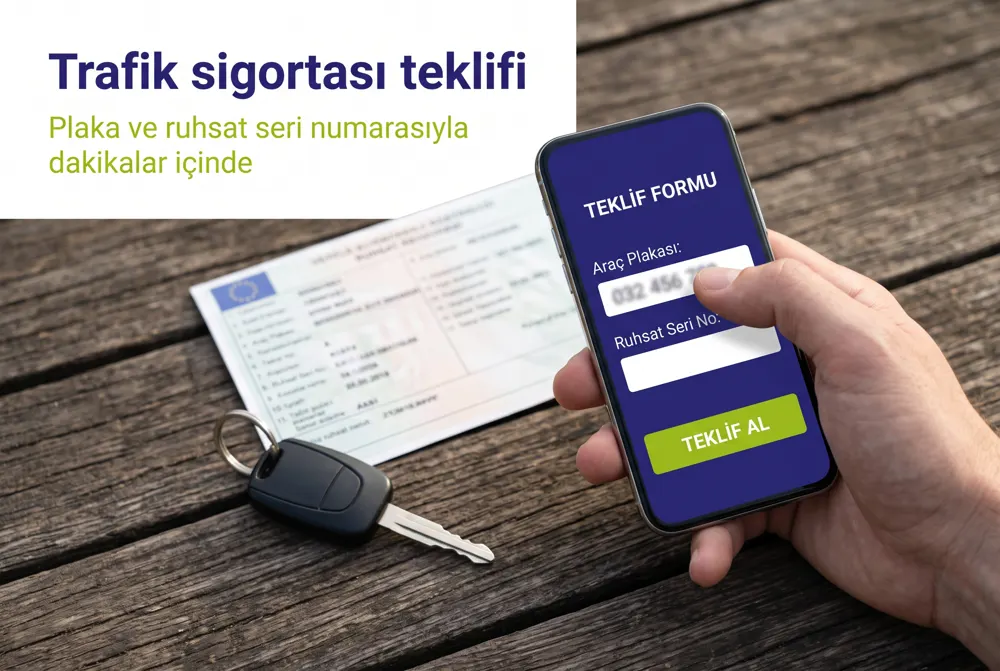
Trafik sigortası teklifi; plaka, ruhsat seri numarası ve kimlik bilgisiyle dakikalar içinde alınır. Fiyatı hasarsızlık basamağı, il, araç tipi ve SEDDK tavan fiyatı belirler. Bu rehber teklifleri doğru karşılaştırmanın yolunu anlatıyor.
Trafik Sigortası Teklifi: Adım Adım Doğru Fiyatı Bul
Trafik sigortası teklifi almak, her yıl aynı döneme denk gelen ama çoğu zaman aceleye getirilen bir iştir. Poliçenin bitmesine günler kala telefonlar, mesajlar ve birbirinden farklı fiyatlar gelir. Hangisinin doğru, hangisinin eksik olduğunu anlamak zorlaşır. Oysa zorunlu trafik sigortası kurallara bağlı bir üründür ve fiyatı belirleyen unsurlar bellidir. Sunay Yıldırım Sigorta olarak her gün onlarca teklif hazırlıyoruz. Bu rehberde hangi bilgilerle teklif alacağını, fiyatın neden değiştiğini ve teklifleri nasıl karşılaştıracağını adım adım anlattık.
Bu yazıda şunları öğreneceksin:
- Teklif için hangi bilgi ve belgelerin gerektiğini
- Tavan fiyat ve hasarsızlık basamağının fiyatı nasıl belirlediğini
- Online teklif ile acente teklifi arasındaki farkları
- İMM gibi ek teminatların teklife nasıl eklendiğini
Trafik Sigortası Teklifi Nedir, Neden Farklı Fiyatlar Çıkar?
Zorunlu trafik sigortası, aracının karşı tarafa verdiği maddi ve bedeni zararları belirli limitlerle karşılayan yasal bir poliçedir. Aracını trafiğe çıkarmak için bu poliçeye sahip olmak zorundasın. Teklif ise sigorta şirketinin bu poliçe için sana sunduğu fiyattır.
Aynı araç için farklı şirketlerden farklı fiyatlar gelmesi normaldir. Her şirket kendi risk değerlendirmesiyle fiyat üretir. Ancak bu fiyatlar, düzenleyici kurumun belirlediği tavan fiyatı aşamaz. Yani bir trafik sigortası teklifi şirketten şirkete değişebilir, ama yasal üst sınırın üzerine çıkamaz. Bu da karşılaştırma yapmanın gerçekten tasarruf sağlayabileceği anlamına gelir.
Tavan Fiyat Uygulaması Nasıl İşler?
Tavan fiyat, zorunlu trafik sigortası için belirlenen en yüksek prim tutarıdır. Araç tipi, il ve hasarsızlık basamağına göre ayrı ayrı tanımlanır ve dönemsel olarak güncellenir. Sigorta şirketleri bu sınırın altında kalmak şartıyla fiyatlarını serbestçe belirler. Güncel tavan tutarları için SEDDK duyurularını takip etmen en sağlıklısıdır. Konuyu ayrıntılı görmek için SEDDK tavan fiyatı nedir rehberimizi okuyabilirsin.
Hasarsızlık Basamağı Trafik Sigortası Teklifi Fiyatını Nasıl Etkiler?
Trafik sigortasında sürücü geçmişi basamak sistemiyle ölçülür. Yeni araç sahipleri genellikle başlangıç basamağından başlar. Hasarsız geçen her yıl basamak yükselir ve indirim artar. Karşı tarafa ödeme yapılan her hasar ise basamağı düşürür ve prim artar. Bu yüzden iki komşunun aynı model aracı için çok farklı fiyatlar görmesi şaşırtıcı değildir.
Basamak sisteminin detaylarını trafik sigortası basamak sistemi nedir yazımızda anlattık. Kendi basamağını öğrenmek için mevcut poliçene ya da SBM kayıtlarına bakabilirsin.
Trafik Sigortası Teklifi İçin Gerekli Bilgiler
Teklif almak için uzun evrak listelerine gerek yoktur. Çoğu durumda birkaç temel bilgi, sistemin aracını ve geçmişini tanıması için yeterlidir. Bilgilerin doğru olması, teklifin son fiyatla aynı çıkmasını sağlar.
| Bilgi | Nereden Bulunur? | Neden İstenir? |
|---|---|---|
| T.C. kimlik veya vergi numarası | Kimlik kartı, şirket belgeleri | Sigortalıyı ve geçmişini tanımlamak |
| Plaka | Ruhsat | Aracı ve önceki poliçeyi bulmak |
| Ruhsat seri numarası | Ruhsatın sağ üst köşesi | Araç bilgilerini doğrulamak |
| Kullanım tarzı | Ruhsat ve beyan | Hususi, ticari, taksi gibi tarife ayrımı |
| Yeni araçta fatura veya satış belgesi | Bayi veya noter | Tescil öncesi poliçe düzenlemek |
Ruhsat Seri Numarası Neden Önemli?
Ruhsat seri numarası, aracın tescil bilgilerinin doğru eşleşmesini sağlar. Yanlış ya da eski bir seri numarası girildiğinde sistem aracı bulamayabilir veya hatalı bilgi getirebilir. Araç el değiştirmişse yeni ruhsatın seri numarasını kullanmalısın. Bu küçük detay, teklif ekranında zaman kaybını önler.
Yeni Aldığın Araç İçin Teklif Nasıl Alınır?
Sıfır araçta poliçe, tescil işlemlerinden önce fatura bilgileriyle düzenlenebilir. İkinci el araçta ise güncel uygulamada alıcının noter satışından önce kendi adına poliçe yaptırması gerekir. Satıcının poliçesi alıcıya devredilmez. Bu nedenle araç alacaksan teklifini satış gününden önce hazırlaman işini hızlandırır. Konuyla ilgili 2. el trafik sigortası 15 gün kuralı yazımıza göz atabilirsin.
Trafik Sigortası Teklifi Adım Adım Nasıl Alınır?
Teklif süreci, bilgiler hazırsa birkaç dakika sürer. Önemli olan, ilk gördüğün fiyatla hemen ödeme yapmak yerine birkaç teklifi aynı kriterlerle karşılaştırmaktır. Aşağıdaki adımlar hem online hem de danışman aracılığıyla teklif alırken geçerlidir.
- Mevcut poliçenin bitiş tarihini kontrol et; yenilemeyi son güne bırakma.
- Kimlik numarası, plaka ve ruhsat seri numarasını hazırla.
- Teklif formunu doldur ya da Sunay Yıldırım Sigorta danışmanını ara.
- Gelen teklifleri aynı teminat ve ek teminatlarla karşılaştır.
- İMM, hukuksal koruma gibi ek teminatların fiyatını ayrıca sor.
- Ödeme seçeneklerini (peşin, taksit) değerlendir.
- Poliçeyi onayla ve düzenlenen belgeyi saklı tut.
Online Teklif mi, Danışman mı?
Online teklif hızlıdır ve 7/24 erişilebilir. Ancak ekranda gördüğün fiyatın hangi teminatları içerdiğini anlamak her zaman kolay değildir. Danışman aracılığıyla alınan teklifte ise farklı şirketlerin fiyatları senin yerine karşılaştırılır. Hasar anında kiminle konuşacağını bilmek de ayrı bir avantajdır. İnternetten teklif alırken nelere dikkat etmen gerektiğini internetten trafik sigortası teklifi almak güvenli mi yazımızda anlattık.
| Kriter | Online Teklif | Danışman Teklifi |
|---|---|---|
| Hız | Çok hızlı | Hızlı |
| Şirket karşılaştırması | Platforma bağlı | Birden fazla şirket birlikte |
| Ek teminat açıklaması | Sınırlı | Birebir anlatım |
| Hasar anında destek | Çağrı merkezi | Tanıdığın bir danışman |
Trafik sigortası teklifi karşılaştırmakla vakit kaybetme. Plakanı ve ruhsat seri numaranı ilet, farklı şirketlerin fiyatlarını senin için aynı kriterlerle yan yana koyalım. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve hasar anında tam destek gör.
Trafik Sigortası Teklifi AlTrafik Sigortası Fiyatını Belirleyen Faktörler
Teklif ekranındaki rakam, arka planda birkaç değişkenin birleşiminden oluşur. Bu değişkenleri bilmek, neden farklı fiyatlar gördüğünü anlamanı ve beklentini doğru kurmanı sağlar. En belirleyici faktörler şunlardır:
- Hasarsızlık basamağı: Hasarsız yıllar indirimi artırır, hasar ödemesi basamağı düşürür.
- İl: Trafik yoğunluğu ve hasar istatistikleri illere göre farklı tarife oluşturur.
- Araç tipi ve kullanım tarzı: Otomobil, kamyonet, taksi ya da motosiklet farklı tarifelere tabidir.
- Şirketin risk politikası: Her şirket tavan fiyatın altında kendi fiyatını belirler.
- Ek teminatlar: İMM, hukuksal koruma ve ferdi kaza gibi eklemeler toplam tutarı değiştirir.
İl Farkı Neden Bu Kadar Önemli?
Büyük şehirlerde trafik yoğunluğu ve kaza sıklığı daha yüksektir. Bu nedenle aynı araç ve aynı basamak için İstanbul'daki fiyat, küçük bir ildekinden farklı olabilir. Aracın kayıtlı olduğu il esas alınır. Taşındıysan ve ruhsat bilgilerini güncellemediysen teklif eski il bilgisine göre hesaplanabilir.
Ek Teminatlar Trafik Sigortası Teklifi Toplamını Değiştirir mi?
Evet. Zorunlu trafik sigortası yasal limitlerle sınırlıdır. Ciddi bir kazada karşı tarafın zararı bu limitleri aşabilir. İMM (İhtiyari Mali Mesuliyet) teminatı bu farkı karşılamak için eklenir. Bazı şirketler trafik poliçesiyle birlikte
Araç Tipine Göre Teklif Süreci Nasıl Değişir?
Zorunlu trafik sigortası tek bir tarifeyle uygulanmaz. Otomobil, motosiklet, kamyonet, minibüs, taksi ve ağır vasıtalar farklı risk gruplarında değerlendirilir. Bu yüzden teklif alırken aracının hangi grupta yer aldığını bilmek, beklentini doğru kurmanı sağlar. Ruhsattaki cins ve kullanım tarzı bilgileri bu ayrımın temelini oluşturur.
Hususi Otomobil ve Kamyonet
Bireysel kullanıcıların çoğu hususi otomobil sınıfındadır. Bu grupta fiyatı en çok basamak ve il belirler. Hafif ticari kamyonetler ise hem şahsi hem ticari amaçla kullanılabildiği için kullanım tarzının doğru beyan edilmesi önemlidir. Aracını işin için de kullanıyorsan bunu teklif aşamasında belirtmek, hasar anında sorun yaşamanı önler.
Taksi, Minibüs ve Ağır Vasıtalar
Ticari yolcu ve yük taşıyan araçlar trafikte daha fazla zaman geçirdiği için daha yüksek risk grubunda yer alır. Bu araçların tarifeleri ve tavan fiyatları otomobilden farklıdır. Kamyon ve tır gibi ağır vasıtalarda ayrıca taşınan yük ve kullanım alanı da değerlendirilebilir.
Motosiklet Sahipleri Nelere Dikkat Etmeli?
Motosikletler de zorunlu trafik sigortasına tabidir ve kendi tarifeleriyle fiyatlanır. Motor hacmi ve kullanım amacı fiyatı etkileyebilir. Özellikle kurye olarak çalışan motosiklet sürücülerinin ticari kullanımı beyan etmesi gerekir. Aksi hâlde hasar anında sigorta şirketi rücu hakkını kullanabilir.
Kaza Anında Trafik Sigortan Nasıl Devreye Girer?
Teklif alırken poliçenin hasar anında nasıl çalıştığını bilmek, doğru seçimi yapmanı kolaylaştırır. Zorunlu trafik sigortası yalnızca karşı tarafa verdiğin zararları öder. Kendi aracındaki hasar için kasko gerekir. Karşı tarafın aracı, eşyası ve yaralanan kişilerin tedavi giderleri ile destekten yoksun kalma tazminatları poliçe limitleri dahilinde karşılanır.
Kazadan sonra yaralanma yoksa taraflar anlaşmalı kaza tespit tutanağı doldurabilir. Tutanak kâğıt üzerinde ya da mobil uygulamayla elektronik olarak düzenlenebilir. Yaralanma varsa ya da taraflar anlaşamazsa kolluk kuvvetleri çağrılır. Karşı taraf, zararını senin trafik sigorta şirketine başvurarak talep eder.
Hasar Ödemesi Basamağını Nasıl Etkiler?
Senin kusurlu olduğun bir kazada karşı tarafa ödeme yapılırsa bir sonraki yenilemede basamağın düşer. Bu da gelecek yılki primin artması anlamına gelir. Kusursuz olduğun bir kazada ise basamağın genellikle etkilenmez. Hasarsızlık indirimi hakkında detaylı bilgi için trafik sigortası hasarsızlık indirimi nasıl çalışır yazımızı okuyabilirsin.
Limitler Yetmezse Ne Olur?
Trafik sigortası limitleri her yıl güncellenir, ancak ciddi yaralanmalı kazalarda ya da pahalı araçlara verilen zararlarda yetersiz kalabilir. Limiti aşan kısım için karşı taraf doğrudan sana başvurabilir. Bu risk, teklif alırken İMM teminatını neden ciddiye alman gerektiğini açıkça gösterir. Birkaç yüz liralık fark, olası büyük bir borçtan seni koruyabilir.
Teklifleri Karşılaştırırken Yapılan Hatalar
Zorunlu bir ürün olduğu için trafik sigortasında "hepsi aynı" düşüncesi yaygındır. Oysa teminat limitleri aynı olsa da ek hizmetler, ödeme koşulları ve hasar süreci farklılaşabilir. Sahada en sık gördüğümüz hatalar şunlardır:
- Poliçe bitiş tarihini kaçırıp sigortasız kalmak
- Farklı ek teminatları içeren teklifleri yalnızca fiyata göre kıyaslamak
- Yanlış kullanım tarzı ya da eski ruhsat bilgisiyle teklif almak
- İMM limitini hiç sorgulamamak
- Poliçe belgesini kontrol etmeden ödeme yapmak
Poliçe Bitmeden Yenilemek Neden Önemli?
Trafik sigortası olmadan trafiğe çıkmak idari para cezası ve aracın trafikten men edilmesi gibi sonuçlar doğurabilir. Ayrıca sigortasız geçen süre basamak hakkını olumsuz etkileyebilir. Poliçeyi geç yaptırmanın sonuçlarını trafik sigortası geç yaptırılırsa ne olur yazımızda ayrıntılı anlattık. En güvenli yol, bitiş tarihinden birkaç gün önce teklif almaktır.
Örnek senaryo: Burak'ın poliçesi cuma günü bitiyor. Pazartesi günü plakası ve ruhsat seri numarasıyla danışmanına ulaşıyor. Danışman üç farklı şirketten fiyat alıyor ve aralarındaki farkın ek teminatlardan kaynaklandığını gösteriyor. En düşük fiyatlı teklifte İMM limiti çok düşükken, biraz daha yüksek olan teklif geniş İMM ve hukuksal koruma içeriyor. Burak ikinci seçeneği tercih ediyor ve poliçesini bitiş tarihinden önce yeniliyor. Bu örnek, bir trafik sigortası teklifi değerlendirirken yalnızca fiyata değil içeriğe de bakmanın önemini gösteriyor.
Trafik Sigortası Teklifi Aldıktan Sonra Ne Yapmalısın?
Poliçe düzenlendikten sonra birkaç kontrol yapmak, ileride yaşanabilecek sorunları önler. Poliçe belgesindeki plaka, şasi, sigortalı adı ve kullanım tarzı bilgilerinin doğru olduğundan emin ol. Hatalı bilgi hasar anında ödeme sürecini uzatabilir.
Poliçeni Nasıl Doğrularsın?
Poliçenin sisteme işlenip işlenmediğini SBM ya da e-Devlet üzerinden kontrol edebilirsin. Bu kontrol, özellikle araç muayenesi veya trafik denetimi öncesinde işine yarar. Poliçe numarası ve şirket bilgisi de hasar anında hızlı ihbar için gereklidir. Belgeni dijital olarak saklamak ve araçta bir kopyasını bulundurmak iyi bir alışkanlıktır.
Satış veya İptal Durumunda Ne Olur?
Aracını satarsan poliçen alıcıya devredilmez; satış belgesiyle poliçeni iptal ettirip kullanılmayan günlerin primini geri alabilirsin. Araç hurdaya ayrılır ya da trafikten çekilirse de benzer bir iade süreci işler. İade süreçlerinin detayları poliçe şartlarında yazılıdır ve danışmanın bu işlemi senin adına takip edebilir.
Sonuç: Doğru Trafik Sigortası Teklifi Fiyat ve İçeriği Birlikte Değerlendirir
Özetle, trafik sigortası teklifi almak için kimlik numarası, plaka ve ruhsat seri numarası çoğu zaman yeterlidir. Fiyatı hasarsızlık basamağı, il, araç tipi ve şirketin risk politikası belirler; ancak hiçbir teklif yasal tavan fiyatı aşamaz. Teklifleri karşılaştırırken İMM ve hukuksal koruma gibi ek teminatları aynı düzeyde tutmak, doğru kıyaslamanın anahtarıdır. Poliçeyi bitiş tarihinden önce yenilemek ise hem cezadan hem basamak kaybından korur. Sunay Yıldırım Sigorta olarak farklı şirketlerin tekliflerini senin için tarafsızca karşılaştırıyor, hasar anında da yanında oluyoruz.
Poliçenin bitmesine günler kalmışsa beklemene gerek yok. Trafik sigortası teklifi için bilgilerini bize ilet, en uygun fiyatı ve yeterli İMM limitini birlikte belirleyelim; hasar anında da uzman desteğimizle yanında olalım.
Hemen Teklif AlSıkça Sorulan Sorular
Trafik sigortası teklifi almak için hangi bilgiler gerekir?
Genellikle T.C. kimlik veya vergi numarası, plaka ve ruhsat seri numarası yeterlidir. Yeni araçlarda fatura ya da satış belgesi bilgileri de istenebilir.
Neden her şirketten farklı trafik sigortası teklifi geliyor?
Her şirket kendi risk değerlendirmesine göre fiyat belirler. Ancak tüm teklifler, araç tipi, il ve basamağa göre belirlenen yasal tavan fiyatın altında kalmak zorundadır.
Trafik sigortası fiyatını düşürmenin yolu var mı?
En etkili yol hasarsız sürüş yaparak basamağını yükseltmektir. Bunun yanında farklı şirketlerin fiyatlarını aynı teminatlarla karşılaştırmak da tasarruf sağlayabilir.
Ek teminat almak zorunlu mu?
Hayır, İMM ve hukuksal koruma gibi ek teminatlar isteğe bağlıdır. Ancak ciddi bir kazada yasal limitlerin yetersiz kalma ihtimaline karşı İMM eklemek önerilir.
Poliçem bittikten sonra teklif alabilir miyim?
Evet, ancak sigortasız geçen süre ceza ve basamak kaybı riskleri doğurabilir. Bu nedenle bitiş tarihinden önce yenileme yapmak en güvenli yoldur.
Taksitli ödeme mümkün mü?
Birçok sigorta şirketi kredi kartına taksit imkânı sunar. Taksit sayısı şirkete ve kart kampanyalarına göre değişir; teklif aşamasında danışmanına sorabilirsin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Teklifi Nasıl Alınır? 2026 Rehberi” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.