Basamak Trafik Sigortası Fiyatları ve İndirim Rehberi
basamak trafik sigortası fiyatları, uzun yıllar kaza yapmadan sürüş gerçekleştiren dikkatli araç sahiplerine %50 oranında en yüksek hasarsızlık indirimini sunar. Bu rehberde 0'dan 8'e uzanan basamak tablosunu, 7. basamaktan 8. basamağa geçiş koşullarını, illere göre prim farklarını ve bu büyük indirimi kaybetmemek için dikkat etmen gereken kuralları öğreneceksin.
8. Basamak Trafik Sigortası Fiyatları: %50 İndirim Şartları
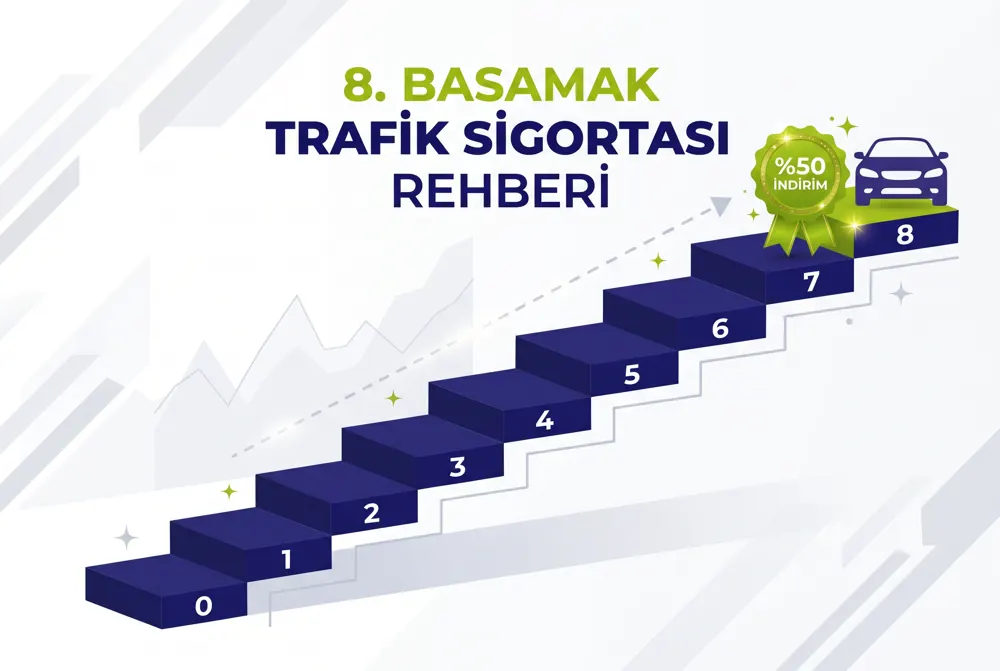
8. basamak trafik sigortası fiyatları, Türkiye'deki zorunlu trafik sigortası sisteminde bir araç sahibinin ulaşabileceği en avantajlı prim seviyesini temsil eder. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından uygulanan 0 ile 8 arasındaki 9 kademeli basamak sisteminde, yıllarca kaza yapmayan iyi sürücüleri ödüllendirmek amacıyla en üst nokta olarak 8. basamak tanımlanmıştır. Bu basamağa ulaşan sürücüler, standart başlangıç tarifesi olan 4. basamağa göre tam %50 oranında hasarsızlık indiriminden yararlanır.
Sunay Yıldırım Sigorta olarak poliçe yenileme dönemlerinde müşterilerimizin basamak haklarını titizlikle kontrol ediyor, hak ettikleri indirimin teklif ekranlarına eksiksiz yansımasını sağlıyoruz. Bu kapsamlı rehberde 8. basamak trafik sigortası fiyatları üzerinde etkili olan kriterleri, 7. basamaktan 8. basamağa nasıl çıkıldığını, tek bir kazanın basamağı nasıl etkilediğini ve araç değişiminde bu hakkı korumanın yollarını detaylıca inceliyoruz.
Bu yazıda şunları öğreneceksin:
- 0'dan 8'e kadar tüm trafik sigortası basamaklarının indirim ve sürprim (artırım) oranlarını,
- 7. basamaktan 8. basamağa yükselmek için gereken 5 yıllık hasarsızlık kuralını,
- İllere, araç türüne ve aylık SEDDK tavan güncellemelerine göre 8. basamak fiyatlarının nasıl değiştiğini,
- 8. basamaktayken kusurlu bir kaza yapıldığında veya araç değiştirildiğinde basamağın ne olacağını.
Trafik Sigortasında 8. Basamak Nedir ve Kimlere Uygulanır?
Zorunlu trafik sigortasında her araç işleteni, geçmişteki kaza ve hasar istatistiğine göre bir risk basamağına yerleştirilir. İlk kez araç sahibi olan bir sürücü sisteme 4. basamaktan (referans basamak, %0 indirim / %0 artırım) giriş yapar. Hasarsız geçen her poliçe yılı sonunda sürücü bir üst basamağa çıkarak sırasıyla 5., 6. ve 7. basamağa yükselir.
Geçmişte tavan kademe 7. basamak (%40 indirim) iken, yapılan düzenlemeyle çok uzun süre hiç hasar ödemesi yaptırmayan sürücüleri ayrıştırmak için 8. basamak devreye alınmıştır. Bu sayede 8. basamak trafik sigortası fiyatları, referans basamağın yarı fiyatına inerek dikkatli sürücülere ciddi bir bütçe tasarrufu sağlar. Basamak sisteminin genel işleyişini trafik sigortası basamak sistemi nedir ve nasıl yükselir yazımızda da bulabilirsin.
0'dan 8'e Trafik Sigortası Basamakları ve İndirim Oranları Tablosu
Mevcut 9 kademeli sistemde hangi basamağın yüzde kaç indirim veya ceza (sürprim) uyguladığını aşağıdaki tabloda karşılaştırdık.
| Basamak Kademesi | İndirim / Artırım Oranı | Kapsadığı Sürücü Profili |
|---|---|---|
| 8. Basamak | %50 Hasarsızlık İndirimi | 7. basamakta en az 5 poliçe dönemi üst üste hasarsız kalanlar |
| 7. Basamak | %40 Hasarsızlık İndirimi | En az 3 yıl üst üste hasarsız sürüş tamamlayanlar |
| 6. Basamak | %20 Hasarsızlık İndirimi | 2. hasarsız poliçe yılını tamamlayan sürücüler |
| 5. Basamak | %10 Hasarsızlık İndirimi | İlk yılını hasarsız tamamlayan sürücüler |
| 4. Basamak | %0 (Standart Tarife) | Trafiğe ilk kez araç çıkaran yeni ruhsat sahipleri |
| 3. Basamak | %45 Prim Artırımı (Sürprim) | İlk poliçe yılında kusurlu kaza yapan sürücüler |
| 2. Basamak | %90 Prim Artırımı (Sürprim) | Üst üste 2 dönem kusurlu hasar kaydı oluşanlar |
| 1. Basamak | %135 Prim Artırımı (Sürprim) | Üst üste 3 dönem kusurlu kazaya karışan sürücüler |
| 0. Basamak | %200 Prim Artırımı (Sürprim) | 1. basamakta da kaza yapmaya devam eden çok yüksek riskli grup |
7. Basamaktan 8. Basamağa Nasıl Geçilir? 5 Yıl Kuralı
Pek çok araç sahibi 7. basamakta bir yıl hasarsız kaldığında hemen ertesi yıl 8. basamağa geçeceğini düşünür. Oysa mevzuattaki geçiş kuralı diğer basamaklardan farklıdır. 4. basamaktan 5'e, 5'ten 6'ya ve 6'dan 7'ye her bir hasarsız yılda birer kademe çıkılırken; 7. basamaktan 8. basamağa geçebilmek için 7. basamakta kesintisiz en az 5 poliçe dönemi (5 yıl) boyunca hasarsız kalmak şarttır.
Bu 5 yıllık süre zarfında poliçeden karşı tarafa hiçbir tazminat ödemesi yapılmamışsa, 6. yenileme döneminde sürücü 8. basamağa yükseltilir ve 8. basamak trafik sigortası fiyatları üzerinden %50 indirimli poliçe hakkı kazanır. Kendi basamağını nasıl kontrol edeceğini poliçe no ile hasarsızlık sorgulama nasıl yapılır rehberimizde adım adım görebilirsin.
8. Basamak Trafik Sigortası Fiyatları Neye Göre Değişir?
Aynı 8. basamakta yer alan iki farklı sürücünün ödeyeceği prim tutarı birbirinin aynısı olmayabilir. Çünkü %50 indirim oranı sabit olsa da indirimin uygulandığı taban/tavan tarife üç temel değişkene göre farklılaşır:
- Aracın Kayıtlı Olduğu İl (Plaka İli): Trafik yoğunluğu ve kaza sıklığı yüksek olan İstanbul, Ankara, İzmir ve Bursa gibi büyükşehirlerin il katsayısı ile Erzurum, Sivas veya Sinop gibi illerin katsayısı farklıdır.
- Araç Kullanım Türü: Otomobil, kamyonet, motosiklet, çekici veya minibüs gibi her araç grubunun SEDDK tarafından belirlenen azami prim tablosu ayrıdır.
- Aylık Tavan Fiyat Güncellemeleri: SEDDK tarafından her ay güncellenen tavan fiyat endeksi, poliçenin kesildiği aydaki 8. basamak trafik sigortası fiyatları seviyesini doğrudan belirler. Güncel tavan yapısını 2026 zorunlu trafik sigortası tavan fiyatları ve SEDDK tavan fiyatı nedir içeriklerimizde inceleyebilirsin.
8. Basamaktayken Kaza Yapılırsa Basamak Kaça Düşer?
Uzun yıllar boyunca emek vererek ulaştığın 8. basamak trafik sigortası fiyatları avantajını korumanın temel şartı, senin kusurlu olduğun ve karşı tarafa tazminat ödenen bir kazaya karışmamaktır. Eğer %100 karşı tarafın kusurlu olduğu bir kaza yaşarsan ve ödeme karşı tarafın trafik sigortasından yapılırsa senin 8. basamak hakkın kesinlikle bozulmaz.
Ancak senin asli veya tali kusurlu olduğun ve trafik poliçenden karşı tarafa ödeme yapılan bir hasar gerçekleşirse, yenileme döneminde basamağın aşağı düşer. Kaza sayısına göre basamak düşüş senaryolarını aşağıdaki tabloda görebilirsin.
| Mevcut Basamak | Poliçe Dönemindeki Durum | Yeni Dönem Basamağı ve Etkisi |
|---|---|---|
| 8. Basamak (%50 İndirim) | Hasarsız tamamlanan dönem | 8. Basamakta kalmaya devam eder (%50 indirim korunur) |
| 8. Basamak (%50 İndirim) | 1 adet kusurlu hasar ödemesi | 5. Basamağa düşer (İndirim oranı %10'a geriler) |
| 7. Basamak (%40 İndirim) | 1 adet kusurlu hasar ödemesi | 4. Basamağa düşer (İndirim tamamen sıfırlanır) |
| 4. Basamak (%0 Standart) | 1 adet kusurlu hasar ödemesi | 3. Basamağa düşer (%45 zamlı sürprim uygulanır) |
Hasarsızlık indiriminin kasko ve trafik poliçelerindeki çalışma mantığını trafik sigortası hasarsızlık indirimi nasıl çalışır ve hasarsızlık indirimi nedir yazılarımızda daha detaylı inceleyebilirsin.
8. basamak indirim hakkınla en uygun teklifi hemen gör
Hasarsız sürüş geçmişinin karşılığını tam olarak al. Sunay Yıldırım Sigorta uzmanlarıyla 8. basamak trafik sigortası fiyatları için farklı şirketlerin tekliflerini dakikalar içinde karşılaştır.
Basamağına Özel Teklif AlÖrnek senaryo: Yeni araç alırken 8. basamak hakkını koruyan Ahmet Bey
Ahmet Bey 9 yıldır kaza yapmadan kullandığı otomobilini satıp yeni bir araç almaya karar verdi. Önce yeni aracını satın alıp 3 gün sonra eski aracını sattığı için yeni aracının trafik sigortası ilk etapta 4. basamaktan kesilmişti. Eski aracının satışını tamamlar tamamlamaz Sunay Yıldırım Sigorta danışmanına başvurdu. Danışmanımız eski poliçeyi iptal edip yeni poliçeye basamak aktarım zeyili uyguladı; böylece Ahmet Bey 8. basamak trafik sigortası fiyatları üzerinden %50 indirim hakkını geri kazandı ve aradaki prim farkı hesabına iade edildi.
8. Basamak İndirimini Kaybetmemek İçin 5 Pratik Strateji
En üst basamağa ulaştıktan sonra hem 8. basamak trafik sigortası fiyatları avantajını korumak hem de bütçeni güvenceye almak için şu beş kurala dikkat etmelisin:
- Poliçe yenileme tarihini geciktirme: Poliçe bitiş tarihini geçirirsen gecikme sürprimi uygulanabilir ve trafikte sigortasız kalma cezasıyla karşılaşabilirsin. Detayları trafik sigortası geç yaptırılırsa ne olur yazımızda okuyabilirsin.
- Araç satışı ve alımında basamak zeyilini unutma: Eski aracını satıp aynı kullanım türünde (örneğin otomobilden otomobile) yeni araç aldığında basamağının doğru aktarıldığını SBM kayıtlarından kontrol ettir.
- Kaza tespit tutanağını eksiksiz doldur: Haklı olduğun bir kazada hatalı kroki veya eksik beyan nedeniyle kusur oranı sana yazılırsa basamağın düşebilir.
- Trafik sigortasını İMM ve Kasko ile destekle: 8. basamak sayesinde trafik sigortasında tasarruf ettiğin bütçeyi, karşı tarafın yüksek hasarlarına karşı İMM ve kendi aracın için kasko poliçesine yönlendirerek tam koruma sağla.
- Farklı sigorta şirketlerini karşılaştır: Tavan fiyat belirli olsa da bazı şirketler 8. basamaktaki iyi sürücülere tavanın da altında rekabetçi fiyatlar ve kasko birleşik indirimleri sunar.
En uygun teklife ulaşma yöntemlerini en ucuz trafik sigortası nasıl bulunur rehberimizde de inceleyebilirsin.
Sıkça Sorulan Sorular
8. basamak trafik sigortası indirim oranı yüzde kaçtır?
8. basamakta yer alan araç sahiplerine, başlangıç basamağı olan 4. basamak tarifesi üzerinden %50 oranında hasarsızlık indirimi uygulanır.
7. basamaktan 8. basamağa kaç yılda çıkılır?
7. basamakta kesintisiz olarak en az 5 poliçe dönemi (5 yıl) boyunca hasarsız kalan ve poliçesinden tazminat ödemesi yapılmayan sürücüler takip eden yenileme döneminde 8. basamağa yükselir.
8. basamak trafik sigortası fiyatları her ilde aynı mıdır?
Hayır. %50 indirim oranı sabit olmakla birlikte, aracın kayıtlı olduğu plaka ilinin risk katsayısına ve araç kullanım türüne göre ödenecek net TL tutarı ilden ile değişir.
İkinci bir araç aldığımda o araç da 8. basamaktan başlar mı?
Hayır. Mevcut aracını satmadan üzerine ikinci bir araç alırsan, yeni alınan ikinci araç 4. basamaktan başlar. 8. basamak hakkı yalnızca tek bir aktif araç poliçesi için kullanılabilir veya eski araç satıldığında yeni araca aktarılır.
Otomobildeki 8. basamak hakkımı kamyon veya ticari araca aktarabilir miyim?
Hasarsızlık basamağı aktarımı yalnızca aynı araç kullanım türü (örneğin otomobilden otomobile) arasında geçerlidir; farklı araç türleri arasında basamak aktarımı yapılmaz.
8. basamaktayken kaskomu kullanırsam trafik sigortası basamağım düşer mi?
Tek taraflı bir hasarda (örneğin park halinde kendi aracının cam kırılması veya duvara sürtme) sadece kendi kasko poliçenden onarım yapılırsa ve karşı tarafa trafik sigortasından ödeme çıkmazsa trafik sigortası 8. basamağın etkilenmez.
Sonuç: Hasarsız Sürüşünün Ödülünü Doğru Teklifle Taçlandır
8. basamak trafik sigortası fiyatları, trafikte kurallara uyan ve yıllarca hasarsız sürüş gerçekleştiren sürücülere %50 prim avantajı kazandıran en değerli kademedir. Bu hakkı korumak için poliçe yenileme zamanını takip etmeli, araç değişimlerinde basamak aktarım zeyilini yaptırmalı ve iyi sürücü indirimlerini kasko tekliflerinde de avantaja çevirmelisin.
Sunay Yıldırım Sigorta olarak SBM kayıtlarındaki güncel basamağını kontrol ediyor, Türkiye'nin önde gelen sigorta şirketlerinden basamağına özel en uygun trafik ve kasko tekliflerini senin için karşılaştırıyoruz.
%50 hasarsızlık indiriminle en avantajlı poliçeyi seç
8. basamak trafik sigortası fiyatları ve iyi sürücülere özel kasko indirimlerini tek ekranda görmek için uzman danışmanlarımızdan hemen ücretsiz teklif al.
Ücretsiz Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Basamak Trafik Sigortası Fiyatları ve İndirim Rehberi” yazısı, sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.