DASK Fiyatları: Primini Belirleyen 4 Unsur ve Doğru Hesap
DASK primini deprem risk bölgesi, yapı tarzı, brüt metrekare ve birim metrekare maliyeti belirler. Bu rehber sigorta bedeli ile azami teminat farkını, yanlış beyanın sonuçlarını, büyük konutlarda ek deprem teminatını ve DASK ile konut sigortası farkını anlatıyor.
DASK Fiyatları Rehberi: Evin İçin Doğru Prim Hesabı
Zorunlu deprem sigortasını yenileme zamanı geldiğinde ya da yeni bir eve taşındığında aklına gelen ilk soru genellikle aynıdır: DASK fiyatları neye göre belirleniyor ve neden komşumun ödediği tutar benimkinden farklı? Cevap, evinin bulunduğu deprem bölgesinde, binanın yapı tarzında ve konutunun metrekaresinde gizli. DASK fiyatları rastgele belirlenmez; Doğal Afet Sigortaları Kurumu'nun tarifesi ve birkaç net kriter, ödeyeceğin primi şekillendirir.
Sunay Yıldırım Sigorta olarak Erzurum'dan tüm Türkiye'ye DASK poliçesi düzenliyoruz. Deprem riski yüksek bir bölgede yaşadığımız için bu sigortanın önemini çok iyi biliyoruz. Bu rehberde, primini oluşturan unsurları sade bir dille açıklıyor, doğru beyanın neden önemli olduğunu ve DASK ile konut sigortasını nasıl birlikte planlayabileceğini anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- DASK primini belirleyen 4 temel unsur
- Sigorta bedeli ve azami teminat kavramları
- Yanlış metrekare veya yapı tarzı beyanının sonuçları
- DASK ile konut sigortası arasındaki fark
- Poliçeni yaptırırken ve yenilerken dikkat etmen gerekenler
DASK Nedir ve Neden Zorunludur?
DASK, Doğal Afet Sigortaları Kurumu tarafından yürütülen zorunlu deprem sigortasının kısa adıdır. 6305 sayılı Afet Sigortaları Kanunu kapsamında, tapuya kayıtlı meskenler için bu poliçenin yaptırılması zorunludur. Poliçe; deprem ve depremin neden olduğu yangın, infilak, tsunami ve yer kayması gibi durumlarda binanın kendisinde oluşan hasarı belirlenen teminat tutarına kadar karşılar.
Zorunluluk yalnızca kâğıt üzerinde değildir. Elektrik, su ve doğalgaz aboneliği gibi işlemlerde ve tapu işlemlerinde geçerli bir DASK poliçesi aranabilir. Konunun yasal boyutunu DASK'ın zorunlu olup olmadığını anlatan yazımızda ayrıntılı ele aldık.
DASK Neyi Karşılamaz?
DASK yalnızca binanın kendisini, yani temel, duvarlar, tavan, merdivenler ve ortak alanlar gibi yapı unsurlarını kapsar. Ev eşyaları, kira kaybı, enkaz kaldırma masrafları ve bedeni zararlar DASK kapsamında değildir. Bu riskler için konut sigortası gerekir. DASK'ın kapsamını ayrıntılı görmek istersen DASK'ın hangi hasarları kapsadığını anlatan rehberimize göz atabilirsin.
DASK Fiyatları Neye Göre Belirlenir?
Prim hesaplaması dört temel unsura dayanır. Bu unsurlar, hem sigorta bedelini hem de uygulanacak tarife oranını belirler.
| Unsur | Prime Etkisi | Açıklama |
|---|---|---|
| Deprem risk bölgesi | Çok yüksek | Bölgenin deprem tehlike düzeyine göre tarife oranı değişir |
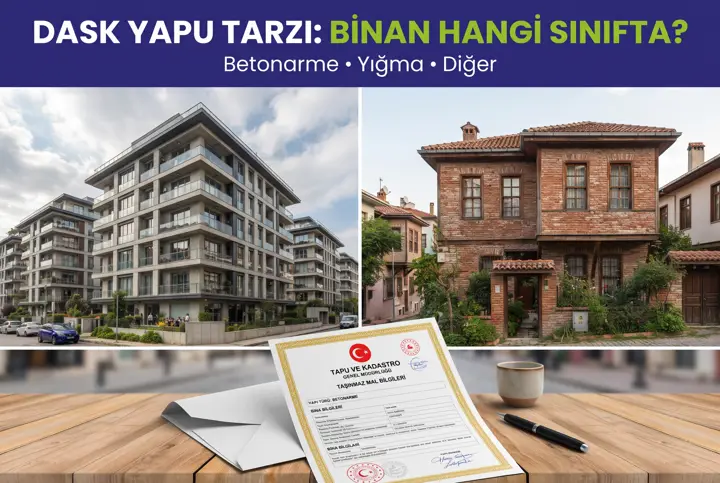
| Yapı tarzı | Yüksek | Çelik-betonarme, yığma kâgir ve diğer yapılar farklı oranlarla fiyatlanır |
| Brüt metrekare | Yüksek | Konutun büyüklüğü sigorta bedelini doğrudan belirler |
| Birim metrekare maliyeti | Orta | Kurumun belirlediği yapı maliyeti sigorta bedelinin hesabında kullanılır |
Deprem Risk Bölgesi
Türkiye, deprem tehlike düzeyine göre farklı risk gruplarına ayrılır. Risk düzeyi yüksek bölgelerde tarife oranı da yükselir. Bu nedenle aynı büyüklükte ve aynı yapı tarzındaki iki konut için, bulunduğu şehre göre farklı DASK fiyatları ortaya çıkabilir. Erzurum gibi deprem riski yüksek bölgelerde prim, risk düzeyi düşük bölgelere göre daha yüksektir.
Yapı Tarzı
Binanın taşıyıcı sisteminin türü, deprem karşısındaki dayanıklılığı hakkında fikir verir. Çelik veya betonarme karkas yapılar ile yığma kâgir ya da diğer yapı türleri farklı tarife oranlarına tabidir. Yapı tarzının doğru beyan edilmesi, hem doğru prim hem de hasar anında sorunsuz bir süreç için önemlidir.
Brüt Metrekare ve Sigorta Bedeli
Sigorta bedeli, konutun brüt metrekaresinin kurumun belirlediği birim metrekare maliyetiyle çarpılmasıyla bulunur. Metrekare arttıkça sigorta bedeli ve dolayısıyla prim artar. Burada önemli olan, net değil brüt metrekarenin esas alınmasıdır. Tapu veya yapı ruhsatındaki bilgilerle uyumlu bir beyan yapmalısın.
Sigorta Bedeli ve Azami Teminat Tutarı
DASK poliçesinde iki kavram sık karıştırılır: sigorta bedeli ve azami teminat tutarı. Sigorta bedeli, konutun büyüklüğü ve yapı maliyetine göre hesaplanan tutardır. Azami teminat tutarı ise DASK'ın tek bir konut için ödeyebileceği üst sınırdır ve kurum tarafından dönemsel olarak güncellenir.
Hesaplanan sigorta bedeli azami teminatı aşıyorsa, DASK yalnızca azami teminat kadar ödeme yapar. Aşan kısım için ek koruma istiyorsan, konut sigortası içinde deprem teminatı almayı değerlendirmelisin. Güncel azami teminat tutarını DASK azami teminatını anlatan yazımızdan ve DASK resmi sitesinden takip edebilirsin.
| Kavram | Ne Anlama Gelir? | Neden Önemli? |
|---|---|---|
| Sigorta bedeli | Metrekare × birim maliyet ile hesaplanan tutar | Primin temelini oluşturur |
| Azami teminat | DASK'ın ödeyebileceği üst sınır | Büyük konutlarda koruma açığı oluşabilir |
| Muafiyet | Hasarın sigortalıca karşılanan bölümü | Ödenecek tazminattan düşülür |
Muafiyet Uygulaması
DASK poliçelerinde hasar tazminatından, sigorta bedelinin belirli bir oranı kadar muafiyet düşülür. Bu, küçük hasarlarda tazminatın beklenenden düşük olabileceği anlamına gelir. Muafiyet oranını ve hesaplama şeklini poliçe şartlarından öğrenebilirsin.
DASK poliçeni dakikalar içinde yenile. Sunay Yıldırım Sigorta danışmanları, adres ve bina bilgilerini kontrol ederek DASK poliçeni doğru beyanla düzenler, DASK fiyatları ve konut sigortası seçeneklerini birlikte değerlendirir. Deprem sonrasında da yanında oluruz.
Yanlış Beyan DASK Fiyatları ve Tazminatı Nasıl Etkiler?
Bazı sigortalılar, primi düşürmek için metrekareyi olduğundan küçük beyan eder. Bu, ilk bakışta tasarruf gibi görünse de hasar anında ciddi bir kayba dönüşebilir. Eksik beyan durumunda tazminat, gerçek değer ile beyan edilen değer arasındaki oran kadar düşürülebilir.
Aynı şekilde yapı tarzının yanlış beyan edilmesi de hasar sürecinde sorun yaratabilir. Doğru beyan, düşük prim kadar önemlidir; çünkü DASK'ın asıl amacı hasar anında seni korumaktır. Bu konuyu DASK sigorta bedeli yanlış girilirse ne olacağını anlatan yazımızda ayrıntılı ele aldık.
Örnek senaryo: Erzurum'da 140 metrekarelik bir dairede oturan Hasan Bey, yıllardır DASK poliçesini 100 metrekare üzerinden yeniliyordu. Danışmanımızla tapu bilgilerini kontrol ettiğimizde brüt metrekarenin daha yüksek olduğu ortaya çıktı. Poliçe doğru metrekare ile yeniden düzenlendi; prim bir miktar arttı ama olası bir depremde tazminatın eksik beyan nedeniyle düşürülme riski ortadan kalktı.
DASK Fiyatları Yenileme Döneminde Neden Değişir?
Poliçeni her yıl yenilediğinde primin değiştiğini fark edebilirsin. Bunun başlıca nedenleri şunlardır:
- Birim metrekare maliyetinin güncellenmesi: Yapı maliyetleri arttıkça sigorta bedeli de yükselir.
- Azami teminat tutarının değişmesi: Üst sınırın güncellenmesi primi etkileyebilir.
- Tarife güncellemeleri: Kurum, risk değerlendirmelerine göre tarifeyi revize edebilir.
- Yenileme indirimi: Poliçesini zamanında yenileyenlere indirim uygulanabilir.
Prim değişimini değerlendirirken yalnızca tutara değil, sigorta bedelindeki artışa da bakmalısın. Sigorta bedeli yükseldiğinde, olası bir hasarda alabileceğin tazminat da artar. Yani primdeki artış, büyük ölçüde güncel yapı maliyetlerine uyum sağlayan bir koruma artışı anlamına gelir.
Zamanında Yenilemenin Avantajı
DASK poliçesini süresi dolmadan yenilemek, hem kesintisiz koruma sağlar hem de bazı dönemlerde yenileme indiriminden yararlanmanı mümkün kılar. Poliçeni ne zaman yenilemen gerektiğini DASK'ın ne zaman yenilendiğini anlatan yazımızdan öğrenebilirsin.
DASK Poliçesi Nasıl Yaptırılır? Adım Adım
DASK poliçesi yaptırmak oldukça kolaydır ve genellikle birkaç dakika sürer. Aşağıdaki adımlar süreci özetliyor:
- Adres bilgilerini hazırla: Konutun açık adresi ve UAVT (adres kodu) bilgisi gereklidir.
- Tapu bilgilerini kontrol et: Ada, pafta, parsel ve malik bilgilerini doğrula.
- Bina bilgilerini belirle: Yapı tarzı, inşa yılı ve kat sayısı gibi bilgileri hazırla.
- Brüt metrekareyi doğru beyan et: Tapu veya yapı ruhsatındaki bilgilerle uyumlu olmasına dikkat et.
- Teklifi al ve ödemeyi yap: Prim tutarını onayladıktan sonra ödemeyi tamamla.
- Poliçeni sakla: Poliçe belgesini abonelik ve tapu işlemleri için erişilebilir bir yerde tut.
Poliçeni düzenletirken adres kodunun doğru seçilmesine özellikle dikkat etmelisin. Yanlış adres kodu, poliçenin farklı bir bağımsız bölüm adına düzenlenmesine ve hasar anında karışıklıklara yol açabilir. Adres kodunu e-Devlet üzerinden veya tapu bilgilerinden kontrol etmek birkaç dakikanı alır ama ileride yaşanabilecek ciddi sorunların önüne geçer.
Kiracıysan DASK Kimin Sorumluluğunda?
DASK poliçesi konut sahibi adına düzenlenir, ancak kiracı da poliçeyi yaptırabilir. Tazminat ise poliçede sigortalı olarak yer alan malike ödenir. Kiracıysan, ev sahibinle bu konuyu netleştirmen ve kendi eşyaların için ayrıca konut sigortası yaptırman önerilir.
DASK ile Konut Sigortası Arasındaki Fark
DASK, zorunlu ve temel bir güvencedir; ancak tek başına evini ve eşyalarını tam olarak korumaz. Konut sigortası ise isteğe bağlıdır ve çok daha geniş bir kapsam sunar.
| Özellik | DASK | Konut Sigortası |
|---|---|---|
| Yasal durum | Zorunlu | İsteğe bağlı |
| Kapsadığı risk | Deprem ve depremin yol açtığı belirli hasarlar | Yangın, hırsızlık, su baskını ve ek teminatla deprem |
| Ev eşyası | Kapsam dışı | Kapsam dahilinde |
| Teminat sınırı | Azami teminat tutarıyla sınırlı | Seçilen bedele göre |
| Kira kaybı ve geçici konaklama | Kapsam dışı | Ek teminatla karşılanabilir |
Bu iki poliçeyi birlikte düşünmek, deprem dahil birçok riske karşı evini bütüncül olarak korumanı sağlar. İki ürün arasındaki farkı DASK ile konut sigortası farkını anlatan yazımızda daha ayrıntılı inceleyebilirsin.
DASK Fiyatları Hakkında Yaygın Yanılgılar
DASK primiyle ilgili bazı yanlış inanışlar, sigortalıların hatalı kararlar vermesine neden olabiliyor:
- "DASK her şirkette farklı fiyatlıdır." DASK primleri kurumun tarifesine göre belirlenir; şirketler arasında prim farkı oluşmaz.
- "Metrekareyi düşük yazarsam kârlı çıkarım." Eksik beyan, hasar anında tazminatın düşürülmesine yol açabilir.
- "DASK eşyalarımı da korur." Hayır, DASK yalnızca binayı korur; eşyalar için konut sigortası gerekir.
- "Kiracıysam DASK beni ilgilendirmez." Kiracı da poliçe yaptırabilir; ancak tazminat malike ödenir.
- "Bir kez yaptırdım, otomatik yenilenir." Poliçenin süresini takip edip zamanında yenilemek gerekir.
DASK Primi Şirketten Şirkete Değişir mi?
Bu en sık sorulan sorulardan biridir. DASK fiyatları, Doğal Afet Sigortaları Kurumu'nun belirlediği tarifeye göre hesaplanır. Bu nedenle aynı konut için hangi şirket ya da acente üzerinden poliçe yaptırırsan yaptır, prim aynıdır. Fark, sunulan hizmet ve danışmanlık kalitesinde ortaya çıkar.
DASK Fiyatları Bölgeye ve Yapıya Göre Nasıl Farklılaşır?
Aynı büyüklükteki iki daire için ödenen primin şehirden şehre değişmesi, sigortalıların en çok merak ettiği konulardan biridir. Bunun temel nedeni, tarifenin deprem tehlike düzeyine göre kademelendirilmiş olmasıdır. Deprem riski yüksek bir ilde DASK fiyatları, risk düzeyi düşük bir ile kıyasla belirgin şekilde yüksek olur.
Yapı tarzı da bu farkı derinleştirir. Çelik veya betonarme karkas bir binada oturuyorsan, yığma kâgir bir yapıya göre daha uygun bir tarife oranıyla karşılaşırsın. Aşağıdaki tablo, bu iki unsurun prime etkisini genel hatlarıyla özetliyor.
| Durum | DASK Fiyatları Üzerindeki Etki | Neden? |
|---|---|---|
| Yüksek riskli bölge + betonarme yapı | Orta-yüksek | Bölge riski yüksek, yapı dayanıklılığı daha iyi |
| Yüksek riskli bölge + yığma kâgir yapı | Yüksek | Hem bölge riski hem yapı riski yüksek |
| Düşük riskli bölge + betonarme yapı | Düşük | Bölge riski ve yapı riski görece düşük |
| Düşük riskli bölge + diğer yapı türleri | Orta | Yapı tarzı tarifeyi yükseltir |
Bu tablo kesin rakamlar değil, genel bir eğilim sunar. Kendi konutun için net tutarı görmek istersen adres ve bina bilgilerinle kısa sürede teklif alabilirsin. Unutma, DASK fiyatları tarifeye bağlı olduğu için doğru bilgiyle alınan teklif, ödeyeceğin gerçek primi gösterir.
Büyük Konutlarda DASK Fiyatları ve Ek Deprem Teminatı
Geniş metrekareli konutlarda hesaplanan sigorta bedeli, DASK'ın azami teminat tutarını aşabilir. Bu durumda DASK fiyatları azami teminat üzerinden belirlenir, ancak olası bir depremde evinin gerçek yeniden yapım maliyeti ile DASK'ın ödeyeceği tutar arasında bir açık oluşur. Bu açık, özellikle villa, dubleks veya geniş müstakil evlerde ciddi boyutlara ulaşabilir.
Bu boşluğu kapatmanın yolu, konut sigortası poliçene deprem ek teminatı eklemektir. Böylece DASK'ın üst sınırını aşan bölüm için de koruma sağlanır. Ek teminatın primi, DASK fiyatları ile birlikte değerlendirildiğinde evinin tamamını güvence altına almanın makul bir maliyeti olarak ortaya çıkar.
Site ve Apartmanlarda Ortak Alanlar
DASK, binanın ortak alanlarını da yapı unsuru olarak kapsar. Apartmanda her bağımsız bölüm için ayrı poliçe düzenlenir ve ortak alanlar bu poliçelerin kapsamındadır. Ortak alanlar için prim paylaşımının nasıl yapıldığını merak ediyorsan ortak alanlarda DASK primini anlatan yazımıza göz atabilirsin.
DASK Fiyatları ve Ödeme Seçenekleri
DASK primi genellikle tek seferde ödenir, ancak bazı kanallarda kredi kartına taksit imkânı sunulabilir. Ödeme seçenekleri kurumun ve aracı kuruluşun uygulamasına göre değişebilir. Yenileme dönemine yaklaşırken ödeme planını önceden düşünmek, poliçenin süresinin dolmasını önler.
Hem DASK hem de konut sigortasını aynı dönemde yenilemek, takibi kolaylaştırır. Tek bir danışmanla iki poliçeyi birlikte yönetmek, DASK fiyatları ile konut sigortası primlerini bir arada görmeni ve bütçeni daha net planlamanı sağlar.
Sıkça Sorulan Sorular
DASK fiyatları neye göre belirlenir?
Prim; konutun bulunduğu deprem risk bölgesi, binanın yapı tarzı, brüt metrekaresi ve kurumun belirlediği birim metrekare maliyetine göre hesaplanır.
DASK fiyatları şirketten şirkete değişir mi?
Hayır. DASK primi kurumun tarifesine göre belirlendiği için aynı konut için tüm şirketlerde aynıdır.
Metrekareyi yanlış beyan edersem ne olur?
Eksik beyan durumunda hasar anında tazminat, gerçek değer ile beyan edilen değer arasındaki oran kadar düşürülebilir. Doğru beyan önemlidir.
DASK eşyalarımı da karşılar mı?
Hayır. DASK yalnızca binanın yapı unsurlarını kapsar. Ev eşyaları için konut sigortası yaptırman gerekir.
Kiracı DASK yaptırabilir mi?
Evet, kiracı DASK poliçesi yaptırabilir; ancak tazminat poliçede sigortalı olarak yer alan malike ödenir.
DASK poliçesi kaç yıl geçerlidir?
DASK poliçeleri genellikle bir yıl sürelidir ve her yıl yenilenmesi gerekir. Zamanında yenileme, kesintisiz koruma sağlar.
Sonuç: Doğru Beyan, Doğru Prim, Tam Güvence
Zorunlu deprem sigortası, deprem gerçeğiyle yaşayan bir ülkede evini korumanın ilk ve en temel adımıdır. Primini belirleyen unsurlar net ve tarifeye dayalıdır; asıl önemli olan, bu unsurları doğru beyan etmek ve poliçeni zamanında yenilemektir. DASK fiyatları her yıl güncellenebilse de doğru beyanla düzenlenmiş bir poliçe, hasar anında hakkını tam olarak almanı sağlar.
DASK'ın kapsamadığı riskler için konut sigortasını da değerlendirmek, evini bütünüyle güvence altına almanın en akılcı yoludur. Sunay Yıldırım Sigorta olarak, DASK ve konut sigortanı birlikte planlamak için yanındayız.
Evini depreme karşı bugün güvenceye al. Adres bilgilerini paylaş; danışmanımız güncel DASK fiyatları üzerinden poliçeni doğru beyanla düzenlesin ve konut sigortası seçeneklerini de sana sunsun.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“DASK Fiyatları: Primini Belirleyen 4 Unsur ve Doğru Hesap” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.