DASK Kimin Üzerine Yapılır? Kiracı, Ev Sahibi, Hisseli Tapu
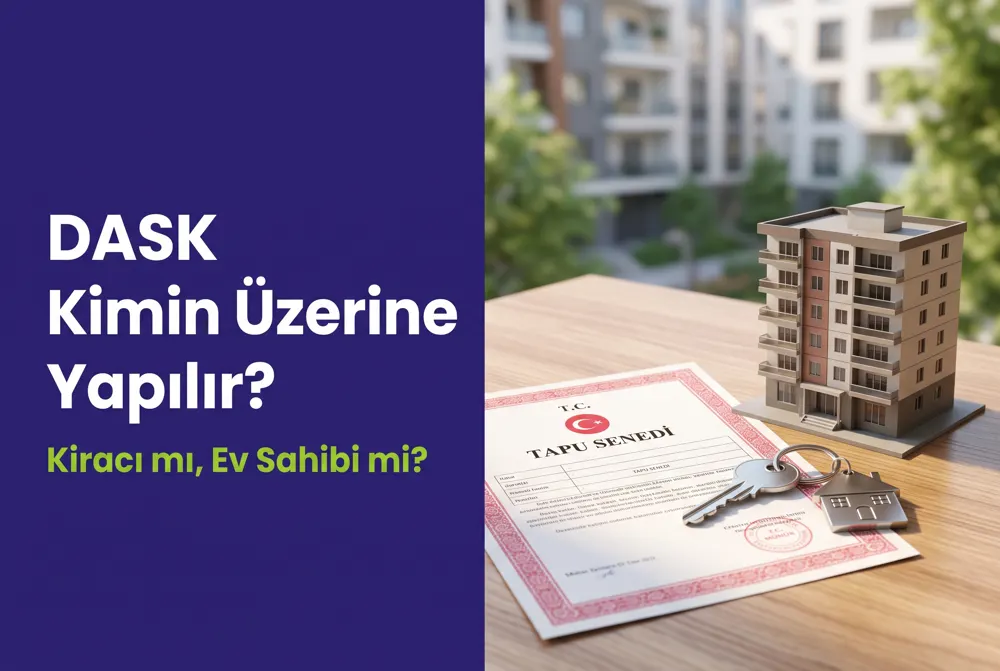
DASK kimin üzerine yapılır sorusunun cevabı tapu kaydındaki malik veya hak sahibidir; ancak poliçeyi kiracı da yaptırabilir. Hisseli tapu, miras, şirket mülkü ve tazminatın kime ödendiği gibi durumları bu rehberde netleştiriyoruz.
DASK Kimin Üzerine Yapılır, Tazminatı Kim Alır?
Yeni bir eve taşındığında elektrik veya su aboneliği açtırırken DASK poliçesi istendiğinde aklına ilk gelen soru dask kimin üzerine yapılır olur. Ev sahibi mi yaptırmalı, kiracı mı? Hisseli bir tapuda her pay sahibi ayrı poliçe mi almalı? Hasar olursa tazminatı kim alır? Bu soruların cevabını bilmemek hem işlemlerin gecikmesine hem de deprem sonrası hak kaybına yol açabilir.
Bu rehberde Zorunlu Deprem Sigortası'nın (DASK) kimin adına düzenlendiğini, kiracı ile ev sahibi arasındaki rolleri, hisseli tapu ve miras gibi özel durumları ve tazminatın kime ödendiğini sade bir dille anlatıyoruz. Sunay Yıldırım Sigorta olarak her gün farklı tapu durumları için DASK poliçesi düzenliyoruz; en sık sorulan soruları burada topladık.
Bu yazıda şunları öğreneceksin:
- DASK poliçesinde sigortalı ve sigorta ettiren farkını
- Kiracının poliçe yaptırıp yaptıramayacağını
- Hisseli tapu, miras ve şirket mülkünde durumu
- Deprem sonrası tazminatın kime ödendiğini
DASK Kimin Üzerine Yapılır? Kısa Cevap
Kısaca söylemek gerekirse, DASK poliçesinde sigortalı, konutun tapu kaydındaki malikidir veya intifa hakkı gibi bir hak sahibidir. Yani poliçe, binanın kendisini güvence altına aldığı için bina üzerinde mülkiyet hakkı olan kişi adına düzenlenir. Ancak poliçeyi yaptıran ve primini ödeyen kişi, yani sigorta ettiren, farklı biri olabilir.
Bu ayrım pratikte çok önemlidir. Kiracı, aboneliği açtırabilmek için kendi kimlik bilgileriyle poliçe yaptırıp primi ödeyebilir; ancak poliçede sigortalı olarak tapu maliki yer alır. Deprem sonrasında bina hasarına ilişkin tazminat da kiracıya değil, mülk sahibine ödenir. DASK'ın zorunluluğunu ve genel çerçevesini DASK zorunlu mu rehberimizde ele aldık.
Sigortalı ve Sigorta Ettiren Farkı
| Kavram | Kim Olabilir? | Rolü |
|---|---|---|
| Sigortalı | Tapu maliki veya intifa hakkı sahibi | Tazminatı alma hakkına sahip kişi |
| Sigorta ettiren | Malik, kiracı, yönetici veya yakını | Poliçeyi yaptıran ve primi ödeyen kişi |
| Lehtar (varsa) | Konut kredisi veren banka | Hasarda alacağı oranında ödeme önceliği olan kurum |
Bu tablo, aynı poliçede farklı rollerde birden fazla kişinin yer alabileceğini gösteriyor. En çok karışıklık, primi ödeyen kişinin tazminatı da alacağını düşünmekten kaynaklanır.
Kiracı DASK Yaptırabilir mi?
Evet, kiracı DASK poliçesi yaptırabilir. Özellikle elektrik, su ve doğalgaz aboneliği açtırırken geçerli bir DASK poliçesi istendiği için kiracılar sık sık bu işlemi kendileri yapar. Poliçe düzenlenirken kiracı sigorta ettiren olarak yer alır, tapu maliki ise sigortalı olarak kaydedilir.
Ancak kiracının bilmesi gereken önemli bir nokta var: DASK yalnızca binayı korur. Kiracıya ait eşyalar, mobilyalar ve elektronik cihazlar DASK kapsamında değildir. Kiracı olarak kendi eşyalarını depreme karşı korumak istiyorsan konut sigortasına deprem teminatı eklemelisin. Kiracılar için eşya sigortasının ayrıntılarını kiracı eşya sigortası rehberimizde anlattık.
Kiracı Primi Ödediyse Ev Sahibinden Talep Edebilir mi?
DASK, mülk sahibinin yükümlülüğüdür. Bu nedenle kiracının ödediği prim, ev sahibiyle yapılan anlaşmaya göre kiradan düşülebilir veya ev sahibinden talep edilebilir. Bu konuyu kira sözleşmesinde açıkça belirtmek, ileride anlaşmazlık yaşanmasını önler. Pratikte birçok ev sahibi, yenileme dönemini takip ederek poliçeyi kendisi yaptırmayı tercih eder.
Ev Sahibinin Sorumluluğu Nedir?
Konut sahibi, DASK poliçesinin her yıl yenilenmesinden sorumludur. Poliçe yenilenmezse yalnızca abonelik işlemlerinde sorun yaşanmaz, deprem sonrasında da bina için tazminat alınamaz. Kiralık evlerde kiracı değişse bile poliçenin sigortalısı aynı kaldığı için ev sahibi yenilemeyi takip etmelidir.
Ev sahibi olarak dikkat etmen gereken başlıca noktalar şunlardır:
- Poliçeyi her yıl bitiş tarihinden önce yenile
- Bina bilgilerini, özellikle metrekare ve yapı tarzını doğru beyan et
- Kiracı poliçe yaptırdıysa sigortalı olarak senin adının yazıldığını kontrol et
- DASK'ın yanında binanın tam değerini korumak için konut sigortasını değerlendir
DASK ile konut sigortası arasındaki farkı DASK ve konut sigortası farkı rehberimizde anlattık. Yenileme zamanlamasını ise DASK ne zaman yenilenir yazımızda bulabilirsin.
DASK Kimin Üzerine Yapılır, Hemen Netleştirelim
DASK kimin üzerine yapılır sorusunu tapu durumuna göre birlikte netleştirelim. Sunay Yıldırım Sigorta uzmanları adres kodunla poliçeni dakikalar içinde düzenler, sigortalı ve sigorta ettiren bilgilerinin doğru yazıldığını kontrol eder.
DASK YaptırHisseli Tapuda DASK Kimin Üzerine Yapılır?
Bir konutun birden fazla maliki varsa, yani hisseli tapu söz konusuysa, her pay sahibi için ayrı poliçe yapılmaz. Aynı bağımsız bölüm için tek bir DASK poliçesi düzenlenir. Poliçeyi maliklerden biri yaptırabilir ve diğer malikler de poliçede hak sahibi olarak dikkate alınır.
Deprem sonrası tazminat, maliklerin tapudaki hisse oranlarına göre değerlendirilir. Bu nedenle hisseli tapularda poliçeyi kimin yaptıracağını ve primin nasıl paylaşılacağını malikler arasında önceden konuşmak faydalıdır. Aynı daire için iki ayrı poliçe yapılması gereksiz prim ödemesine yol açar ve hasar anında karışıklık yaratabilir.
Miras Kalan Konutlarda Durum
Miras yoluyla geçen ama henüz intikali yapılmamış konutlarda poliçe, mirasçılardan biri tarafından yaptırılabilir. Tapuda intikal işlemi tamamlandığında poliçe bilgilerinin güncellenmesi önerilir. Deprem sonrası tazminat sürecinde mirasçılık belgesi ve tapu kayıtları esas alınır.
Şirket, Dernek veya Vakıf Adına Kayıtlı Konutlar
Tüzel kişiler adına kayıtlı konutlarda da DASK zorunludur ve poliçe, tapudaki tüzel kişi adına düzenlenir. Bu durumda poliçe yaptırılırken vergi numarası kullanılır. Şirket adına kayıtlı lojmanlarda oturan çalışanlar da aboneliği açtırmak için poliçe yaptırabilir, ancak sigortalı yine şirkettir.
| Mülkiyet Durumu | Sigortalı | Poliçeyi Kim Yaptırabilir? |
|---|---|---|
| Tek malikli konut | Tapu maliki | Malik, kiracı veya yakını |
| Hisseli tapu | Tüm malikler (tek poliçe) | Maliklerden biri |
| İntifa hakkı olan konut | İntifa hakkı sahibi veya malik | Hak sahibi veya malik |
| Mirasçılara kalan konut | Mirasçılar | Mirasçılardan biri |
| Şirket adına kayıtlı konut | Şirket | Şirket yetkilisi veya oturan çalışan |
Poliçe Yaptırmak İçin Gerekli Bilgiler
DASK poliçesi düzenlemek için çok fazla belge gerekmez. Ancak bilgilerin doğru olması, deprem sonrası tazminatın eksiksiz ödenmesi için kritik önemdedir.
- Tapu malikinin T.C. kimlik numarası veya tüzel kişide vergi numarası.
- Konutun UAVT adres kodu.
- Brüt metrekare bilgisi.
- Binanın yapı tarzı (betonarme, yığma vb.) ve inşa yılı aralığı.
- Bina kat sayısı ve hasar durumu bilgisi.
- Poliçeyi kiracı yaptırıyorsa kiracının kimlik bilgileri.
UAVT adres kodu, poliçenin doğru adresle eşleşmesini sağlar. Bu kodu e-Devlet üzerinden veya ilgili belediye kayıtlarından öğrenebilirsin. Metrekare ve yapı tarzının yanlış girilmesi, hasarda eksik ödemeye yol açabilir.
Örnek senaryo: Kiracının yaptırdığı poliçede hata
Merve, yeni kiraladığı dairede doğalgaz aboneliği açtırmak için DASK poliçesi yaptırdı. Aceleyle kendi adını sigortalı olarak yazdırdığı için poliçede tapu maliki görünmüyordu. Ev sahibi Hakan Bey yenileme döneminde durumu fark edip bizimle iletişime geçti. Danışmanımız poliçeyi tapu malikini sigortalı olarak gösterecek şekilde yeniden düzenledi. Böylece olası bir depremde tazminat sürecinin hak sahibine sorunsuz ilerlemesi sağlandı.
Kiracı Olarak DASK Yaptırma Adımları
Kiracıysan ve abonelik işlemleri için poliçeye ihtiyaç duyuyorsan, süreci doğru yönetmek hem senin hem de ev sahibinin işini kolaylaştırır. DASK kimin üzerine yapılır sorusunu doğru cevaplamak, poliçenin ilk seferde hatasız düzenlenmesini sağlar.
- Ev sahibinden tapu malikinin ad-soyad ve T.C. kimlik numarasını iste.
- Konutun UAVT adres kodunu e-Devlet veya kira sözleşmesindeki adres bilgisinden öğren.
- Mevcut bir poliçe olup olmadığını sorgula; varsa yeni poliçeye gerek kalmayabilir.
- Poliçe yoksa acenteye malik bilgisini sigortalı, kendi bilgini sigorta ettiren olarak bildir.
- Primi öde ve poliçe çıktısını abonelik işlemleri için sakla.
- Poliçenin bir kopyasını ev sahibine ilet ve yenileme tarihini birlikte not edin.
Bu sıralama, hem abonelik işlemini hızlandırır hem de deprem sonrası hak sahipliğinde karışıklık yaşanmasını önler. Mevcut poliçe sorgusu için DASK'ın resmi sorgulama kanallarını kullanabilir veya acentenden destek alabilirsin.
DASK Yaptırmamanın Sonuçları
Zorunlu deprem sigortası yaptırmamanın en somut sonucu, deprem sonrasında bina için devletten veya DASK'tan herhangi bir tazminat alamamaktır. Bunun yanında elektrik, su ve doğalgaz aboneliği gibi temel hizmetler için poliçe şartı arandığından gündelik işlemler de aksar. Tapu işlemlerinde de poliçe sorgusu yapılabilir.
Bazı kişiler, binanın yeni veya sağlam olması nedeniyle poliçeyi gereksiz görür. Oysa DASK primi binanın risk bölgesi, yapı tarzı ve metrekaresine göre belirlenir ve yıllık prim, olası bir depremde karşılaşılacak onarım maliyetinin yanında oldukça küçüktür. Primin nasıl hesaplandığını DASK fiyatları rehberimizde anlattık.
| Durum | Poliçe Varsa | Poliçe Yoksa |
|---|---|---|
| Deprem sonrası bina hasarı | Teminat limiti dahilinde tazminat | Tazminat alınamaz |
| Abonelik işlemleri | Sorunsuz ilerler | Poliçe istenir, işlem bekler |
| Konut kredisi | Bankanın şartı karşılanır | Kredi süreci aksayabilir |
| Tapu işlemleri | Sorgu sorunsuz geçer | Ek işlem gerekebilir |
Yurt Dışında Yaşayan Malikler
Yurt dışında yaşayan ve Türkiye'de konutu bulunan malikler de DASK yükümlülüğüne tabidir. Bu kişiler poliçeyi bir yakınları veya kiracıları aracılığıyla yaptırabilir. Poliçede sigortalı yine tapu maliki olarak yer alır. Yenileme tarihlerini takip etmek zor olabileceği için acenteden hatırlatma hizmeti almak veya yenilemeyi otomatik hale getirmek pratik bir çözümdür.
Deprem sonrasında hasar ihbarı ve eksper süreci için Türkiye'de bulunan bir vekil veya yakın görevlendirilebilir. Tazminat ödemesi ise malikin banka hesabına yapılır. Bu nedenle poliçede iletişim bilgilerinin güncel olması büyük önem taşır.
Yeni Binalarda ve Kat İrtifakında Durum
Kat irtifakı kurulmuş ancak henüz kat mülkiyetine geçilmemiş yeni binalarda da bağımsız bölüm sahipleri DASK yaptırabilir. Poliçe, tapudaki bağımsız bölüm bilgisine göre düzenlenir. İskan alındıktan ve kat mülkiyetine geçildikten sonra poliçe bilgilerinin kontrol edilmesi, olası farklılıkların düzeltilmesini sağlar.
DASK ile Konut Sigortasını Birlikte Düşünmek
DASK, binayı belirli bir teminat limitine kadar korur. Bu limit, özellikle büyük metrekareli veya yüksek değerli konutlarda binanın gerçek yeniden yapım maliyetini karşılamayabilir. Ayrıca eşyalar DASK kapsamında değildir. Bu boşlukları kapatmak için konut sigortasına deprem teminatı eklemek gerekir.
Konut sigortası, DASK limitini aşan bina hasarını ve eşya hasarını kapsayabilir. Ev sahibi olarak binanın tam değerini, kiracı olarak da eşyalarını korumak için bu iki poliçeyi birlikte değerlendirmek en sağlıklı yoldur.
Deprem Sonrası Tazminat Kime Ödenir?
Deprem sonrası bina hasarı için tazminat, poliçede sigortalı olarak görünen tapu malikine veya maliklerine ödenir. Konut kredisi kullanılmış ve banka lehtar olarak gösterilmişse, banka alacağı oranında öncelikli olarak ödeme alabilir. Kiracı, primi ödemiş olsa bile bina hasarı tazminatını alamaz.
Hasar ihbarı ise malik, kiracı veya yakını tarafından yapılabilir. İhbar sonrası eksper incelemesi yapılır ve tazminat, poliçedeki sigorta bedeli ve hasar oranına göre hesaplanır. Hangi hasarların kapsamda olduğunu DASK kapsam rehberimizde ayrıntılı anlattık.
Ortak Alanlar ve Site Yönetimi
Apartman ve sitelerde ortak alanlar için ayrı bir DASK poliçesi yapılmaz; her bağımsız bölümün poliçesi, binanın ortak alanlarındaki payını da kapsar. Ortak alan hasarlarında tazminat, bağımsız bölüm poliçeleri üzerinden değerlendirilir. Bu konunun detaylarını ortak alanlarda DASK rehberimizde bulabilirsin.
DASK Poliçesinde Sık Yapılan Hatalar
Poliçenin kimin adına düzenlendiği kadar, poliçedeki diğer bilgilerin doğruluğu da önemlidir. Deprem sonrası tazminat sürecinde en çok sorun yaratan hatalar şunlardır:
- Kiracının kendi adını sigortalı olarak yazdırması
- Hisseli tapuda aynı daire için birden fazla poliçe düzenlenmesi
- Brüt metrekarenin olduğundan düşük gösterilmesi
- Yapı tarzının yanlış seçilmesi
- Satış sonrası sigortalı bilgisinin güncellenmemesi
- Yenileme tarihinin kaçırılması ve poliçenin boşa düşmesi
Bu hataların çoğu, poliçe düzenlenirken tapu bilgilerinin elinde olmamasından kaynaklanır. İşlem öncesinde tapu fotokopisi veya e-Devlet üzerinden alınan tapu bilgisiyle hareket etmek, hataları büyük ölçüde önler. Sunay Yıldırım Sigorta, poliçe düzenlemeden önce tapu bilgilerini teyit ederek sigortalı ve sigorta ettiren alanlarının doğru doldurulmasını sağlar.
Poliçe düzenlendikten sonra da kontrol etmekte fayda var. Poliçe çıktısında sigortalı adı, adres, metrekare ve yapı tarzı bilgilerini tapu kaydıyla karşılaştır. Bir hata fark edersen poliçe süresi içinde düzeltme talep etmen yeterlidir.
Tapu Devri ve Satışta DASK
Konut satıldığında DASK poliçesi yeni malike devredilebilir veya yeni malik adına yeni bir poliçe düzenlenebilir. Satış sonrasında poliçedeki sigortalı bilgisinin güncellenmesi, hasar anında karışıklık yaşanmaması için önemlidir. Tapu devri sırasında DASK şartına ilişkin güncel düzenlemeyi tapu devrinde DASK rehberimizde anlattık.
Yeni malik olarak ilk iş, mevcut poliçenin durumunu kontrol etmek ve gerekiyorsa kendi adına poliçe düzenletmek olmalıdır. Satıcı ise kendi adına olan poliçenin iptali veya devri konusunda acentesiyle iletişime geçmelidir.
Sıkça Sorulan Sorular
DASK kimin üzerine yapılır, kiracı adına olabilir mi?
Poliçede sigortalı tapu malikidir. Kiracı poliçeyi yaptırıp primi ödeyebilir, ancak sigortalı olarak ev sahibi yer alır.
Hisseli tapuda DASK kimin üzerine yapılır?
Aynı konut için tek poliçe düzenlenir ve maliklerden biri yaptırabilir. Tazminat, hisse oranlarına göre değerlendirilir.
Kiracının eşyaları DASK kapsamında mı?
Hayır. DASK yalnızca binayı korur. Eşyalar için konut sigortasına deprem teminatı eklenmelidir.
DASK primini kiracı ödediyse kiradan düşebilir mi?
Bu konu kiracı ile ev sahibi arasındaki anlaşmaya bağlıdır; kira sözleşmesinde belirtilmesi önerilir.
Konut kredisi olan evde DASK kimin adına olur?
Sigortalı yine tapu malikidir; kredi veren banka lehtar olarak poliçede yer alabilir.
Ev satıldığında DASK ne olur?
Poliçe yeni malike devredilebilir veya yeni malik adına yeni poliçe yapılabilir. Sigortalı bilgisinin güncellenmesi önemlidir.
Sonuç: DASK Kimin Üzerine Yapılır Sorusunun Net Cevabı
Özetle dask kimin üzerine yapılır sorusunun cevabı, konutun tapu maliki veya hak sahibidir. Kiracı, yönetici veya bir yakın poliçeyi yaptırıp primi ödeyebilir, ancak sigortalı ve tazminatın sahibi her zaman mülk sahibidir. Hisseli tapu, miras ve şirket mülkü gibi durumlarda da tek poliçe esastır ve bilgilerin doğru girilmesi hak kaybını önler.
Bir sonraki adım, mevcut poliçendeki sigortalı bilgisini kontrol etmek ve süresi dolmak üzereyse yenilemek. Böylece hem yasal yükümlülüğünü yerine getirir hem de deprem sonrasında hak sahipliğini güvence altına alırsın.
DASK Kimin Üzerine Yapılır Diye Düşünme, Hemen Yaptır
DASK kimin üzerine yapılır sorusunu tapu durumuna göre yanıtlayıp poliçeni hemen hazırlayalım. Sunay Yıldırım Sigorta ile hızlı poliçe, doğru bilgi ve deprem sonrası tam destek seninle.
DASK Teklifi AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“DASK Kimin Üzerine Yapılır? Kiracı, Ev Sahibi, Hisseli Tapu” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.