Ev Sigortası Fiyatları: Primi Belirleyen Faktörler
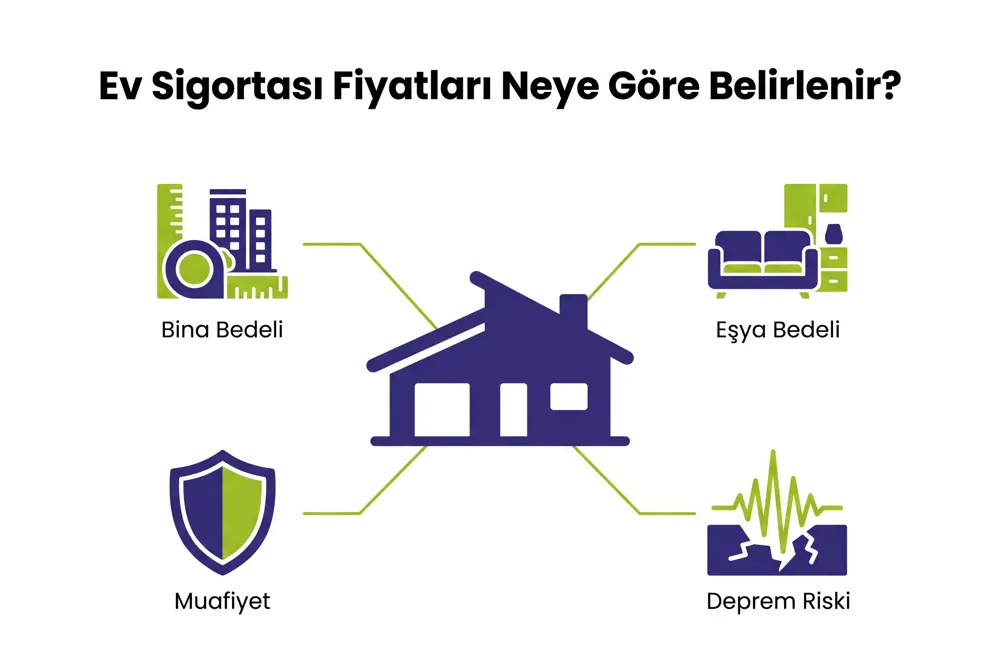
Ev sigortası fiyatları; bina ve eşya bedeli, metrekare, yapı tarzı, bina yaşı, konum, deprem riski, muafiyet ve ek teminatlara göre değişir. Bu rehberde primi etkileyen her faktörü, eksik sigorta riskini ve doğru teklif alma adımlarını öğreneceksin.
Ev Sigortası Fiyatları Nasıl Belirlenir? Tam Rehber
Ev sigortası fiyatları araştırırken birbirinden çok farklı tekliflerle karşılaşıp kafan karıştıysa yalnız değilsin. Aynı mahalledeki iki daire için bile primler belirgin şekilde ayrışabiliyor. Bunun nedeni, sigorta şirketlerinin fiyatı tek bir rakama değil, evine ait onlarca bilgiye göre hesaplamasıdır. Bina bedeli, eşya bedeli, metrekare, yapı tarzı, bina yaşı ve bulunduğun ilçenin deprem riski bu hesabın temel taşlarıdır. Sunay Yıldırım Sigorta olarak her gün bu soruları yanıtlıyoruz ve en sık gördüğümüz hata, yalnızca en düşük primi seçip kapsamı gözden kaçırmak. Bu rehberde fiyatı kimin, neye göre belirlediğini sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Primi belirleyen temel ve ek faktörler
- DASK ile konut sigortası arasındaki zorunlu ve isteğe bağlı ayrım
- Eksik sigorta durumunda oransal ödemenin nasıl işlediği
- Kiracı ve ev sahibi için farklı poliçe yapıları
- Doğru teklif almak için adım adım yol haritası
Ev Sigortası Fiyatları Neye Göre Değişir?
Konut sigortası primi, sigortacının üstlendiği riskin parasal karşılığıdır. Sigorta şirketi, evine bir hasar gelme ihtimalini ve bu hasarın olası büyüklüğünü tahmin eder. Ardından bu tahmini tarife oranlarıyla çarparak bir prim çıkarır. Bu nedenle ev sigortası fiyatları sabit bir liste gibi değil, kişiye özel bir hesaplama gibi düşünülmelidir.
Hesaplamada iki ana grup bilgi kullanılır. Birincisi evin kendisine ait bilgilerdir: bina bedeli, metrekare, yapı tarzı, kat sayısı ve inşa yılı. İkincisi risk ortamına ait bilgilerdir: il, ilçe, deprem bölgesi, sel riski ve güvenlik önlemleri. Bunların üzerine seçtiğin ek teminatlar ve muafiyet tercihi eklenir. Öte yandan şirketlerin risk iştahı ve kampanyaları da nihai rakamı etkiler.
Bina Bedeli ve Metrekare Hesabı
Bina bedeli, evin sıfırdan yeniden inşa edilmesi için gereken maliyettir. Bu tutar evin piyasa satış fiyatı değildir; arsa değeri buna dahil edilmez. Genellikle metrekare başına yeniden yapım maliyeti ile brüt alanın çarpılmasıyla bulunur. Metrekare arttıkça bina bedeli yükselir, bu da primi doğrudan artırır.
Örneğin 90 metrekare bir daire ile 180 metrekare bir dubleks aynı binada olsa bile teminat tutarları farklı olur. Bu nedenle tapudaki brüt metrekare bilgisini doğru girmek, sağlıklı bir teklifin ilk şartıdır. Yanlış metrekare, hasar anında sorun çıkarabilir.
Eşya Bedeli: Evindeki Her Şeyin Değeri
Eşya bedeli; mobilya, beyaz eşya, elektronik cihazlar, giysiler ve mutfak gereçleri gibi taşınabilir varlıklarının toplam değeridir. Pek çok kişi bu rakamı olduğundan düşük tahmin eder. Bir odayı zihninde tek tek dolaşarak liste yapmak, gerçekçi bir eşya bedeli bulmanın en pratik yoludur.
Değerli takı, sanat eseri veya koleksiyon ürünleri genellikle ayrıca beyan edilmelidir. Aksi halde bu kalemler standart eşya teminatının sınırları içinde kalabilir. Poliçe koşullarını okurken "özel beyan gerektiren eşyalar" ifadesine mutlaka dikkat et.
Ev Sigortası Fiyatları İçin Temel Risk Faktörleri
Evin değerinden sonra ikinci büyük belirleyici, risk profilidir. Aynı değerdeki iki ev, farklı konumda ve farklı yapı özelliklerinde oldukları için farklı prim alabilir. Aşağıdaki tablo, fiyatı etkileyen başlıca faktörleri ve etki yönlerini özetliyor.
| Faktör | Primi Nasıl Etkiler? | Senin Yapabileceğin |
|---|---|---|
| Bina bedeli ve metrekare | Teminat tutarı büyüdükçe prim artar | Brüt alanı tapudan doğru gir |
| Eşya bedeli | Beyan edilen değerle orantılıdır | Gerçekçi bir eşya listesi hazırla |
| Yapı tarzı | Betonarme yapılar genelde daha avantajlıdır | Ruhsat veya iskân bilgisini hazır tut |
| Bina yaşı | Eski binalarda tesisat riski artabilir | Yenileme yapıldıysa belgele |
| İl, ilçe ve deprem bölgesi | Yüksek riskli bölgede deprem teminatı pahalanır | Adres ve UAVT kodunu doğru ver |
| Kat ve konum | Bodrum ve giriş katta su, hırsızlık riski farklıdır | Kat bilgisini eksiksiz belirt |
| Güvenlik önlemleri | Alarm, çelik kapı, site güvenliği indirim sağlayabilir | Mevcut önlemleri teklif sırasında söyle |
| Muafiyet | Muafiyet yükseldikçe prim düşer | Bütçene uygun seviyeyi seç |
Yapı Tarzı ve Bina Yaşı
Betonarme karkas yapılar, yığma veya ahşap ağırlıklı yapılara göre genellikle daha düşük risk grubunda değerlendirilir. Bina yaşı ise özellikle su tesisatı ve elektrik altyapısı açısından önemlidir. Eski bir binada boru patlaması veya kısa devre ihtimali daha yüksek görülebilir.
Öte yandan eski bir binada tesisatı yenilediysen bunu belgelemek işine yarar. Bazı şirketler kentsel dönüşümle yenilenen binalara daha avantajlı yaklaşabilir. Bu bilgileri teklif aşamasında paylaşmak, fiyatın gerçeğe yakın çıkmasını sağlar.
İl, İlçe ve Deprem Teminatı Riski
Türkiye'nin büyük bölümü deprem riski taşıdığı için deprem teminatı konut poliçelerinde fiyatı en çok etkileyen kalemlerden biridir. Aynı özellikteki bir ev, farklı deprem risk bölgelerinde farklı prim alabilir. Ayrıca sel ve su baskını geçmişi olan bölgelerde ilgili teminatlar daha maliyetli olabilir.
Bu nedenle adres bilgisini ve UAVT (Ulusal Adres Veri Tabanı) kodunu doğru vermek kritik önem taşır. Hatalı adres, hem fiyatı hem de hasar sürecini olumsuz etkileyebilir.
DASK ve Konut Sigortası: Zorunlu ile İsteğe Bağlı Ayrımı
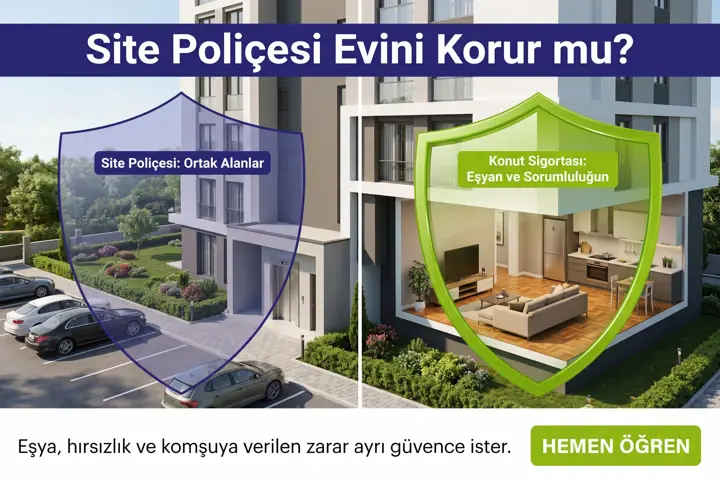
Pek çok kişi DASK yaptırdığı için evinin tamamen güvende olduğunu düşünür. Oysa DASK (Zorunlu Deprem Sigortası) yalnızca binanın depremden ve deprem kaynaklı yangın, patlama, yer kaymasından gördüğü zararı, belirli bir azami limit dahilinde karşılar. Eşyalarını, hırsızlığı veya su basmasını kapsamaz.
Konut sigortası ise isteğe bağlıdır ve çok daha geniş bir koruma sunar. Yangın, hırsızlık, su basması, cam kırılması ve eşya hasarları bu poliçenin konusudur. Deprem teminatı da konut sigortasına eklenebilir; böylece DASK limitinin üzerindeki bina hasarı ve eşya hasarı güvence altına alınır.
| Özellik | DASK | Konut Sigortası |
|---|---|---|
| Yasal durum | Zorunlu | İsteğe bağlı |
| Kapsam | Yalnızca bina, deprem ve deprem kaynaklı zararlar | Bina ve eşya, çok sayıda risk |
| Eşya bedeli | Kapsam dışı | Beyan edilen değer üzerinden kapsamda |
| Limit | Azami teminat tutarı ile sınırlı | Beyan ettiğin bina bedeli ve eşya bedeli |
| Fiyatlama | Tarife ile belirlenir | Şirkete ve seçilen teminatlara göre değişir |
Önemli bir not: Pek çok şirket konut sigortası düzenlerken geçerli bir DASK poliçesi arar. Güncel DASK azami teminat tutarı ve tarife bilgileri için resmi kaynak olan dask.gov.tr adresini kontrol etmeni öneririz.
Ek Teminatlar Ev Sigortası Fiyatları Üzerinde Ne Kadar Etkili?
Temel konut poliçesi genellikle yangın, yıldırım, infilak (patlama) ve bazı doğal afetleri kapsar. Bunun üzerine eklenen her teminat, korumayı genişletirken primi de bir miktar artırır. Asıl mesele, gerçekten ihtiyaç duyduğun teminatları seçmektir.
- Deprem teminatı: DASK limitini aşan bina hasarı ve eşya hasarı için kritik öneme sahiptir.
- Sel ve su baskını: Dere yatağına yakın veya bodrum katlı evlerde önceliklidir.
- Hırsızlık: Giriş ve üst katlarda, müstakil evlerde öne çıkar.
- Cam kırılması: Geniş cam yüzeyli evlerde küçük ama sık görülen hasarları karşılar.
- Dahili su (su basması): Tesisat kaynaklı sızıntı ve patlamalar için en çok kullanılan teminattır.
- Kira kaybı: Hasar sonrası evde oturulamazsa kira gelirini veya geçici konut masrafını karşılar.
- Asistans hizmetleri: Çilingir, tesisatçı, elektrikçi gibi acil destekleri kapsar.
Poliçenin tam kapsamını merak ediyorsan konut sigortasının neleri kapsadığını anlatan yazımızı okuyabilirsin. Böylece teminat listesini karşılaştırırken neye baktığını bilirsin.
Ev Sigortası Fiyatları ve Muafiyet Dengesi
Muafiyet, hasarın belirli bir kısmını senin üstlenmen anlamına gelir. Örneğin deprem teminatında hasarın belli bir yüzdesi muafiyet olarak uygulanabilir. Muafiyet oranı yükseldikçe sigortacının riski azalır ve prim düşer.
Bu, ev sigortası fiyatları üzerinde oynayabileceğin en etkili ayarlardan biridir. Ancak küçük hasarların tamamını cepten ödemeye hazır değilsen yüksek muafiyet seni zor durumda bırakabilir. Ayrıntılar için konut sigortası muafiyetinin hasar ödemesini nasıl etkilediğini incelemeni öneririz.
Ev sigortası fiyatları arasında kaybolmana gerek yok. Sunay Yıldırım Sigorta uzmanları evinin özelliklerine göre birden fazla şirketten teklif karşılaştırır, doğru teminatı seçmene yardım eder ve hasar anında yanında olur.
Hemen Ücretsiz Teklif AlEksik Sigorta Riski: Düşük Bedel Ev Sigortası Fiyatları İçin Tuzaktır
Primi düşürmenin en kolay ama en riskli yolu, bina bedeli veya eşya bedelini olduğundan düşük göstermektir. Bu durumda poliçe "eksik sigorta" sayılır. Hasar anında sigortacı, beyan edilen bedel ile gerçek değer arasındaki oranı dikkate alarak oransal ödeme yapar.
Yani gerçek değerin yarısını beyan ettiysen, kısmi bir hasarda bile tazminatın yaklaşık yarısını alabilirsin. Kısa vadede birkaç yüz lira tasarruf gibi görünen tercih, büyük bir hasarda ciddi kayba dönüşür. Bu nedenle ev sigortası fiyatları karşılaştırılırken bedellerin doğru girildiğinden emin olunmalıdır.
Örnek senaryo: Ayşe Hanım, eşyalarının gerçek değerini yaklaşık iki katı olduğu halde daha düşük prim için yarı değerle beyan ediyor. Bir gece mutfaktaki su borusu patlıyor ve salondaki mobilyalar zarar görüyor. Eksper, eşyaların gerçek değerini tespit ediyor ve eksik sigorta nedeniyle hasarın yalnızca yaklaşık yarısı ödeniyor. Ayşe Hanım'ın yıllık prim tasarrufu, kaybettiği tazminatın çok küçük bir kısmında kalıyor.
Eksik sigortadan korunmak için bedelleri her yenilemede güncellemek önemlidir. Enflasyon ve inşaat maliyetleri yükseldikçe geçen yılın bedeli yetersiz kalabilir. Bazı poliçelerde bedel artış klozu (enflasyona karşı otomatik artış) bulunur; bunu teklifte sormayı unutma.
Kiracı ve Ev Sahibi İçin Ev Sigortası Fiyatları Farkı
Evde kimin oturduğu ve evin kime ait olduğu, poliçenin yapısını ve dolayısıyla fiyatı değiştirir. Ev sahibi genellikle binayı ve kendi eşyasını sigortalar. Kiracı ise binanın sahibi olmadığı için yalnızca kendi eşyasını ve kiracı olarak üçüncü kişilere karşı sorumluluğunu güvenceye alır.
Kiracı Eşya Sigortası Nasıl Fiyatlanır?
Kiracı eşya sigortası, bina bedelini içermediği için genellikle daha uygun primlidir. Temel belirleyici eşya bedelidir. Buna ek olarak kiracı mali sorumluluk teminatı eklenebilir; bu teminat, örneğin kiracının neden olduğu bir yangında ev sahibine karşı doğan sorumluluğu karşılar.
Kiracı eşya sigortası yaptırırken ev sahibinin kendi poliçesinin olup olmadığını da öğrenmek faydalıdır. İki poliçenin birbirini nasıl tamamladığını kiracılar için eşya sigortası ve ev sahibi poliçesi farkı yazımızda detaylı anlattık.
Ev Sahibi Poliçesinde Ev Sigortası Fiyatları
Ev sahibi, evi kiraya verse bile binanın sigortasından sorumludur. Bu durumda poliçede bina bedeli ağırlıklıdır. Kira kaybı teminatı, hasar sonrası kira gelirini koruduğu için kiraya veren ev sahipleri açısından ayrıca değerlidir. Evi boş tutuyorsan bunu mutlaka beyan etmelisin, çünkü boş evler bazı riskler açısından farklı değerlendirilebilir.
Örnek Senaryolarla Fiyatı Etkileyen Farklar
Rakam vermeden, farklı profillerin priminin neden ayrıştığını görmek faydalı olur. Aşağıdaki karşılaştırmalar tamamen varsayımsaldır ve yalnızca faktörlerin yönünü gösterir.
- Yeni betonarme site dairesi: Site güvenliği, yeni tesisat ve orta kat konumu primi aşağı çeker. Ancak yüksek deprem riskli bir ilçedeyse deprem teminatı fiyatı yukarı taşır.
- Eski binada giriş katı daire: Tesisat yaşı ve hırsızlık riski nedeniyle dahili su ve hırsızlık teminatları daha pahalı olabilir.
- Müstakil bahçeli ev: Geniş metrekare ve yüksek bina bedeli primi artırır. Cam kırılması ve dolu gibi riskler de öne çıkar.
- Kiralık stüdyo daire: Kiracı yalnızca eşya bedelini sigortaladığı için prim genelde düşüktür.
Görüldüğü gibi aynı şehirde bile profiller arasında büyük farklar oluşabilir. Bu nedenle internetteki genel ortalama rakamlar, senin evin için yanıltıcı olabilir. Güncel piyasa verileri ve sektör istatistikleri için TSB sitesinden inceleyebilirsin.
Ev Sigortası Fiyatları İçin Teklif Alma Adımları
Doğru teklif, doğru bilgiyle başlar. Aşağıdaki adımları izlersen karşılaştırma yaparken elmayla armudu kıyaslamamış olursun.
- Tapu ve adres bilgilerini hazırla: Brüt metrekare, inşa yılı, yapı tarzı ve UAVT kodunu not al.
- Geçerli DASK poliçeni kontrol et: Bitiş tarihini ve bina bilgilerini gözden geçir.
- Gerçekçi bina bedeli belirle: Yeniden yapım maliyetini esas al, satış fiyatını değil.
- Eşya bedelini listele: Odaları tek tek dolaşarak eşyaların güncel değerini hesapla.
- İhtiyacın olan ek teminatları seç: Deprem, su basması, hırsızlık, cam kırılması ve asistans gibi kalemleri önceliklendir.
- Muafiyet seviyesine karar ver: Primi düşürürken hasar anındaki payını da hesaba kat.
- Teklifleri aynı kapsamla karşılaştır: Yalnızca prime değil, limitlere ve istisnalara bak.
- Uzman görüşü al: Poliçe koşullarındaki ince ayrıntıları bir danışmanla netleştir.
Bu adımları tamamladıktan sonra Sunay Yıldırım Sigorta konut sigortası sayfasından teklif talebini kolayca iletebilirsin. Ayrıca konut sigortası fiyatlarını detaylandıran rehberimiz de karşılaştırmanı kolaylaştırır.
Primi Makul Seviyede Tutmanın Yolları
Kapsamdan ödün vermeden primi optimize etmek mümkündür. Örneğin alarm sistemi, çelik kapı veya yangın dedektörü gibi önlemler bazı şirketlerde indirim sağlayabilir. Hasarsız geçen yıllar da yenilemede avantaj yaratabilir.
Ayrıca DASK ve konut poliçesini aynı dönemde yenilemek, takibi kolaylaştırır. Gereksiz teminatları çıkarmak da primi düşürür; ancak deprem teminatı ve dahili su gibi temel korumaları çıkarmamanı öneririz. Öte yandan peşin ödeme veya taksit seçenekleri şirkete göre değişir.
Sonuç: Doğru Bedel, Doğru Teminat, Doğru Fiyat
Ev sigortası fiyatları tek bir rakamdan ibaret değildir; bina bedeli, eşya bedeli, metrekare, konum, deprem riski, muafiyet ve ek teminatların birleşiminden oluşur. En ucuz teklifi seçmek yerine, evini gerçekten koruyan poliçeyi makul bir primle bulmak gerekir. Eksik sigorta riskine düşmemek için bedelleri gerçekçi girmeli ve her yıl güncellemelisin. DASK zorunlu bir temel sağlar, ancak eşyalarını ve diğer riskleri konut sigortası güvenceye alır. Sunay Yıldırım Sigorta olarak senin için teklifleri aynı kapsamla karşılaştırıyor, poliçe koşullarını sade bir dille açıklıyor ve hasar anında süreci birlikte yönetiyoruz. Böylece ödediğin primin karşılığını tam olarak alırsın.
Evin için en doğru teminatı bulmak ve ev sigortası fiyatları arasında bilinçli bir seçim yapmak için hemen teklif al. Uzman danışmanlarımız hızlı teklif, doğru poliçe seçimi ve hasar anında tam destek için yanında.
Konut Sigortası Teklifimi AlSıkça Sorulan Sorular
Ev sigortası fiyatları neden şirketten şirkete değişir?
Her şirketin risk değerlendirmesi, tarife yapısı ve hasar deneyimi farklıdır. Ayrıca teminat kapsamları, muafiyet oranları ve kampanyalar da farklılık gösterir. Bu nedenle teklifleri aynı kapsamla karşılaştırmak gerekir.
Ev sigortası fiyatları her yıl artar mı?
Bina bedeli ve eşya bedeli enflasyonla birlikte güncellendiği için primin de değişmesi olağandır. Hasarsızlık, güvenlik önlemleri ve teminat tercihleri bu artışı dengeleyebilir. Yenileme öncesinde bedelleri gözden geçirmek önemlidir.
Ev sigortası ne kadar tutar, net bir rakam söylenebilir mi?
Net bir rakam vermek doğru olmaz, çünkü prim evin özelliklerine ve seçtiğin teminatlara göre hesaplanır. En sağlıklı yol, bilgilerini paylaşarak kişiye özel teklif almaktır. Sunay Yıldırım Sigorta bu teklifleri birkaç şirketten karşılaştırarak sunar.
DASK varken ayrıca konut sigortası yaptırmam gerekir mi?
DASK yalnızca binayı ve yalnızca deprem kaynaklı zararları azami limite kadar karşılar. Eşyaların, hırsızlık, su basması ve yangın gibi riskler için konut sigortası gerekir. Deprem teminatı eklenen bir konut poliçesi, DASK limitinin üzerindeki hasarı da karşılayabilir.
Bina bedelini düşük girersem ne olur?
Poliçe eksik sigorta sayılır ve hasar anında oransal ödeme yapılır. Yani hasarın tamamını değil, beyan ettiğin bedelin gerçek değere oranı kadarını alırsın. Bu nedenle bedeli gerçekçi belirlemek, primden tasarruf etmekten daha önemlidir.
Kiracı olarak da konut sigortası yaptırabilir miyim?
Evet. Kiracılar yalnızca kendi eşyalarını ve kiracı mali sorumluluklarını kapsayan bir kiracı eşya sigortası yaptırabilir. Bina bedeli içermediği için primi genellikle daha uygundur.
Ev sigortası hesaplama için hangi bilgiler gerekir?
Adres ve UAVT kodu, brüt metrekare, inşa yılı, yapı tarzı, kat bilgisi, eşya bedeli ve istediğin ek teminatlar temel bilgilerdir. Güvenlik önlemleri ve DASK poliçe bilgisi de teklifi netleştirir.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Konut Sigortası rehberi — Sunay Yıldırım Sigorta
“Ev Sigortası Fiyatları: Primi Belirleyen Faktörler” yazısı, konut sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.