Konut Sigortası Sorgulama: Poliçen Var mı, Nasıl Bakılır?
Konut sigortası poliçeni sigorta şirketinin mobil uygulaması, acenten, bankan ya da poliçe belgen üzerinden sorgulayabilirsin. Sorgulama sırasında bitiş tarihini, teminatları, bina ve eşya bedellerini ve dain-i mürtehin kaydını kontrol etmelisin.
Konut Sigortası Sorgulama: Adım Adım Kontrol Rehberi
Konut sigortası sorgulama ihtiyacı çoğu zaman beklenmedik bir anda ortaya çıkar. Evde su kaçağı oluşur, komşunun dairesine su sızar ya da bir hırsızlık olur ve ilk soru şu olur: "Evimin sigortası var mıydı, neyi karşılıyordu?" Konut kredisiyle alınan evlerde poliçe banka üzerinden yapıldığı için birçok kişi poliçesinin detaylarını hiç görmemiş olur. Kiracılar ise ev sahibinin poliçesinin eşyalarını kapsayıp kapsamadığını merak eder. Sunay Yıldırım Sigorta olarak her gün poliçe kontrolü ve yenileme talebiyle gelen müşterilerimize destek veriyoruz. Bu rehberde poliçeni nereden bulacağını ve neleri kontrol etmen gerektiğini adım adım anlattık.
Bu yazıda şunları öğreneceksin:
- Konut sigortası poliçene hangi kanallardan ulaşabileceğini
- Kredili konutlarda poliçenin nasıl takip edildiğini
- Sorgulama sırasında kontrol etmen gereken teminat ve bedelleri
- Poliçe yoksa ya da yetersizse ne yapman gerektiğini
Konut Sigortası Sorgulama Neden Önemli?
Konut sigortası, evini ve eşyalarını yangın, su baskını, hırsızlık, fırtına ve cam kırılması gibi risklere karşı koruyan isteğe bağlı bir poliçedir. Zorunlu deprem sigortasından (DASK) farklı olarak eşyaları da kapsayabilir ve deprem dışındaki birçok riski karşılar. Poliçenin var olduğunu bilmek yetmez; neyi, ne kadar ve ne zamana kadar koruduğunu da bilmen gerekir.
Düzenli bir konut sigortası sorgulama alışkanlığı, poliçenin süresinin dolmasını fark etmemek ya da eksik teminatla yıllarca devam etmek gibi riskleri ortadan kaldırır. Özellikle eve yeni eşya aldıysan, tadilat yaptıysan ya da evin değeri arttıysa poliçenin güncel kalması önemlidir. Konut sigortasının temellerini konut sigortası nedir yazımızda anlattık.
DASK Sorgulaması ile Farkı Nedir?
DASK poliçeleri merkezi bir sistemde tutulur ve adres bilgisiyle sorgulanabilir. Konut sigortası ise isteğe bağlı bir ürün olduğu için her sigorta şirketinin kendi sisteminde yer alır. Bu yüzden konut sigortasını sorgularken genellikle poliçeyi düzenleyen şirketin ya da aracının kanallarını kullanman gerekir.
Kimler Konut Sigortası Sorgulama Yapmalı?
Ev sahipleri, konut kredisi kullananlar, kiracılar ve yeni ev satın alanlar sorgulama yapmaktan en çok fayda sağlayan gruplardır. Kredi kullananlar poliçenin banka tarafından otomatik yenilenip yenilenmediğini, kiracılar ise eşyalarının kapsamda olup olmadığını öğrenmek ister. Yeni ev alanlar için de önceki sahibin poliçesinin durumu önemlidir.
Konut Sigortası Sorgulama Nasıl Yapılır?
Poliçene ulaşmanın birkaç yolu vardır. Hangisinin senin için en kolay olduğu, poliçeyi nereden yaptırdığına bağlıdır. Aşağıdaki tablo, en yaygın kanalları ve ne zaman işe yaradıklarını özetliyor.
| Kanal | Nasıl Kullanılır? | Ne Zaman Uygun? |
|---|---|---|
| Poliçe belgesi | E-posta ya da basılı belgeden bilgiler okunur | Belgeye erişimin varsa |
| Sigorta şirketinin mobil uygulaması | T.C. kimlik numarasıyla giriş yapılır | Şirketi biliyorsan |
| Sigorta acentesi veya danışman | Kimlik ve adres bilgisiyle sorgu yapılır | Poliçeyi acenteden aldıysan |
| Banka | Kredi hesabına bağlı poliçeler görüntülenir | Konut kredisi kullananlar |
| Çağrı merkezi | Kimlik doğrulamasıyla bilgi alınır | Dijital kanalları kullanamıyorsan |
Adım Adım Konut Sigortası Sorgulama
Poliçeni hangi şirketten yaptırdığını bilmiyorsan bile birkaç adımla bilgiye ulaşabilirsin. Aşağıdaki sıra, en kısa yoldan sonuca gitmeni sağlar.
- E-posta kutunda ve dosyalarında "poliçe" ya da "konut sigortası" aramalarını yap.
- Kredi kullandıysan bankanın mobil uygulamasında sigorta bölümüne bak.
- Poliçeyi düzenleyen şirketi bulduğunda mobil uygulamasına kimlik numaranla giriş yap.
- Bulamıyorsan acenteni ya da Sunay Yıldırım Sigorta danışmanını ara.
- Poliçe numarasını, başlangıç ve bitiş tarihlerini not al.
- Teminat listesini ve bedelleri indirip sakla.
Poliçe Numarası Olmadan Sorgulama Yapılır mı?
Evet. Çoğu sigorta şirketi, sigortalının kimlik numarası ve iletişim bilgileriyle poliçeyi bulabilir. Kimlik doğrulaması tamamlandıktan sonra poliçe detayları paylaşılır. Kişisel verilerin korunması gereği, başka birine ait poliçenin bilgileri ancak poliçe sahibinin onayıyla paylaşılabilir. Bu nedenle ev sahibinin poliçesini merak eden kiracının doğrudan ev sahibiyle iletişime geçmesi gerekir.
Konut sigortası sorgulama sonucunda poliçen eksik ya da süresi dolmuş mu çıktı? Evinin ve eşyalarının güncel değerine uygun yeni bir teklif hazırlayalım. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve hasar anında tam destek gör.
Konut Sigortası Teklifi AlKredili Konutlarda Poliçe Takibi
Konut kredisi kullanırken banka, teminat olarak gösterilen evin sigortalı olmasını ister. Bu poliçelerde banka, dain-i mürtehin (rehin alacaklısı) olarak poliçeye yazılır. Yani bir hasar durumunda tazminat, kredi borcu oranında önce bankaya ödenebilir. Bu düzenleme bankanın alacağını güvence altına alır.
Kredili konutlarda poliçe çoğu zaman bankanın anlaşmalı sigorta şirketi üzerinden yapılır ve her yıl otomatik yenilenir. Ancak otomatik yenileme her zaman en uygun fiyat ya da en uygun teminat anlamına gelmez. Poliçeni başka bir şirketten yaptırma hakkın olup olmadığını ve dain-i mürtehin şartını nasıl sağlayacağını bankana sorabilirsin. Yenileme süreçlerini konut sigortası yenileme yazımızda anlattık.
Kredi Bitince Poliçe Ne Olur?
Kredi borcu kapandığında bankanın dain-i mürtehin kaydı kaldırılır. Poliçe genellikle bir sonraki yenileme tarihine kadar devam eder. Bu noktada poliçeyi kendi adına yenilemek, teminatları gözden geçirmek ve gerekirse farklı şirketlerden teklif almak için doğru zamandır. Kredi bittiği hâlde otomatik yenilemenin devam edip etmediğini kontrol etmelisin.
Bankanın Poliçesi Eşyaları Kapsar mı?
Kredi için yapılan poliçeler çoğu zaman yalnızca binayı, yani yapıyı kapsar. Eşyalar genellikle bu poliçede yer almaz ya da düşük bir bedelle yer alır. Konut sigortası sorgulama yaparken bina bedeli ile eşya bedelini ayrı ayrı kontrol etmek bu yüzden önemlidir. Eşyaların kapsam dışında kaldığını görürsen poliçeye eşya teminatı ekletebilirsin.
Konut Sigortası Sorgulama Sırasında Neleri Kontrol Etmelisin?
Poliçeni bulduktan sonra asıl iş başlar. Poliçenin var olması, ihtiyacını karşıladığı anlamına gelmez. Aşağıdaki maddeler, poliçenin gerçekten seni koruyup korumadığını anlamana yardım eder.
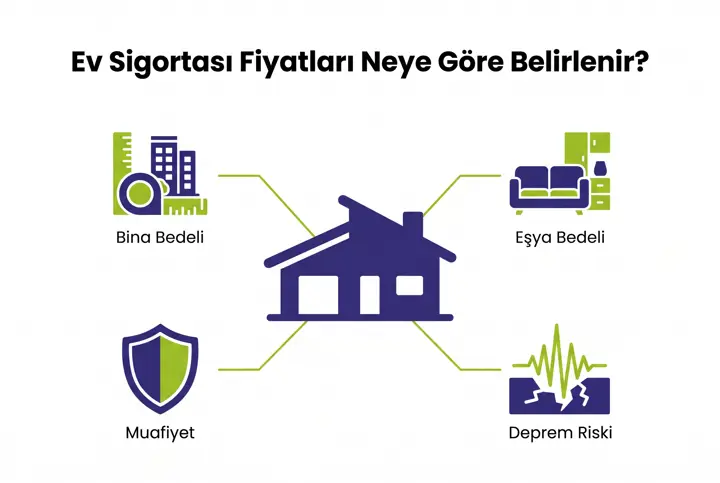
- Bitiş tarihi: Poliçe ne zaman sona eriyor, otomatik yenileme var mı?
- Bina bedeli: Evin yeniden yapım maliyetiyle uyumlu mu?
- Eşya bedeli: Evdeki eşyaların toplam değerini karşılıyor mu?
- Teminatlar: Su baskını, hırsızlık, cam kırılması, komşuluk sorumluluğu var mı?
- Muafiyet: Hasar başına ne kadarını sen ödüyorsun?
- Dain-i mürtehin: Kredi bitti ise kayıt kaldırıldı mı?
Eksik Sigorta Riski
Bina ya da eşya bedeli gerçek değerin altında yazılmışsa eksik sigorta durumu oluşur. Bu durumda hasar anında tazminat, eksiklik oranında azaltılabilir. Örneğin eşyaların yarı değeriyle sigortalandığı bir poliçede, hasarın da yaklaşık yarısı ödenebilir. Bedelleri güncel tutmak, bu riskin önüne geçer.
Muafiyet ve Hasar Ödemesi
Bazı konut poliçelerinde her hasarda belirli bir tutarı ya da oranı sigortalı üstlenir. Muafiyet primi düşürür, ancak küçük hasarlarda ödeme almamana yol açabilir.
| Teminat | Ne Zaman İşe Yarar? | Kontrol Sorusu |
|---|---|---|
| Yangın ve yıldırım | Elektrik kaynaklı yangın, yıldırım düşmesi | Bina ve eşya bedeli yeterli mi? |
| Dahili su | Tesisat patlaması, su kaçağı | Komşuya verilen zarar da kapsamda mı? |
| Hırsızlık | Zorla girişle eşya çalınması | Değerli eşya limiti ne kadar? |
| Cam kırılması | Pencere, balkon camı hasarı | Muafiyet uygulanıyor mu? |
| Deprem ek teminatı | DASK limitini aşan hasar | DASK poliçesi de geçerli mi? |
Kiracılar ve Ev Sahipleri İçin Durum
Kiracı olarak yaşadığın evde ev sahibinin konut sigortası genellikle binayı ve kendi eşyalarını kapsar. Senin eşyaların bu poliçede yer almaz. Bu yüzden kiracıların kendi eşyaları için ayrı bir poliçe yaptırması önerilir. Kiracılar için eşya sigortasını kiracılar için eşya sigortası yazımızda ele aldık.
Ev sahipleri ise kiraya verdikleri evin poliçesinde kiracının kullanımından doğabilecek riskleri ve kira kaybı teminatını değerlendirmelidir. Örneğin evde bir yangın sonrası ev uzun süre kullanılamazsa, kira kaybı teminatı bu dönemdeki gelir kaybını karşılayabilir. Poliçenin sorgulanması, bu tür ek teminatların varlığını görmek için de iyi bir fırsattır. Kira sözleşmesinde sigorta yükümlülüğünün kimde olduğunun açıkça yazılması da ileride yaşanabilecek anlaşmazlıkları önler.
Site Yönetiminin Poliçesi Evini Korur mu?
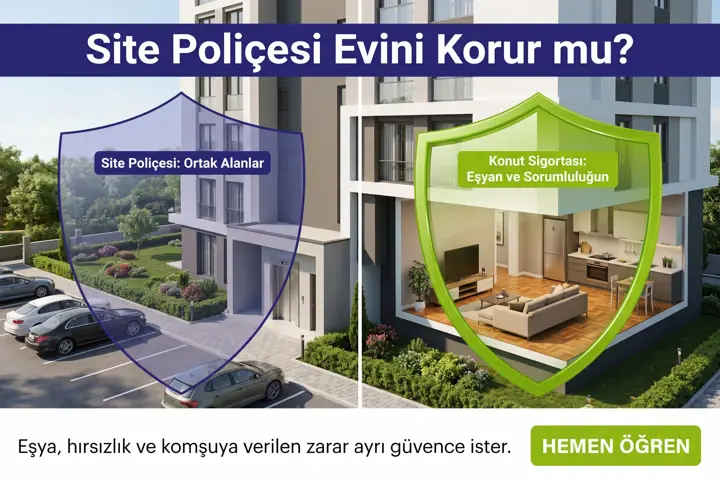
Birçok site ve apartman yönetimi, ortak alanlar ve bina için toplu poliçe yaptırır. Bu poliçeler genellikle ortak alanları ve yapının belirli bölümlerini kapsar; dairenin içindeki eşyaları ve bireysel riskleri kapsamaz. Konut sigortası sorgulama yaparken site poliçesinin kapsamını da öğrenmek, hangi boşluğun kendi poliçenle doldurulması gerektiğini gösterir. Konuyu site yönetimi poliçesi evini korur mu yazımızda anlattık.
Yeni Ev Alanlar İçin İpuçları
Yeni bir ev satın aldığında önceki sahibin konut sigortası sana geçmez. Tapu devriyle birlikte kendi adına yeni bir poliçe yaptırman gerekir. Zorunlu deprem sigortasının da tapu işlemleriyle ilişkisini kontrol etmelisin. Taşınma günü yaklaşırken poliçeyi hazırlamak, ilk günden itibaren güvence altında olmanı sağlar. Taşınma sürecinde eşyaların nakliye sırasında zarar görme riski de olduğu için, nakliye firmasının sigorta kapsamını sormak ve değerli eşyaları ayrıca paketlemek akıllıca olur.
Tadilat Sonrası Poliçe Güncellemesi
Mutfak, banyo ya da zemin yenilemesi gibi tadilatlar evinin değerini artırır. Bu artış poliçeye yansıtılmazsa, hasar anında bina bedeli gerçek maliyetin altında kalabilir. Tadilat tamamlandıktan sonra poliçendeki bina bedelini güncellemek, eksik sigorta riskini ortadan kaldırır. Aynı şekilde yeni beyaz eşya, mobilya ya da elektronik cihaz aldıysan eşya bedelini de gözden geçirmelisin. Bu güncellemeler çoğu zaman küçük bir prim farkıyla yapılabilir ve hasar anında alacağın ödemeyi doğrudan etkiler.
Örnek senaryo: Aylin, üst kattaki komşusunun banyosundan gelen su sızıntısı sonrası kendi mutfak dolaplarının zarar gördüğünü fark ediyor. Evini konut kredisiyle aldığı için poliçesinin detaylarını hiç incelememiş. Bankasının mobil uygulamasından konut sigortası sorgulama yapınca poliçenin yalnızca binayı kapsadığını ve eşya bedelinin çok düşük olduğunu görüyor. Hasarın bir kısmı komşunun poliçesindeki sorumluluk teminatından karşılanıyor. Aylin, yenileme döneminde eşya teminatını güncel değere göre artırıyor. Bu örnek, düzenli sorgulamanın hasar yaşanmadan önce eksikleri görmeyi sağladığını gösteriyor.
Hasar Anında Poliçeni Nasıl Kullanırsın?
Poliçe bilgilerini önceden bilmek, hasar anında büyük zaman kazandırır. Su kaçağı, yangın ya da hırsızlık gibi bir olay yaşandığında ilk iş güvenliği sağlamak ve hasarın büyümesini önlemektir. Örneğin su kaçağında ana vanayı kapatmak, yangında itfaiyeyi aramak ve hırsızlıkta emniyete haber vermek gerekir. Ardından sigorta şirketine ya da danışmanına en kısa sürede ihbarda bulunmalısın.
İhbar sırasında poliçe numarası, olayın tarihi, kısa açıklaması ve fotoğraflar istenir. Eksper incelemesi yapılana kadar hasarlı eşyaları atmamak ve kalıcı onarıma başlamamak önemlidir. Ancak hasarın büyümesini önlemek için yapılan acil önlemler, poliçe şartlarına uygun olduğu sürece genellikle sorun yaratmaz. Fatura, garanti belgesi ve fotoğraf gibi kanıtlar, eşya hasarlarında ödeme tutarını belirlemede işine yarar.
Komşuya Verilen Zararlar
Senin dairendeki bir su kaçağı alt kattaki komşunun tavanına ya da eşyalarına zarar verebilir. Bu tür durumlarda poliçendeki komşuluk ya da üçüncü şahıs sorumluluk teminatı devreye girer. Teminat yoksa zararı kendi cebinden karşılaman gerekebilir. Bu yüzden poliçeni incelerken sorumluluk teminatlarının varlığını ve limitini mutlaka kontrol etmelisin.
Değerli Eşyalar İçin Ek Beyan
Mücevher, sanat eseri, koleksiyon ürünleri ya da pahalı elektronik cihazlar standart eşya teminatında sınırlı bir limitle karşılanabilir. Bu eşyaların tam değeriyle korunması için poliçeye ayrıca beyan edilmesi gerekebilir. Beyan edilen eşyalar için fatura ya da ekspertiz raporu istenebilir. Evde yüksek değerli eşyaların varsa, sorgulama sırasında bu limitleri özellikle incelemelisin.
Poliçe Yoksa ya da Yetersizse Ne Yapmalısın?
Sorgulama sonucunda poliçenin olmadığını, süresinin dolduğunu ya da teminatların yetersiz kaldığını görebilirsin. Bu durumda yeni bir poliçe yaptırmak ya da mevcut poliçeye ek teminat eklemek mümkündür. Yeni poliçe için evin adresi, yapı özellikleri, metrekaresi ve eşyaların yaklaşık değeri yeterlidir.
Sonuç: Düzenli Konut Sigortası Sorgulama Evini Güvende Tutar
Özetle, konut sigortası sorgulama için poliçe belgen, sigorta şirketinin mobil uygulaması, bankan ya da acenten en pratik kanallardır. Poliçeyi bulduğunda bitiş tarihini, bina ve eşya bedellerini, teminat listesini, muafiyeti ve varsa dain-i mürtehin kaydını kontrol etmelisin. Kredili konutlarda poliçenin genellikle yalnızca binayı kapsadığını, kiracıların ise kendi eşyaları için ayrı güvenceye ihtiyaç duyduğunu unutma. Eksik ya da süresi dolmuş bir poliçeyi hasar yaşanmadan fark etmek, en büyük kazançtır. Sunay Yıldırım Sigorta olarak poliçe kontrolünden hasar anına kadar yanındayız.
Poliçeni birlikte kontrol edelim, eksikleri birlikte tamamlayalım. Konut sigortası sorgulama ve yenileme için bilgilerini ilet; evinin ve eşyalarının güncel değerine uygun teklifi hazırlayalım ve hasar anında uzman desteğimizle yanında olalım.
Ücretsiz Teklif AlSıkça Sorulan Sorular
Konut sigortası sorgulama e-Devlet'ten yapılır mı?
Konut sigortası isteğe bağlı bir ürün olduğu için en güvenilir sorgulama kanalı poliçeyi düzenleyen sigorta şirketi, acente ya da bankadır. DASK poliçeleri ise merkezi sistem üzerinden sorgulanabilir.
Konut sigortası sorgulama için poliçe numarası şart mı?
Hayır. Çoğu şirket kimlik numarası ve doğrulama bilgileriyle poliçeyi bulabilir. Poliçe numarası ise işlemi hızlandırır.
Kredili evimin sigortası eşyaları da kapsıyor mu?
Kredi için yapılan poliçeler çoğunlukla yalnızca binayı kapsar. Eşyalar için poliçeye eşya teminatı eklemen ya da ayrı poliçe yaptırman gerekebilir.
Kiracı olarak ev sahibinin poliçesini öğrenebilir miyim?
Kişisel verilerin korunması nedeniyle poliçe bilgileri yalnızca poliçe sahibine verilir. Bu bilgiyi ev sahibinden öğrenmen gerekir.
Poliçemin süresi dolmuşsa ne yapmalıyım?
Vakit kaybetmeden yeni bir teklif alıp poliçeni yenilemelisin. Sigortasız geçen sürede oluşan hasarlar karşılanmaz.
DASK varsa konut sigortasına gerek var mı?
DASK yalnızca depremin binaya verdiği hasarı belirli limitle karşılar. Eşyalar ve yangın, su baskını, hırsızlık gibi riskler için konut sigortası gerekir.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Konut Sigortası rehberi — Sunay Yıldırım Sigorta
“Konut Sigortası Sorgulama: Poliçen Var mı, Nasıl Bakılır?” yazısı, konut sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.