İhtiyari Mali Sorumluluk Sigortası Nasıl Çalışır?
Zorunlu trafik sigortasının limiti hasarı karşılamaya yetmediğinde aradaki farkı kim öder? Bu rehberde İMM teminatının kapsamını, limit seçimini, primi belirleyen başlıkları ve örnek bir hasar senaryosunu adım adım anlatıyoruz.
İhtiyari Mali Sorumluluk Sigortası Rehberi 2026
Trafikte asıl risk aracına gelen zarar değil, karşı tarafa verdiğin zarardır. Zorunlu trafik poliçen bu zararı belirli bir tavana kadar öder. Tavan aşıldığında kalan tutar doğrudan senin cebinden çıkar. İşte tam bu noktada ihtiyari mali sorumluluk sigortası devreye girer ve seni ağır bir borç yükünden korur.
Sunay Yıldırım Sigorta olarak sahada en sık şu cümleyi duyuyoruz: "Trafik sigortam vardı, yine de para ödedim." Bu cümlenin arkasında neredeyse her zaman limit yetersizliği vardır. Bu rehberde ihtiyari mali sorumluluk sigortası kavramını baştan sona açıklıyoruz. Kapsamı, istisnaları, limit mantığını ve prim belirleyicilerini somut örneklerle ele alıyoruz.
Amacımız satış yapmak değil, önce doğru kararı vermeni sağlamak. Çünkü yanlış seçilmiş bir teminat, hiç olmamasından daha maliyetli sonuçlar doğurabilir.
İhtiyari Mali Sorumluluk Sigortası Nedir ve Ne İşe Yarar?
İhtiyari mali sorumluluk sigortası, bir kazada karşı tarafa verdiğin zararın zorunlu trafik poliçesi limitini aşan kısmını karşılayan isteğe bağlı bir üründür. "İhtiyari" kelimesi zorunlu olmadığını, "mali sorumluluk" ise üçüncü kişilere karşı doğan tazminat yükümlülüğünü anlatır. Sektörde kısaca İMM olarak anılır.
Bu teminat kendi aracını onarmaz. Kendi aracın için kasko gerekir. İMM teminatı yalnızca karşı tarafın uğradığı kayıpları hedefler. Bu nedenle kasko ile İMM birbirinin alternatifi değil, tamamlayıcısıdır.
İhtiyari mali sorumluluk sigortası ile trafik poliçesi farkı
Zorunlu trafik sigortası kanunla dayatılır ve teminat tutarları her yıl resmî olarak güncellenir. İMM ise tamamen senin tercihinle alınır ve limitini sen belirlersin. Örneğin zorunlu poliçe bir kişi için belirli bir tavan öderken, İMM bu tavanın üzerine kendi limitini ekler.
Sigorta poliçesi üzerinde İMM teminatı nasıl görünür?
Bir sigorta poliçesi incelerken teminat tablosuna bakmalısın. Orada genellikle "İhtiyari Mali Mesuliyet" veya "İMM" başlığı yer alır. Karşısında kişi başına ve kaza başına ayrı tutarlar yazar. Bazı poliçelerde manevi tazminat için ayrı bir satır bulunur.
Poliçeni aldıktan sonra bu satırı mutlaka kontrol et. Teminat satırı boşsa ya da tutar düşükse, kâğıt üzerinde koruma var sanırsın ama gerçek hasarda açık kalırsın. Öte yandan poliçeni Sigorta Bilgi ve Gözetim Merkezi kayıtlarından da doğrulayabilirsin.
Zorunlu Trafik Sigortası Limiti Bitince Ne Olur?
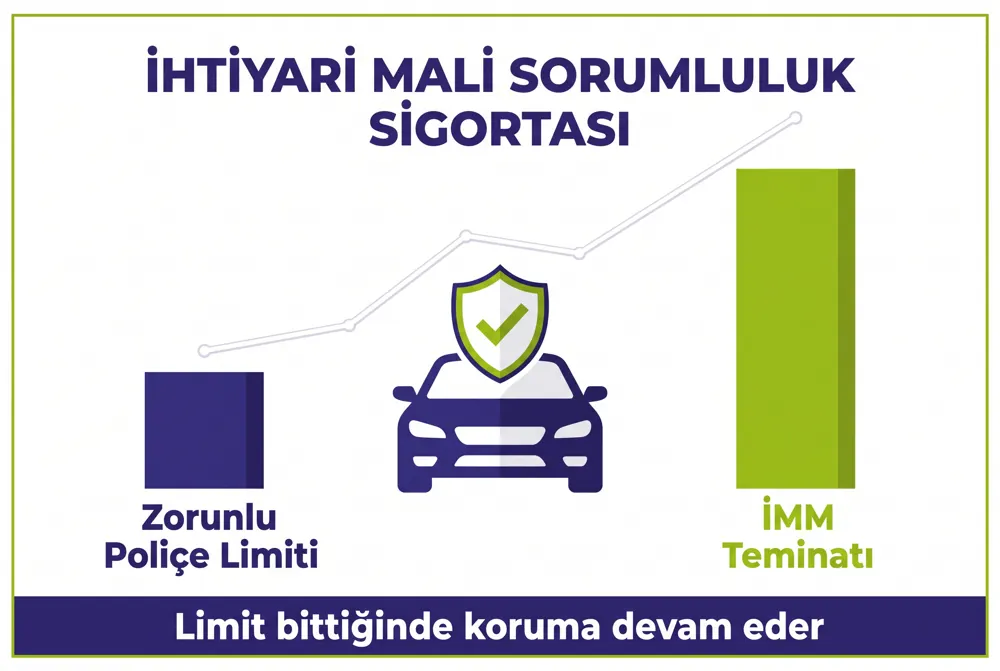
Kaza sonrası ödeme sırası bellidir. Önce zorunlu poliçe çalışır. Zorunlu trafik sigortası limiti tükendiğinde sıra ikinci katmana gelir. İkinci katman varsa İMM, yoksa doğrudan araç sahibinin şahsi malvarlığıdır.
Bu ikinci ihtimal çoğu sürücünün hazırlıksız yakalandığı noktadır. Karşı taraf aradaki farkı tahsil etmek için icra takibi başlatabilir. Bu nedenle limit yeterliliği, poliçe fiyatından çok daha önemli bir başlıktır.
Bedeni zarar ve maddi zarar ayrımı neden kritik?
Maddi zarar araçta, yüklerde veya çevredeki mülklerde oluşan somut kayıptır. Bedeni zarar ise kişilerin yaralanması, iş göremez hale gelmesi veya hayatını kaybetmesidir. Bedeni zarar dosyaları genellikle çok daha yüksek tutarlara ulaşır.
Örneğin lüks bir araca çarparsan maddi zarar birkaç yüz bin lirayı bulabilir. Buna karşılık ciddi bir bedeni zarar dosyası, destekten yoksun kalma hesabıyla milyonlarca liraya çıkabilir. İşte bu yüzden İMM teminatı seçerken sadece araç değerlerini değil, insan kaynaklı riskleri de düşünmelisin.
| Karşılaştırma Başlığı | Zorunlu trafik sigortası limiti | İMM teminatı |
|---|---|---|
| Yasal durum | Zorunlu, araçsız trafiğe çıkılamaz | İsteğe bağlı, tercihe dayalı |
| Maddi zarar | Resmî tarifedeki tavana kadar | Tavanı aşan kısmı seçtiğin limite kadar |
| Bedeni zarar | Kişi başı ve kaza başı sabit tavan | Aşan kısım için ek koruma sağlar |
| Manevi tazminat | Kapsam dışıdır | Ek teminat olarak satın alınabilir |
| Limit seçimi | Tarife belirler, değiştiremezsin | Basamaklı seçenekler arasından sen seçersin |
| Prim yapısı | Basamak ve hasar geçmişine bağlı | Limit yükseldikçe prim artışı yavaşlar |
İhtiyari Mali Sorumluluk Sigortası Hangi Zararları Karşılar?
Bu teminatın çalışma alanı üçüncü kişilerdir. Yani kazada kusurlu olduğun tarafın kayıpları esas alınır. İhtiyari mali sorumluluk sigortası aşağıdaki kalemlerde zorunlu poliçenin bıraktığı boşluğu doldurur.
- Karşı araçta oluşan ve tavanı aşan maddi zarar tutarları.
- Yaralanma, tedavi ve iş göremezlik kaynaklı bedeni zarar talepleri.
- Vefat halinde destekten yoksun kalma tazminatı hesaplamaları.
- Yol kenarındaki bariyer, direk, duvar gibi üçüncü kişi mülklerinde oluşan hasarlar.
- Poliçeye eklenmişse manevi tazminat kalemleri.
Manevi tazminat teminatı ne işe yarar?
Manevi tazminat, zarar görenin yaşadığı acı ve üzüntünün karşılığıdır. Zorunlu poliçe bu kalemi ödemez. Bu nedenle mahkeme manevi tazminata hükmettiğinde ödeme genellikle sürücüye kalır. Poliçene manevi tazminat teminatını eklersen bu risk sigortacıya geçer.
Tazminat davası sürecinde İMM teminatı
Ağır kazalarda dosya çoğu kez tazminat davasına dönüşür. Süreç bilirkişi raporları ve aktüeryal hesaplarla ilerler. Bir tazminat davası yıllarca sürebilir ve sonuçta çıkan tutar başlangıçtaki tahminin çok üzerinde olabilir. İMM teminatı bu belirsizliği senin yerine sigortacının taşımasını sağlar.
İMM Kapsam Dışı Haller: Neler Ödenmez?
Her teminatın sınırı vardır. Beklentini doğru kurmak için istisnaları baştan bilmelisin. Bu kalemler genel şartlarda açıkça yazar ve sigortacıdan sigortacıya küçük farklar gösterebilir.
- Kendi aracında oluşan hasarlar. Bunun için kasko gerekir.
- Alkollü veya uyuşturucu etkisi altında kullanım sonucu doğan zararlar.
- Ehliyetsiz sürüş ya da ehliyet sınıfına uymayan araç kullanımı.
- Kasıtlı olarak verilen zararlar ve yarış, hız denemesi gibi faaliyetler.
- Aracın taşıma sınırının üzerinde yük veya yolcu taşınması kaynaklı ağırlaşan sonuçlar.
- Limit Seçimi Nasıl Yapılır?
Limit seçimi bu ürünün kalbidir. Çok düşük bir limit seçersen poliçe hasarın ortasında biter. Gereğinden yüksek bir limit ise bütçeni zorlar. Doğru yaklaşım, yol profilini ve maruz kaldığın riski ölçmekle başlar.
İhtiyari mali sorumluluk sigortası limitini seçerken hangi ölçütlere bak?
Dört basit soru işini kolaylaştırır. Günde kaç kilometre yol yapıyorsun? Hangi güzergâhlarda ilerliyorsun? Çevrende yüksek değerli araç yoğunluğu var mı? Araçta kaç kişi taşıyorsun? Bu dört cevap, ihtiyacın olan teminat büyüklüğünü büyük ölçüde belirler.
| Sürücü profili | Limit seçimi yaklaşımı | Gerekçe |
|---|---|---|
| Şehir içi, düşük kilometre | Orta seviye basamak | Hız düşük ama lüks araç teması yüksek |
| Şehirler arası düzenli yolcu | Üst basamak | Yüksek hızda bedeni zarar riski artar |
| Ticari taşıma ve filo aracı | En üst basamak veya sınırsıza yakın | Yolcu sayısı toplam tazminatı katlar |
| Genç ve yeni sürücü | Orta üstü basamak | Deneyim azlığı kusur olasılığını yükseltir |
| Elektrikli araç kullanıcısı | Üst basamak | Karşı taraftaki onarım maliyetleri yüksektir |
Sonuç olarak limit seçimi kişiye özeldir. Komşunun poliçesini kopyalamak yerine kendi kullanım alışkanlığını esas al. Daha ayrıntılı bir karşılaştırma için İMM limitleri üzerine hazırladığımız içeriği okuyabilirsin.
Limitinden emin değil misin?
Mevcut poliçeni bize gönder, teminat satırlarını birlikte okuyalım. Sunay Yıldırım Sigorta danışmanları senin yol profiline uygun ihtiyari mali sorumluluk sigortası limitini dakikalar içinde hesaplar. Çok sayıda şirketten teklifi tek ekranda karşılaştırır, hasar anında dosya takibini de biz üstleniriz. Ücretsiz teklif formunu doldurarak hemen başlayabilirsin.
İhtiyari Mali Sorumluluk Sigortası Primini Ne Belirler?
Prim, sigortacının üstlendiği riskin fiyatıdır. Bu üründe prim hesabı kasko kadar karmaşık değildir ama yine de birkaç değişkene dayanır. Aşağıdaki tablo hangi başlığın primi hangi yönde etkilediğini özetler.
| Prim başlığı | Etkisi | Notlar |
|---|---|---|
| Seçilen teminat limiti | Artırır | Basamak yükseldikçe artış oranı azalır |
| Araç kullanım tarzı | Artırır veya azaltır | Ticari kullanım hususi kullanımdan yüksektir |
| Hasar geçmişi | Artırır | Kusurlu dosya sayısı doğrudan yansır |
| Manevi tazminat eki | Artırır | Ek teminat olarak ayrı fiyatlanır |
| Kasko ek teminatı olarak alınması | Azaltır | Paket indirimi devreye girebilir |
Burada net bir rakam vermiyoruz. Çünkü prim, şirketlerin güncel tarifelerine ve senin verilerine göre değişir. Doğru yol, aynı limit üzerinden birden fazla teklif almak ve prim ile teminatı birlikte okumaktır.
Kasko Ek Teminatı Olarak mı, Ayrı Poliçe Olarak mı?
İMM'yi iki yoldan alabilirsin. Birincisi kasko ek teminatı olarak paketin içine eklemek, ikincisi bağımsız bir sigorta poliçesi düzenletmek. Her iki yolun da kendine göre avantajı vardır.
Kasko ek teminatı yöntemi genellikle daha ekonomiktir. Tek poliçe, tek vade ve tek muhatap anlamına gelir. Ancak kaskonu iptal ettiğinde ek teminat da düşer. Ayrı poliçe ise bağımsız yaşar; kaskosu olmayan araçlar için tek seçenek budur.
Kimler Mutlaka Yaptırmalı?
Bu teminat herkes için faydalıdır ama bazı profiller için neredeyse zorunlu sayılır. Aşağıdaki gruplardan birine giriyorsan kararını ertelememelisin.
- Şehirler arası yolu yoğun olan sürücüler ve saha çalışanları.
- Yolcu taşıyan ticari araç sahipleri ve filo yöneticileri.
- Üzerine kayıtlı gayrimenkulü veya işletmesi olan araç sahipleri.
- Yeni ehliyet almış genç sürücüler ve onların velileri.
- Yüksek segment araçların yoğun olduğu bölgelerde yaşayanlar.
Bu listeye girmiyorsan da teminatı tamamen dışlama. Çünkü riski belirleyen tek etken senin sürüşün değildir. Yolda karşılaştığın aracın değeri, içindeki kişi sayısı ve o kişilerin gelir durumu tazminat tutarını doğrudan büyütür. Bu değişkenlerin hiçbirini sen kontrol edemezsin.
İMM Teminatında Sık Yapılan Beş Hata
Sahada gördüğümüz hataların çoğu bilgi eksikliğinden değil, acele karardan doğuyor. Aşağıdaki beş başlık, poliçe yenilerken en çok gözden kaçan noktalardır.
- Sadece prim üzerinden karar vermek. En düşük teklif çoğu zaman en düşük teminatı taşır.
- Manevi tazminat satırının otomatik geldiğini varsaymak. Bu kalem çoğu poliçede ayrıca talep edilir.
- Kullanım tarzı değiştiği halde poliçeyi güncellememek. Hususi araçla düzenli ticari taşıma yapmak teminatı tartışmalı hale getirir.
- Kişi başı ve kaza başı tutarları karıştırmak. Kaza başı tavan, tüm mağdurlar için toplam sınırdır.
- Poliçe başlangıç saatini kontrol etmemek. Aynı gün içinde bile saat farkı teminatsız bir aralık bırakabilir.
Bu nedenle poliçeni her yenilediğinde teminat tablosunu baştan oku. Bir yıl önce yeterli görünen tutar, onarım ve tedavi maliyetlerindeki artış karşısında bugün yetersiz kalabilir.
Yenileme Zamanlaması ve Zeyil Yönetimi
Teminat, poliçe başlangıç saatinde doğar ve bitiş saatinde sona erer. Bu yüzden yenilemeyi son güne bırakmak gereksiz bir risk yaratır. Vadeden yaklaşık iki hafta önce teklif toplamaya başlamanı öneriyoruz.
Yıl içinde değişen her koşul için zeyilname düzenlenir. Adres, kullanım tarzı, plaka veya ruhsat sahibi değişikliği bunların başında gelir. Örneğin aracını çocuğunun kullanımına verdiysen bunu bildirmen gerekir.
Öte yandan poliçe bilgilerini merkezi kayıtlardan doğrulamayı alışkanlık haline getir. Hem teminat tutarını hem de başlangıç tarihini bağımsız bir kaynaktan görmek, ileride çıkabilecek tartışmaları baştan kapatır.
Örnek Senaryo: Limit Bittiğinde Tablo Nasıl Değişir?
Örnek senaryo
Diyelim ki kavşakta kusurlu bir kaza yaptın. Karşı araçta ağır maddi zarar oluştu ve iki kişi yaralandı. Dosya toplamda varsayımsal olarak 2.000.000 TL'ye ulaştı. Zorunlu poliçen bu tutarın 700.000 TL'lik kısmını karşıladı.
Geriye 1.300.000 TL kaldı. İMM teminatın yoksa bu tutarın tamamı senin sorumluluğundadır. Karşı taraf bir tazminat davası açarsa ev, araç ve banka hesapların risk altına girer.
Buna karşılık yeterli limitli bir ihtiyari mali sorumluluk sigortası poliçen olsaydı, kalan tutar limitin içinde kaldığı sürece sigortacı tarafından ödenirdi. Senin katkın yalnızca dosya takibi olurdu. Rakamlar temsilîdir; gerçek tutarlar kusur oranına ve bilirkişi hesabına göre değişir.
Adım Adım İMM Poliçesi Alma Rehberi
Süreci karmaşıklaştırmana gerek yok. Aşağıdaki sırayı izlersen hem doğru teminatı bulursun hem de gereksiz prim ödemezsin.
- Ruhsat ve kimlik bilgilerini hazırla; aracın kullanım tarzını netleştir.
- Mevcut zorunlu poliçeni aç ve teminat tavanlarını not et.
- Yıllık kilometre, güzergâh ve taşınan kişi sayısını yazılı olarak belirle.
- İhtiyacına uyan iki veya üç limit basamağı seç; aynı basamaklar için teklif iste.
- Manevi tazminat ekinin teklife dahil olup olmadığını sor.
- Genel şartlardaki istisnaları oku; alkol ve ehliyet maddelerine özellikle bak.
- Poliçeyi düzenlettikten sonra teminat satırını ve başlangıç tarihini kontrol et.
Hasar Anında Dosyanı Hızlandıran Davranışlar
Ödeme süresini uzatan şey genellikle evrak eksiğidir. Kaza yerinde atacağın birkaç basit adım, dosyanın haftalar yerine günler içinde sonuçlanmasını sağlar. Öncelikle güvenliği sağla, ardından kayıt altına al.
Araçların konumunu değiştirmeden geniş açılı fotoğraflar çek. Plakaların, hasarlı bölgelerin ve yol çizgilerinin net göründüğünden emin ol. Varsa tanık bilgisi al. Tutanakta kusur bölümünü boş bırakma.
Sonrasında ihbarı gecikmeden yap ve dosya numarasını not et. Karşı taraf avukat üzerinden ilerliyorsa gelen tüm yazıları danışmanına ilet. Bu yaklaşım, teminat kapsamının eksiksiz kullanılmasını sağlar.
Sık Sorulan Sorular
İhtiyari mali sorumluluk sigortası zorunlu mu?
Hayır, zorunlu değildir. Adındaki "ihtiyari" ifadesi zaten isteğe bağlı olduğunu anlatır. Ancak zorunlu poliçenin tavanı yetmediğinde tek koruman bu teminattır.
Kendi aracımdaki hasarı öder mi?
Hayır. Kendi aracının onarımı kasko kapsamındadır. İMM teminatı yalnızca karşı tarafın bedeni zarar ve maddi zarar kalemlerini hedefler.
İhtiyari mali sorumluluk sigortası manevi tazminatı kapsar mı?
Otomatik olarak kapsamaz. Manevi tazminat çoğu şirkette ayrı bir ek teminattır. Poliçe düzenlenirken bu satırın açıkça eklenmesini istemelisin.
Poliçe yıl ortasında limit yükseltilebilir mi?
Genellikle zeyilname ile mümkündür. Kalan süreye göre ek prim hesaplanır. Bu nedenle aracını ticari kullanıma çevirirsen danışmanına hemen haber vermelisin.
Sınırsız teminat gerçekten sınırsız mı?
Piyasada bu şekilde anılan ürünler genel şartlardaki istisnalara tabidir. Yani alkollü sürüş gibi haller yine kapsam dışıdır. Teklif alırken üst tutarın poliçede nasıl yazıldığını mutlaka sor. Bazı şirketler çok yüksek ama yine de rakamla ifade edilen bir tavan uygular.
Hasar anında ilk olarak ne yapmalıyım?
Kaza tespit tutanağını eksiksiz doldur, fotoğraf çek ve sigortacına ihbar et. Ardından hem zorunlu poliçeni hem de sigorta poliçesi üzerindeki İMM satırını dosyaya bildir. Doğru ihbar, ödeme süresini belirgin biçimde kısaltır.
Araç sattığımda teminat devreder mi?
Satış sonrası poliçenin devri ya da iptali gerekir. Devir yapılmazsa teminat boşlukta kalır. Bu işlemi satış gününde tamamlamanı öneriyoruz. Aksi halde aracı kullanan yeni sahibin yaptığı kazada muhatap sen görünebilirsin. Noter satış belgesini danışmanına aynı gün ilet.
Sonuç: Küçük Primle Büyük Riski Kapat
Zorunlu poliçe seni yasal olarak trafiğe çıkarır, ama büyük hasarlarda tek başına yetmeyebilir. İhtiyari mali sorumluluk sigortası ise aradaki boşluğu kapatır ve malvarlığını korur. Doğru limit seçimi yaptığında ödediğin prim, taşıdığın riskin yanında oldukça küçük kalır.
Sonuç olarak karar vermeden önce kendi yol profilini tanı, teminat satırlarını oku ve birden fazla teklifi karşılaştır. Bu üç adım, hasar günü yaşanacak sürprizlerin neredeyse tamamını ortadan kaldırır.
Bir sonraki adımı birlikte atalım
Doğru ihtiyari mali sorumluluk sigortası seçimi dakikalar sürer, yanlış seçimin bedeli yıllar sürer. Sunay Yıldırım Sigorta ekibi limitini birlikte belirler, farklı şirketlerden hızlı teklif toplar ve hasar anında dosyanı sonuna kadar takip eder. Sorularını iletişim sayfamızdan bize iletebilir, aynı gün dönüş alabilirsin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“İhtiyari Mali Sorumluluk Sigortası Nasıl Çalışır?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.