İMM Sigortası Teklifi: Limit Seçimi ve Karşılaştırma
İMM, trafik sigortası limitlerini aşan zararları karşılar. Teklif alırken limit, kaza başı ve kişi başı sınırlar, manevi tazminat kapsamı ve muafiyet birlikte değerlendirilmelidir. Bu rehber doğru İMM teklifini seçmenin yolunu anlatıyor.
İMM Sigortası Teklifi Alırken Nelere Bakmalısın?
İMM sigortası teklifi, çoğu sürücünün kasko ya da trafik poliçesi yaparken son anda karşısına çıkan bir kalemdir. Danışman "İMM limitini ne yapalım?" diye sorduğunda net bir cevap vermek zordur. Oysa bu karar, ciddi bir kazada birikimlerini koruyup korumayacağını belirler. Zorunlu trafik sigortası belirli limitlerle sınırlıdır ve özellikle yaralanmalı kazalarda bu limitler yetersiz kalabilir. İhtiyari Mali Mesuliyet teminatı tam da bu boşluğu doldurur. Sunay Yıldırım Sigorta olarak her gün farklı araç sahiplerine İMM limiti seçiminde danışmanlık veriyoruz. Bu rehberde teklif alırken nelere bakman gerektiğini adım adım anlattık.
Bu yazıda şunları öğreneceksin:
- İMM'nin trafik sigortasından sonra nasıl devreye girdiğini
- Limitli ve sınırsız İMM seçenekleri arasındaki farkı
- Teklif fiyatını belirleyen faktörleri
- Teklifleri karşılaştırırken kontrol etmen gereken maddeleri
İMM Sigortası Teklifi Neden Önemli?
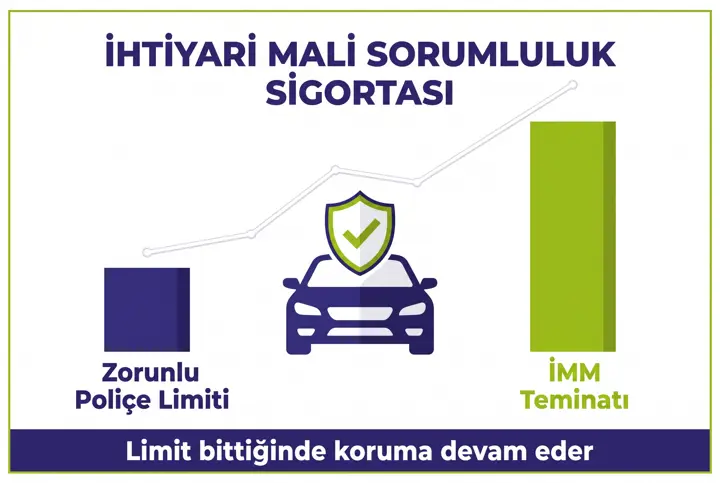
İhtiyari Mali Mesuliyet (İMM), aracının üçüncü kişilere verdiği zararların zorunlu trafik sigortası limitlerini aşan kısmını karşılayan isteğe bağlı bir teminattır. Trafik sigortası her kaza için araç başına ve kişi başına belirli üst sınırlarla ödeme yapar. Bu sınırlar dönemsel olarak güncellenir ama gerçek hayattaki zararlar çoğu zaman daha hızlı büyür.
Pahalı bir araca çarpmak, birden fazla kişinin yaralandığı bir kaza ya da kalıcı sakatlık içeren bir dava, trafik sigortası limitlerini kolayca aşabilir. Limit aşıldığında aradaki fark doğrudan senden talep edilir. İşte İMM sigortası teklifi bu riski, görece düşük bir prim karşılığında sigorta şirketine devretmeni sağlar. Kavramı ilk kez duyuyorsan İMM sigortası nedir yazımızla başlayabilirsin.
İMM ile Trafik Sigortası Nasıl Birlikte Çalışır?
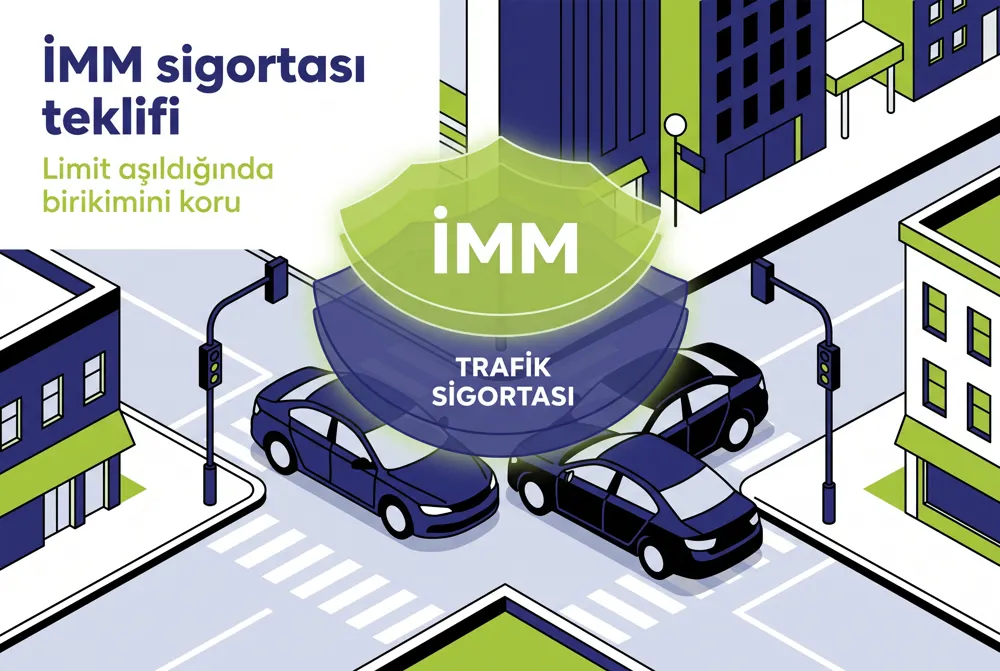
Kaza anında önce zorunlu trafik sigortası devreye girer ve kendi limitleri kadar ödeme yapar. Zarar bu limitleri aşarsa İMM ikinci basamak olarak çalışır. Yani İMM, trafik sigortasının yerine geçmez; onun üzerine eklenen bir kalkan gibidir. Bu sıralamayı ayrıntılı görmek için İMM'nin devreye girme sırası yazımızı okuyabilirsin.
İMM Kendi Aracımın Hasarını Öder mi?
Hayır. İMM yalnızca karşı tarafa, yani üçüncü kişilere verdiğin zararları kapsar. Kendi aracındaki hasar için kasko gerekir. Bu yüzden İMM'yi kaskonun yerine koymak doğru değildir. Kasko ile İMM genellikle birlikte sunulur ve birbirini tamamlar.
İMM Sigortası Teklifi Türleri: Limitli ve Sınırsız
Teklif ekranında genellikle iki temel seçenekle karşılaşırsın: belirli bir limitle sınırlı İMM ve sınırsız İMM. Limitli seçenekte poliçede yazan tutara kadar ödeme yapılır. Sınırsız İMM ise poliçe şartlarında tanımlanan kapsam dahilinde üst sınır olmadan koruma sağlar. Ancak "sınırsız" ifadesi her zaman her kalemi kapsadığı anlamına gelmez; şartları okumak gerekir.
| Özellik | Limitli İMM | Sınırsız İMM |
|---|---|---|
| Ödeme üst sınırı | Poliçede yazan tutar | Şartlarda tanımlı kapsamda sınırsız |
| Prim | Limit düştükçe azalır | Genellikle daha yüksek |
| Kaza başı limit | Tek limit veya kombine limit | Şartlara göre değişir |
| Manevi tazminat | Poliçeye göre dahil veya hariç | Poliçeye göre dahil veya ayrı limitli |
| Kimler için uygun? | Düşük trafik yoğunluğunda sürenler | Şehir içi, uzun yol ve ticari kullanım |
Limitli İMM Sigortası Teklifi Kimlere Uygun?
Aracını az kullanan, çoğunlukla sakin bölgelerde süren ve bütçesini sıkı tutmak isteyen sürücüler için limitli bir seçenek düşünülebilir. Ancak limitin güncel araç fiyatları ve tazminat tutarları karşısında gerçekten yeterli olup olmadığını sorgulamak gerekir. Birkaç yıl önce yüksek görünen bir limit, bugün tek bir ağır kazada yetersiz kalabilir. Doğru limiti seçmek için İMM limitleri nasıl seçilir rehberimize göz atabilirsin.
Sınırsız İMM Her Şeyi Kapsar mı?
Sınırsız İMM, adından da anlaşılacağı gibi yüksek bir güvence sunar. Ancak bazı poliçelerde manevi tazminat ayrı bir limitle sınırlanabilir ya da belirli durumlar kapsam dışında tutulabilir. Alkollü araç kullanımı, ehliyetsiz sürücü ve kasıtlı hareketler gibi genel istisnalar sınırsız İMM için de geçerlidir. Bu nedenle sınırsız İMM teklifini değerlendirirken şartlar sayfasını mutlaka incele.
İMM Sigortası Teklifi Fiyatını Ne Belirler?
İMM primleri, kaskoya göre genellikle daha düşüktür. Bunun nedeni İMM'nin ancak trafik sigortası limitleri aşıldığında devreye girmesidir. Yine de teklifler arasında fark görebilirsin. Fiyatı etkileyen başlıca unsurlar şunlardır:
- Seçilen limit: Limit yükseldikçe prim artar, sınırsız seçenek en üst seviyededir.
- Araç tipi ve kullanım tarzı: Ticari araçlar ve ağır vasıtalar daha yüksek risk grubundadır.
- Kaza başı ve kişi başı limit yapısı: Kombine veya ayrı limitler fiyatı değiştirir.
- Manevi tazminat kapsamı: Dahil edilmesi primi artırabilir.
- Muafiyet: Bazı poliçelerde muafiyet uygulanır ve prim düşer.
- Kasko ile birlikte alınması: Paket olarak alındığında daha avantajlı olabilir.
İMM Kaskonun İçinde mi, Ayrı mı Alınır?
Birçok kasko poliçesi belirli bir İMM limitini paket içinde sunar. Kaskon yoksa ya da kaskondaki limit düşükse İMM'yi ayrı bir poliçe olarak da yaptırabilirsin. Kaskosuz araçlar için tek başına İMM seçenekleri mevcuttur. Bu konuyu kaskosuz araca İMM yapılır mı yazımızda ayrıntılı ele aldık.
Muafiyetli İMM Fiyatı Nasıl Etkiler?
Muafiyet, hasarın belirli bir kısmını senin üstlendiğin bir şarttır. İMM'de muafiyet uygulanması primi düşürebilir, ancak hasar anında cebinden çıkacak tutarı artırır. Muafiyetin nasıl hesaplandığını anlamak için İMM muafiyet uygulaması yazımızı okuyabilirsin. Karar verirken aylık birkaç liralık tasarrufu, olası bir büyük talebe karşı tartmak gerekir.
İMM sigortası teklifi alırken hangi limitin sana uygun olduğundan emin değil misin? Aracını, kullanım alışkanlığını ve bütçeni birlikte değerlendirip limitli ve sınırsız seçenekleri yan yana koyalım. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve hasar anında tam destek gör.
İMM Teklifi AlİMM Hangi Zararları Karşılar?
İMM'nin kapsamını bilmek, teklifin değerini doğru ölçmeni sağlar. Temelde iki ana zarar grubu vardır: maddi zararlar ve bedeni zararlar. Maddi zararlar karşı tarafın aracı, eşyası ya da mülküdür. Bedeni zararlar ise yaralanma, sakatlık ve ölüm hâlinde doğan tazminatlardır.
Bedeni Zarar ve Destekten Yoksun Kalma
Yaralanmalı kazalarda tedavi giderleri, çalışma gücü kaybı ve kalıcı sakatlık tazminatları gündeme gelir. Ölümlü kazalarda ise hayatını kaybeden kişinin desteğinden yoksun kalan yakınlar tazminat talep edebilir. Bu kalemler çoğu zaman trafik sigortası limitlerini aşar. İMM'nin asıl değeri, bu tür ağır dosyalarda ortaya çıkar.
Manevi Tazminat İMM Kapsamında mı?
Manevi tazminat, kazanın yarattığı acı ve üzüntü için mahkemece hükmedilen bir tazminat türüdür. Zorunlu trafik sigortası manevi tazminatı karşılamaz. İMM poliçelerinde ise manevi tazminat dahil edilebilir, ayrı bir limitle sınırlanabilir ya da tamamen hariç tutulabilir. Teklif karşılaştırırken bu maddeyi ayrıca sorman gerekir.
İMM Sigortası Teklifi Adım Adım Nasıl Alınır?
Teklif süreci basittir, ancak doğru bilgileri vermek ve doğru soruları sormak sonucu değiştirir. Aşağıdaki adımlar, kaskon olsun ya da olmasın geçerlidir.
- Aracının plaka ve ruhsat bilgilerini hazırla.
- Mevcut kasko poliçen varsa içindeki İMM limitini kontrol et.
- Aracın kullanım tarzını ve yıllık kullanım yoğunluğunu belirle.
- Limitli ve sınırsız seçenekler için ayrı ayrı teklif iste.
- Manevi tazminat, muafiyet ve kaza başı limit maddelerini karşılaştır.
- Kasko ile paket fiyatını, tek başına İMM fiyatıyla kıyasla.
- Poliçeyi onayla ve şartlar sayfasını dosyanda sakla.
Teklif Karşılaştırmasında Kontrol Listesi
İki teklif aynı limiti gösterse bile içerikleri farklı olabilir. Bu yüzden yalnızca fiyata değil, şu maddelere de bakmalısın. Aşağıdaki liste, teklifleri aynı ölçüyle değerlendirmene yardım eder.
- Limit kaza başına mı, kişi başına mı, yoksa kombine mi tanımlanmış?
- Manevi tazminat dahil mi, ayrı limitli mi?
- Muafiyet var mı, varsa oranı ne?
- Poliçe hangi araç kullanım tarzını kapsıyor?
- Yurt dışı kullanımda geçerli mi?
| Sürücü Profili | Önerilen Yaklaşım | Neden? |
|---|---|---|
| Büyükşehirde her gün araç kullanan | Yüksek limit veya sınırsız İMM | Kaza ve yaralanma riski yüksek |
| Genç ve yeni sürücü | Yüksek limit | Deneyim eksikliği riski artırır |
| Ticari araç sahibi | Sınırsız İMM | Yolda geçen süre ve yük riski |
| Hafta sonu sürücüsü | Makul limitli İMM | Düşük kullanım, ancak koruma şart |
Genç sürücüler için limit seçimini genç ve yeni sürücüler için İMM limiti yazımızda ayrıntılı ele aldık. Tablo genel bir yol haritasıdır; kesin karar için kişisel durumunu danışmanınla konuşmalısın.
Ticari Araçlar ve Filolar İçin İMM
Taksi, servis minibüsü, kamyonet, kamyon ya da şirket filosundaki araçlar trafikte çok daha fazla zaman geçirir. Yolda geçen süre arttıkça kaza ihtimali ve olası zararın büyüklüğü de artar. Yük taşıyan araçlarda karşı tarafa verilen zarar yalnızca araçla sınırlı kalmayabilir; taşınan yük, yol kenarındaki mülkler ve birden fazla yaralı gündeme gelebilir. Bu yüzden ticari araç sahipleri için İMM bir tercih değil, iş sürekliliğinin bir parçasıdır.
Filo sahipleri için tek tek araç bazında poliçe yapmak yerine toplu poliçe seçenekleri de değerlendirilebilir. Toplu poliçelerde limit yapısı, muafiyet ve fiyatlama araç sayısına göre farklı kurgulanabilir. Şirket araçlarında sürücünün sürekli değişmesi de risk değerlendirmesinde dikkate alınır. Bu nedenle filolar için hazırlanan bir İMM sigortası teklifi, bireysel tekliflerden daha ayrıntılı bir bilgi seti ister.
Ticari Kullanımı Beyan Etmek Neden Şart?
Aracını ticari amaçla kullandığın hâlde poliçeyi hususi olarak düzenletirsen hasar anında ciddi sorunlar yaşayabilirsin. Sigorta şirketi, yanlış beyan nedeniyle ödemeyi azaltabilir ya da ödeme sonrası sana rücu edebilir. Doğru beyan biraz daha yüksek prim anlamına gelse de hasar anındaki güvenceni korur. Filo poliçeleri hakkında bilgi için filo kasko sigortası nedir yazımıza göz atabilirsin.
İMM Seçiminde Sık Yapılan Hatalar
İMM, poliçenin en az konuşulan ama en kritik kalemlerinden biridir. Sahada gördüğümüz hataların çoğu, bu teminatın önemsenmemesinden kaynaklanır. En yaygın hatalar şunlardır:
- Kaskodaki varsayılan İMM limitini hiç sorgulamadan kabul etmek
- Sadece fiyat farkına bakıp düşük limit seçmek
- Manevi tazminat kapsamını kontrol etmemek
- Kaskoyu iptal edince İMM'nin de gittiğini fark etmemek
- Limiti yıllarca güncellememek
Limit Neden Her Yıl Gözden Geçirilmeli?
Araç fiyatları, tedavi masrafları ve mahkemelerin hükmettiği tazminatlar zamanla artar. Geçen yıl yeterli olan bir limit bu yıl yetersiz kalabilir. Poliçe yenileme dönemi, İMM limitini güncel koşullara göre ayarlamak için en doğru zamandır. Sık yapılan hataları İMM limit seçiminde sık yapılan 5 hata yazımızda örneklerle anlattık.
Örnek senaryo: Kerem, kavşakta dikkatsizlik sonucu önündeki pahalı bir SUV'a ve yanındaki motosiklete çarpıyor. Motosiklet sürücüsü yaralanıyor ve uzun bir tedavi süreci başlıyor. Karşı tarafların talepleri toplamda zorunlu trafik sigortası limitlerini aşıyor. Kerem'in kaskosundaki İMM limiti düşük olduğu için aşan kısmın bir bölümü kendisinden talep ediliyor. Bir sonraki yenilemede Kerem, sınırsız İMM içeren bir teklif seçiyor. Bu örnek, İMM sigortası teklifi değerlendirirken limitin neden fiyat kadar önemli olduğunu gösteriyor.
Hasar Anında İMM Süreci Nasıl İşler?
Bir kazada karşı tarafın zararı trafik sigortası limitlerini aşarsa süreç iki aşamalı ilerler. Önce trafik sigortası kendi limitine kadar ödeme yapar. Ardından aşan kısım için İMM dosyası devreye girer. Bu süreçte kaza tespit tutanağı, eksper raporu, sağlık raporları ve varsa mahkeme kararı temel belgelerdir.
Bedeni zararlı dosyalarda süreç uzun sürebilir. Tazminat tutarı çoğu zaman bilirkişi hesaplamaları ya da mahkeme kararıyla netleşir. Bu dönemde sigorta şirketinle ve danışmanınla düzenli iletişim kurmak önemlidir.
Hasar Bildirimini Geciktirmemek Neden Önemli?
Kaza sonrası sigorta şirketine bildirim yükümlülüğün vardır. Bildirimin gecikmesi, delillerin kaybolmasına ve dosyanın zorlaşmasına yol açabilir. Karşı taraftan bir talep ya da ihtarname geldiğinde de vakit kaybetmeden sigorta şirketine iletmelisin. Hukuki süreci tek başına yürütmeye çalışmak yerine sigortacının yönlendirmesiyle ilerlemek seni korur.
Sonuç: Doğru İMM Sigortası Teklifi Birikimlerini Korur
Özetle, İMM sigortası teklifi değerlendirirken ilk bakman gereken şey fiyat değil, limittir. İMM, zorunlu trafik sigortası limitlerini aşan maddi ve bedeni zararları karşılar; kendi aracının hasarını ise ödemez. Limitli ve sınırsız seçenekler arasında karar verirken kullanım yoğunluğunu, aracının tipini ve manevi tazminat kapsamını birlikte düşünmelisin. Muafiyet ve kaza başı limit gibi maddeler, aynı görünen teklifleri birbirinden ayırır. Limitini her yıl gözden geçirmek ise değişen tazminat tutarlarına karşı seni güncel tutar. Sunay Yıldırım Sigorta olarak doğru limiti seçmende ve hasar anında yanındayız.
Mevcut poliçendeki limit sana yetiyor mu, birlikte bakalım. İMM sigortası teklifi için bilgilerini ilet; limitli ve sınırsız seçenekleri, manevi tazminat kapsamıyla birlikte karşılaştıralım ve hasar anında uzman desteğimizle yanında olalım.
Ücretsiz Teklif AlSıkça Sorulan Sorular
İMM sigortası teklifi almak için kasko şart mı?
Hayır. İMM kasko poliçesinin içinde sunulabildiği gibi, kaskosu olmayan araçlar için tek başına da düzenlenebilir.
İMM sigortası teklifi neden şirketten şirkete değişir?
Şirketler limit yapısını, manevi tazminat kapsamını, muafiyeti ve risk değerlendirmesini farklı kurgular. Bu nedenle aynı limit için farklı fiyatlar görebilirsin.
Sınırsız İMM mi, limitli İMM mi seçmeliyim?
Şehir içinde yoğun kullanım, ticari kullanım ve yeni sürücülük gibi durumlarda sınırsız ya da yüksek limitli seçenek genellikle daha güvenlidir. Kesin karar kişisel risk profiline göre verilmelidir.
İMM kendi aracımdaki hasarı öder mi?
Hayır. İMM yalnızca üçüncü kişilere verdiğin zararların trafik sigortası limitini aşan kısmını karşılar. Kendi aracın için kasko gerekir.
Manevi tazminat İMM'ye dahil mi?
Poliçeye göre değişir. Bazı poliçelerde dahildir, bazılarında ayrı bir limitle sınırlıdır ya da kapsam dışıdır. Teklif aşamasında mutlaka sormalısın.
İMM limitimi poliçe süresi içinde artırabilir miyim?
Birçok sigorta şirketi zeyilname ile limit artırımına izin verir. Ek prim hesaplanır ve yeni limit zeyil tarihinden itibaren geçerli olur.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“İMM Sigortası Teklifi: Limit Seçimi ve Karşılaştırma” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.