İMM Limiti Bedeni Zarar Davasında Yetersiz Kalırsa Ne Olur?
Bedeni zarar davalarında İMM limitinin yetersiz kaldığı durumları ve korunma yollarını öğren. Sunay Yıldırım Sigorta ile en uygun İMM teklifini hemen al.
Bedeni Zarar Davalarında İMM Limiti Yetersiz Kalırsa
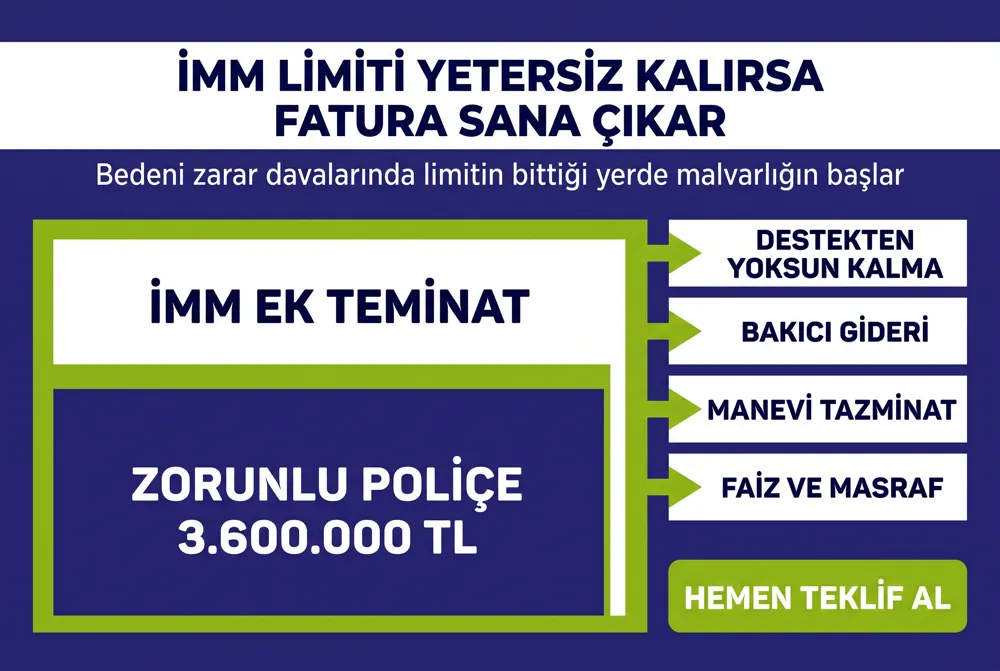
Bir trafik kazasında karşı taraf yaralandığında ya da hayatını kaybettiğinde, ödenecek tutarı artık sen değil mahkeme belirler. İşte bu noktada bedeni zarar davalarında İMM limitinin yetersiz kaldığı durumlar devreye girer ve poliçenin bittiği yerde senin malvarlığın başlar. Zorunlu trafik sigortası 2026 yılında bedeni zararlar için kişi başına 3.600.000 TL teminat veriyor. Ancak ölüm ve sürekli sakatlık dosyalarında destekten yoksun kalma tazminatı, bakıcı gideri, manevi tazminat ve yıllara yayılan faiz birleşince tablo hızla değişir. Sunay Yıldırım Sigorta olarak 2001'den bu yana bu dosyaların iki yüzünü de görüyoruz: doğru limitle korunanları ve limitin yetmediği anı.
Bu yazıda şunları öğreneceksin:
- Bedeni zarar davasında hangi tazminat kalemlerinin hesaba katıldığını
- 2026 yılı zorunlu trafik sigortası bedeni zarar limitlerinin ne kadar olduğunu
- İMM limitinin hangi yedi senaryoda eridiğini
- Manevi tazminat klozunun neden poliçenin en kritik satırı olduğunu
- Kendi risk profiline uygun İMM limitini nasıl seçeceğini
Bedeni zarar davasında hangi kalemler hesaplanır?
Bedeni zarar, kazada üçüncü kişilerin bedeninde oluşan zararı ifade eder. Yani yaralanma, sürekli sakatlık (kalıcı iş gücü kaybı) ve ölüm hâlleri bu başlığa girer. Bu dosyalarda mahkeme tek bir tutara değil, birden fazla kaleme birlikte bakar.
- Sağlık ve tedavi giderleri: Ameliyat, yoğun bakım, protez ve fizik tedavi masrafları.
- Sürekli sakatlık tazminatı: Kalıcı maluliyet oranı üzerinden hesaplanan iş gücü kaybı.
- Destekten yoksun kalma tazminatı: Vefat edenin desteğinden mahrum kalan eş, çocuk ve ana-babanın talebi.
- Bakıcı gideri: Ağır maluliyette ömür boyu sürebilen refakat maliyeti.
- Manevi tazminat: Acı ve elem karşılığı olarak hükmedilen, kusura ve olayın ağırlığına göre belirlenen tutar.
- Faiz, yargılama gideri ve vekâlet ücreti: Kaza tarihinden itibaren işleyen ve dosyayı ciddi biçimde büyüten kalemler.
Bu kalemlerin hepsi aynı dosyada bir araya geldiğinde, toplam talep genellikle sürücülerin tahmin ettiğinin çok üzerine çıkar. Bu nedenle teminat yapısını kaza öncesinde anlamak gerekir.
2026'da zorunlu trafik sigortası ne kadar ödüyor?
SEDDK, zorunlu trafik sigortası teminat tutarlarını her yıl güncelliyor. 2026 döneminde bedeni zararlar için kişi başına limit 3.600.000 TL olarak uygulanıyor. Kaza başına toplam limit ise araç grubuna göre değişiyor. Bu tutarlar asgari limitlerdir; yani tüm şirketlerin zorunlu poliçelerinde geçerlidir.
| Teminat Türü | Kişi / Araç Başına | Kaza Başına |
|---|---|---|
| Sağlık gideri (bedeni) | 3.600.000 TL | Araç grubuna göre 10.800.000 – 36.000.000 TL |
| Sakatlanma ve ölüm | 3.600.000 TL | Araç grubuna göre 10.800.000 – 36.000.000 TL |
| Maddi zarar | 400.000 TL | 800.000 TL |
| Manevi tazminat | Teminat dışı | Teminat dışı |
İMM tam olarak ne zaman devreye girer?
İhtiyari Mali Mesuliyet (İMM) sigortası, zorunlu poliçenin limiti dolduktan sonra başlayan ikinci katmandır. Yani ödeme sırası önce zorunlu trafik sigortasından ilerler, aşan kısım İMM teminatından istenir. Bu yapı, İMM'yi tek başına bir "ek prim kalemi" değil, malvarlığını koruyan bir kalkan hâline getirir. İMM sigortası teminat yapısı hakkında detaylı bilgiye ürün sayfamızdan ulaşabilirsin.
Bedeni Zarar Davalarında İMM Limitinin Yetersiz Kaldığı Durumlar
Sahadaki dosyalara baktığımızda limitin tükenmesi tek bir sebepten değil, tekrar eden yedi senaryodan kaynaklanıyor. Aşağıdaki başlıkları poliçeni yenilemeden önce tek tek kendi durumunla karşılaştır.
1. Aynı kazada birden fazla hak sahibi bulunması
Bir kişinin vefatı tek bir talep doğurmaz. Eş, her bir çocuk ve bazı hâllerde ana-baba ayrı ayrı destekten yoksun kalma tazminatı ister. Kişi başına limit her mağdur için ayrı işlese de kaza başına toplam limit ortaktır. Örneğin iki kişinin vefat ettiği bir kazada beş-altı hak sahibinin talebi aynı havuzdan karşılanır.
2. Mağdurun genç ve yüksek gelirli olması
Tazminat hesabında kalan çalışma ve yaşam süresi belirleyicidir. Bu nedenle 30 yaşında, geliri yüksek bir mağdurun dosyası, 60 yaşındaki bir mağdurun dosyasından katbekat büyük çıkar. Öte yandan asgari ücretteki artışlar, belgelenemeyen gelirlerde bile hesap tabanını yukarı taşır.
3. Sürekli sakatlık ve ömür boyu bakım gideri
Ölümlü dosyalar çoğu zaman sanıldığının aksine ağır maluliyet dosyalarından daha "küçük" kalır. Kalıcı felç gibi tablolarda tedavi gideri, iş gücü kaybı ve onlarca yıl sürecek refakat maliyeti üst üste biner. Bu nedenle tek bir mağdur bile kişi başına limiti tek başına aşabilir.
4. Poliçede manevi tazminat klozunun bulunmaması
Bu madde, poliçenin en kritik satırıdır. Zorunlu trafik sigortası manevi tazminatı hiç karşılamaz. İMM ise ancak poliçeye manevi tazminat klozu eklendiğinde öder. Kloz yoksa mahkemenin hükmettiği manevi tazminat doğrudan sürücü ve işletenin malvarlığından tahsil edilir. Üstelik "limitsiz" ya da "sınırsız" ibaresi bu boşluğu kapatmaz; limitsizlik tutarı sınırsız kılar, kapsamı genişletmez.
5. Faiz ve yargılama giderlerinin eklenmesi
Bedeni zarar dosyaları nadiren bir yılda kapanır. Bilirkişi incelemesi, maluliyet raporu ve istinaf süreci yıllar alır. Bu süre boyunca işleyen faiz, vekâlet ücreti ve yargılama masrafı ana alacağın üzerine eklenir. Sonuç olarak limitin ucu ucuna yettiği bir dosya, faizle birlikte açığa dönüşebilir.
6. Zincirleme kazalar ve yolcu taşıyan araçlar
Kış koşullarının ağır olduğu güzergâhlarda zincirleme kazalar tek bir olayda çok sayıda yaralı doğurur. Minibüs, servis ve ticari araçlarda ise aynı anda onlarca kişi risk altındadır. Bu dosyalarda kaza başına toplam limit, kişi başına limitten çok daha hızlı tükenir.
7. Davanın yıllar sonra sonuçlanması
Sorumluluk sigortalarında zamanaşımı on yıla kadar uzayabilir. Poliçe limiti kaza tarihindeki tutar üzerinden donar, ancak mahkeme tazminatı karar tarihindeki güncel verilerle hesaplar. Bu nedenle enflasyonun yüksek olduğu dönemlerde eski bir poliçenin limiti reel olarak erir.
| Temsili Senaryo | Öne Çıkan Talep Kalemleri | Zorunlu Poliçe Sonrası Açık Riski | Önerilen Yapı |
|---|---|---|---|
| Tek yaralı, hafif yaralanma | Tedavi gideri, geçici iş gücü kaybı | Düşük | Standart İMM + manevi tazminat klozu |
| Tek mağdur, ağır maluliyet | İş gücü kaybı, ömür boyu bakıcı gideri, manevi tazminat | Yüksek | Yüksek limitli veya limitsiz İMM |
| Ölümlü kaza, eş ve iki çocuk | Üç ayrı destekten yoksun kalma talebi, manevi tazminat, faiz | Çok yüksek | Limitsiz İMM + klozlu manevi teminat |
| Zincirleme kaza, çok sayıda yaralı | Çoklu tedavi gideri, maluliyet, kaza başına limit baskısı | Çok yüksek | Limitsiz İMM, kullanım tarzı kontrolü |
Poliçende manevi tazminat klozu var mı, emin değil misin?
Mevcut poliçenin PDF'ini bize ilet; teminat satırlarını ücretsiz okuyup açık kalan kalemleri sana sade bir dille anlatalım. Ardından bütçene uyan limit seçeneklerini yan yana görürsün. Hasar anında dosyanı biz takip ederiz.
Poliçemi ücretsiz incelet ve teklif alLimit yetersiz kalırsa fatura kime çıkar?
Cevap net: limiti aşan kısım sürücü ve işletenin kişisel sorumluluğunda kalır. Zarar gören, alacağının poliçe kapsamındaki bölümünü doğrudan sigortacıdan isteyebilir. Kalan bölüm için ise sürücüye, araç sahibine veya her ikisine dava açabilir.
Bu noktada icra takibi gündeme gelir. Örneğin maaş haczi, banka hesaplarına bloke ve taşınmaz üzerine haciz uygulanabilir. Bu nedenle İMM limiti, aslında bir sigorta tercihinden çok bir malvarlığı koruma kararıdır. Ayrıca kusur oranının paylaşılması bile riski ortadan kaldırmaz; yüzde elli kusurda dahi ciddi tutarlar senin payına düşer.
Teminat dışı hâllerde limitin büyüklüğü işe yaramaz
Alkollü veya ehliyetsiz kullanım, yarış ve antrenman gibi hâller genel şartlar gereği teminat dışındadır. Yani olay kapsam dışıysa limitin sınırsız olması ödeme yapılmasını sağlamaz. Kullanım tarzının poliçeye doğru yazılması da aynı ölçüde önemlidir; ticari kullanılan bir aracın hususi olarak yazılması hasar anında sorun doğurur.
Doğru İMM limitini nasıl seçersin?
Limit seçiminde tek doğru cevap yoktur; belirleyici olan risk profilidir. Aşağıdaki kriter tablosu, danışmanlık görüşmelerimizde kullandığımız değerlendirme mantığını özetler.
| Kriter | Düşük Risk Profili | Yüksek Risk Profili |
|---|---|---|
| Yıllık kilometre | Şehir içi, sınırlı kullanım | Yoğun şehirler arası yol |
| Kullanım tarzı | Hususi otomobil | Ticari, servis, yolcu veya yük taşıma |
| Malvarlığı | Haczedilebilir varlık sınırlı | Gayrimenkul, şirket payı, düzenli gelir |
| Manevi tazminat klozu | Mutlaka eklenmeli | Mutlaka eklenmeli, limiti yüksek tutulmalı |
| Önerilen teminat | Orta-üst limitli İMM | Limitsiz İMM |
Bedeni Zarar Davalarında İMM Limitinin Yetersiz Kalmasını Önleyen 6 Adım
- Limiti güncel tazminat gerçeğine göre seç. Beş yıl önceki limit bugünün dosyalarını karşılamaz.
- Manevi tazminat klozunu poliçeye yazdır. Klozun varlığını ve limitini poliçe metninden teyit et.
- "Limitsiz" ibaresine değil, kloz metnine bak. Kapsam dışı kalemler limitsiz üründe de ödenmez.
- Kullanım tarzını doğru beyan et. Ticari kullanım hususi yazılırsa hasarda tartışma çıkar.
- Hasarı süresinde bildir. Genel şartlardaki bildirim süresine uymak, tazminat sürecini hızlandırır.
- Her yenilemede teminatları yeniden gözden geçir. Araç, gelir ve mevzuat değişir; poliçe de değişmelidir.
Bu adımların tamamı, zorunlu trafik sigortası teminatları ile İMM'nin birlikte okunmasını gerektirir. SEDDK ve TSB'nin yayımladığı güncel genel şartlar bu değerlendirmenin resmî çerçevesini oluşturur.
Sıkça Sorulan Sorular
İMM, zorunlu trafik sigortası limiti dolmadan ödeme yapar mı?
Hayır. İMM tamamlayıcı bir katmandır. Ödeme sırasında önce zorunlu poliçenin ilgili teminat limiti kullanılır, bu limiti aşan kısım İMM'den talep edilir.
Sınırsız İMM her talebi karşılar mı?
Hayır. Sınırsızlık tutarla ilgilidir, kapsamla değil. Poliçede yazmayan kalemler ve genel şartlardaki teminat dışı hâller sınırsız üründe de aynen uygulanır. Bu nedenle satın alırken reklam ifadesi değil poliçe metni incelenmelidir.
Zarar gören doğrudan sigorta şirketine başvurabilir mi?
Evet. Sorumluluk sigortalarında zarar gören, zararının sigorta bedeline kadar olan kısmını doğrudan sigortacıdan isteyebilir. Aşan kısım için ise sürücü ve işletene başvurur.
Kaskom varsa İMM'ye ayrıca ihtiyacım var mı?
Evet. Kasko kendi aracındaki zararı karşılar. İMM ise üçüncü kişilere verdiğin ve zorunlu poliçeyi aşan zararı üstlenir. İMM çoğunlukla kaskoya ek teminat olarak eklenir, tek başına da düzenlenebilir.
Sonuç: Limitini kaza günü değil bugün belirle
Bedeni zarar davalarında İMM limitinin yetersiz kaldığı durumlar istisna değil, tekrar eden bir tablodur. Çok sayıda hak sahibi, genç mağdur, ömür boyu bakım gideri, eksik manevi tazminat klozu ve yıllara yayılan faiz bir araya geldiğinde asgari limitler eriyor. Aşan kısım ise doğrudan senin malvarlığından tahsil ediliyor. İyi haber şu: bu riski önlemenin maliyeti, doğuracağı zararın yanında oldukça küçük kalıyor. Doğru limit, doğru kloz ve doğru kullanım tarzı ile dosyanın tamamı teminat altına alınabilir.
2001'den bu yana aynı masanın arkasındayız.
Aracının kullanım tarzına ve bütçene göre en uygun İMM limitini birlikte belirleyelim. Teklifin dakikalar içinde hazır olur, hasar anında dosyanı baştan sona biz takip ederiz.
En uygun İMM teklifini hemen alBu makale bilgilendirme amaçlıdır. Aracınıza, kullanım tarzınıza ve bütçenize en uygun İMM limiti ve teminat kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“İMM Limiti Bedeni Zarar Davasında Yetersiz Kalırsa Ne Olur?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.