İMM Muafiyet Uygulaması: Hasar Ödemesine Etkisi Nedir?
İMM poliçesinde klasik anlamda muafiyet uygulanmaz; ancak trafik sigortası limiti fiilî bir muafiyet gibi çalışır. Bu rehberde hasar ödemesinin nasıl hesaplandığını, özel şart tuzaklarını ve 2026 limitlerini örnek senaryolarla açıklıyoruz.
İMM Poliçesinde Muafiyet Uygulanır mı? Net Cevap
Kusurlu olduğun bir kazada karşı tarafın zararı beklediğinden büyük çıktı ve aklına tek bir soru takıldı: "Ben bu paranın bir kısmını cebimden mi ödeyeceğim?" İşte tam bu noktada İMM poliçesinde muafiyet konusu devreye girer. Çünkü ihtiyari mali mesuliyet teminatının nasıl çalıştığını bilmeyen sürücüler, hasar anında beklemedikleri bir tutarla karşılaşabiliyor.
Sunay Yıldırım Sigorta olarak 2001'den bu yana yüzlerce hasar dosyasını yakından takip ettik. Deneyimimiz şunu gösteriyor: Sorunların çoğu poliçenin eksikliğinden değil, özel şartların okunmamasından çıkıyor. Bu yazıda konuyu tüm detaylarıyla netleştirelim.
Bu yazıda şunları öğreneceksin:
- İMM poliçesinde muafiyet gerçekten uygulanır mı?
- Trafik sigortası limiti neden "görünmez muafiyet" gibi çalışır?
- Hasar ödemesi adım adım nasıl hesaplanır?
- Kasko muafiyeti ile İMM arasındaki kritik fark nedir?
- Poliçe alırken hangi maddeleri mutlaka kontrol etmelisin?
İMM Poliçesinde Muafiyet Uygulanır mı?
Kısa cevap: Standart İMM poliçelerinde kaskodaki gibi klasik bir muafiyet bulunmaz. Yani "ilk 20.000 TL sana ait" şeklinde bir kesinti uygulanmaz. İhtiyari mali mesuliyet, üçüncü kişilere karşı sorumluluğunu koruyan bir teminattır ve amacı seni zarardan tamamen arındırmaktır.
Ancak işin bir de teknik tarafı var. İMM, sıfırdan başlayan bir teminat değildir. Devreye girmesi için önce zorunlu trafik sigortasının limitinin dolması gerekir. Bu yapı, pratikte bir muafiyete çok benzer şekilde çalışır.
Örneğin kasko poliçende yüzde 2 muafiyet varsa, hasarın o kısmını sen ödersin. İMM'de ise durum farklıdır: Alt kısmı sen değil, trafik sigortan öder. Bu nedenle İMM'ye "tamamlayıcı teminat" da denir.
Peki neden herkes muafiyet olduğunu düşünüyor?
Çünkü hasar ödemesinde sigortalıya ulaşan tutar, toplam zarardan düşüktür. Sürücü bunu muafiyet sanır. Oysa aradaki fark, trafik poliçesinden ayrı bir dosya üzerinden ödenmiştir. İki ayrı poliçe, iki ayrı ödeme, tek bir zarar.
Trafik Sigortası Limiti: İMM'nin Görünmez Muafiyeti
İhtiyari mali mesuliyet sigortasının başlangıç noktası, zorunlu trafik sigortasının teminat limitidir. Sigortacının sorumluluğu, bu limitin üzerinde kalan kısımdan itibaren başlar. Bu kural, hem genel şartlarda hem de yerleşik yargı kararlarında açıkça yer alır.
Bu nedenle 2026 yılının güncel trafik sigortası limitlerini bilmek, İMM'nin ne zaman devreye gireceğini anlamanın ön koşuludur. SEDDK tarafından belirlenen limitler şu şekildedir:
| Teminat Türü | 2026 Limiti | İMM Ne Zaman Devreye Girer? |
|---|---|---|
| Maddi zarar (araç başına) | 400.000 TL | 400.000 TL aşıldığı anda |
| Maddi zarar (kaza başına) | 800.000 TL | Zincirleme kazalarda kritik eşik |
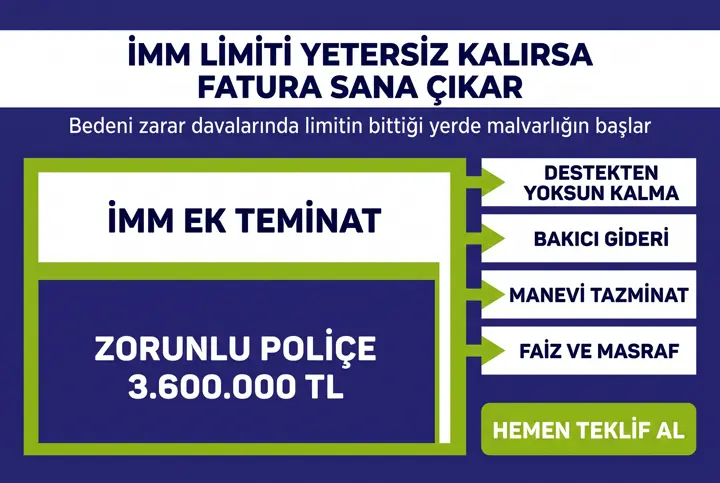
| Sağlık gideri (kişi başına) | 3.600.000 TL | Ağır yaralanmalı kazalarda |
| Sakatlanma / ölüm (kişi başına) | 3.600.000 TL | Destekten yoksun kalma davalarında |
| Bedeni zarar (kaza başına) | 10.800.000 – 36.000.000 TL | Araç grubuna göre değişir |
Tablodan da göreceğin gibi, maddi zararda 400.000 TL'lik eşik bugünün araç fiyatları karşısında hızla eriyebiliyor. Lüks bir araca ya da bir iş yerine verilen zarar, bu tutarı rahatlıkla ikiye katlayabilir.
İMM Poliçesinde Muafiyet Hasar Ödemesini Nasıl Etkiler?
Teoriyi bırakıp somut bir örnek üzerinden ilerleyelim. Diyelim ki kusurlu taraf sensin ve karşı tarafın aracında 950.000 TL maddi hasar oluştu. Poliçende 3.000.000 TL limitli bir İMM teminatı var.
| Adım | Ödeyen Poliçe | Tutar |
|---|---|---|
| 1. Toplam zarar | — | 950.000 TL |
| 2. İlk ödeme | Zorunlu trafik sigortası | 400.000 TL |
| 3. Bakiye zarar | — | 550.000 TL |
| 4. İkinci ödeme | İMM teminatı | 550.000 TL |
| 5. Senin cebinden çıkan | — | 0 TL |
Gördüğün gibi İMM teminatı devredeyken cebinden tek kuruş çıkmadı. Aynı senaryoda İMM'n olmasaydı, 550.000 TL'lik bakiye doğrudan senin sorumluluğunda kalacaktı. Zarar gören taraf bu tutar için sana dava açabilir, hatta mal varlığına haciz işletebilirdi.
Bu nedenle İMM'yi bir "lüks" değil, mal varlığı koruma aracı olarak düşünmek gerekir.
Poliçendeki İMM limiti bugünün hasar bedellerine yetiyor mu?
Çoğu sürücü, yıllar önce belirlenmiş düşük bir limitle yola devam ettiğini fark etmiyor. Poliçeni bize ilet, uzman danışmanlarımız limitini güncel risklerle karşılaştırsın ve sana en uygun seçeneği dakikalar içinde sunsun.
İMM Sigortası Teklifi AlHangi Durumlarda İMM'de Gerçek Muafiyet Karşına Çıkar?
Genel kural net olsa da, istisnalar poliçenin özel şartlarında gizlidir. Bazı şirketler risk profiline göre ek sınırlamalar koyabiliyor. Karşına çıkabilecek başlıca durumlar şunlardır:
- Manevi tazminat alt limiti: Manevi tazminat, ayrı bir kloz olarak poliçede belirtilmediği sürece teminat dışıdır. Belirtilse bile genellikle toplam limitin altında bir üst sınırla verilir.
- Genç ve deneyimsiz sürücü şartı: Bazı poliçelerde sürücünün yaşı veya ehliyet yılı belirli bir eşiğin altındaysa, ödemede oransal indirim ya da ek kesinti uygulanabilir.
- Bedeni ve maddi teminatın ayrışması: "Sınırsız bedeni İMM" ürünlerinde maddi zarar için ayrı ve çok daha düşük bir limit geçerli olabilir.
- Coğrafi sınır: İhtiyari mali mesuliyet teminatı yalnızca Türkiye sınırları içindeki kazalarda geçerlidir.
- Kapsam dışı haller: Alkollü araç kullanımı, yarış ve antrenmanlar, ehliyetsiz kullanım ile sigortalının kendi aracının ve sürücüsünün zararları teminat dışındadır.
Bu nedenle "İMM aldım, artık her şey güvende" demek yerine, poliçenin özel şartlar bölümünü satır satır okumak gerekir. Sunay Yıldırım Sigorta danışmanları teklif aşamasında bu maddeleri sana sadeleştirerek anlatır.
Kasko Muafiyeti ile İMM Muafiyeti Aynı Şey mi?
Hayır, ikisi tamamen farklı mantıkla çalışır. Bu karışıklık, hasar anında en çok yaşanan hayal kırıklığının kaynağıdır. Aşağıdaki karşılaştırma tablosu farkı netleştiriyor:
| Kriter | Kasko Muafiyeti | İMM Teminatı |
|---|---|---|
| Kimin zararını korur? | Kendi aracın | Üçüncü kişiler |
| Kesinti var mı? | Evet, sigortalıdan düşülür | Hayır, alt kısmı trafik poliçesi öder |
| Başlangıç noktası | İlk kuruştan itibaren | Trafik limiti bittikten sonra |
| Prime etkisi | Muafiyet arttıkça prim düşer | Limit arttıkça prim yükselir |
| Zorunlu mu? | Hayır, isteğe bağlı | Hayır, isteğe bağlı ek teminat |
| Mal varlığı riski | Sınırlı | Yüksek — dava ve haciz riskini keser |
Öte yandan önemli bir nüans daha var: Kasko poliçendeki muafiyet oranı, İMM ödemesini etkilemez. Bunlar birbirinden bağımsız iki teminattır. Kaskondan kendi aracın için kesinti yapılsa bile, karşı tarafa ödenecek İMM tutarı bundan etkilenmez.
Poliçe Alırken Kontrol Etmen Gereken 6 Madde
Teklifleri karşılaştırırken yalnızca fiyata bakmak, hasar anında pahalıya mal olur. Şu altı maddeyi mutlaka doğrula:
- İMM limitinin maddi ve bedeni zarar için ayrı ayrı ne kadar olduğu
- Manevi tazminat klozunun poliçeye dahil edilip edilmediği
- Özel şartlarda sürücü yaşı veya ehliyet süresine bağlı bir sınırlama bulunup bulunmadığı
- Teminatın kaskoya ek mi, yoksa bağımsız poliçe olarak mı düzenlendiği
- Zincirleme kazalarda kaza başına toplam limitin nasıl dağıtıldığı
- Hasar anında sigorta şirketine başvuru süresi ve istenen belgeler
Sıkça Sorulan Sorular
İMM poliçesinde muafiyet var mı, yoksa yok mu?
Standart uygulamada kaskodaki gibi bir muafiyet kesintisi yoktur. Ancak teminat, zorunlu trafik sigortası limiti dolduktan sonra başlar. Bu yapı fiilen bir alt eşik gibi çalışır. Yine de aradaki tutarı sen değil, trafik poliçen karşılar.
Trafik sigortam yoksa İMM tek başına öder mi?
Hayır. İhtiyari mali mesuliyet, zorunlu trafik sigortasını tamamlayan bir üründür. Geçerli bir trafik poliçen yoksa, İMM sigortacısı yine de yalnızca yasal limitin üzerindeki kısımdan sorumlu tutulur. Alt kısım senin üzerinde kalır.
İMM hasar ödemesi hasarsızlık indirimimi etkiler mi?
İMM teminatından yapılan ödeme, bağlı olduğu poliçenin hasar kaydına işler. Kaskoya ek olarak alınmışsa kasko hasarsızlık kademeni etkileyebilir. Bu nedenle poliçe yapısını danışmanınla birlikte belirlemen önemlidir.
Sınırsız İMM gerçekten sınırsız mı?
Genellikle "sınırsız" ifadesi yalnızca bedeni zararlar için geçerlidir. Maddi zararlarda ise ayrı ve belirli bir limit uygulanır. Teklifte bu ayrımı mutlaka yazılı olarak teyit et.
İMM limitimi yıl içinde yükseltebilir miyim?
Evet. Zeyilname düzenlenerek poliçe süresi içinde limit artırımı yapılabilir. Ek prim, kalan gün sayısına göre hesaplanır. Bu işlem için acentenle iletişime geçmen yeterlidir.
Sonuç: Doğru Limit, Sessiz Bir Güvence
Özetlersek: İMM poliçesinde muafiyet klasik anlamda uygulanmaz, ancak teminat trafik sigortası limitinin bittiği yerden başlar. Hasar ödemesindeki tüm belirsizlik de tam olarak bu mekanizmayı bilmemekten doğar. 2026 limitleri artmış olsa bile, güncel araç değerleri karşısında yeterli olmayabilir.
Bu nedenle doğru soru "İMM'm var mı?" değil, "limitim bugünün riskine yetiyor mu?" olmalı. Poliçenin özel şartlarını birlikte inceleyelim, sana gerçekten uyan kapsamı netleştirelim.
Hasar anında yalnız kalma.
2001'den bu yana Erzurum'dan tüm Türkiye'ye hizmet veriyoruz. Birden fazla şirketin teklifini senin adına karşılaştırıyor, poliçeni dakikalar içinde düzenliyor ve hasar sürecinin her adımında yanında duruyoruz.
Ücretsiz İMM Teklifi AlBu makale bilgilendirme amaçlıdır. Aracınıza, sürüş profilinize ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir. Güncel teminat limitleri ve mevzuat için SEDDK ve TSB'nin resmi yayınlarını inceleyebilirsiniz.
İMM rehberi — Sunay Yıldırım Sigorta
“İMM Muafiyet Uygulaması: Hasar Ödemesine Etkisi Nedir?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.