Trafik Sigortası İMM: Limit Bitince Cebinden Ödeme
Zorunlu trafik sigortası karşı tarafa verdiğin zararı yalnızca belirli limitlere kadar öder. Bu rehberde trafik sigortası ile İMM ilişkisini, İMM'nin hangi sırayla devreye girdiğini, limit seçimini, maliyeti etkileyen unsurları ve poliçeye nasıl eklendiğini anlatıyoruz.
Trafik Sigortası İMM Nedir, Ne Kadar Korur? Net Rehber
Trafik sigortası İMM ilişkisi, büyük bir kaza yaşanana kadar çoğu sürücünün aklına gelmeyen ama finansal açıdan en kritik konulardan biridir. Zorunlu trafik sigortası, karşı tarafa verdiğin zararları belirli limitlere kadar karşılar. Bu limitlerin aşıldığı bir kazada aradaki fark doğrudan senin cebinden çıkabilir. İşte İhtiyari Mali Mesuliyet, yani İMM, tam bu noktada devreye girer. Sunay Yıldırım Sigorta olarak yıllardır yüksek tazminat davalarında müşterilerimizin yanında olduk ve bu teminatın ne kadar hayati olduğunu gördük.
Bu yazıda şunları öğreneceksin:
- Zorunlu trafik sigortası limitlerinin ne anlama geldiği
- İMM'nin trafik sigortasıyla birlikte nasıl çalıştığı
- Kaza anında ödemelerin hangi sırayla yapıldığı
- Limit seçerken nelere bakman gerektiği
- İMM'nin maliyetini neyin belirlediği
Trafik Sigortası İMM İlişkisini Anlamak
Zorunlu trafik sigortası, kanunla zorunlu tutulan ve karşı tarafa verdiğin maddi ve bedeni zararları karşılayan bir poliçedir. Ancak bu poliçenin her teminatı için bir üst sınır vardır. Araç başına maddi zarar, kişi başına sağlık gideri ve sakatlık ya da ölüm teminatları her yıl SEDDK tarafından belirlenen limitlerle sınırlıdır.
İMM ise bu limitlerin üzerinde kalan zararları karşılamak için tasarlanmış ihtiyari bir teminattır. Yani zorunlu değildir; ama sağladığı koruma, özellikle günümüzün yüksek araç fiyatları ve tazminat tutarları düşünüldüğünde neredeyse vazgeçilmez hâle gelmiştir. Kısacası trafik sigortası ilk kalkan, İMM ise ikinci ve daha geniş kalkandır.
Zorunlu Limitler Neden Yetmeyebilir?
Trafikte artık yüksek değerli araçların sayısı çok fazla. Lüks bir otomobile, yeni bir elektrikli araca ya da bir iş makinesine çarptığında oluşan maddi zarar, zorunlu limiti kolayca aşabilir. Bedeni zararlarda ise durum daha da ciddidir. Kalıcı sakatlık ya da ölüm hâlinde mahkemelerin hükmettiği tazminatlar, zorunlu limitlerin çok üzerinde olabilir. Bu konuyu mahkemelerin İMM limitine bakışını anlattığımız yazıda ayrıntılı ele aldık.
Trafik Sigortası İMM Hangi Sırayla Ödeme Yapar?
Kusurlu olduğun bir kazada ödeme sırası bellidir. Önce zorunlu trafik sigortası, kendi limitleri dahilinde karşı tarafın zararını öder. Limit yetmezse İMM devreye girer ve kalan tutarı kendi limitine kadar karşılar. Her iki poliçenin de yetmediği durumda ise kalan zarar senin sorumluluğunda kalır.
| Sıra | Devreye Giren Güvence | Ne Karşılar? | Sınırı |
|---|---|---|---|
| 1 | Zorunlu trafik sigortası | Karşı tarafın maddi ve bedeni zararı | SEDDK'nın yıllık limitleri |
| 2 | İMM teminatı | Trafik limitini aşan kısım | Poliçede seçtiğin İMM limiti |
| 3 | Sürücü ve araç sahibi | İki poliçeyi de aşan kısım | Kişisel mal varlığı |
Bu sıralamanın pratikteki anlamı şudur: İMM, trafik sigortasının yerine geçmez; onu tamamlar. Bu nedenle trafik sigortan yoksa İMM tek başına beklediğin korumayı sağlamayabilir. Devreye girme sırasının ayrıntılarını İMM'nin devreye girme sırası yazımızda bulabilirsin.
Kendi Aracındaki Hasarı İMM Öder mi?
Hayır. İMM yalnızca üçüncü kişilere verdiğin zararları karşılar. Kendi aracındaki hasar için kasko poliçesi gerekir. Bu ayrım, sigortalıların en sık karıştırdığı noktalardan biridir. Kaskon varsa İMM çoğunlukla zaten kasko içinde yer alır; yoksa ayrı bir poliçe olarak da yaptırılabilir.
Örnek senaryo: Erzurum'dan Ankara'ya giderken buzlu yolda kontrolünü kaybeden Serkan Bey, önündeki yüksek değerli bir araca ve ardından bir hafif ticari araca çarpıyor. Zorunlu trafik sigortasının araç başına maddi limiti, ilk aracın onarım bedelini karşılamaya yetmiyor. Kaskosundaki İMM teminatı, aşan kısmı kendi limiti dahilinde ödüyor. Serkan Bey, İMM olmasaydı aradaki büyük farkı kendi cebinden ödemek zorunda kalacağını acentesiyle konuştuğunda fark ediyor.
Limitin sana yetiyor mu? Trafik sigortası İMM korumanı birlikte gözden geçirelim. Sunay Yıldırım Sigorta ile aracına ve sürüş alışkanlığına uygun İMM limitini seç, teklifini hemen al.
İMM Teklifi AlİMM Nasıl Alınır: Kaskoyla mı, Ayrı Poliçeyle mi?
İMM'yi edinmenin birkaç yolu vardır. En yaygın yöntem, kasko poliçesinin içinde yer alan İMM teminatıdır. Kasko yaptıran sürücülerin büyük kısmı farkında olmadan belirli bir İMM limitine sahiptir. Ancak bu limitin yeterli olup olmadığı ayrıca kontrol edilmelidir.
Kaskosu olmayan sürücüler ise İMM'yi tek başına bir poliçe olarak yaptırabilir. Bazı şirketler zorunlu trafik sigortasıyla birlikte paket hâlinde İMM sunar. Hangi yolun senin için uygun olduğunu kaskosuz araca İMM yapılır mı yazımızda ayrıntılı anlattık.
| Yöntem | Avantajı | Dikkat Edilecek Nokta |
|---|---|---|
| Kasko içinde İMM | Tek poliçede kapsamlı koruma | Standart limit yeterli mi, kontrol et |
| Tek başına İMM poliçesi | Kaskosu olmayanlar için ekonomik çözüm | Trafik poliçesiyle süre uyumu |
| Trafik sigortası ile paket İMM | Yenileme kolaylığı | Paketin limit seçenekleri |
Trafik Sigortası İMM Paketlerinde Neye Bakılmalı?
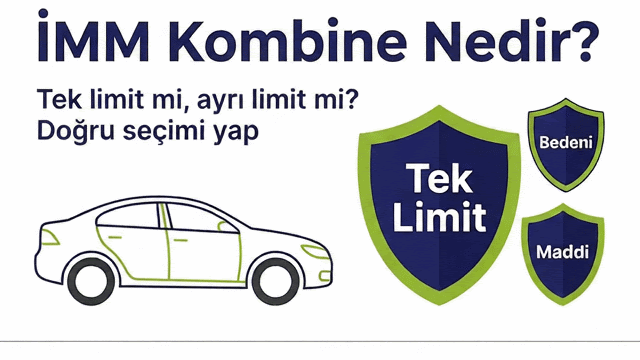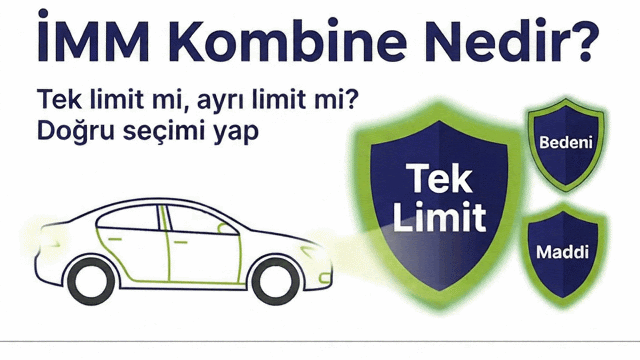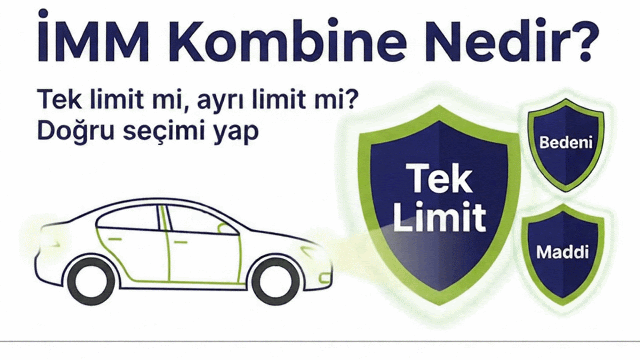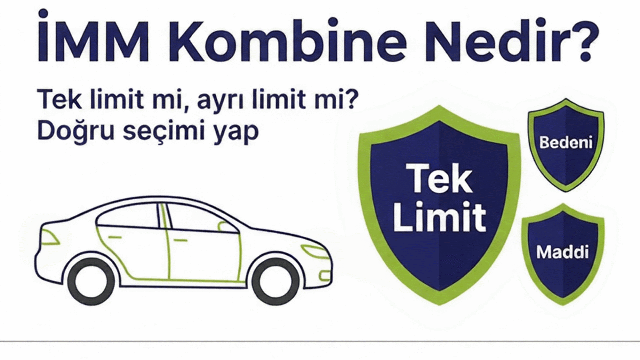
Paket hâlinde sunulan trafik sigortası İMM ürünlerinde öncelikle limitin ne kadar olduğuna ve limitin kombine mi yoksa ayrı ayrı mı tanımlandığına bakmalısın. Kombine limitte tek bir tutar hem maddi hem bedeni zararlar için ortak kullanılır. Ayrı limitte ise her teminat için ayrı bir tavan vardır. Hangi yapının sana uygun olduğunu sürüş profiline göre belirlemek gerekir.
Trafik Sigortası İMM Ne Kadar Tutar?
İMM'nin maliyeti, seçtiğin limite, aracının türüne, kullanım tarzına ve sigorta şirketinin tarifesine göre değişir. Genel olarak İMM, sağladığı korumaya kıyasla görece ekonomik bir teminattır. Limit yükseldikçe prim artar ama artış oranı genellikle limitteki artıştan çok daha düşüktür.
- Seçilen İMM limiti ve limitin kombine ya da ayrı olması
- Aracın türü (otomobil, kamyonet, kamyon, motosiklet)
- Kullanım tarzı (hususi, ticari, taksi)
- Kasko içinde mi yoksa ayrı poliçe mi alındığı
- Sigorta şirketinin risk değerlendirmesi
Kesin fiyat vermek mümkün değildir; çünkü primler şirketten şirkete ve dönemden döneme değişir. Fiyatların nasıl oluştuğunu İMM fiyatlarının nasıl belirlendiğini anlattığımız yazıda okuyabilir, en uygun seçeneği bulmak için en uygun İMM rehberimize göz atabilirsin.
Düşük Limit Gerçekten Tasarruf mu?
Düşük limitli bir İMM ilk bakışta tasarruf gibi görünebilir. Ancak büyük bir kazada aradaki fark, ödediğin primin yüzlerce katı olabilir. Bu nedenle limit seçiminde prim farkından çok, karşılaşabileceğin en kötü senaryoya odaklanmak gerekir. Sık yapılan hataları İMM limit seçiminde yapılan 5 hata yazımızda topladık.
Doğru Limit Nasıl Seçilir?
Limit seçerken aracının kullanım yoğunluğu, sık kullandığın yollar ve şehir içi trafiğin yapısı belirleyicidir. Yoğun şehir trafiğinde ya da otoyolda sık yolculuk yapıyorsan karşılaşabileceğin araçların değeri ve kaza şiddeti daha yüksek olabilir. Ticari araç kullanıyorsan veya yolcu taşıyorsan bedeni zarar riski de artar.
- Aracını ne sıklıkla ve hangi yollarda kullandığını belirle.
- Mevcut kaskondaki İMM limitini poliçeden kontrol et.
- Kombine ve ayrı limit seçeneklerini acentenle karşılaştır.
- Yüksek limit ile sınırsız seçeneklerin prim farkını öğren.
- Manevi tazminat kapsamını özellikle sor.
- Kararını poliçeye yazılı olarak yansıt.
Genç ve yeni sürücüler için limit seçimi ayrıca önemlidir. Bu grubun kaza istatistikleri daha yüksek olduğu için limitleri dar tutmamak gerekir. Konuyu genç sürücüler için İMM rehberimizde ele aldık. Genel limit seçim mantığını ise İMM limitleri nasıl seçilir yazımızda bulabilirsin.
Manevi Tazminat Kapsamda mı?
Bazı İMM poliçeleri manevi tazminat taleplerini de belirli koşullarla kapsar. Bu teminat, özellikle bedeni zararlı kazalarda büyük önem taşır. Poliçende manevi tazminatın yer alıp almadığını, varsa hangi limitle sınırlı olduğunu mutlaka kontrol et. Ayrıntılar için İMM manevi tazminat rehberimize bakabilirsin.
Kaza Sonrası Süreç: İMM Başvurusu Nasıl İşler?
Kusurlu olduğun bir kazada karşı tarafın başvurusu önce trafik sigortası şirketine yapılır. Hasar trafik limitini aşarsa İMM'nin bulunduğu şirkete ayrıca bildirim yapılır. Bu aşamada kaza tespit tutanağı, eksper raporu, sağlık raporları ve varsa mahkeme kararı gibi belgeler istenebilir.
Bedeni zararlı kazalarda süreç uzayabilir ve dava aşamasına gidebilir. Böyle durumlarda acentenle sürekli iletişimde olmak, belgelerin zamanında sunulmasını sağlar. Bazı İMM poliçelerinde hukuksal koruma teminatı da bulunur; bu teminat avukatlık giderlerini belirli limitlerle karşılayabilir.
Belgeleri düzenli bir şekilde saklamak süreci ciddi ölçüde hızlandırır. Kaza tespit tutanağının bir kopyasını, karşı tarafın iletişim bilgilerini, olay yerine ait kayıtları ve tanık bilgilerini tek bir dosyada toplamanı öneririz. Sigorta şirketinden gelen yazışmaları ve hasar dosya numarasını da not almak, ileride yapılacak her görüşmede işini kolaylaştırır. Süreç uzadığında bu düzen, hem senin hem de acentenin dosyayı hızla takip etmesini sağlar.
Ticari Araçlarda ve Filolarda İMM
Ticari araç kullanan sürücüler için İMM, bireysel sürücülere göre daha da önemlidir. Günlük kat edilen mesafe, yük ve yolcu taşıma gibi etkenler kaza riskini ve olası zararın büyüklüğünü artırır. Kamyon, otobüs ya da minibüs gibi araçlarda bedeni zarar riski özellikle yüksektir.
Filo sahibi işletmeler için tüm araçlarda yeterli İMM limitinin bulunması, işletmenin mal varlığını korumak açısından kritik önemdedir. Tek bir ağır kaza, işletmenin finansal dengesini sarsabilir. Bu nedenle filo poliçelerinde limit seçimini araç bazında değil, işletmenin toplam risk profiline göre yapmak gerekir.
Trafik Sigortası İMM Sorgulaması ve Poliçe Kontrolü
Mevcut poliçende ne kadar koruma olduğunu bilmeden yeni bir karar vermek doğru değildir. Trafik sigortası İMM durumunu kontrol etmek için önce zorunlu trafik poliçeni, ardından kasko ya da ayrı İMM poliçeni yan yana koy. Her iki belgede de teminat tablosu bulunur. Trafik poliçesinde SEDDK'nın belirlediği limitleri, kasko poliçesinde ise İhtiyari Mali Mesuliyet satırındaki tutarı görürsün.
Bu iki rakamı topladığında, kusurlu bir kazada karşı tarafa toplamda ne kadar ödeme yapılabileceğini kabaca görmüş olursun. Eğer bu toplam, bölgende sık gördüğün araçların değerine ve olası bedeni zarar tazminatlarına göre düşük kalıyorsa limitini artırmayı düşünmelisin. Poliçelerini bulamıyorsan acenten senin için kısa sürede sorgulama yapabilir.
Kontrol sırasında poliçelerin bitiş tarihlerinin uyumlu olmasına da dikkat et. Trafik poliçen yenilenirken kasko ya da İMM poliçenin süresi dolmuşsa, arada korumasız bir dönem oluşabilir. İki poliçeyi aynı dönemde yenilemek bu riski ortadan kaldırır.
Sık Karıştırılan Kavramlar
İMM konusunda sürücülerin kafasını karıştıran birkaç kavram vardır. Bunları netleştirmek, doğru poliçe kararı vermeni kolaylaştırır.
- Ferdi kaza teminatı: Kendi aracındaki sürücü ve yolcuların bedeni zararlarına yöneliktir, İMM ile aynı şey değildir.
- Hukuksal koruma: Avukatlık ve yargılama giderlerini belirli limitle karşılar.
- Kombine limit: Maddi ve bedeni zararlar için tek bir ortak tavan anlamına gelir.
- Ayrı limit: Her teminat türü için ayrı tavan belirlenir.
- Rücu: Sigorta şirketinin ödediği tazminatı, poliçe şartlarına aykırı durumda sürücüden geri istemesidir.
Örneğin alkollü araç kullanımı gibi poliçe şartlarına aykırı durumlarda sigorta şirketi önce mağdura ödeme yapıp ardından sürücüye rücu edebilir. Bu nedenle trafik sigortası İMM korumasına sahip olmak, kurallara uygun araç kullanma sorumluluğunu ortadan kaldırmaz. Poliçe sana güvence sağlar ama güvenli sürüş her zaman en önemli korumadır.
Kış Aylarında İMM Neden Daha Önemli?
Kış aylarında buzlanma, kar ve sis nedeniyle zincirleme kazaların sayısı artar. Zincirleme bir kazada birden fazla araca zarar verebilir ve zorunlu limitlerin hızla dolduğunu görebilirsin. Doğu Anadolu'da kış uzun sürdüğü için bu risk yılın önemli bir bölümünde geçerlidir. Sezon başlamadan önce trafik sigortası İMM kombinasyonunu gözden geçirmek, olası bir zincirleme kazada seni büyük bir mali yükten korur.
Ayrıca kış lastiği kullanmak, takip mesafesini artırmak ve yola çıkmadan önce hava durumunu kontrol etmek, kaza riskini somut olarak azaltır. Poliçe ve dikkatli sürüş birlikte düşünüldüğünde gerçek bir güvenlik ağı oluşur.
Motosiklet Kullanıcıları İçin Not
Motosiklet sürücüleri genellikle kendi araçlarının değeri düşük olduğu için sigortayı ikinci plana atar. Oysa bir motosikletin çarptığı yaya, bisikletli ya da yüksek değerli bir otomobil, ciddi tazminat taleplerine yol açabilir. Bu nedenle motosiklet kullanıcılarının da zorunlu poliçenin yanında ek bir sorumluluk teminatını değerlendirmesi önemlidir. Özellikle kurye olarak çalışan ve gün boyu trafikte bulunan sürücülerde risk belirgin şekilde artar. Kurye şirketleriyle çalışan sürücüler, işverenin sağladığı poliçenin kapsamını ve limitlerini ayrıca sormalıdır. Kendi adına ek koruma yaptırmak, olası bir anlaşmazlıkta seni güvence altına alır ve hem işini hem de birikimini korumana yardımcı olur.
Sıkça Sorulan Sorular
Trafik sigortası İMM zorunlu mu?
Hayır. Zorunlu olan trafik sigortasıdır; İMM ise ihtiyari bir teminattır. Ancak yüksek tazminat riskine karşı yaptırılması güçlü şekilde önerilir.
Trafik sigortası İMM kendi aracımı karşılar mı?
Hayır. Hem trafik sigortası hem İMM yalnızca üçüncü kişilere verdiğin zararları karşılar. Kendi aracın için kasko gerekir.
Kaskomda İMM var mı, nasıl anlarım?
Kasko poliçenin teminat tablosunda İhtiyari Mali Mesuliyet satırını ara. Limit tutarı ve kombine ya da ayrı olduğu burada yazar.
Sınırsız İMM gerçekten sınırsız mı?
Sınırsız olarak sunulan ürünlerde bazı teminatlar için yine üst limitler veya istisnalar bulunabilir. Poliçenin özel şartlarını mutlaka okumalısın.
İMM'yi poliçe dönemi içinde yükseltebilir miyim?
Birçok şirket, zeyilname ile poliçe dönemi içinde limit artırımına izin verir. Prim farkı kalan süreye göre hesaplanır.
Trafik sigortam başka şirkette, İMM başka şirkette olabilir mi?
Evet, olabilir. Ancak hasar anında iki şirkete ayrı bildirim yapman gerekir. Süreci kolaylaştırmak için iki poliçeyi aynı acente üzerinden yönetmek pratik bir çözümdür.
Tek kazada birikimini riske atma: Trafik sigortası İMM korumanı Sunay Yıldırım Sigorta ile güçlendir. Kasko içinde ya da tek başına İMM teklifini hemen al.
Hemen Teklif AlSonuç
Zorunlu trafik sigortası yasal bir zorunluluk olsa da tek başına büyük kazalara karşı yeterli koruma sağlamayabilir. İMM, trafik limitlerinin bittiği yerde devreye girerek seni yüksek tazminatlardan korur. Bu teminatın maliyeti, sağladığı güvenceyle kıyaslandığında oldukça makuldür. Sonuç olarak trafik sigortası İMM ikilisini birlikte düşünmek, hem yasal hem finansal açıdan en güvenli yoldur. Limitini sürüş profiline göre seç, poliçeni her yıl gözden geçir. Sunay Yıldırım Sigorta olarak doğru limiti birlikte belirlemeye hazırız.
Bu makale bilgilendirme amaçlıdır. Aracınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası İMM: Limit Bitince Cebinden Ödeme” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.