Kasko Değeri Hesaplama: Aracının Bedelini Doğru Bul
Kasko değeri hesaplama; TSB kasko değer listesi, model yılı, donanım ve piyasa koşullarıyla yapılır. Bu rehberde hesaplamanın adımlarını, primle ilişkisini, sık yapılan hataları ve pert durumunda bedelin nasıl belirlendiğini sade bir dille anlatıyoruz.
Kasko Değeri Hesaplama Rehberi: Aracın Ne Kadar Sigortalı?
Kasko değeri hesaplama, aracının sigorta açısından kaç lira ettiğini öğrenmenin ilk ve en kritik adımıdır. Kasko primin, hasarda alacağın ödeme ve aracın pert olduğunda eline geçecek tutar bu değere bağlıdır. Yanlış bir hesap, ya gereğinden fazla prim ödemene ya da büyük bir hasarda eksik tazminat almana yol açar. Sunay Yıldırım Sigorta olarak her gün bu soruyu yanıtlıyoruz: "Arabamın kasko değeri ne kadar ve bu rakam nasıl çıkıyor?"
Bu yazıda şunları öğreneceksin:
- Kasko değeri ile piyasa değeri arasındaki fark
- TSB kasko değer listesinin nasıl okunduğu
- Kasko değeri hesaplama adımları ve primle ilişkisi
- Pert ve ağır hasarda bedelin nasıl belirlendiği
- Hesaplamada en sık yapılan hatalar ve çözümleri
Kasko Değeri Hesaplama Nedir, Neden Önemlidir?
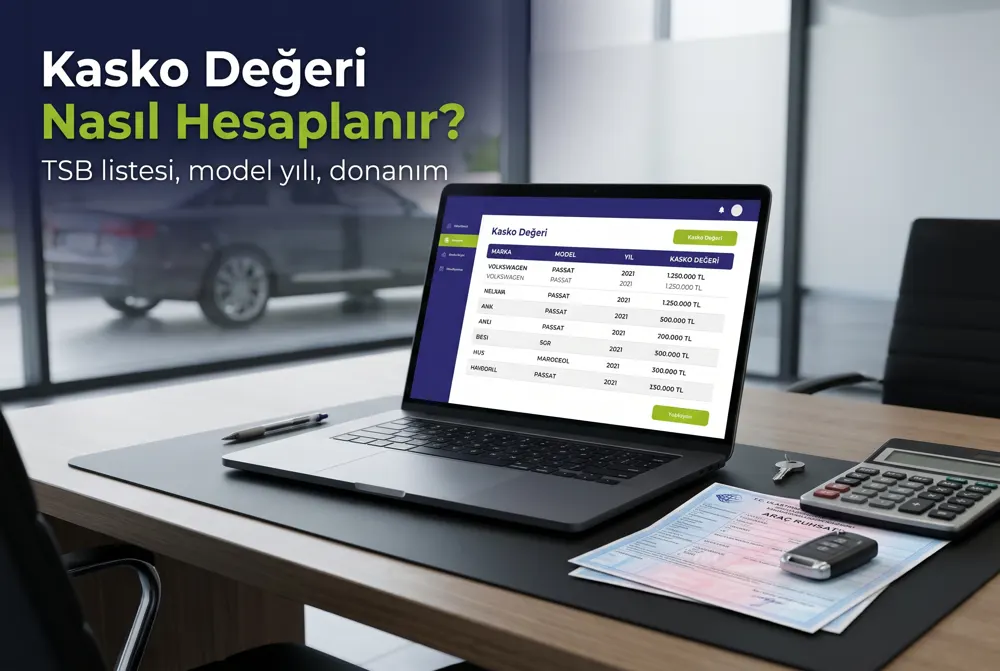
Kasko değeri, sigorta şirketlerinin aracı sigortalarken esas aldığı rayiç bedeldir. Türkiye Sigorta Birliği (TSB), her ay marka, model ve model yılına göre güncel bir kasko değer listesi yayımlar. Sigorta şirketleri poliçeyi düzenlerken bu listeyi referans alır. Yani kasko değeri hesaplama işlemi kişisel bir tahmin değil, sektörün ortak bir tablosuna dayanan sistematik bir süreçtir.
Bu değerin önemi üç noktada ortaya çıkar. Birincisi, kasko primi büyük ölçüde araç bedeli üzerinden hesaplanır. İkincisi, hasar anında parça ve işçilik ödemesi bu değerle sınırlıdır. Üçüncüsü, araç pert sayıldığında tazminat bu değere göre belirlenir. Bu nedenle aracının değerini doğru bilmek, hem bütçeni hem de güvenceni korur.
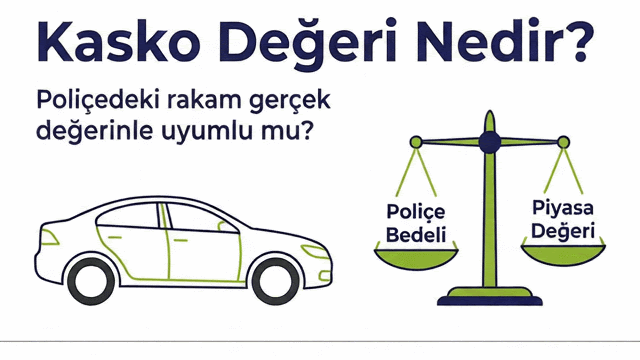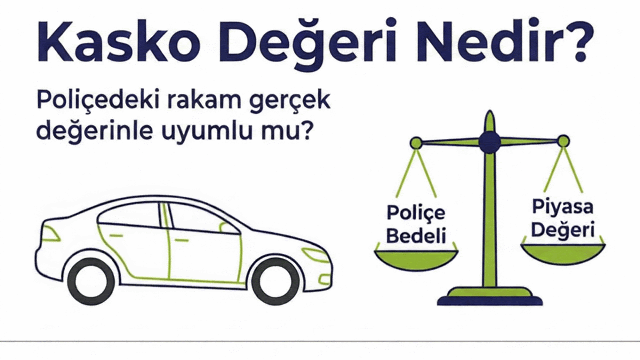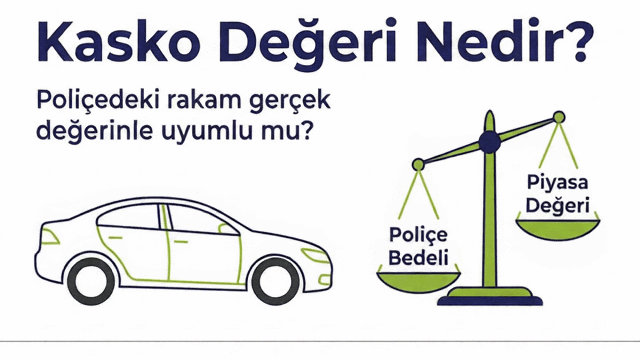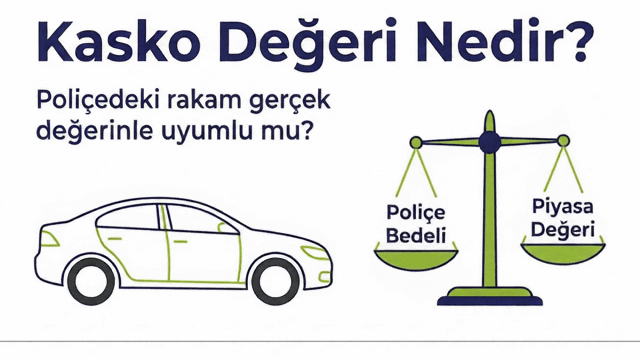
Kasko Değeri ile Piyasa Değeri Aynı mı?
Hayır, her zaman aynı değildir. Piyasa değeri; ilan siteleri, galeri fiyatları ve arz-talep dengesine göre günlük olarak değişebilir. Kasko değeri ise TSB listesinde aylık güncellenen, daha istikrarlı bir rakamdır. Örneğin döviz kurundaki ani bir artış piyasa fiyatlarını hemen yukarı çekebilir. Ancak bu değişim kasko değer listesine genellikle bir sonraki ay yansır.
Bu fark, özellikle aracını satmayı ya da pert sonrası yeni araç almayı düşünen kişiler için önemlidir. Kasko değeri hesaplama yaparken piyasa ilanlarını değil, TSB listesini esas almak gerekir. Aradaki farkı gördüğünde endişelenme; poliçende bu farkı kapatacak ek teminatlar seçebilirsin.
TSB Kasko Değer Listesi Nasıl Okunur?
TSB kasko değer listesi; marka, tip, model yılı ve kasko kodu sütunlarından oluşur. Kasko kodu, aracın marka ve tip bilgisini temsil eden benzersiz bir numaradır. Ruhsatındaki marka ve tip bilgisiyle listede doğru satırı bulduğunda, aracının o ayki kasko değerini görürsün. Listeyi okumak ilk bakışta karmaşık görünse de birkaç adımla kolayca anlaşılır.
Detaylı bilgi için TSB kasko değer listesi sorgulama rehberimizi inceleyebilirsin. Ayrıca güncel listeyle ilgili notları kasko değer listesi 2026 yazımızda topladık.
Kasko Kodu ile Araç Değeri Sorgulama
Araç kasko değeri sorgulama yaparken en sık karşılaşılan sorun, aynı modelin farklı donanım paketlerini karıştırmaktır. Örneğin aynı modelin dizel ve benzinli versiyonları farklı kasko koduna sahip olabilir. Bu nedenle ruhsattaki tip bilgisini ve motor hacmini mutlaka kontrol et. Yanlış satır seçmek, aracını olduğundan düşük ya da yüksek gösterebilir.
| Liste Sütunu | Ne Anlatır? | Hesaplamaya Etkisi |
|---|---|---|
| Marka | Aracın üreticisi | Doğru tabloyu bulmanı sağlar |
| Tip / Model | Donanım ve motor seçeneği | Değeri doğrudan değiştirir |
| Model yılı | Aracın üretim yılı | Yaş arttıkça değer genelde düşer |
| Kasko kodu | Marka ve tipe özel numara | Poliçede kullanılan referanstır |
| Kasko değeri | Aylık güncel rayiç bedel | Prim ve tazminatın temelidir |
Kasko Değeri Hesaplama Adımları
Aracının kasko bedeli hesaplama sürecini aşağıdaki adımlarla kendin de takip edebilirsin. Bu adımlar, teklif almadan önce gerçekçi bir beklenti oluşturmanı sağlar ve poliçeyi incelerken neye bakacağını netleştirir.
- Ruhsatından marka, tip, model yılı ve motor bilgisini not al.
- Güncel TSB kasko değer listesini aç ve aracının markasını bul.
- Tip sütununda ruhsattaki bilgiyle birebir eşleşen satırı seç.
- Model yılına karşılık gelen kasko değerini kaydet.
- Araca sonradan eklenen aksesuarları ayrıca listele; bunlar beyan edilmezse değere dahil olmayabilir.
- Bulduğun değeri poliçe teklifindeki araç bedeliyle karşılaştır.
- Fark varsa sigorta danışmanından açıklama iste ve gerekirse düzeltme talep et.
Bu yedi adım, kasko değeri hesaplama sırasında yapılan hataların büyük bölümünü önler. Özellikle beşinci adım çoğu zaman atlanır. Oysa sonradan takılan multimedya sistemi, özel jantlar veya LPG dönüşümü beyan edilmediğinde hasar anında sorun yaşatabilir.
Araç Kasko Değeri Hesaplama Örneği
Somut bir örnekle süreci netleştirelim. Diyelim ki 2021 model, benzinli, otomatik vitesli bir sedan aracın var. Listede markayı ve tipi bulduğunda 2021 sütunundaki değeri görürsün. Bu rakam, aracının o ay için standart kasko değeridir. Eğer araca sonradan özel bir multimedya sistemi taktırdıysan, bunun faturasıyla birlikte poliçeye aksesuar olarak eklenmesini istemen gerekir.
Örnek senaryo: Mert Bey, 2020 model aracı için listeye bakmadan teklif aldı ve poliçede aracın dizel versiyonunun kodu yazıldı. Yağmurlu bir günde kaza yaptığında eksper, aracın benzinli olduğunu fark etti. Neyse ki Sunay Yıldırım Sigorta danışmanı poliçe düzenlenirken kontrolü yapmış ve hatayı yenileme öncesinde düzeltmişti. Böylece Mert Bey, hasarda herhangi bir kesinti yaşamadan ödemesini aldı.
Kasko Değeri ve Kasko Primi Arasındaki İlişki
Kasko primi hesaplanırken araç bedeli tek etken değildir, ancak en belirleyici etkenlerden biridir. Değeri yüksek bir araç, hasar durumunda daha pahalı parçalar ve daha yüksek işçilik anlamına gelir. Bu nedenle sigorta şirketleri yüksek değerli araçlar için daha yüksek prim ister. Öte yandan prim; sürücü profili, hasarsızlık indirimi, kullanım şekli ve şehir gibi başka faktörlerden de etkilenir.
Prime etki eden tüm faktörleri detaylı görmek istersen kasko sigortası fiyatları nasıl belirlenir yazımıza göz atabilirsin. Burada önemli olan şudur: Kasko değeri hesaplama doğru yapılmazsa prim de hatalı hesaplanır.
| Faktör | Prime Etkisi | Kontrol Edebilir misin? |
|---|---|---|
| Kasko değeri | Yüksek değer, yüksek prim | Kısmen (doğru beyanla) |
| Hasarsızlık indirimi | Kademeli indirim sağlar | Evet, hasarsız sürüşle |
| Muafiyet seçimi | Primi düşürür | Evet, poliçe seçiminde |
| Kullanım şekli | Ticari kullanım primi artırır | Kısmen |
| İl ve bölge | Riskli bölgede prim artar | Hayır |
Kasko Bedeli Hesaplama ve Muafiyet Seçeneği
Prim bütçeni zorluyorsa muafiyetli kasko iyi bir alternatif olabilir. Muafiyet, hasarın belirli bir kısmını senin üstlendiğin anlamına gelir. Karşılığında prim düşer. Ancak kasko bedeli hesaplama yaparken muafiyet oranını da hesaba katmalısın. Çünkü küçük hasarlarda cebinden çıkacak tutar artabilir.
Aracının Gerçek Değerini Birlikte Hesaplayalım
Kasko değeri hesaplama sürecinde kafana takılan her soruyu Sunay Yıldırım Sigorta danışmanlarına sorabilirsin. Doğru kasko kodu, doğru aksesuar beyanı ve sana uygun teminatlarla dakikalar içinde birden fazla şirketin teklifini karşılaştırıyoruz.
Ücretsiz Kasko Teklifi AlPert ve Ağır Hasarda Kasko Değeri Nasıl Belirlenir?
Araç pert sayıldığında, yani onarım maliyeti aracın değerine çok yaklaştığında, sigorta şirketi tazminatı hasar tarihindeki rayiç değere göre öder. Bu noktada TSB listesindeki değer önemli bir referanstır. Ancak eksper, aracın kilometresini, genel durumunu ve önceki hasarlarını da değerlendirebilir. Bu nedenle pert sürecinde kasko değeri hesaplama işlemi biraz daha detaylı yürür.
Pert sürecinin tüm aşamalarını pert araç ne demek ve kasko nasıl ödeme yapar başlıklı yazımızda adım adım anlattık. Burada bilmen gereken temel kural, ödemenin poliçedeki bedele değil, hasar tarihindeki rayiç değere göre yapılmasıdır.
Rayiç Değer Teminatı ve Yeni Değer Klozu
Bazı poliçelerde "yeni değer" ya da "rayiç değer koruma" gibi ek teminatlar bulunur. Bu teminatlar, özellikle sıfır araçlarda ilk yıl içinde pert durumunda daha yüksek bir ödeme sağlayabilir. Her şirketin şartları farklı olduğundan teklif karşılaştırırken bu klozları mutlaka sor. Doğru seçilmiş bir kloz, kasko değeri hesaplama farklarından doğan kaybı azaltır.
- Sıfır araçlarda yeni değer klozu ilk yıl için büyük avantaj sağlayabilir.
- Rayiç değer koruması, liste ile piyasa arasındaki farkı kısmen kapatabilir.
- Aksesuar teminatı, sonradan eklenen donanımları güvenceye alır.
- İkame araç teminatı, onarım süresince mağduriyetini azaltır.
Kasko Değeri Hesaplama Yaparken Sık Yapılan Hatalar
Yıllardır sigorta danışmanlığı yapan bir ekip olarak en çok karşılaştığımız hatalar birbirine benziyor. Bu hataların çoğu birkaç dakikalık kontrolle önlenebilir. Aşağıdaki listeyi poliçeni yenilemeden önce bir kez gözden geçirmeni öneririz.
- Ruhsattaki tip yerine benzer bir modelin kodunu seçmek
- Model yılını tescil yılıyla karıştırmak
- LPG dönüşümü, özel jant veya multimedya sistemini beyan etmemek
- Piyasa ilanındaki fiyatı kasko değeri sanmak
- Poliçe yenilerken güncel listeyi kontrol etmemek
Bu hataların her biri, hasar anında beklenmedik bir kesintiye dönüşebilir. Örneğin beyan edilmeyen bir LPG sistemi, yangın hasarında tartışma konusu olabilir. Bu nedenle kasko değeri hesaplama yalnızca bir rakam bulmak değil, aracının tüm donanımını doğru tanımlamaktır.
Araç Kasko Değeri Düşük Görünüyorsa Ne Yapmalı?
Bazen listede gördüğün değer, aracın piyasa fiyatından belirgin şekilde düşük olabilir. Bu durumda önce doğru kodu seçip seçmediğini kontrol et. Kod doğruysa farkın nedeni listenin aylık güncellenmesidir. Böyle bir durumda danışmanınla birlikte rayiç değer koruması gibi ek teminatları değerlendirebilirsin.
Kasko Değeri Neden Her Ay Değişir?
TSB kasko değer listesi her ay güncellenir. Bunun başlıca nedenleri döviz kurları, yeni araç fiyatları, vergi düzenlemeleri ve ikinci el piyasadaki hareketlerdir. Sıfır araç fiyatı arttığında, aynı modelin ikinci el kasko değeri de genellikle yükselir. Tersine, talebin düştüğü modellerde değer gerileyebilir.
Bu nedenle poliçeni yenilerken geçen yılın değerine güvenme. Yenileme döneminde yeniden kasko değeri hesaplama yapmak, hem primini hem de teminat tutarını doğru belirlemeni sağlar. Araç değerini güncel tutmanın kısa yolları şunlardır:
- Yenilemeden bir ay önce güncel listeyi kontrol et.
- Teklifteki araç bedelini listedeki değerle karşılaştır.
- Yeni eklediğin aksesuarları poliçeye bildir.
- Değer farkı büyükse danışmanınla ek teminatları konuş.
Aracının değeriyle ilgili daha kapsamlı bir anlatım için araç kasko değeri nedir, sorgulama ve hesaplama rehberi yazımızı da okuyabilirsin.
Sıfır Araç ile İkinci El Araçta Değer Farkı
Sıfır bir araç ile birkaç yaşındaki bir aracın değerlendirilmesi aynı mantıkla yapılır, ancak sonuçları farklı olabilir. Sıfır araçta fatura bedeli ile listedeki değer birbirine çok yakındır. Bu nedenle ilk yıl içinde yaşanan büyük bir hasarda aracın değer kaybı daha belirgin hissedilir. İkinci el araçta ise model yılı, kilometre ve hasar geçmişi devreye girer ve beklentiler daha gerçekçi tutulmalıdır.
Sıfır araç sahiplerinin en sık sorduğu soru, "Aracı galeriden çıkardığım an değeri düşer mi?" sorusudur. Piyasada genellikle ilk yıl belirgin bir değer kaybı yaşanır. Liste değeri de bu eğilimi aylar içinde yansıtır. Bu nedenle sıfır araçlar için yeni değer klozu gibi teminatlar, ilk yıl boyunca önemli bir güvence sağlar.
İkinci El Araç Alırken Kasko Teklifi Nasıl Değerlendirilir?
İkinci el bir araç satın aldığında poliçeyi kendi adına yeniden düzenletmen gerekir. Bu aşamada kasko teklifi alırken aracın gerçek donanımını, kilometresini ve varsa önceki hasar kayıtlarını eksiksiz paylaşmalısın. Eksik bilgi, hem primin yanlış hesaplanmasına hem de hasar anında anlaşmazlığa yol açabilir.
Satın alma öncesinde aracın tramer kaydını incelemek ve ekspertiz raporu almak da değerlendirmeni kolaylaştırır. Ağır hasar kaydı bulunan araçlarda bazı şirketler farklı şartlar uygulayabilir. Böyle durumlarda tek bir şirketin teklifiyle yetinmemek, birden fazla kasko teklifi karşılaştırmak en sağlıklı yoldur.
| Kriter | Sıfır Araç | İkinci El Araç |
|---|---|---|
| Değer referansı | Fatura ve güncel liste | Güncel TSB listesi |
| İlk yıl değer kaybı | Belirgin olabilir | Daha dengeli seyreder |
| Önerilen ek teminat | Yeni değer klozu | Rayiç değer koruması |
| Dikkat edilecek nokta | Fabrika donanım paketi | Hasar geçmişi ve kilometre |
Ticari ve Özel Kullanımda Değer Farkı Olur mu?
Listedeki değer, aracın kullanım şeklinden bağımsızdır. Yani aynı model ve yıldaki bir araç, ister özel ister ticari kullanılsın aynı liste değerine sahiptir. Ancak prim hesabında ticari kullanım daha yüksek risk olarak değerlendirilir. Taksi, kiralık araç veya yoğun şehir içi dağıtımda kullanılan araçlar için teklifler bu nedenle farklılaşır. Aracını hangi amaçla kullandığını doğru beyan etmek, hasar anında kullanım şekli kaynaklı bir tartışma yaşamamanı sağlar.
Sunay Yıldırım Sigorta ile Değer Kontrolü Nasıl Yapılır?
Sunay Yıldırım Sigorta olarak teklif sürecinde aracının ruhsat bilgilerini alır, kasko kodunu ve model yılını birlikte kontrol ederiz. Ardından aksesuar ve donanım bilgilerini netleştirir, birden fazla sigorta şirketinin tekliflerini aynı araç bedeli üzerinden karşılaştırırız. Böylece fiyat farkının gerçekten teminattan mı yoksa hatalı bir bedelden mi kaynaklandığını kolayca görürsün.
Bu kontrol, özellikle yenileme dönemlerinde zaman kazandırır. Poliçen yenilenirken güncel liste değeri otomatik olarak yansır, ancak aksesuar ve kullanım bilgilerinin hâlâ doğru olup olmadığını teyit etmek gerekir. Hasar anında ise eksper sürecinden ödeme aşamasına kadar yanında oluruz. Her kasko teklifi, senin ihtiyacına göre sadeleştirilmiş bir karşılaştırma tablosuyla sunulur.
Sıkça Sorulan Sorular
Kasko değeri hesaplama için hangi belgeler gerekir?
Ruhsat bilgilerin yeterlidir. Marka, tip, model yılı ve motor bilgisiyle TSB listesinden aracının değerini bulabilirsin. Sonradan eklenen aksesuarlar için fatura saklamanı öneririz.
Kasko değeri hesaplama sonucu ile teklifteki bedel farklıysa ne yapmalıyım?
Önce doğru kasko kodunun seçildiğini kontrol et. Kod doğruysa farkın nedeni aksesuar beyanı ya da liste güncellemesi olabilir. Sunay Yıldırım Sigorta danışmanları bu farkı senin için netleştirir.
Araç kasko değeri sorgulama ücretli mi?
Hayır, TSB'nin yayımladığı kasko değer listesine erişim ücretsizdir. Teklif alırken de bu değer sigorta şirketi tarafından otomatik olarak kullanılır.
Kasko değeri yükselirse primim de artar mı?
Genellikle evet, çünkü prim büyük ölçüde araç bedeli üzerinden hesaplanır. Ancak hasarsızlık indirimi ve muafiyet seçimi gibi faktörler bu artışı dengeleyebilir.
Pert durumunda poliçedeki bedel mi ödenir?
Hayır, ödeme hasar tarihindeki rayiç değere göre yapılır. Eksper, aracın genel durumunu da değerlendirebilir. Yeni değer klozu varsa şartlara göre daha yüksek bir ödeme mümkün olabilir.
Aksesuarlar kasko değerine dahil mi?
Fabrika çıkışlı donanımlar değere dahildir. Sonradan takılan aksesuarlar ise poliçeye ayrıca beyan edilmezse hasarda ödeme dışında kalabilir.
Sonuç: Doğru Hesap, Doğru Güvence
Aracının değeri, kasko poliçenin temel taşıdır. TSB listesini doğru okumak, kasko kodunu ruhsatla eşleştirmek ve aksesuarları beyan etmek, hasar anında sürpriz yaşamamanı sağlar. Prim ile teminat arasındaki dengeyi kurarken muafiyet ve rayiç değer koruması gibi seçenekleri de değerlendirmelisin. Sonuç olarak kasko değeri hesaplama, bir kez yapılıp unutulacak bir işlem değil; her yenilemede tekrarlanması gereken akıllı bir kontroldür.
Kasko Değeri Hesaplama ve Teklif Bir Arada
Sunay Yıldırım Sigorta ile aracının değerini doğru belirle, birden fazla şirketin teklifini tek ekranda karşılaştır ve hasar anında yanında olan bir ekiple çalış.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“ Kasko Değeri Hesaplama: Aracının Bedelini Doğru Bul” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.