Kasko Değer Nedir? Poliçe Bedelin Piyasadan Neden Farklı?
Kasko değer, aracının poliçede yazan sigorta bedelidir ve hasarda ödenebilecek üst sınırı belirler. TSB listesinin nasıl çalıştığını, piyasa fiyatından neden ayrıştığını ve doğru bedelle poliçe almanın yolunu öğren.
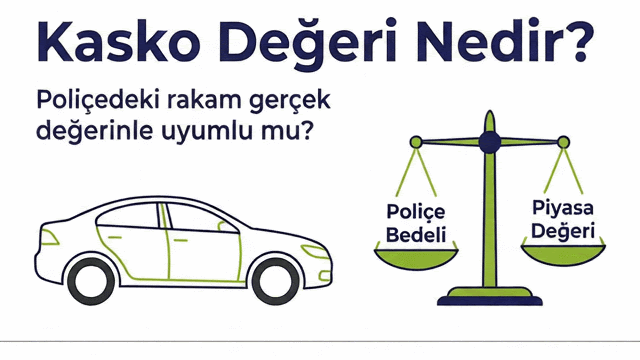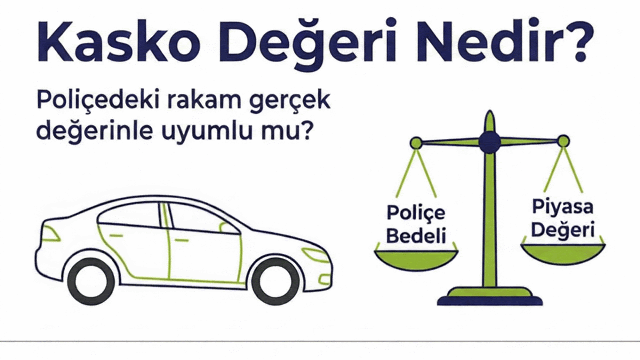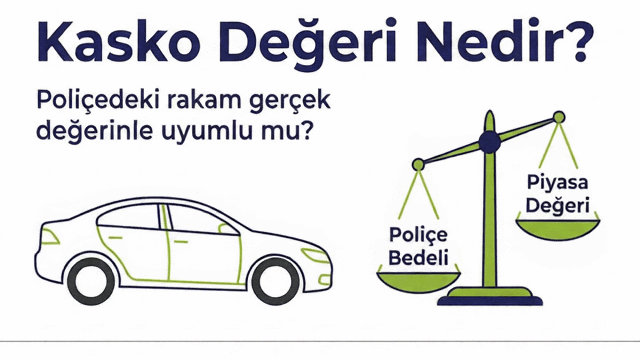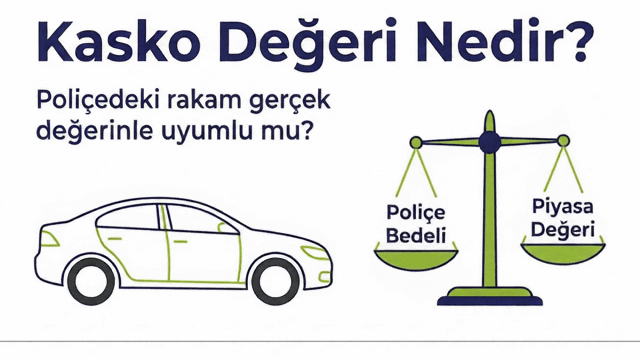
Kasko Değer Farkı: Poliçedeki Rakam Hasarda Sana Ne Öder?
Kasko poliçeni açtığında karşına çıkan büyük rakam, aracının gerçek değeri gibi görünür. Oysa kasko değer dediğimiz bu tutar, sigorta şirketiyle yaptığın sözleşmenin üst sınırıdır ve piyasadaki ilan fiyatıyla birebir aynı olmak zorunda değildir. Rakam düşük kalırsa hasarda eksik ödeme riski doğar, yüksek kalırsa gereksiz prim ödersin. Bu yazıda poliçe bedelinin nasıl oluştuğunu, hasar anında neyi değiştirdiğini ve yenileme öncesinde neleri kontrol etmen gerektiğini sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Poliçede aracın değeri hangi satırda yazar ve ne anlama gelir?
- TSB listesi araç bedelini nasıl belirler?
- Poliçe bedeli ile piyasa fiyatı neden farklı çıkar?
- Bedel düşük veya yüksek yazılırsa hasarda ne olur?
- Bedeli kontrol etmenin ve doğru teklif almanın adımları nelerdir?
Kasko Değer Nedir ve Neden Bu Kadar Önemlidir?
Sigorta şirketinin aracına biçtiği ve poliçede "sigorta bedeli" olarak yazdığı tutar, kasko sözleşmesinin omurgasıdır. Çalınma, pert veya ağır hasar gibi durumlarda şirketin ödeyebileceği en yüksek rakamı bu tutar belirler. Bu nedenle poliçenin en kritik satırlarından biri olarak kabul edilir.
Aynı tutar prim hesabının da temelidir. Şirketler, aracın değerine, modeline, kullanım şekline ve sürücü profiline bakarak primi oluşturur. Kasko değer yükseldikçe prim de genellikle yükselir, çünkü sigortacının üstlendiği risk büyür. Yani bu rakam hem ne kadar ödeyeceğini hem de hasarda ne kadar alabileceğini aynı anda etkiler.
Poliçede aracın değeri hangi satırda yazar?
Poliçe belgesinde araç bilgilerinin hemen altında "araç değeri" veya "sigorta bedeli" ifadesini görürsün. Plaka, şasi numarası ve model yılıyla birlikte duran bu satır, sözleşmenin dayanağıdır. Hasar anında şirket ilk olarak bu satıra bakar. Kasko sigortasının genel mantığını yeniden hatırlamak istersen kasko sigortası nedir yazımıza göz atabilirsin.
Sigorta bedeli ve araç değeri aynı şey midir?
Günlük konuşmada iki kavram birbirinin yerine kullanılsa da poliçe dilinde fark vardır. Araç değeri aracın o günkü piyasa karşılığını anlatırken, sigorta bedeli sözleşmeye yazılan ve ödemenin üst sınırını oluşturan rakamdır. İdeal durumda ikisi birbirine yakındır; ancak fark büyüdükçe sorun başlar.
TSB Listesi Nasıl Oluşur ve Kim Yayımlar?
Türkiye Sigortalar Birliği (TSB), araçların marka, model ve üretim yılına göre yayımladığı bir değer listesi hazırlar. Sigorta şirketleri poliçe bedelini belirlerken bu listeyi temel referans olarak kullanır. Liste düzenli olarak güncellenir; güncelleme sıklığı zaman zaman değişebildiği için güncel uygulamayı TSB duyurularından teyit etmen yerinde olur.
Bu liste genel olarak belirli bir yaşa kadar olan araçlar için hazırlanır. Daha eski araçlarda bedel, sigorta şirketi ile araç sahibi arasındaki değerlendirmeyle şekillenebilir. Bu yüzden eski bir araç için teklif alırken şirketin nasıl bir bedel belirlediğini mutlaka sor.
| Unsur | Bedele etkisi | Dikkat edilecek nokta |
|---|---|---|
| Marka ve model | Listedeki temel tutarı belirler | Donanım paketi farklıysa bedel değişebilir |
| Üretim yılı | Yaş arttıkça bedel genellikle düşer | Model yılı ile tescil yılını karıştırma |
| Kilometre ve bakım | Listede doğrudan yer almaz, eksper değerlendirmesinde önem kazanır | Bakım kayıtlarını sakla |
| Piyasa hareketliliği | Listenin güncellenmesine yol açar | Eski listeyle yapılan hesaplar yanıltır |
Listeyi adım adım nasıl sorgulayacağını merak ediyorsan TSB sorgulama rehberimizi ve güncel tabloları derlediğimiz 2026 liste yazımızı okuyabilirsin.
Liste her araç için aynı şekilde mi çalışır?
Hayır. Sıfır ve yeni araçlarda liste, üreticinin fiyat politikasındaki değişiklikleri hızlı yansıtır. İkinci el araçlarda ise model yılı, paket ve piyasa hareketi birlikte değerlendirilir. Bu yüzden aynı model iki farklı yılda iki farklı bedelle karşına çıkabilir.
Poliçe Bedeli ile Piyasa Fiyatı Neden Aynı Çıkmaz?
İlan sitelerindeki fiyatlar satıcının beklentisini, pazarlık payını ve bölgesel talebi yansıtır. Kasko değer ise sigorta şirketlerinin ortak kullandığı bir referans tablosuna dayanır. İki rakamın birbirinden uzaklaşmasının nedeni budur.
Ayrıca aracın kilometresi, boya ve değişen parça durumu, ek donanımı ve hasar geçmişi piyasa fiyatını etkiler. Liste ise bu ayrıntıların tamamını tek tek görmez. Dolayısıyla kasko değer bir tahmin değil, standart bir referans noktasıdır.
- Piyasa fiyatı pazarlıkla, poliçe bedeli ise liste ve eksper değerlendirmesiyle şekillenir.
- Hızlı değişen piyasada liste ile ilan fiyatı arasında zaman farkı oluşabilir.
- Özel donanım ve ek aksesuarlar bedele kendiliğinden yansımayabilir.
- Hasarlı veya yüksek kilometreli araçlarda piyasa fiyatı listenin altına inebilir.
- Bölgesel talep farkı, aynı aracın farklı şehirlerde farklı fiyat bulmasına yol açar.
Örnek senaryo (varsayımsal rakamlarla)
Selin'in aracı ilan sitelerinde 1.000.000 TL'ye alıcı buluyor. Poliçesinde ise sigorta bedeli 900.000 TL yazıyor. Araç çalınırsa şirket, poliçe şartlarına göre bu bedel çerçevesinde değerlendirme yapar; aradaki fark Selin'in cebinden çıkabilir. Selin, yenileme öncesinde kasko değer satırını gözden geçirip güncel değerle teklif isterse bu açığı kapatabilir.
Bu örnekteki rakamlar yalnızca mantığı göstermek içindir. Gerçek ödeme; hasarın türüne, poliçe şartlarına, muafiyete ve eksper tespitine göre değişir. Aracın değerini farklı yöntemlerle hesaplamak için araç değeri hesaplama rehberimizi da inceleyebilirsin.
Kasko değer bedelini birlikte kontrol edelim
Poliçendeki kasko değer satırı aracının güncel durumuna uygun mu, bunu uzman danışmanlarımızla ücretsiz inceleyebilirsin. Doğru bedelle hazırlanmış bir teklif için bize ulaş.
Kasko Teklifi AlPoliçedeki Rakam Hasar Ödemesini Nasıl Etkiler?
Hasarın türü, ödemenin nasıl hesaplanacağını belirler. Küçük bir çarpışmada onarım masrafı ödenir ve aracın değeri ödeme tutarını doğrudan belirlemez. Ancak araç pert olursa veya çalınırsa devreye giren tutar, poliçedeki araç bedeli ve eksper tespiti olur.
Pert ve çalıntı durumunda bedel
Onarım masrafı aracın değerine yaklaştığında araç pert sayılır. Bu durumda şirket, aracın hasar günündeki değerini esas alarak ödeme yapar. Pert sürecinin ayrıntılarını pert araç rehberimizde bulabilirsin.
Muafiyet ve kasko değer ilişkisi
Muafiyet, hasarın belirli bir kısmını senin üstlenmen anlamına gelir. Muafiyetli poliçelerde prim düşer ancak hasarda ödediğin pay artar. Bedel ile muafiyet birlikte okunmazsa beklenen ödeme ile gerçek ödeme arasında fark oluşabilir; ayrıntı için muafiyet oranı yazımıza göz atabilirsin.
Eksper raporundaki tespit ile senin beklentin farklı olursa itiraz hakkın vardır. Süreçleri ve hakem eksper seçeneğini eksper raporuna itiraz rehberimizde anlattık.
Bedel Düşük veya Yüksek Yazılırsa Ne Olur?
Bedel gerçek değerin altında kalırsa hasarda şirketin ödeyeceği üst sınır da düşük olur. Bu durumda poliçe genel şartlarındaki hükümlere göre ödeme tutarı beklediğinden az çıkabilir. Düşük kasko değer primi azaltıyormuş gibi görünse de asıl bedelini hasar anında ödersin.
Bedel gereğinden yüksek yazıldığında ise daha fazla prim ödersin, fakat hasarda yine aracın gerçek değeri esas alınır. Yani fazladan ödediğin prim karşılığında ek bir ödeme garantisi almış olmazsın. Her iki durumda da doğru dengeyi bulmak için kasko değeri yıl içinde bir kez daha kontrol etmek mantıklıdır.
| Durum | Prim | Hasarda olası sonuç |
|---|---|---|
| Bedel düşük yazıldı | Daha düşük | Üst sınır düşük kaldığı için eksik ödeme riski |
| Bedel uygun yazıldı | Dengeli | Beklenen ödeme ile gerçek ödeme uyumlu |
| Bedel yüksek yazıldı | Daha yüksek | Fazla prim ödenir, ödeme yine gerçek değere göre belirlenir |
Kasko Değer Nasıl Adım Adım Kontrol Edilir?
Aracının bedelini birkaç dakikada kontrol edebilirsin. Aşağıdaki adımlar, poliçe yenilemeden önce yapılacak pratik bir kontrol listesidir.
- Poliçe belgesini aç ve "araç değeri" veya "sigorta bedeli" satırını bul.
- Aracının marka, model ve üretim yılını belgeyle karşılaştır.
- TSB listesinde ya da şirketlerin hesaplama araçlarında aynı aracı sorgula.
- Listedeki rakam ile poliçedeki rakamı yan yana koy.
- Fark varsa donanım, kilometre ve hasar geçmişi gibi nedenleri not et.
- Danışmanından aynı araç için güncel bedelle yeni bir teklif iste.
Bu altı adım çoğu zaman yirmi dakikadan kısa sürer ve yıllık poliçe maliyetini ciddi biçimde etkileyebilecek bir hatayı baştan önler. Kontrolü yenileme tarihine yaklaşırken değil, en az bir iki hafta önce yapmak, farklı şirketlerden teklif toplamak için de zaman kazandırır.
Prim Hesabında Bedelin Yeri: Neye Dikkat Etmelisin?
Prim yalnızca araç bedeline göre belirlenmez. Sürücünün yaşı, hasarsızlık indirimi, bulunduğu il, seçilen teminatlar ve muafiyet de fiyatı etkiler. Bu yüzden iki farklı teklifi karşılaştırırken sadece toplam tutara bakmak yanıltıcı olur.
Teklifleri karşılaştırırken önce aynı kasko değer üzerinden hazırlanıp hazırlanmadığını kontrol et. Sonra teminat listesini, muafiyet oranını ve ikame araç gibi ek hizmetleri yan yana koy. Fiyat farkını anlamak için kasko fiyatları nasıl belirlenir yazımız iyi bir başlangıçtır.
- Aynı araç, aynı bedel, aynı teminatla teklif iste.
- Muafiyet oranını ve hasarsızlık indirimini ayrı ayrı sor.
- Yenileme zamanında bedelin güncellenip güncellenmediğini kontrol et.
- İkame araç, çekici ve mini onarım gibi ek hizmetlerin limitlerini karşılaştır.
Ucuz görünen bir teklif; düşük bedel, yüksek muafiyet veya kısıtlı teminat gibi bir bedelin karşılığı olabilir. Karşılaştırma yaparken her kalemi ayrı ayrı okumak, sonradan yaşanabilecek hayal kırıklığını azaltır.
Yenileme Döneminde Bedel Güncellemesi
Poliçe her yıl yenilenirken sigorta şirketleri aracın yeni yaşına göre güncel kasko değeri önerir. Piyasada fiyatlar hızlı değiştiğinde bu güncelleme bazen gerçek durumun gerisinde kalabilir. Bu nedenle yenileme teklifini otomatik onaylamak yerine kasko değeri gözden geçirmek, eksik veya fazla güvence riskini azaltır.
Aracında yenileme döneminde değişiklik olduysa bunu mutlaka bildir. Yeni jant, ses sistemi, özel kaplama veya farklı bir donanım paketi gibi unsurlar bedele yansıtılmazsa hasar anında bu parçalar için beklediğin karşılığı bulamayabilirsin. Danışmanına yazılı olarak bildirmek ve poliçeye işlenmesini istemek en sağlıklı yoldur.
Hasarsızlık indirimi bu dönemde ayrıca önem kazanır. Hasarsız geçen her yıl primi aşağı çekerken, küçük hasarlarda cebinden ödeme yapmayı tercih edip indirimi korumak bazı durumlarda mantıklı olabilir. Karar vermeden önce hasar tutarı, muafiyet ve kaybedilecek indirimi birlikte hesaplamak gerekir.
Yaşlı araçlarda bedel nasıl belirlenir?
Listede yer almayan eski araçlarda sigorta şirketleri genellikle piyasa verilerini ve aracın durumunu dikkate alır. Bu durumda bedel şirkete göre farklılaşabilir. Teklif alırken şirketin hangi kaynağı kullandığını ve hasar anında neyi esas alacağını yazılı olarak sormak faydalıdır.
Ek donanımlar bedele dahil mi?
Fabrika çıkışı donanımlar genellikle liste kapsamında değerlendirilir. Sonradan eklenen aksesuarlar ve değişiklikler ise ayrıca beyan edilmediği sürece bedele yansımayabilir. Bu yüzden orijinal olmayan parçaların poliçeye işlendiğinden emin ol.
Şirketler Arasında Bedel Farkı Neden Oluşur?
Aynı araç için iki farklı şirketten teklif aldığında poliçe bedellerinin birbirinden az da olsa ayrıştığını görebilirsin. Bunun birkaç nedeni vardır. Şirketler listeyi güncelleme takvimlerine, araç donanımını eşleştirme biçimlerine ve kendi risk değerlendirmelerine göre farklı uygulayabilir. Bu yüzden teklif tablosunda yalnızca primi değil, bedel satırını da yan yana okumak gerekir.
Küçük farklar çoğu zaman olağandır; ancak belirgin bir uçurum görüyorsan sebebini sormalısın. Model yılı yanlış girilmiş olabilir, donanım paketi farklı eşleşmiş olabilir ya da teklif eski bir liste üzerinden hazırlanmış olabilir. Bu tür hataları poliçe düzenlenmeden fark etmek, hasar sırasında yaşanacak tartışmaların önüne geçer.
- Ruhsattaki marka, model ve yıl bilgisini teklifle birebir karşılaştır.
- Donanım paketini ve yakıt tipini teklifte kontrol et.
- Bedelin hangi tarihli listeye göre hesaplandığını sor.
- Aynı muafiyet ve teminat seçenekleriyle ikinci bir teklif al.
Bütün bu kontroller bir uzmanla birlikte yapıldığında çok daha hızlı ilerler. Sunay Yıldırım Sigorta danışmanları, farklı şirketlerin tekliflerini aynı çerçevede karşılaştırarak hangi bedelin senin için daha uygun olduğunu gösterebilir. Ücret sorusunu da netleştirmek istersen kasko fiyatlarını etkileyen unsurları anlattığımız yazıya bakabilirsin.
Bu Konuda Sık Yapılan Hatalar
- Yenilemede eski bedeli otomatik kabul etmek ve güncel durumu kontrol etmemek.
- Sadece primi düşürmek için bedeli bilerek düşük yazdırmak.
- Model yılı ile ilk tescil yılını karıştırmak.
- Ek donanımları ve değişiklikleri sigortacıya bildirmemek.
- İki teklifi farklı bedeller üzerinden karşılaştırmak.
- Muafiyet ve teminat limitlerini okumadan yalnızca fiyata odaklanmak.
Bu hataların çoğu, poliçe imzalanmadan önce beş dakikalık bir kontrolle önlenebilir. Danışmanından bedelin nasıl belirlendiğini açıklamasını istemekten çekinme. Sunay Yıldırım Sigorta olarak müşterilerimizin poliçelerini aynı titizlikle okuyor, bedel ve teminat uyumunu birlikte kontrol ediyoruz.
Doğru bedelle güvenceye geç
Aracının kasko değer satırını güncel listeye göre birlikte gözden geçirelim. Hızlı teklif, doğru poliçe seçimi ve hasar anında destek için uzman ekibimiz yanında.
Hemen Teklif AlSonuç: Doğru Bedel, Doğru Güvence Demektir
Kasko değer, kaskonun hem fiyatını hem de hasar anındaki gücünü belirleyen temel rakamdır. TSB listesi sana güçlü bir referans verir, ancak aracının kilometresi, donanımı ve geçmişi de değerlendirmeye girer. Bu nedenle poliçeni yenilemeden önce kasko değer satırını kontrol etmek, ucuz teklif aramaktan daha az önemli değildir. Sonraki adım olarak güncel bedelle hazırlanmış bir teklif isteyebilir, araç bedelinin nasıl belirlendiğini anlattığımız yazıyla bilgini pekiştirebilirsin.
Sık Sorulan Sorular
Kasko değer nedir?
Aracının poliçede yazan sigorta bedelidir. Çalınma ve pert gibi durumlarda şirketin ödeyebileceği üst sınırı belirler.
Kasko değer nereden öğrenilir?
Poliçe belgesindeki araç değeri satırından öğrenebilirsin. Ayrıca TSB listesinden veya sigorta şirketlerinin hesaplama araçlarından aynı aracı sorgulayarak karşılaştırabilirsin.
Poliçe bedeli ile piyasa fiyatı aynı mıdır?
Hayır, genellikle aynı olmaz. Piyasa fiyatı ilan ve pazarlıkla, poliçe bedeli ise standart bir referans listesiyle şekillenir.
Bedel düşük yazılırsa ne olur?
Hasarda ödeme üst sınırı düşük kalabilir ve poliçe genel şartlarına göre eksik ödeme riski doğabilir. Primi azaltmak için bedeli düşürmek önerilmez.
Kasko değer yıl içinde değişir mi?
Liste güncellendikçe yeni poliçelerde bedel değişebilir. Mevcut poliçenin bedelini ise yenileme veya değişiklik talebiyle güncellersin.
Eski araçlarda kasko değer nasıl belirlenir?
Listede yer almayan eski araçlarda bedel, şirket ile araç sahibinin değerlendirmesine göre şekillenebilir. Teklif alırken şirketin hangi yöntemi kullandığını sor.
Teklif alırken bedeli değiştirebilir miyim?
Bedel şirketin kurallarına bağlıdır, ancak aracının donanım ve durumu hakkında doğru bilgi vererek bedelin gerçeğe yakın yazılmasını isteyebilirsin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Değer Nedir? Poliçe Bedelin Piyasadan Neden Farklı?” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.