Kasko Fiyatları 2026: Yıl Sonunda Primi Düşürmenin 9 Yolu
Kasko primini aracın kasko değeri, hasarsızlık basamağı, il, sürücü profili ve seçtiğin teminatlar belirler. 2026 yıl sonunda kasko değerlerinin güncellenmesiyle primler de değişiyor. Bu rehberde primi oluşturan etkenleri ve kapsamdan ödün vermeden tasarruf etmenin 9 yolunu anlattık.
Kasko Fiyatları 2026 Neden Arttı, Sen Nasıl Daha Az Ödersin?
Poliçe yenileme mesajı geldiğinde rakama bakıp "geçen yıl bu kadar değildi" dediysen yalnız değilsin. Kasko fiyatları 2026 yılında da araç değerlerindeki artış, yedek parça ve işçilik maliyetleriyle birlikte yukarı yönlü seyretti. Ama iyi haber şu: Kasko primi tek bir sabit rakam değil; birçok etkenin toplamı. Bu etkenleri tanıdığında, kapsamdan ödün vermeden ciddi tasarruf yapmak mümkün.
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'dan tüm Türkiye'ye kasko poliçesi düzenliyoruz. Her gün onlarca teklifi karşılaştırırken gördüğümüz şey şu: Aynı araç için şirketler arasında belirgin fiyat farkları çıkabiliyor ve çoğu sürücü bu farkın nedenini bilmiyor. Bu rehberde perdenin arkasını aralıyoruz.
Bu yazıda şunları öğreneceksin:
- Kasko priminin hangi etkenlerle hesaplandığını,
- 2026 yıl sonunda primlerin neden değiştiğini,
- Aynı araca neden farklı teklif geldiğini,
- Primi düşürmenin 9 pratik yolunu,
- Ucuz poliçede gözden kaçan tuzakları.
Kasko Fiyatları 2026 Nasıl Hesaplanıyor?
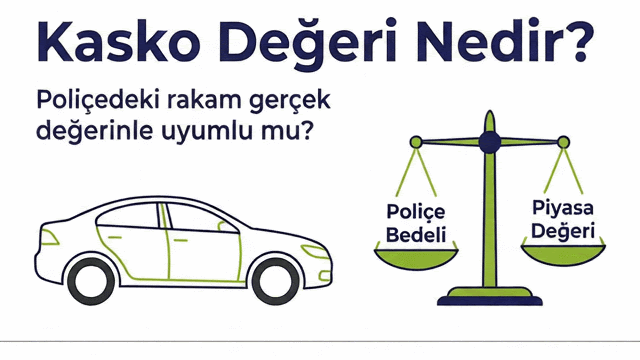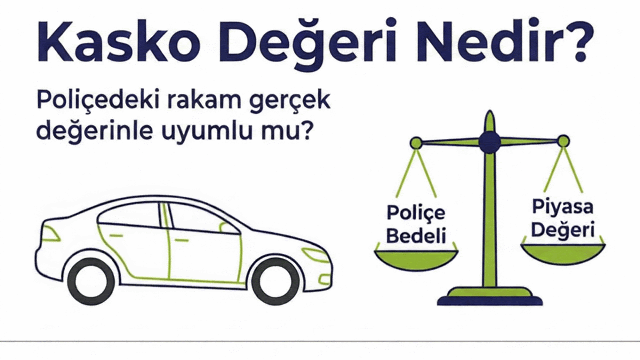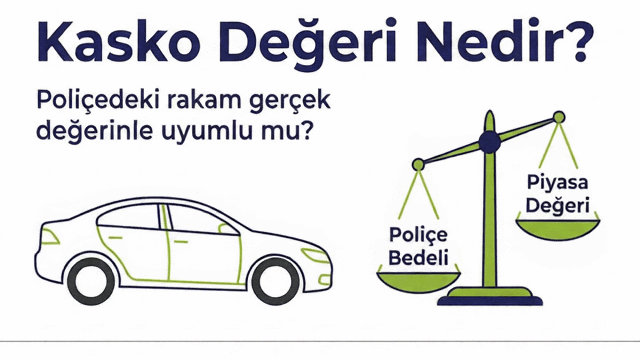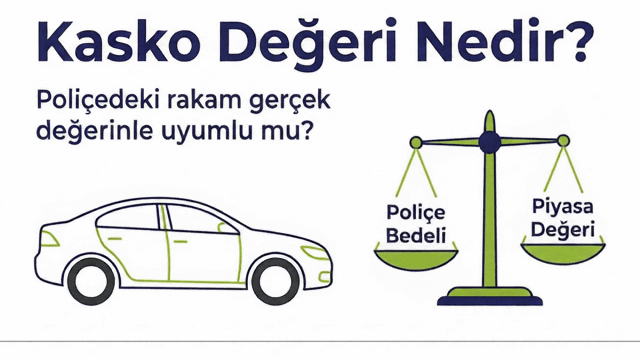
Kasko, trafik sigortasından farklı olarak isteğe bağlı bir sigortadır ve fiyatları serbest piyasada belirlenir. Her sigorta şirketi kendi risk modeline göre fiyat çıkarır. Ancak tüm şirketlerin baktığı temel unsurlar ortaktır. Bu unsurların en başında aracın kasko değeri gelir; çünkü şirket, aracın tamamen kullanılamaz hâle gelmesi durumunda bu değeri ödemeyi taahhüt eder.
Kasko değeri, Türkiye Sigorta Birliği'nin (TSB) yayımladığı kasko değer listesi esas alınarak belirlenir ve liste düzenli aralıklarla güncellenir. Araç piyasasındaki fiyat artışları bu listeye yansıdıkça, poliçede yazan bedel ve dolayısıyla prim de artar. Kasko değerinin nasıl okunduğunu kasko değer listesi rehberimizde anlattık.
| Etken | Prime etkisi | Senin kontrolünde mi? |
|---|---|---|
| Kasko değeri (marka, model, yıl) | Çok yüksek | Hayır |
| Hasarsızlık basamağı | Yüksek | Evet, sürüş geçmişinle |
| İl ve kullanım bölgesi | Orta-yüksek | Hayır |
| Sürücü yaşı ve meslek | Orta | Kısmen (beyan) |
| Muafiyet ve ek teminatlar | Orta | Evet, tamamen |
| Servis tercihi (anlaşmalı/yetkili) | Orta | Evet |
Kasko fiyatları 2026 yıl sonunda neden değişiyor?
Yılın son aylarında iki etken öne çıkar. Birincisi, yeni model yılı araçların piyasaya girmesiyle birlikte kasko değer listelerinin güncellenmesidir. İkincisi, yedek parça fiyatları ve servis işçilik ücretlerindeki artışın şirketlerin hasar maliyetlerine yansımasıdır. Bu iki etken birleştiğinde, aynı aracın poliçesi yenilemede daha yüksek çıkabilir. Yeni model araçlar için ayrıntıları 2027 model araç kasko rehberimizde bulabilirsin.
Aynı Araca Neden Farklı Kasko Teklifi Gelir?
Bir sürücünün en çok şaşırdığı an, aynı aracı için iki şirketten çok farklı rakamlar almasıdır. Bunun nedeni, her şirketin hasar istatistiklerini, araç gruplarını ve bölge risklerini farklı yorumlamasıdır. Bir şirket belirli bir modelde yüksek hasar frekansı gördüyse o modele daha yüksek fiyat verir; diğeri aynı modeli daha az riskli bulabilir.
Teklifler arasındaki farkın bir kısmı da teminat yapısından gelir. Bir poliçede ikame araç 7 gün, diğerinde 15 gün olabilir; birinde İMM limiti düşük, diğerinde sınırsız olabilir. Yani yalnızca rakama bakarak karşılaştırma yapmak yanıltıcıdır. Doğru karşılaştırma için kasko teklifi karşılaştırma rehberimize göz atabilirsin.
Acenteden almak neden avantajlı?
Çok şirketle çalışan bir acente, aynı anda birden fazla şirketin teklifini görüp senin profiline en uygun olanı bulabilir. Üstelik hasar anında dosyanın takibinde de yanında olur. Sunay Yıldırım Sigorta olarak teklifleri yalnızca fiyata göre değil, teminat ve servis ağı kalitesine göre de sıralıyoruz.
Kasko fiyatları 2026 yenilemende sürpriz yapmasın. Sunay Yıldırım Sigorta onlarca şirketin teklifini senin için karşılaştırır, teminatı güçlü ve bütçene uygun poliçeyi birkaç dakikada önüne getirir.
Kasko Teklifi AlKasko Fiyatları 2026: Primi Düşürmenin 9 Yolu
Aşağıdaki yöntemlerin hiçbiri seni korumasız bırakmaz; amaç, ihtiyacın olmayan maliyetleri ayıklamak ve hak ettiğin indirimleri almaktır. Tek tek uyguladığında küçük görünen her adım, toplamda belirgin bir fark yaratır. Listeyi poliçe yenileme tarihinden birkaç hafta önce gözden geçirmeni ve uygun olanları tek seferde uygulamanı öneriyoruz.
- Birden fazla teklif al: Tek şirketin yenileme teklifini kabul etmek yerine en az birkaç şirketi karşılaştır.
- Hasarsızlık basamağını koru: Küçük hasarları kaskodan kullanmak yerine cebinden ödemek, basamağını korur ve uzun vadede daha karlıdır.
- Muafiyetli kasko değerlendir: Belirli bir tutara kadar hasarı kendin üstlenmeyi kabul edersen prim düşer.
- Meslek indirimini sor: Bazı meslek grupları için şirketler indirim uygular.
- Anlaşmalı servis seçeneğine bak: Yetkili servis yerine anlaşmalı servis tercih etmek primi düşürebilir.
- Gereksiz ek teminatları ayıkla: Kullanmayacağın teminatlar için prim ödeme.
- Peşin ödeme indirimini sor: Taksit yerine peşin ödemede indirim sunan şirketler olabilir.
- Yenilemeyi son güne bırakma: Poliçe bitişinden birkaç hafta önce teklif toplamak pazarlık alanını genişletir.
- Sürücü bilgilerini doğru beyan et: Eksik ya da yanlış beyan, hasar anında sorun çıkarır ve indirimleri boşa çıkarabilir.
Hasarsızlık indirimi ne kadar önemli?
Hasarsızlık indirimi, kasko primini etkileyen en güçlü kişisel etkendir. Her hasarsız yıl indirimi artırırken, kaskodan yapılan tek bir ödeme bile basamağını düşürebilir. Bu yüzden küçük çizik ve göçükleri kaskodan kullanmadan önce, yenilemede kaybedeceğin indirimle onarım maliyetini karşılaştırmalısın. Ayrıntılar hasarsızlık indirimi rehberimizde.
Kasko fiyatları 2026 için muafiyet mantıklı mı?
Muafiyet, hasarın belirli bir kısmını ya da belirli bir tutara kadarını senin üstlenmen anlamına gelir. Karşılığında prim düşer. Dikkatli bir sürücüysen ve küçük hasarları zaten kendin karşılamayı tercih ediyorsan muafiyetli poliçe mantıklı olabilir. Ancak muafiyet tutarını, olası bir hasarda rahatça ödeyebileceğin seviyede seçmelisin. Konuyu kaskoda muafiyet yazımızda detaylandırdık.
Örnek senaryo: Erzurum'da öğretmen olan Selin Hanım'ın kasko yenileme teklifi önceki yıla göre belirgin şekilde yükseldi. Sunay Yıldırım Sigorta'dan farklı şirketlerin tekliflerini istedi. Meslek indirimi uygulayan bir şirket, anlaşmalı servis seçeneği ve küçük bir muafiyetle birlikte değerlendirildiğinde, teminatlarından ödün vermeden yenileme teklifinden çok daha uygun bir poliçeye ulaştı. Kasko fiyatları 2026 dönemi için doğru karşılaştırma, ona ciddi bir tasarruf sağladı.
Ucuz Kasko Tuzağı: Nelere Dikkat Etmelisin?
En düşük fiyatlı poliçe her zaman en iyi poliçe değildir. Bazı ucuz poliçeler, hasar anında beklemediğin sürprizlerle karşına çıkabilir. Örneğin dar kapsamlı bir kasko, sel ya da deprem gibi doğal afetleri ek teminat olarak sunmuyor olabilir. Ya da ikame araç süresi çok kısa, İMM limiti çok düşük olabilir.
- Sel, su baskını ve deprem teminatı poliçede var mı?
- İkame araç kaç gün veriliyor, hangi şartlarla?
- İhtiyari mali mesuliyet (İMM) limiti yeterli mi?
- Cam hasarı muafiyetsiz mi karşılanıyor?
- Çekici ve yol yardım hizmeti hangi mesafeye kadar ücretsiz?
- Onarım anlaşmalı serviste mi, yetkili serviste mi yapılacak?
Bu soruların cevabını bilmeden yalnızca rakama bakarak karar vermek, hasar anında beklediğinden fazlasını ödemene neden olabilir. Kasko primi hesaplamasının ayrıntıları için kasko hesaplama rehberimizi okuyabilirsin.
Anlaşmalı servis mi, yetkili servis mi?
Yetkili servis tercihli poliçeler genellikle daha pahalıdır; çünkü yetkili servislerde parça ve işçilik maliyetleri yüksektir. Garanti süresi devam eden yeni araçlarda yetkili servis önemli olabilir. Daha eski araçlarda ise anlaşmalı servis tercihi, kaliteden ödün vermeden primi düşürmenin etkili bir yoludur. Bu tercihin artı ve eksilerini anlaşmalı servis ve yetkili servis yazımızda karşılaştırdık.
Kasko Fiyatları 2026 Hangi Araçlarda Daha Yüksek?
Prim yalnızca aracın değerine değil, o model için yaşanan hasar ve hırsızlık istatistiklerine de bağlıdır. Yedek parçası pahalı ya da zor bulunan araçlar, hırsızlık riski yüksek modeller ve yüksek performanslı araçlar genellikle daha yüksek prim alır. Elektrikli ve hibrit araçlarda ise batarya maliyeti prime önemli ölçüde yansır.
| Araç tipi | Prim eğilimi | Neden? |
|---|---|---|
| Lüks ve premium segment | Yüksek | Pahalı parça ve işçilik |
| Elektrikli araçlar | Yüksek | Batarya ve özel servis ihtiyacı |
| Popüler kompakt modeller | Orta | Parça bol ama hasar frekansı yüksek |
| Yaşlı araçlar | Değere göre düşük | Kasko değeri daha düşük |
Güvenli sürüşle indirim mümkün mü?
Bazı şirketler, sürüş verilerini değerlendiren telematik çözümlerle güvenli sürücülere indirim sunuyor. Bu uygulamalar her şirkette bulunmasa da dikkatli sürücüler için alternatif bir tasarruf kapısı olabilir. Detaylar telematik sigorta yazımızda.
Kış Gelmeden Poliçeni Kontrol Et
Kasım ayı, özellikle Doğu Anadolu'da kış şartlarının başladığı dönemdir. Buzlanma, kar ve görüş mesafesinin düşmesi kaza riskini artırır. Bu dönemde poliçende çekici hizmetinin, ikame aracın ve cam teminatının yeterli olduğundan emin olmak önemlidir. Karlı bir yolda kalan aracın çekilmesi ya da kırılan ön camın değişimi, poliçe kapsamına göre cebinden çıkan tutarı ciddi şekilde değiştirir.
Ayrıca poliçe yenileme tarihin kışın ortasına denk geliyorsa, son dakikaya bırakmadan teklifleri önceden toplamanı öneririz. Böylece aceleyle karar vermek zorunda kalmazsın. Ortalama primlerin neye göre oluştuğunu ortalama kasko fiyatları yazımızda inceleyebilirsin.
Kış lastiği kullanımı da hem güvenliğin hem de hasar riskinin azalması açısından önemlidir. Bazı bölgelerde ve belirli araç gruplarında kış döneminde kış lastiği kullanımı zorunludur; kurala uymamak hem trafik cezası hem de kaza riski demektir. Kaza anında aracın mevzuata uygun donanıma sahip olmaması, hasar sürecinde tartışma yaratabilir. Bu yüzden lastik değişimini ilk kar düşmeden yaptırmak, akü ve antifriz kontrollerini de aynı ziyarette tamamlamak akıllıca bir alışkanlıktır.
Son olarak, kış aylarında aracını uzun süre açık otoparkta bırakıyorsan çatıdan düşen kar ve buz kütlelerinin ya da devrilen ağaçların aracına zarar verebileceğini unutma. Bu tür hasarlar genellikle kasko kapsamında değerlendirilir, ancak poliçe şartlarını önceden okumak sürprizleri önler. Ağaç devrilmesi ve cisim düşmesi konusunu ayrı bir yazımızda ele aldık.
Teklif Alırken Hazırlaman Gereken Bilgiler
Doğru ve hızlı bir karşılaştırma için teklif istemeden önce birkaç bilgiyi hazır etmek işini kolaylaştırır. Eksik bilgiyle alınan teklifler sonradan değişebilir; bu da zaman kaybına ve yanlış karşılaştırmaya yol açar. Aşağıdaki liste, birkaç dakikada doğru teklifler toplamanı sağlar.
- Araç ruhsatı ya da plaka ve ruhsat seri numarası,
- Mevcut poliçenin numarası ve bitiş tarihi,
- Araç sahibinin T.C. kimlik ya da vergi numarası,
- Aracı kullanacak sürücülerin yaşı ve ehliyet yılı,
- Varsa meslek bilgisi ve kurum belgesi,
- Araçta sonradan eklenen aksesuar ve ekipman listesi.
Aksesuar konusu çoğu zaman gözden kaçar. Araca sonradan takılan jant, multimedya sistemi ya da çeki demiri gibi ekipmanlar poliçeye ayrıca bildirilmezse hasar anında karşılanmayabilir. Teklif aşamasında bunları beyan etmek, primi biraz artırsa da olası bir hasarda kayıp yaşamanı önler. Kasko fiyatları 2026 karşılaştırmasında aksesuar bedelinin tüm tekliflerde aynı şekilde girildiğinden emin olmak da doğru kıyas için şarttır.
Yenileme teklifini otomatik kabul etmek neden pahalıya patlar?
Pek çok sürücü, poliçe bitimine yakın gelen yenileme teklifini incelemeden onaylıyor. Oysa yenileme teklifleri her zaman piyasadaki en iyi fiyatı yansıtmaz. Şirket, sadık müşterinin şirket değiştirmeyeceğini varsayarak fiyatlama yapabilir. Yenileme döneminde en az birkaç alternatif teklif istemek, mevcut şirketinle pazarlık yapmanı da kolaylaştırır. Bu küçük alışkanlık, yıllar içinde ciddi bir tasarrufa dönüşür.
Bir başka önemli nokta da poliçe başlangıç tarihidir. Yeni poliçenin eski poliçe biter bitmez başlaması gerekir; aradaki tek bir günlük boşluk bile o gün yaşanacak bir hasarı karşılıksız bırakabilir. Teklifleri erken toplayıp kararını birkaç gün önceden vermek, hem pazarlık gücünü artırır hem de bu riski ortadan kaldırır.
Kurumsal ve filo araçlar için kasko fiyatları 2026
Şirket araçları ve filolar için fiyatlama bireysel poliçelerden farklı işler. Araç sayısı, filonun hasar geçmişi ve sürücü profili birlikte değerlendirilir. Birden fazla aracı tek çatı altında sigortalamak, hem yönetimi kolaylaştırır hem de toplu indirim imkânı yaratabilir. İşletmenin araçları için ayrıntılı bilgiyi filo kasko sigortası yazımızda bulabilirsin.
Sık Sorulan Sorular
Kasko fiyatları 2026'da neden bu kadar yüksek?
Araç kasko değerlerinin artması, yedek parça ve işçilik maliyetlerindeki yükseliş primlere yansıyor. Hasarsızlık basamağın, ilin ve seçtiğin teminatlar da sonucu etkiliyor.
Kasko fiyatları 2026 için en ucuz şirket hangisi?
Herkes için geçerli tek bir "en ucuz" şirket yok. Fiyat; aracına, iline ve sürücü profiline göre değişir. Doğru cevap ancak birden fazla teklifin karşılaştırılmasıyla bulunur.
Kasko taksitle ödenebilir mi?
Evet, çoğu şirket kredi kartına taksit imkânı sunar. Bazı şirketler ise peşin ödemede indirim yapabilir; teklif alırken ikisini birlikte sormanı öneririz.
Küçük hasarı kaskodan kullanmalı mıyım?
Onarım maliyeti, yenilemede kaybedeceğin hasarsızlık indiriminden düşükse cebinden ödemek genellikle daha avantajlıdır. Mini onarım teminatı varsa hasarsızlığı bozmadan küçük hasarları giderebilirsin.
Kasko değeri ile prim aynı şey mi?
Hayır. Kasko değeri aracın sigortalı bedelidir; prim ise bu güvence için ödediğin yıllık tutardır. Kasko değeri arttıkça prim de genellikle artar.
Poliçe bitmeden şirket değiştirebilir miyim?
Evet. Mevcut poliçeni iptal edip kalan süreye ait primin iadesini alarak yeni şirkete geçebilirsin; hasarsızlık indirimin de yeni şirkete taşınır.
Sonuç: Rakamı Değil, Poliçeyi Karşılaştır
Özetle kasko fiyatları 2026 yılında araç değerleri ve onarım maliyetleriyle birlikte yükseldi, ama bu artışı olduğu gibi kabul etmek zorunda değilsin. Kasko fiyatları 2026 tablosunda öne çıkmanın yolu basit: Hasarsızlığını koru, muafiyet ve servis tercihlerini bilinçli yap, hak ettiğin indirimleri sor ve en önemlisi birden fazla teklifi kapsamıyla birlikte karşılaştır. Doğru poliçe, hem bugün bütçeni hem de hasar anında huzurunu korur. Unutma, sigortada en pahalı poliçe hasar anında işe yaramayan poliçedir; bu yüzden fiyat kadar kapsamı, servis ağını ve hasar süreçlerinde yanında olacak bir danışmanı da hesaba katmalısın. Sunay Yıldırım Sigorta olarak poliçe sonrasında da hasar ihbarından onarıma kadar her adımda seninle birlikte olmayı ilke ediniyoruz.
Kasko fiyatları 2026 karşılaştırmasını bize bırak. Sunay Yıldırım Sigorta'nın uzman ekibi aracın ve sürüş profiline göre en uygun teklifleri yan yana getirir; sen sadece karar ver.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. Aracınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Fiyatları 2026: Yıl Sonunda Primi Düşürmenin 9 Yolu” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.