Kasko Hesaplama: Primini Düşüren 9 Faktör ve Hızlı Teklif
Kasko primi araç değeri, hasarsızlık kademesi, sürücü profili ve teminat seçimlerinden oluşur. Bu rehber, kasko hesaplama sonucunu doğru okumayı, teklifleri eşit şartlarla karşılaştırmayı ve primi meşru yollarla düşürmeyi anlatıyor.
Kasko Hesaplama Rehberi: Primin Nasıl Oluşur, Nasıl Düşer?
Kasko hesaplama yaparken aynı araç için iki farklı şirketten birbirinden çok farklı rakamlar görmek seni şaşırtmış olabilir. Bu fark tesadüf değildir; her sigorta şirketi aracını, seni ve seçtiğin teminatları kendi risk modeliyle değerlendirir. Bu nedenle doğru bir kasko hesaplama için yalnızca plaka girmek yetmez, primi hangi değişkenlerin şekillendirdiğini de bilmen gerekir.
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'dan tüm Türkiye'ye poliçe düzenliyoruz ve her gün onlarca teklif karşılaştırıyoruz. Bu rehberde, bir danışmanın masasında gerçekte neyin hesaplandığını sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Kasko primini oluşturan temel ve ek faktörler
- Kasko değeri ile prim arasındaki ilişki
- Online kasko hesaplama araçlarının güçlü ve zayıf yanları
- Primini meşru yollarla düşürmenin pratik yöntemleri
- Teklifleri karşılaştırırken dikkat etmen gereken gizli maddeler
Kasko Hesaplama Nedir ve Neden Her Şirkette Farklı Sonuç Verir?
En basit tanımıyla kasko hesaplama, aracının maruz kalabileceği hasar risklerinin sigorta şirketi tarafından fiyatlandırılmasıdır. Zorunlu trafik sigortasından farklı olarak kaskoda tavan fiyat uygulaması yoktur. Yani her şirket kendi tarifesini, kendi hasar istatistiklerine ve ticari stratejisine göre belirler.
Örneğin bir şirket, belirli bir modelde yüksek hırsızlık oranı gördüyse o modelin primini artırabilir. Başka bir şirket ise aynı modelde rekabetçi olmak için daha düşük fiyat verebilir. Bu nedenle tek bir sitede yaptığın kasko hesaplama sonucu, piyasanın tamamını yansıtmaz.
Kasko Değeri ile Prim Arasındaki Bağ
Primin çıkış noktası aracının kasko değeridir. Türkiye Sigorta Birliği (TSB) her ay bir kasko değer listesi yayımlar ve şirketlerin çoğu bu listeyi referans alır. Kasko değeri yükseldikçe, aracın tamamen kaybı durumunda ödenecek tutar da yükselir; bu da primi doğrudan etkiler.
Öte yandan kasko değeri yalnızca pert veya çalınma durumunda ödenecek üst sınırı gösterir. Kısmi hasarlarda ödeme, gerçek onarım maliyetine göre yapılır. Bu ayrımı bilmek, kasko hesaplama sonucunu doğru yorumlamanı sağlar.
Tarife Serbestisi Ne Anlama Gelir?
Kasko, serbest tarifeli bir üründür. Sigortacılık sektörünü denetleyen Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), şirketlerin genel şartlara uymasını denetler ama fiyatı tek tek belirlemez. Bu nedenle karşılaştırma yapmak, kaskoda en çok tasarruf sağlayan adımdır.
Kasko Hesaplama Sonucunu Belirleyen 9 Temel Faktör
Bir teklif ekranında gördüğün rakam, aslında onlarca değişkenin birleşimidir. Aşağıdaki tablo, kasko hesaplama sırasında en çok ağırlık taşıyan faktörleri ve primi hangi yönde etkilediklerini özetliyor.
| Faktör | Prime Etkisi | Senin Kontrolünde mi? |
|---|---|---|
| Kasko değeri (marka, model, yıl) | Değer arttıkça prim artar | Hayır |
| Hasarsızlık indirimi kademesi | Hasarsız yıl arttıkça prim düşer | Evet |
| İl ve kullanım bölgesi | Yoğun trafikli şehirlerde artabilir | Kısmen |
| Sürücü yaşı ve ehliyet süresi | Genç ve yeni sürücüde artabilir | Kısmen |
| Kullanım tarzı (hususi, ticari, taksi) | Ticari kullanımda belirgin artar | Hayır |
| Muafiyet tercihi | Muafiyet seçersen prim düşer | Evet |
| Servis tercihi (anlaşmalı / yetkili) | Anlaşmalı serviste genelde daha uygun | Evet |
| Ek teminatlar (İMM, cam, ikame araç) | Her ek teminat primi artırır | Evet |
| Geçmiş hasar kayıtları | Sık hasar primi yükseltir | Kısmen |
Hasarsızlık İndirimi: En Güçlü Kozun
Hasarsızlık indirimi, kasko primini en çok aşağı çeken faktördür. Her hasarsız yıl seni bir üst kademeye taşır ve primin kademeli olarak düşer. Küçük bir çizik için hasar dosyası açmak, kademe kaybına yol açarak sonraki yılın kasko hesaplama sonucunu ciddi şekilde yükseltebilir.
Bu nedenle küçük hasarlarda önce onarım maliyetini öğrenmek, ardından bunu kaybedeceğin indirimle kıyaslamak akıllıca olur. Kendi hesabını yaparken bu dengeyi mutlaka gözet.
Muafiyet Seçeneği ile Prim Dengesi
Muafiyet, her hasarda belirli bir tutarı veya oranı senin üstlenmen anlamına gelir. Karşılığında şirket primde indirim uygular. Hasar sıklığı düşük, dikkatli bir sürücüysen muafiyetli bir poliçe yıllık maliyetini belirgin biçimde azaltabilir.
Online Kasko Hesaplama Nasıl Yapılır? Adım Adım
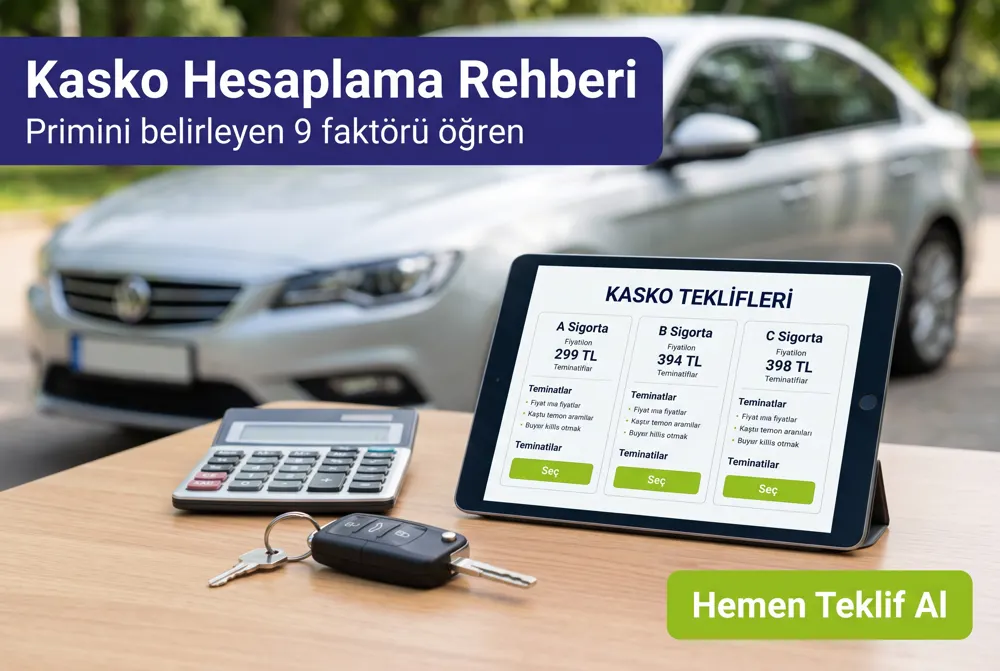
İnternette kasko hesaplama yapmak artık birkaç dakika sürüyor. Ancak hızlı sonuç almak ile doğru sonuç almak aynı şey değildir. Aşağıdaki adımları izlersen karşılaştırmaların daha anlamlı olur.
- Ruhsatını hazırla: Plaka, ruhsat seri numarası ve T.C. kimlik numarası teklif için yeterlidir.
- Aracın kullanım tarzını doğru seç: Hususi aracı ticari gibi göstermek ya da tersi, hasar anında sorun yaratır.
- Teminat setini sabitle: Karşılaştırdığın tüm tekliflerde aynı İMM limiti, aynı servis tipi ve aynı muafiyet olsun.
- Ek hizmetleri listele: İkame araç süresi, cam değişimi ve yol yardımı detaylarını not al.
- Fiyatı değil toplam faydayı kıyasla: En düşük rakam, en dar kapsam anlamına gelebilir.
- Bir uzmana sor: Poliçe özel şartlarını okumak için 10 dakikalık bir danışmanlık seni büyük sürprizlerden korur.
Kasko Hesaplama Araçlarının Sınırları
Online araçlar genellikle standart teminat paketleri üzerinden fiyat üretir. Bu nedenle ekrandaki rakam, senin özel ihtiyacını tam yansıtmayabilir. Örneğin araca sonradan taktırdığın aksesuarlar, özel jant veya multimedya sistemi, beyan edilmezse hasar anında karşılanmayabilir.
Ayrıca bazı platformlar yalnızca anlaşmalı oldukları şirketlerin tekliflerini gösterir. Gerçek bir kasko hesaplama karşılaştırması için birden fazla şirketle çalışan bir acenteden destek almak daha geniş bir tablo sunar.
Teklifler arasında kayboldun mu? Sunay Yıldırım Sigorta danışmanları, aracın için birden fazla şirketin kasko hesaplama sonucunu aynı teminat setiyle yan yana koyar ve farkı tek tek açıklar. Hızlı teklif, doğru poliçe ve hasar anında yanında olan bir ekip için hemen başvur.
Kasko Hesaplama Sırasında Teminatları Nasıl Seçmelisin?
Teminat seçimi, primin en çok oynayan kısmıdır. Kapsamı daraltarak fiyatı düşürmek kolaydır; ancak hasar anında eksik kalan teminatın faturası çok daha ağır olur. Aşağıdaki karşılaştırma, temel paketlerin farkını gösteriyor.
| Teminat | Dar Kasko | Genişletilmiş Kasko |
|---|---|---|
| Çarpma, çarpışma, devrilme | Var | Var |
| Yangın ve hırsızlık | Var | Var |
| Sel, deprem, dolu gibi doğal afetler | Genellikle yok | Var |
| İhtiyari mali mesuliyet (İMM) | Sınırlı veya yok | Seçilen limitte var |
| İkame araç ve yol yardımı | Yok | Pakete göre var |
| Cam kırılması | Sınırlı | Genelde muafiyetsiz |
İMM Limitini Düşük Tutmak Gerçekten Tasarruf mu?
İMM, karşı tarafa verdiğin zararın trafik sigortası limitini aşan kısmını karşılar. Limit seçimi primi çok az değiştirirken korumayı büyük ölçüde artırır. Bu yüzden İMM limitini kısarak kazanacağın küçük fark, ağır bir kazada seni kişisel olarak büyük bir borçla baş başa bırakabilir.
Anlaşmalı Servis mi, Yetkili Servis mi?
Yetkili servis seçeneği, özellikle yeni ve garantisi süren araçlarda tercih edilir ama primi artırır. Anlaşmalı servis ise genellikle daha ekonomiktir. Aracının yaşı, garanti durumu ve parça bulunabilirliği bu seçimi belirlemelidir.
Kasko Primini Düşürmenin 7 Meşru Yolu
Prim düşürmek için bilgi gizlemek ya da yanlış beyan vermek, hasar anında ödemenin reddedilmesine yol açabilir. Aşağıdaki yöntemler ise tamamen meşrudur ve yeniden kasko hesaplama yaptığında farkı rahatça görürsün.
- Hasarsızlığını koru: Küçük hasarları cepten karşılamak, kademe kaybını önleyebilir.
- Muafiyetli poliçe değerlendir: Hasar sıklığın düşükse belirgin indirim sağlar.
- Anlaşmalı servis seç: Özellikle garantisi bitmiş araçlarda mantıklıdır.
- Peşin ödeme indirimini sor: Bazı şirketler peşin ödemede ek indirim uygular.
- Sürücü sayısını doğru beyan et: Gereksiz ek sürücü tanımlamak primi artırabilir.
- Meslek indirimlerini araştır: Öğretmen, sağlık çalışanı gibi meslek gruplarına özel tarifeler olabilir.
- Yenilemeyi son güne bırakma: Erken teklif almak, karşılaştırma için sana zaman kazandırır.
Örnek senaryo: Erzurum'da yaşayan Mehmet Bey, 4 yaşındaki aracı için yenileme döneminde yalnızca mevcut şirketinden teklif almıştı. Danışmanımızla aynı teminatları koruyarak üç farklı şirketin kasko hesaplama sonucunu karşılaştırdı. Hasarsızlık kademesi doğru aktarılınca ve anlaşmalı servis seçeneği eklenince, kapsamı daralmadan çok daha uygun bir poliçeye geçti.
Kasko Hesaplama Yaparken Sık Yapılan Hatalar
Teklif karşılaştırırken yapılan küçük hatalar, yıl boyunca büyük maliyetlere dönüşebilir. En sık karşılaştığımız hataları şöyle sıralayabiliriz.
Farklı Teminatları Aynı Fiyatla Kıyaslamak
Bir teklifte İMM sınırsız, diğerinde düşük limitli olabilir. Ekranda yalnızca toplam rakama bakarsan, aslında elmayla armudu karşılaştırmış olursun. Teminatlar eşitlenmeden yapılan kasko hesaplama karşılaştırması seni yanıltır.
Aksesuarları ve Modifikasyonları Beyan Etmemek
Fabrika çıkışı olmayan ekipmanlar, poliçede ayrıca belirtilmezse hasarda karşılanmayabilir. Beyan etmek primi biraz artırabilir ama hasar anında yaşayacağın kaybı önler.
Poliçe Özel Şartlarını Okumamak
İkame araç süresi, cam muafiyeti, anahtar kaybı ve çekici mesafesi gibi detaylar özel şartlarda yazar. Fiyat farkının nedeni çoğu zaman bu satırlarda gizlidir. Bu yüzden kasko hesaplama sonucunu onaylamadan önce bu maddeleri gözden geçir.
Yeni Araç, İkinci El Araç ve Elektrikli Araçta Kasko Hesaplama Farkları
Aracın türü, primin yapısını değiştirir. Yeni araçta kasko değeri yüksek olduğu için prim de yüksek başlar; ancak hasar geçmişi temizdir. İkinci el araçta ise önceki sahibinin hasar kayıtları ve aracın yaşı belirleyici olur.
Elektrikli araçlarda batarya maliyeti öne çıkar. Batarya hasarı onarım masrafını yükselttiği için bazı şirketler bu araçlar için farklı tarifeler uygular. Elektrikli araç sahibiysen, batarya ve şarj ekipmanı teminatlarını özellikle sorgula. Bu konuda elektrikli araç kaskosunun kapsamını anlatan rehberimize göz atabilirsin.
Prime etki eden diğer kalemleri daha ayrıntılı incelemek istersen kasko sigortası fiyatlarının nasıl belirlendiğini anlatan yazımızı ve hasarsızlık indirimi rehberimizi de okuyabilirsin. Güncel genel şartlar için ise SEDDK resmi sitesini takip etmeni öneririz.
Kasko Değer Listesi Değişince Prim Neden Oynar?
TSB'nin yayımladığı kasko değer listesi her ay güncellenir. Yeni araç fiyatları arttığında ikinci el piyasası da hareketlenir ve listedeki değerler yükselir. Poliçeni yenilemeye yaklaştığın ay listede büyük bir artış olduysa, aynı araç için geçen yıla göre belirgin şekilde daha yüksek bir prim görmen olağandır.
Bu artış her zaman olumsuz değildir. Kasko değeri yükseldiğinde, aracın çalınması veya pert olması durumunda alacağın tazminat da güncel piyasa fiyatına yaklaşır. Düşük değerle sigortalanmış bir araç ise tam kayıpta sahibini piyasadan yeni bir araç alamayacak bir tutarla baş başa bırakabilir.
Poliçe Döneminde Değer Artışı Karşılanır mı?
Birçok poliçe, hasar tarihindeki güncel rayiç değeri esas alır. Yani poliçeyi başlattığın ay ile hasarın gerçekleştiği ay arasında listede artış olduysa, tazminat genellikle güncel değer üzerinden hesaplanır. Yine de bu uygulama şirketten şirkete değişebileceği için özel şartlarda "rayiç değer" ifadesinin nasıl tanımlandığını kontrol etmelisin.
Kasko Değer Listesinde Aracın Yoksa Ne Olur?
Çok eski, ithal ya da modifiyeli bazı araçlar listede yer almayabilir. Bu durumda şirket, aracın değerini ekspertiz incelemesiyle belirler. Ekspertiz raporu ve araç fotoğrafları hazırsa süreç hızlanır ve sonraki adımlar daha kolay ilerler.
Soğuk İklim, Kış Koşulları ve Prim İlişkisi
Erzurum gibi kışı uzun ve sert geçen illerde buzlanma, kar yükü ve düşük görüş mesafesi kaynaklı kazalar daha sık görülür. Sigorta şirketleri bölgesel hasar istatistiklerini fiyatlamaya yansıtır. Bu nedenle aynı araç, farklı şehirlerde farklı prim alabilir.
Kış aylarında en sık karşılaştığımız dosyalar arasında kayma sonucu çarpışma, park hâlindeyken kar ve buz düşmesi, cam çatlakları ve donmaya bağlı mekanik sorunlar yer alır. Burada önemli bir ayrım vardır: kaza kaynaklı hasarlar kasko kapsamındadır, ancak bakım eksikliğinden doğan mekanik arızalar genellikle kapsam dışıdır. Bu nedenle antifriz, akü ve lastik bakımını aksatmamak hem güvenliğin hem de olası hasar sürecin için önemlidir.
- Cam teminatının muafiyetsiz olup olmadığını kontrol et; kışın taş ve buz kaynaklı cam hasarları artar.
- Çekici ve yol yardımı hizmetinin şehir dışı mesafe sınırını öğren.
- İkame araç süresinin, kış aylarında uzayan servis bekleme sürelerine yetip yetmediğini sorgula.
Bu üç maddeyi teklif aşamasında netleştirmek, kışın bir hasar yaşadığında aracın serviste beklerken mağdur olmanı önler. Prim farkı küçük olsa da kış koşullarında bu ek hizmetler gerçek bir rahatlık sağlar.
Sıkça Sorulan Sorular
Kasko hesaplama için hangi bilgiler gerekir?
Plaka, ruhsat seri numarası ve ruhsat sahibinin T.C. kimlik numarası çoğu zaman yeterlidir. Daha isabetli bir teklif için sürücü bilgileri, kullanım tarzı ve araçtaki ek donanımları da paylaşmalısın.
Online kasko hesaplama sonucu kesin fiyat mıdır?
Çoğu zaman ön tekliftir. Hasar kayıtları, beyan edilen bilgiler ve seçilen teminatlar netleştiğinde fiyat değişebilir. Poliçeyi onaylamadan önce son teklifi mutlaka yazılı olarak al.
Kasko primi neden her yıl artıyor?
Kasko değeri, yedek parça fiyatları ve işçilik maliyetleri yükseldikçe prim de artar. Hasarsızlık kademen yükselirse bu artışın bir kısmı dengelenebilir.
Hasar yaptıktan sonra kasko hesaplama sonucu nasıl değişir?
Hasar dosyası açıldığında hasarsızlık kademen genellikle düşer ve bir sonraki yenilemede primin artar. Küçük hasarlarda dosya açmadan önce maliyeti kıyaslamak faydalıdır.
Kasko taksitle ödenebilir mi?
Evet, birçok şirket kredi kartına taksit imkânı sunar. Taksit sayısı şirkete ve kampanya dönemine göre değişir; peşin ödemede ise bazen ek indirim uygulanır.
En ucuz kasko her zaman en iyi seçim midir?
Hayır. En düşük fiyat, dar teminat, yüksek muafiyet veya kısıtlı servis ağı anlamına gelebilir. Kasko hesaplama sonuçlarını kapsamla birlikte değerlendirmek gerekir.
Sonuç: Doğru Kasko Hesaplama, Doğru Karşılaştırmayla Başlar
Kasko primi; aracının değeri, senin sürücü profilin ve seçtiğin teminatların birleşiminden oluşur. Fiyatı düşürmenin en güvenli yolu kapsamı budamak değil, aynı teminatlarla doğru şirketi bulmaktır. Hasarsızlığını korumak, muafiyet ve servis tercihlerini bilinçli yapmak da uzun vadede ciddi tasarruf sağlar.
Bir sonraki adımda, aracının bilgileriyle güncel bir kasko hesaplama yaptır ve sonuçları bir uzmanla birlikte değerlendir. Sunay Yıldırım Sigorta ekibi, teklifleri senin yerine karşılaştırıp en uygun poliçeyi seçmen için yanında.
Aracın için net rakamı görmek ister misin? Plakanı paylaş, danışmanımız birden fazla şirketin kasko hesaplama sonucunu aynı teminatlarla karşılaştırarak sana en mantıklı seçeneği sunsun. Hasar anında da tek telefonla yanındayız.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Hesaplama: Primini Düşüren 9 Faktör ve Hızlı Teklif” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.