Kasko Sel Hasarı: İstanbul Selinde Aracın Ödenir mi?
İstanbul'daki sel felaketinde yüzlerce araç sulara gömüldü. Kaskonun sel hasarını ödemesi için poliçede sel ve su baskını teminatı bulunmalı. Bu rehberde ihbar süresini, yapılmaması gerekenleri, eksper ve pert sürecini, red halinde başvuru yollarını anlatıyoruz.
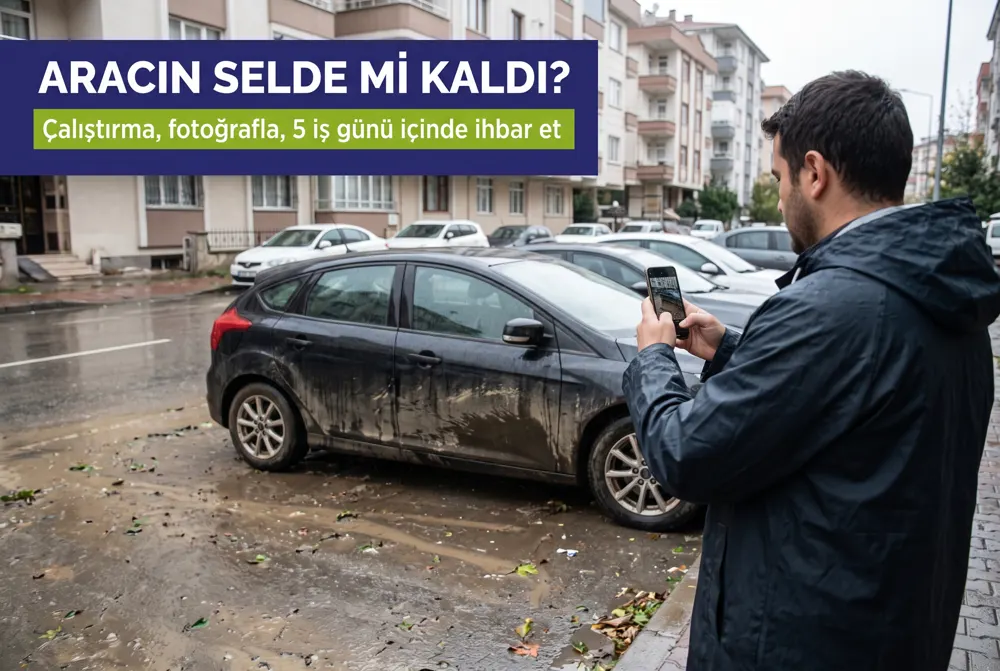
Kasko Sel Hasarı Rehberi: Selden Sonra İlk 5 İş Günü
14 ve 15 Ekim'de İstanbul'u vuran rekor yağış, kentin pek çok noktasında sokakları dereye çevirdi. Sarıyer Ayazağa'da araçlar sulara kapılıp üst üste yığıldı, Kağıthane, Eyüpsultan ve Beykoz'da otoparklar ve alt geçitler su altında kaldı. Bu tablo, binlerce araç sahibinin aklına aynı soruyu getirdi: Kasko sel hasarı gerçekten ödenir mi, ödenmesi için ne yapmak gerekir?
Bu rehberi Sunay Yıldırım Sigorta olarak, 2001'den bu yana Erzurum'dan tüm Türkiye'ye verdiğimiz kasko danışmanlığı ve hasar takibi deneyimimizle hazırladık. Sel gibi büyük afetlerden sonra ilk günlerde atılan doğru ya da yanlış adımlar, tazminat sürecinin kaderini belirleyebiliyor.
Bu yazıda şunları öğreneceksin:
- İstanbul selinde kasko tarafında yaşanan tablo
- Kaskonun sel hasarını hangi şartlarda karşıladığı
- Selden sonra aracına kesinlikle yapmaman gerekenler
- Hasar ihbarı, eksper ve pert süreci adım adım
- Ödeme reddedilirse başvurabileceğin yollar
Kısa cevap:
Kasko sel hasarı, poliçende "sel ve su baskını" teminatı varsa karşılanır. Bu teminat birçok genişletilmiş pakette bulunur ama her poliçede otomatik değildir. Hasarı öğrendiğin günden itibaren en geç 5 iş günü içinde sigorta şirketine ya da acentene ihbar etmeli, aracı çalıştırmadan fotoğraflamalı ve eksper incelemesini beklemelisin. Ödeme reddedilirse yazılı başvuru ve Sigorta Tahkim Komisyonu yolu açıktır.
İstanbul Selinde Kasko Tarafında Ne Yaşandı?
Resmî açıklamalara göre 14–15 Ekim'deki yağış, ölçümlerin başladığı 1942'den bu yana kaydedilen en yüksek değerlere ulaştı; Beykoz'da metrekareye 261 kilogramın üzerinde yağış ölçüldü. Kentin birçok ilçesinde binlerce su baskını ihbarı yapıldı, can kayıpları yaşandı ve yüzlerce araç hasar gördü. Ayazağa'da yalnızca bir bölgede yüzlerce araç için hasar tespiti yapıldığı açıklandı.
Türkiye Sigorta Birliği'nin 15 Ekim'de paylaştığı ilk verilere göre İstanbul'da sel ve su baskını teminatı kapsamında 838 hasar ihbarı yapıldı. Bunların 62'si kasko branşındaydı. Birlik, bu rakamların ilk bildirimler olduğunu ve ihbarlar geldikçe tablonun netleşeceğini vurguladı. Aynı açıklamaya göre İstanbul'da yaklaşık 2,8 milyon kasko poliçesi bulunuyor ve kasko yaptırma oranı yüzde 43 civarında.
Rakamlar Ne Anlatıyor?
Bu veriler iki önemli gerçeği ortaya koyuyor. Birincisi, trafikteki araçların yarısından fazlasının kaskosu yok; bu araç sahipleri sel hasarını kendi cebinden karşılamak zorunda kalıyor. İkincisi, kaskosu olanların bir kısmının poliçesinde sel teminatı bulunmayabilir. Bu nedenle sel sonrası ilk iş, poliçeni açıp teminatlarını kontrol etmek olmalıdır.
| Gösterge | İlk Veriler (15 Ekim) |
|---|---|
| İstanbul'da toplam sel ve su baskını hasar ihbarı | 838 |
| Bunlardan kasko branşında olanlar | 62 |
| Yangın ve doğal afet branşında olanlar | 776 |
| İstanbul'daki yaklaşık kasko poliçesi sayısı | 2,8 milyon |
| Tahmini kasko yaptırma oranı | Yüzde 43 civarı |
Kasko Sel Hasarı Hangi Şartlarda Ödenir?
Kasko poliçeleri, aracın çarpma, çarpışma, yanma, çalınma gibi risklere karşı korunmasını sağlar. Sel ve su baskını ise genellikle ana teminatlara ek olarak verilen doğal afet teminatı kapsamında yer alır. Genişletilmiş ve tam kasko paketlerinin büyük bölümünde bu teminat bulunur; ancak dar kapsamlı ya da ekonomik paketlerde olmayabilir.
Bu yüzden "kaskom var, nasılsa öder" demek yerine poliçendeki teminat listesini incelemelisin. Poliçede "sel ve su baskını" ifadesi ya da doğal afetler başlığı altında sel riskinin yer aldığını görmen gerekir. Emin olamıyorsan acentenden ya da sigorta şirketinden yazılı teyit alabilirsin.
Sel ve Su Baskını Teminatı Neleri Kapsar?
- Aracın su altında kalması: Park hâlindeyken sel suyunun araca girmesi ve kabin, elektrik aksamı ile motorda oluşan hasarlar
- Sel suyuyla sürüklenme: Aracın su akıntısıyla sürüklenip başka nesnelere çarpması
- Çamur ve moloz hasarı: Sel suyunun taşıdığı çamur, taş ve molozun araca verdiği zarar
- Toprak kayması bağlantılı hasarlar: Poliçe şartlarına göre yağış kaynaklı heyelan zararları
Motor Su Çekmesi Neden Kritik?
Kasko sel hasarı dosyalarında en tartışmalı konu, motora su girmesidir. Su altında kalmış bir aracı çalıştırmaya çalışmak, motorun su çekmesine ve ciddi bir mekanik hasara yol açabilir. Sigorta şirketleri, hasarın sel nedeniyle mi yoksa sürücünün aracı suyun içinde çalıştırması nedeniyle mi oluştuğuna bakar. Bazı poliçelerde sürücü hatasından kaynaklanan motor su çekmesi kapsam dışı tutulabilir. Bu nedenle sel görmüş aracı kesinlikle çalıştırmamalısın.
| Durum | Kasko Sel Teminatı Varsa | Kasko Sel Teminatı Yoksa |
|---|---|---|
| Park hâlindeki araç su altında kaldı | Genellikle karşılanır | Karşılanmaz |
| Araç sel suyuyla sürüklendi | Genellikle karşılanır | Karşılanmaz |
| Su dolu yolda bilerek ilerleyip motor su çekti | Poliçe şartlarına göre tartışmalı | Karşılanmaz |
| Sudan çıkan araç çalıştırıldı, motor hasar gördü | Red riski yüksek | Karşılanmaz |
| Araç içindeki kişisel eşyalar | Genellikle kapsam dışı | Karşılanmaz |
Kaskonun genel kapsamını kasko sigortası hangi hasarları kapsar yazımızda, kapsam dışı durumları ise kasko sigortası hangi durumlarda hasarı karşılamaz rehberimizde ayrıntılı anlattık.
Selden Sonra Aracına Kesinlikle Yapmaman Gerekenler
Selin ardından ilk saatlerde yapılan bazı hatalar, hem aracın hasarını büyütür hem de tazminat sürecini zorlaştırır. Aşağıdaki listeyi, aracına ulaştığın anda hatırlamalısın.
- Kontağı çevirme: Aracı çalıştırmaya çalışmak motoru ve elektronik aksamı kalıcı olarak bozabilir.
- Aracı kendin çekme: Uygun olmayan çekme işlemi şanzıman ve aks hasarına yol açabilir; yetkili çekici çağır.
- Delilleri yok etme: Fotoğraf çekmeden aracı yıkatma, çamuru temizleme ya da su tahliyesi yapma.
- Onarıma başlama: Eksper incelemesi yapılmadan servise tamir onayı verme.
- Tehlikeli bölgeye girme: Su seviyesi düşmeden ve yetkililer izin vermeden araca ulaşmaya çalışma.
Önce Can Güvenliği
Her şeyden önce kendi güvenliğin gelir. Sel sularının akıntısı, görünmeyen çukurlar, açık rögar kapakları ve elektrik kaçakları ciddi tehlike yaratır. Türkiye Sigorta Birliği de vatandaşlara öncelikle can güvenliklerini sağlamalarını, resmî uyarıları takip etmelerini ve riskli bölgelerden uzak durmalarını önerdi. Aracına ancak güvenli koşullar oluştuğunda yaklaşmalısın.
Kasko Sel Hasarı Dosyanda Yalnız Değilsin
Kasko sel hasarı dosyası açarken hangi belgeyi, ne zaman, kime vereceğini bilmek tazminat sürecini hızlandırır. Sunay Yıldırım Sigorta olarak hasar ihbarından eksper sürecine kadar yanındayız. Aracının kaskosunda sel teminatı yoksa ya da poliçen yenileme dönemindeyse, sel ve su baskınını kapsayan en uygun kasko tekliflerini dakikalar içinde karşılaştırırız.
Adım Adım Kasko Sel Hasarı Başvurusu
Güvenliğini sağladıktan sonra hasar sürecini hızla başlatmalısın. Kasko genel şartlarına göre hasarı öğrendiğin günden itibaren en geç 5 iş günü içinde sigorta şirketine bildirimde bulunman gerekir. Büyük afetlerde ihbar yoğunluğu arttığı için ne kadar erken başvurursan sıranın o kadar öne alınma ihtimali artar.
- Aracın bulunduğu yeri, sel öncesi ve sonrası durumunu gösteren fotoğraf ve videolar çek; su seviyesini gösteren izleri de kaydet.
- Sigorta şirketinin çağrı merkezini, mobil uygulamasını ya da acenteni arayarak hasar ihbarı yap ve dosya numaranı not al.
- Poliçe, ruhsat, kimlik ve varsa sürücü belgesi bilgilerini hazır tut.
- Sigorta şirketinin yönlendirmesiyle aracı yetkili çekiciyle servise ya da güvenli bir alana taşıt.
- Eksper incelemesini bekle; eksper gelmeden onarım veya temizlik işlemi yaptırma.
- Eksper raporunu ve onarım ya da pert kararını takip et, sana iletilen belgeleri sakla.
Hazırlaman Gereken Belgeler
| Belge | Neden Gerekli? |
|---|---|
| Kasko poliçesi | Teminat kapsamının belirlenmesi |
| Araç ruhsatı | Araç ve sahiplik bilgisinin doğrulanması |
| Kimlik ve sürücü belgesi | Sigortalının kimlik doğrulaması |
| Fotoğraf ve video kayıtları | Hasarın sel kaynaklı olduğunun ispatı |
| Çekici ve otopark faturaları | Masrafların tazminata eklenmesi |
| Varsa resmî kayıtlar | Bölgede sel yaşandığını gösteren belgeler |
Eksper Raporu ve Pert Kararı
Eksper, aracın hasarını yerinde inceler ve onarım maliyetini belirler. Sel hasarlarında elektronik aksam, kablo tesisatı, döşemeler ve motor ayrıntılı kontrol edilir. Eksper raporu, tazminatın temel belgesi olduğu için rapordaki hasar kalemlerini ve fotoğrafları dikkatle incelemelisin. Onarım maliyeti aracın piyasa değerine yaklaşırsa ya da aracın güvenli şekilde onarılması mümkün değilse araç pert kabul edilebilir. Pert durumunda sigorta şirketi, poliçe şartlarına göre aracın rayiç değeri üzerinden ödeme yapar.
Pert süreci hakkında daha fazla bilgi için pert araç ne demek, kasko nasıl ödeme yapar yazımızı okuyabilirsin. Eksper raporuna katılmıyorsan kasko eksper raporuna itiraz rehberimiz izleyeceğin adımları anlatıyor.
Örnek senaryo: Ayazağa'da Su Altında Kalan Bir Araç
İstanbul'da yaşayan 37 yaşındaki Burak Bey'in aracı, 15 Ekim sabahı Ayazağa'daki açık otoparkta tavanına kadar su altında kalır. Burak Bey, su çekildikten sonra aracı çalıştırmadan fotoğraflar, aynı gün sigorta şirketine hasar ihbarı yapar ve yetkili çekiciyle aracı servise taşıtır. Poliçesinde sel ve su baskını teminatı bulunduğu için eksper incelemesinde motor ve elektronik aksamdaki hasar sel kaynaklı kabul edilir. Onarım maliyeti aracın değerine yaklaştığı için araç pert sayılır ve Burak Bey rayiç değer üzerinden tazminat alır. Aynı otoparktaki komşusunun aracında ise ekonomik paket kasko olduğundan sel teminatı yoktur ve hasar karşılanmaz.
Kasko Sel Hasarı Ödemesi Ne Kadar Sürer?
Büyük afetlerden sonra sigorta şirketlerine aynı anda çok sayıda ihbar geldiği için süreç normal dönemlere göre uzayabilir. Ödeme süresi; ihbarın ne kadar erken yapıldığına, eksper incelemesinin zamanlamasına, belgelerin eksiksiz olmasına ve aracın onarılacak mı yoksa pert mi sayılacağına bağlıdır. Eksper raporu tamamlandıktan sonra onarım anlaşmalı serviste yapılıyorsa ödeme genellikle doğrudan servise yapılır; pert durumunda ise tazminat, gerekli belgeler tamamlandıktan sonra sigortalıya ödenir.
Pert araç kararı verildiğinde aracın üzerinde rehin, kredi ya da haciz gibi kayıtlar varsa bunların çözülmesi de süreyi etkiler. Kredi ile alınan araçlarda tazminatın bir kısmı ya da tamamı önce krediyi veren bankaya ödenebilir. Bu nedenle dosyanın her aşamasında acentenle iletişimde kalmak, eksik belge yüzünden yaşanacak gecikmelerin önüne geçer.
Doğal Afet Teminatı ile Sel Teminatı Aynı Şey mi?
Bazı poliçelerde sel ve su baskını ayrı bir satır olarak yazarken, bazılarında deprem, fırtına, dolu ve yer kayması gibi risklerle birlikte doğal afet teminatı başlığı altında toplanır. Önemli olan isim değil, poliçe metninde sel riskinin açıkça kapsama alınmış olmasıdır. Doğal afet teminatı olan bir poliçede bile bazı riskler istisna edilmiş olabilir; özel şartlar bölümünü okumayı ihmal etmemelisin.
Kasko Sel Hasarı Reddedilirse Ne Yapmalısın?
Sigorta şirketi hasarını kapsam dışı bulabilir ya da ödeme tutarında anlaşmazlık çıkabilir. Bu durumda ilk adım, şirkete yazılı başvuru yaparak ret gerekçesini yazılı olarak istemektir. Başvurun reddedilirse ya da belirli bir süre içinde yanıt alamazsan Sigorta Tahkim Komisyonu'na başvurabilirsin. Tahkim yolu, mahkemeye göre daha hızlı sonuçlanabilen bir uyuşmazlık çözüm mekanizmasıdır.
Kaskosu olmayan ya da sel teminatı bulunmayan araç sahipleri için ise başka bir yol tartışılır: Altyapı yetersizliği ya da idarenin ihmali iddiasıyla ilgili kamu kurumlarına karşı tazminat talebi. Bu tür taleplerde idarenin hizmet kusuru olup olmadığı belirleyicidir ve başvuru ile dava süreleri sınırlıdır. Somut durumun için mutlaka bir hukuk danışmanına başvurmalısın.
Başvuru Yolları Özeti
- Sigorta şirketine yazılı başvuru: Ret gerekçesini ve eksper raporunu iste.
- Sigorta Tahkim Komisyonu: Uyuşmazlığı uzman hakemlere taşı; güncel başvuru şartlarını Sigorta Tahkim Komisyonu sitesinden kontrol et.
- Tüketici ve yargı yolları: Gerekirse hukuki destekle mahkemeye başvur.
- İdari başvuru: Kaskon yoksa ve idarenin kusuru söz konusuysa hukukçu desteğiyle değerlendirme yap.
Bir Sonraki Sele Hazırlık: Poliçeni Bugün Kontrol Et
İstanbul selinin gösterdiği en önemli ders, hazırlığın afetten önce yapılması gerektiği. Kaskonu yenilerken ya da ilk kez yaptırırken teminat listesinde sel ve su baskınının yer aldığını, muafiyet oranlarını ve ikame araç gibi ek hizmetleri dikkatle incelemelisin. Türkiye Sigorta Birliği de poliçe satın alırken veya yenilerken teminat kapsamı, sigorta bedeli, limitler ve muafiyetlerin kontrol edilmesini, sel ve su baskını risklerinin kapsamda olduğundan emin olunmasını tavsiye ediyor.
Kasko Poliçesi Yaptırırken Kontrol Listesi
- Teminat listesinde "sel ve su baskını" veya doğal afet teminatının açıkça yazılı olması
- Muafiyet ve katılım payı oranlarının bütçene uygun olması
- Anlaşmalı servis ve yetkili servis seçeneklerinin netleşmesi
- İkame araç, çekici ve yol yardım hizmetlerinin süre ve limitleri
- Aracın park ettiği yerin risk durumu: bodrum otopark, dere yatağı yakınlığı gibi
Kaskoda ek hizmetlerin nasıl işlediğini kaskoda ikame araç verme şartları ve kasko çekici ve yol yardım yazılarımızda anlattık. Sektördeki düzenlemeleri SEDDK, güncel verileri Türkiye Sigorta Birliği üzerinden takip edebilirsin.
Sık Sorulan Sorular
Kasko sel hasarı her poliçede karşılanır mı?
Hayır. Kasko sel hasarı, yalnızca poliçende sel ve su baskını teminatı varsa karşılanır. Genişletilmiş paketlerin çoğunda bulunur ama dar kapsamlı poliçelerde olmayabilir.
Kasko sel hasarı için ihbar süresi ne kadar?
Kasko genel şartlarına göre hasarı öğrendiğin günden itibaren en geç 5 iş günü içinde sigorta şirketine bildirim yapmalısın.
Sel suyunda kalan aracı çalıştırırsam ne olur?
Motor su çekebilir ve hasar büyüyebilir. Sigorta şirketi bu durumda hasarın bir kısmını sürücü hatası olarak değerlendirebilir; aracı kesinlikle çalıştırma.
Araç içindeki eşyalarım da ödenir mi?
Kasko genellikle araç içindeki kişisel eşyaları kapsamaz. Bazı poliçelerde sınırlı bir kişisel eşya teminatı olabilir; poliçeni kontrol et.
Sel hasarlı araca sonradan kasko yaptırılabilir mi?
Mevcut hasarı olan araçlar için sigorta şirketleri ekspertiz isteyebilir ya da poliçeyi hasar giderildikten sonra düzenleyebilir. Şartlar şirketten şirkete değişir.
Sel hasarı hasarsızlık indirimimi etkiler mi?
Kasko kapsamında yapılan ödemeler genellikle hasarsızlık indirimini etkiler. Etkinin derecesi şirketin uygulamasına göre değişir; yenileme döneminde acentene danış.
Sonuç: Selden Önce Poliçe, Selden Sonra Doğru Adım
İstanbul'daki sel felaketi, aracın sigortasının kâğıt üzerinde değil, teminat listesinde güçlü olması gerektiğini bir kez daha gösterdi. Sel sonrası ilk günlerde aracı çalıştırmamak, delilleri korumak, 5 iş günü içinde ihbar yapmak ve eksper sürecini takip etmek, tazminat almanın temel şartlarıdır.
Kasko sel hasarı karşısında hazırlıksız yakalanmamak için poliçeni bugün kontrol etmelisin. Sel ve su baskını teminatı yoksa, bir sonraki yağış sezonundan önce poliçeni güncellemek en akıllıca adım olacaktır.
Kasko Sel Hasarı Riskine Karşı Poliçeni Güncelle
Kasko sel hasarı yaşandıktan sonra teminat eklemek mümkün değil; doğru zaman şimdi. Sunay Yıldırım Sigorta'nın uzman danışmanları, sel ve su baskını teminatı içeren kasko tekliflerini birçok sigorta şirketinden karşılaştırır, hasar anında da süreci senin adına takip eder.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Sel Hasarı: İstanbul Selinde Aracın Ödenir mi?” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.