Kasko Ne Kadar Karşılar? Hasar, Pert ve Limit Rehberi
Kasko, poliçedeki sigorta bedeli ve aracın rayiç değeriyle sınırlı ödeme yapar. Kısmi hasarda onarım bedeli, pertte rayiç değer ödenir; muafiyet, eksik sigorta ve istisnalar tutarı düşürebilir. Bu rehber hesaplamayı örneklerle anlatıyor.
Kasko Ne Kadar Karşılar? Hasarda Ödeme Rehberi
Kasko ne kadar karşılar sorusu, çoğu sürücünün aklına ilk hasar anında gelir. Serviste yüksek bir onarım faturası gördüğünde ya da aracın pert olduğunu öğrendiğinde, poliçenin gerçekten ne kadarını ödeyeceğini bilmek istersin. Kısa cevap şudur: Kasko, poliçede yazan sigorta bedeli ve aracın hasar tarihindeki rayiç değeriyle sınırlı olarak ödeme yapar. Ancak muafiyet, eksik sigorta, parça tercihi ve istisnalar bu tutarı değiştirebilir. Sunay Yıldırım Sigorta olarak hasar dosyalarında en çok bu konuda soru alıyoruz. Bu yüzden hesaplamanın mantığını sade bir dille ve örneklerle anlattık.
Bu yazıda şunları öğreneceksin:
- Kısmi hasarda ve pert durumunda ödemenin nasıl hesaplandığını
- Rayiç değer, sigorta bedeli ve kasko değer listesinin rolünü
- Muafiyet ve eksik sigortanın ödemeyi nasıl azalttığını
- Kasko hangi durumlarda ödeme yapar, hangilerinde yapmaz sorusunun cevabını
Kasko Ne Kadar Karşılar? Temel Kural
Kasko (aracını çarpma, çalınma, yanma gibi risklere karşı koruyan isteğe bağlı sigorta) bir tazminat sigortasıdır. Tazminat sigortasında amaç, seni hasardan önceki durumuna getirmektir. Yani kasko seni zengin etmez, ama kaybını teminat kapsamında telafi eder. Bu nedenle ödeme, gerçek zarar kadardır ve poliçedeki limitleri aşamaz.
Poliçende yazan sigorta bedeli, sigorta şirketinin bir hasarda ödeyebileceği üst sınırı gösterir. Çoğu binek araç poliçesinde bu bedel, aracın rayiç değerine göre belirlenir. Rayiç değer, aracın hasar tarihinde ikinci el piyasasındaki alım satım değeridir. İşte kasko ne kadar karşılar sorusunun ilk cevabı bu iki kavramda gizlidir.
Sigorta Bedeli ile Rayiç Değer Arasındaki Fark
Sigorta bedeli, poliçe düzenlenirken yazılan tutardır. Rayiç değer ise hasar günü aracın piyasadaki gerçek değeridir. Araç fiyatları yıl içinde değiştiği için bu iki rakam birbirinden farklılaşabilir. Birçok poliçede sigorta bedeli "rayiç değer" olarak tanımlanır ve hasar günündeki değere göre güncellenir.
Rayiç değerin tespitinde genellikle Türkiye Sigorta Birliği'nin yayımladığı kasko değer listesi referans alınır. Liste her ay güncellenir ve araç marka, model, yıl bilgisine göre bir değer verir. Aracının güncel değerini merak ediyorsan kasko değer listesi 2026 rehberimize göz atabilirsin.
Kasko Ne Kadar Karşılar Sorusunda Poliçe Tipi Önemli mi?
Evet, çok önemli. Dar kasko yalnızca belirli riskleri, örneğin yanma ve çalınmayı kapsar. Tam kasko ise çarpma, çarpışma, devrilme ve doğal afetler gibi daha geniş riskleri içerir. Genişletilmiş kasko buna ek olarak ikame araç, cam, mini onarım ve İMM gibi ek teminatlar sunar. Aynı kazada iki farklı poliçe tamamen farklı tutarlar ödeyebilir.
Poliçe tiplerinin farkını ayrıntılı görmek için tam kasko ve genişletilmiş kasko farkları yazımızı okuyabilirsin. Orada hangi teminatın hangi hasar tipinde işe yaradığını tek tek anlattık.
Kısmi Hasarda Kasko Ne Kadar Karşılar?
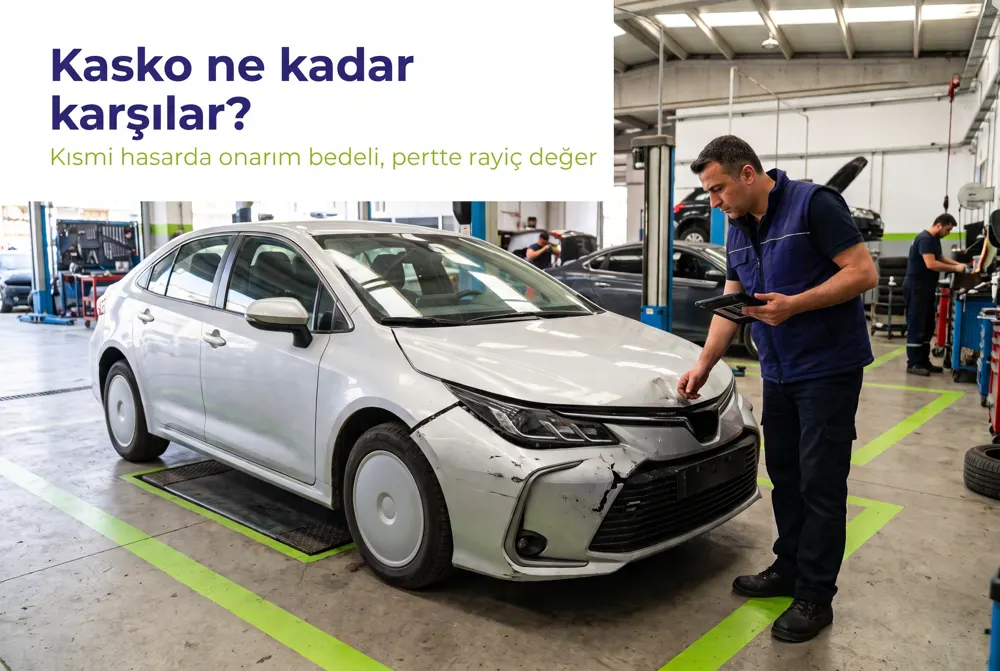
Kısmi hasar, aracın onarılabilir olduğu durumlardır. Tampon, kaporta, far ya da mekanik parçalar zarar görmüş ama araç tamir edilebilir durumdadır. Bu senaryoda kasko, eksperin onayladığı onarım bedelini öder. Onarım bedeli parça, işçilik ve boya maliyetlerinden oluşur.
Eksper (sigorta şirketi adına hasarı inceleyen bağımsız uzman), hasarın kazayla uyumlu olup olmadığını ve hangi parçaların değişmesi gerektiğini belirler. Onarım bedeli, eksper raporuna dayanarak hesaplanır. Poliçende muafiyet varsa bu tutar ödemeden düşülür. Anlaşmalı serviste onarım yapılıyorsa ödeme doğrudan servise aktarılır.
Orijinal Parça mı, Eşdeğer Parça mı?
Onarımda kullanılan parça tipi, ödenen tutarı doğrudan etkiler. Bazı poliçeler orijinal parçayı garanti ederken, bazıları eşdeğer parça kullanımına izin verir. Eşdeğer parçalı poliçeler genellikle daha düşük primlidir. Ancak aracın yaşı ve servis tercihi bu kararın sonucunu değiştirir.
- Yetkili servis teminatı: Genellikle orijinal parça ve marka servisi işçiliği ödenir.
- Anlaşmalı servis teminatı: Sigorta şirketinin çalıştığı servislerde onarım yapılır, prim daha uygundur.
- Eşdeğer parça şartı: Kalite standardına uygun muadil parça kullanılabilir.
- Serbest servis: Bazı poliçelerde izin verilir, ancak eksper onayı şarttır.
Değer Kaybı Kaskodan Ödenir mi?
Genellikle hayır. Kasko, aracın onarım maliyetini öder; onarım sonrası piyasa değerinde oluşan düşüşü ödemez. Değer kaybı, kusurlu tarafın trafik sigortasından talep edilir. Kusur sende ise kendi aracın için değer kaybı talep edemezsin. Bu ayrım, hasar sonrası toplam zararı hesaplarken sık gözden kaçar.
Pert Durumunda Kasko Ne Kadar Karşılar?
Pert, onarım maliyetinin aracın değerine çok yaklaştığı ya da onu aştığı durumdur. Bu durumda onarım ekonomik olmaktan çıkar ve eksper aracı "tam hasarlı" ilan edebilir. Pert kararıyla birlikte ödeme mantığı değişir; artık onarım bedeli değil, aracın hasar tarihindeki rayiç değeri esas alınır.
Pert araçta sigorta şirketi, rayiç değeri ödedikten sonra aracın hurda ya da sovtaj değerini dikkate alır. Sovtaj, hasarlı aracın kalan parça değeridir. Uygulamada araç ya sigorta şirketine devredilir ya da sovtaj değeri tazminattan düşülerek araç sende kalır. Kasko ne kadar karşılar diye düşünürken pert süreçlerindeki bu iki seçeneği bilmek önemlidir.
| Hasar Tipi | Ödeme Esası | Düşülebilecek Kalemler | Karar Veren |
|---|---|---|---|
| Kısmi hasar | Onarım bedeli | Muafiyet, eksik sigorta oranı | Eksper raporu |
| Pert (tam hasar) | Hasar tarihindeki rayiç değer | Sovtaj değeri, muafiyet | Eksper ve sigorta şirketi |
| Çalınma | Rayiç değer | Muafiyet, bekleme süresi şartları | Poliçe şartları |
| Cam kırılması | Cam değişim veya onarım bedeli | Poliçeye göre cam muafiyeti | Anlaşmalı cam servisi |
Pert Aracın Rayiç Değeri Nasıl Belirlenir?
Rayiç değer belirlenirken aracın markası, modeli, yılı, kilometresi ve genel durumu dikkate alınır. Kasko değer listesi önemli bir referanstır, ancak tek ölçüt değildir. Eksper, aracın donanımını ve piyasadaki benzer ilanları da değerlendirebilir. Pert sürecini adım adım görmek için pert araç ne demek rehberimizi okuyabilirsin.
Kasko ne kadar karşılar, senin poliçende tam olarak hangi limitler var? Sigorta bedelini, muafiyeti ve servis seçeneğini birlikte kontrol edelim. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve hasar anında tam destek gör.
Kasko Teklifi AlKasko Ödemesini Azaltan Durumlar
Hasar teminat kapsamında olsa bile ödeme tutarı bazı nedenlerle azalabilir. Bu durumların çoğu poliçe imzalanırken belirlenir. Bu yüzden poliçeyi alırken dikkat ettiğin detaylar, hasar anında cebinden çıkacak tutarı doğrudan etkiler. En sık karşılaştığımız dört durum şunlardır.
Muafiyet: Hasarın Bir Kısmını Sen Ödersin
Muafiyet, her hasarda belirli bir tutarı ya da oranı senin üstlendiğin bir poliçe şartıdır. Karşılığında prim düşer. Örneğin yüzde 2 muafiyetli bir poliçede, hasar bedelinin belirli bir kısmı ödemeden düşülür. Muafiyet sabit tutar olarak da tanımlanabilir. Konuyu ayrıntılı incelemek için kaskoda muafiyet oranı nedir yazımıza bakabilirsin.
Eksik Sigorta: Orantılı Ödeme Riski
Poliçedeki sigorta bedeli aracın gerçek değerinin altında kalırsa eksik sigorta durumu oluşur. Bu durumda sigorta şirketi, hasarı sigorta bedelinin gerçek değere oranı kadar ödeyebilir. Örneğin araç değerinin yalnızca bir kısmı sigortalanmışsa, onarım bedelinin de aynı oranda bir kısmı ödenir. Rayiç değere göre güncellenen poliçeler bu riski büyük ölçüde azaltır.
Ek Donanım ve Beyan Edilmeyen Değişiklikler
Araca sonradan eklenen jant, multimedya sistemi, LPG dönüşümü ya da özel kaplama poliçede beyan edilmemişse bu parçaların hasarı ödenmeyebilir. Poliçeye ek donanım olarak yazdırmak çoğu zaman küçük bir prim farkıyla mümkündür. Bu nedenle aracında değişiklik yaptıysan danışmanına mutlaka bildir.
Kullanım Şekli ve Yanlış Beyan
Poliçe düzenlenirken aracın hususi mi, ticari mi kullanıldığı sorulur. Hususi olarak sigortalanan bir araç taksi, kiralık araç ya da yük taşımacılığı amacıyla kullanılıyorsa sigorta şirketi ödemeyi azaltabilir veya reddedebilir. Aynı durum sürücü yaşı, adres ve araçta yapılan önemli değişikliklerin yanlış beyanında da geçerlidir. Beyan edilen bilgiler primin hesaplanmasında kullanıldığı için doğru bilgi vermek, hasar anındaki ödemeni korur. Emin olmadığın bir detay varsa poliçe başlamadan önce danışmanına sormak en güvenli yoldur.
- Muafiyetli poliçede her hasarda payını önceden bil.
- Sigorta bedelinin rayiç değere göre güncellendiğini kontrol et.
- Ek donanımları poliçeye yazdır.
- Kullanım şeklini (hususi, ticari) doğru beyan et.
Kasko Hangi Durumlarda Ödeme Yapar, Hangilerinde Yapmaz?
Ödeme tutarını konuşmadan önce ödemenin yapılıp yapılmayacağını bilmek gerekir. Kasko hangi durumlarda ödeme yapar sorusunun cevabı, poliçendeki teminatlarda ve Kasko Genel Şartları'nda yazılıdır. Genel kural olarak teminat altındaki bir risk gerçekleşmiş, sürücü yasal şartları sağlıyor ve olay dürüstçe bildirilmişse ödeme yapılır.
| Durum | Genel Sonuç | Not |
|---|---|---|
| Çarpma, çarpışma, devrilme | Öder | Kusur oranı ödemeyi engellemez |
| Sel, dolu, deprem | Poliçeye göre öder | Doğal afet teminatı olmalı |
| Alkollü veya ehliyetsiz kullanım | Genellikle ödemez | Poliçe şartlarına göre değerlendirilir |
| Mekanik arıza, aşınma | Ödemez | Kaza kaynaklı değilse teminat dışıdır |
| Kasıtlı hasar | Ödemez | Her sigortada istisnadır |
İstisnaların tam listesi için kasko sigortası hangi durumlarda hasarı karşılamaz rehberini inceleyebilirsin. Teminat seçeneklerini görmek içinse kasko sigortası ürün sayfamızı ziyaret edebilirsin. Kasko hangi durumlarda ödeme yapar sorusunda en güvenli cevap her zaman kendi poliçendeki maddelerdir.
Çalınma, Yanma ve Doğal Afette Ödeme Nasıl Hesaplanır?
Her hasar kaza sonucu oluşmaz. Aracın çalınması, yanması ya da sel ve dolu gibi doğal olaylardan zarar görmesi de kaskonun ana konuları arasındadır. Bu hasar tiplerinde ödeme mantığı temel kuralla aynıdır, ancak belge süreci ve bekleme süreleri farklılaşabilir. Bu yüzden her senaryoyu ayrı ayrı bilmek işini kolaylaştırır.
Araç Çalınırsa Ne Olur?
Aracın tamamen çalınması durumunda ödeme, hasar tarihindeki rayiç değer üzerinden yapılır. Sigorta şirketi genellikle aracın bulunması için poliçede yazan belirli bir süre bekler. Bu süre içinde araç bulunursa hasarlı parçaların onarımı ödenir. Bulunamazsa rayiç değer ödenir ve aracın mülkiyeti sigorta şirketine geçer. Çalınma ihbarını hemen emniyete ve sigorta şirketine yapmak, dosyanın sağlıklı ilerlemesi için şarttır.
Aracın Parçası Çalınırsa Kasko Öder mi?
Teyp, ayna, jant ya da far gibi parçaların çalınması da çoğu tam kasko poliçesinde teminat altındadır. Bu durumda çalınan parçanın yenisinin bedeli ve işçilik ödenir. Parça çalınmasında da emniyete bildirim yapılmalı ve tutanak alınmalıdır. Sonradan takılan ve poliçede beyan edilmeyen ekipmanlar ise ödeme dışında kalabilir.
Sel, Dolu ve Deprem Hasarında Durum
Doğal afet hasarları, poliçende ilgili teminat varsa kısmi hasar ya da pert mantığıyla ödenir. Dolu hasarında boyasız göçük düzeltme gibi yöntemler onarım bedelini düşürebilir. Sel hasarında ise motorun su alması aracı pert noktasına kadar götürebilir. Deprem teminatı bazı poliçelerde ayrıca eklenir; bu yüzden poliçeni gözden geçirmen faydalıdır. Dolu hasarı sürecini dolu hasarı kasko poliçesinden nasıl onarılır yazımızda ayrıntılı anlattık.
Hasar Ödemesini Adım Adım Nasıl Alırsın?
Doğru tutarı almak kadar, ödemeyi hızlı almak da önemlidir. Dosyanın eksiksiz olması, eksper sürecini kısaltır ve itiraz ihtiyacını azaltır. Aşağıdaki sıra, hem kısmi hasar hem pert dosyaları için temel yol haritasıdır.
- Kaza yerinde güvenliği sağla; yaralı varsa 112'yi ara.
- Kaza tespit tutanağını doldur ya da gerekiyorsa polis veya jandarma çağır.
- Hasarı, plakaları ve olay yerini farklı açılardan fotoğrafla.
- Sigorta şirketine veya Sunay Yıldırım Sigorta danışmanına hasar ihbarında bulun.
- Aracı poliçende izin verilen servise götür ve eksper incelemesini bekle.
- Ruhsat, ehliyet, tutanak ve istenen belgeleri eksiksiz teslim et.
- Eksper raporunu incele; tutara katılmıyorsan yazılı itiraz et.
Eksper Raporuna İtiraz Edebilir misin?
Evet. Eksperin belirlediği onarım bedeli ya da rayiç değer sana düşük geliyorsa önce sigorta şirketine yazılı itiraz edebilirsin. Sonuç alamazsan Sigorta Tahkim Komisyonu'na başvurma hakkın vardır. İtiraz süreçlerini kasko eksper raporuna itiraz yazımızda ayrıntılı anlattık.
İkame Araç Ödemenin Parçası mı?
İkame araç, aracın serviste kaldığı süre boyunca sana verilen geçici araçtır. Nakit ödeme değildir; poliçede ek teminat olarak yer alır. Genişletilmiş poliçelerde ikame araç süresi ve sınıfı yazılıdır. Aracının uzun süre serviste kalma ihtimali varsa bu teminat, hasarın dolaylı maliyetini ciddi biçimde azaltır.
Örnek senaryo: Elif'in aracı yağmurlu bir günde bariyere çarpıyor. Eksper onarım bedelini hesaplıyor ve poliçedeki yüzde 2 muafiyet bu tutardan düşülüyor. Kalan tutar doğrudan anlaşmalı servise ödeniyor. Elif ayrıca poliçesindeki ikame araç teminatıyla onarım süresince mobil kalıyor. Aynı kaza daha ağır olsaydı ve onarım maliyeti rayiç değere yaklaşsaydı araç pert sayılacak, ödeme rayiç değer üzerinden yapılacaktı. Bu örnek, kasko ne kadar karşılar sorusunun hasarın büyüklüğüne göre nasıl değiştiğini gösteriyor.
Kasko Ne Kadar Karşılar? Poliçe Seçerken Kontrol Listesi
Hasar anında sürpriz yaşamamanın yolu, poliçeyi imzalamadan önce doğru soruları sormaktır. Fiyat tek başına karar kriteri olmamalıdır. Aynı prim, çok farklı teminat ve limitleri gizleyebilir. Aşağıdaki sorular poliçe karşılaştırırken sana rehberlik eder.
- Sigorta bedeli rayiç değere göre mi belirleniyor?
- Muafiyet var mı, varsa oranı veya tutarı ne?
- Onarım yetkili serviste mi, anlaşmalı serviste mi yapılıyor?
- Orijinal parça garantisi var mı?
- İkame araç, cam ve mini onarım teminatları ekli mi?
- İMM limiti karşı tarafın olası zararı için yeterli mi?
Bu soruların cevabını yazılı olarak almak, ileride yaşanabilecek anlaşmazlıkları önler. Teklifleri karşılaştırırken aynı teminat setini esas al; biri orijinal parça ve yetkili servis sunarken diğeri eşdeğer parça ile anlaşmalı servis sunuyorsa fiyatlar doğal olarak farklı olur. Sunay Yıldırım Sigorta danışmanları, farklı şirketlerin tekliflerini aynı kriterlerle yan yana koyarak sana tarafsız bir karşılaştırma sunar. Böylece yalnızca bugünkü primi değil, hasar anında alacağın ödemeyi de görerek karar verirsin.
Kasko genel şartları ve tüketici hakları hakkında resmi bilgi için SEDDK internet sitesini, kasko değer listesi için Türkiye sigorta birliğini ziyaret edebilirsin. Güncel limit ve tutarlar bu kurumların duyurularıyla değişebilir.
Sonuç: Kasko Ne Kadar Karşılar Sorusunun Cevabı Poliçende
Özetle kasko ne kadar karşılar sorusunun cevabı; hasarın tipine, sigorta bedeline ve poliçe şartlarına bağlıdır. Kısmi hasarda eksperin onayladığı onarım bedeli, pertte ise hasar tarihindeki rayiç değer ödenir. Muafiyet, eksik sigorta ve beyan edilmeyen donanım bu tutarı düşürebilir. Değer kaybı ise kaskonun değil, kusurlu tarafın trafik sigortasının konusudur. Doğru poliçeyi seçmek ve dosyayı eksiksiz hazırlamak, hasar anında hak ettiğin ödemeyi almanın en kısa yoludur. Sunay Yıldırım Sigorta olarak poliçe seçiminden hasar ödemesine kadar yanındayız.
Kasko ne kadar karşılar sorusunu hasar anında değil, bugün netleştirelim. Aracının rayiç değerine uygun, muafiyeti ve servis seçeneği net bir poliçe için hızlı teklif al; hasar anında uzman desteğimizle rahat et.
Ücretsiz Teklif AlSıkça Sorulan Sorular
Kasko ne kadar karşılar, üst sınır nedir?
Üst sınır, poliçede yazan sigorta bedelidir. Çoğu binek araç poliçesinde bu bedel aracın hasar tarihindeki rayiç değerine göre belirlenir. Kısmi hasarda onarım bedeli, pertte rayiç değer ödenir.
Pert olan araçta kasko ne kadar karşılar?
Pert durumunda hasar tarihindeki rayiç değer esas alınır. Araç sigorta şirketine devredilmezse sovtaj değeri tazminattan düşülebilir. Muafiyet varsa o da hesaba katılır.
Kasko değer listesi ödeme tutarını belirler mi?
Kasko değer listesi önemli bir referanstır, ancak tek ölçüt değildir. Eksper aracın kilometresini, donanımını ve genel durumunu da değerlendirebilir.
Muafiyetli poliçede ne kadar ödeme alırım?
Hasar bedelinden poliçede yazan muafiyet oranı ya da tutarı düşülür, kalan kısım ödenir. Muafiyet, daha düşük prim karşılığında hasarın bir kısmını üstlenmen anlamına gelir.
Kasko değer kaybını öder mi?
Genellikle ödemez. Değer kaybı, kusurlu tarafın trafik sigortasından talep edilir. Kusur sana aitse kendi aracın için değer kaybı alamazsın.
Eksperin belirlediği tutara itiraz edebilir miyim?
Evet. Önce sigorta şirketine yazılı itiraz edebilir, sonuç alamazsan Sigorta Tahkim Komisyonu'na başvurabilirsin. Başvuru usulleri için resmi kaynakları takip etmen iyi olur.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Ne Kadar Karşılar? Hasar, Pert ve Limit Rehberi” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.