Kusurlu Kazada Kasko Öder mi? Hasar, Prim ve Rücu
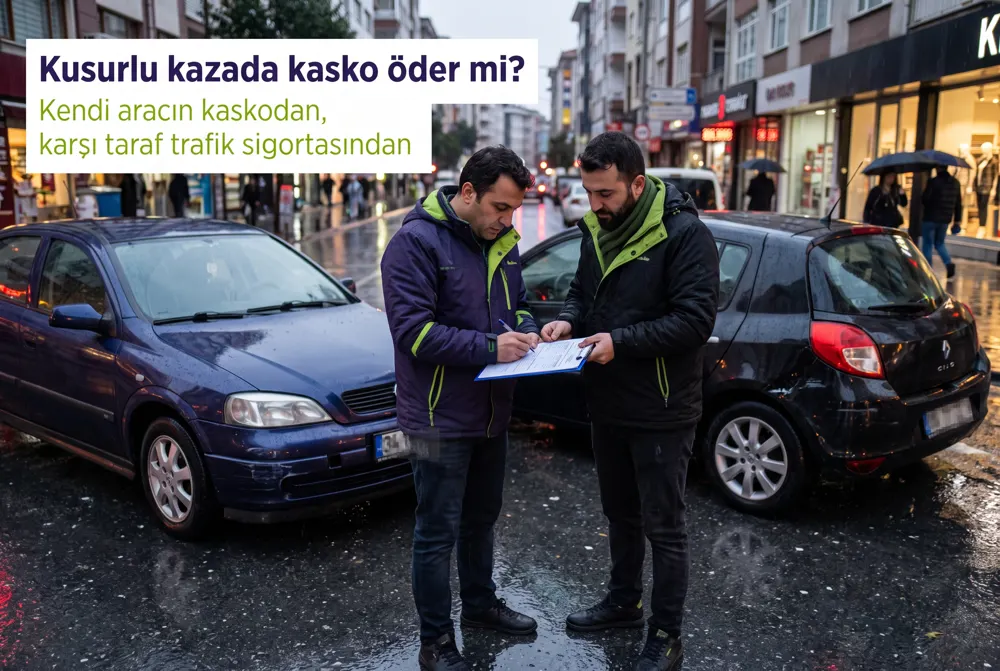
Kazada kusurlu olsan bile kasko, poliçe kapsamındaki kendi araç hasarını öder. Karşı tarafın zararı trafik sigortası ve İMM'den karşılanır. Hasarsızlık indirimi, istisnalar, tutanak, rücu ve değer kaybı bu rehberde adım adım anlatılıyor.
Kusurlu Kazada Kasko Hasarı Karşılar mı? Tam Rehber
Kusurlu kazada kasko poliçesinin ne yapacağını merak ediyorsan yalnız değilsin. Bir anlık dikkatsizlik, kaygan bir zemin ya da yanlış bir şerit değişimi sonrası akla gelen ilk soru hep aynıdır: "Hata bendeyse kasko yine de öder mi?" Kısa cevap evet; kasko, kusur oranına bakmadan poliçe kapsamındaki kendi araç hasarını karşılar. Ancak işin içinde hasarsızlık indirimi, karşı tarafın zararı, istisnalar ve evrak süreci de var. Sunay Yıldırım Sigorta olarak yıllardır hasar dosyalarında müşterilerimizin yanında duruyoruz. Bu nedenle en sık karşılaştığımız soruları sade bir dille, örneklerle ve adım adım derledik.
Bu yazıda şunları öğreneceksin:
- Kusurlu olduğunda kaskonun ve trafik sigortasının kimin zararını ödediğini
- Tek taraflı kaza ve yüzde 100 kusur durumunda neler olduğunu
- Hasarsızlık indiriminin nasıl etkilendiğini ve kasko hangi durumlarda ödeme yapmaz sorusunun cevabını
- Kaza tespit tutanağı, rücu ve değer kaybı süreçlerini
Kusurlu Kazada Kasko Aracının Hasarını Öder mi?
Kasko (araç sahibinin kendi aracını koruyan isteğe bağlı sigorta), temelde "kim haklı" sorusuyla ilgilenmez. Poliçende çarpma, çarpışma, devrilme gibi riskler teminat altındaysa sigorta şirketi senin aracındaki hasarı öder. Bu yüzden kusurlu kazada kasko güvencesi, aracın onarım masrafını cebinden ödememen için vardır.
Öte yandan kaskonun karşı taraftaki araca, yayaya ya da mala ödeme yapmadığını bilmek gerekir. Karşı tarafın zararı senin zorunlu trafik sigortandan, limit aşılırsa varsa İMM (İhtiyari Mali Mesuliyet) teminatından karşılanır. Birçok kasko poliçesi İMM'yi paket içinde sunar; poliçeni kontrol etmek bu yüzden önemlidir.
Kasko ile Trafik Sigortası Kazada Nasıl Paylaşım Yapar?
İki poliçenin görevini ayırmak, sürecin tamamını anlamayı kolaylaştırır. Trafik sigortası zorunludur ve yalnızca karşı tarafa verdiğin zararı öder. Kasko ise isteğe bağlıdır ve kendi aracını korur. Örneğin kırmızı ışıkta öndeki araca çarptın diyelim. Öndeki aracın tamiri senin trafik sigortandan, senin aracının tamiri ise kaskondan ödenir. Farkları daha ayrıntılı görmek istersen kasko ile trafik sigortası farkı rehberimize göz atabilirsin.
Yüzde 100 Kusur Olsa Bile Kusurlu Kazada Kasko Devrede mi?
Evet. Yüzde 100 kusur oranı, kaskonun ödeme yapmasına engel değildir. Kusur oranı; hasarsızlık indirimini, karşı tarafın zararını kimin ödeyeceğini ve rücu hakkını belirler. Kendi aracının onarımı ise poliçe kapsamında olduğu sürece ödenir. Yani bu sorunun kilit noktası kusur değil, teminat kapsamı ve istisnalardır.
Kusur Oranına Göre Kim Neyi Öder?
Kazadan sonra kafa karışıklığının büyük kısmı, hangi poliçenin hangi zararı karşıladığından doğar. Aşağıdaki tablo en yaygın senaryoları özetliyor. Tablodaki bilgiler genel işleyişi gösterir; kesin sonuç poliçe şartlarına ve hasar dosyasına göre değişir.
| Kaza Senaryosu | Kendi Aracın | Karşı Tarafın Zararı | Hasarsızlık İndirimi |
|---|---|---|---|
| Yüzde 100 kusur senin | Kasko öder | Senin trafik sigortan ve İMM | Kasko ve trafikte kademe düşer |
| Kusur paylaşılmış | Kasko öder, kusursuz kısım için rücu eder | Kusur oranında trafik sigortan | Genellikle etkilenir |
| Tek taraflı kaza | Kasko öder | Bariyer, direk gibi kamu malı için trafik sigortan | Kaskoda kademe düşer |
| Kusur tamamen karşı tarafta | Karşı tarafın trafik sigortası veya kaskon (rücu ile) | Ödeme yapmazsın | Genellikle korunur |
Tek Taraflı Kaza Kaskodan Karşılanır mı?
Tek taraflı kaza; bariyere, duvara, direğe çarpma ya da aracın yoldan çıkması gibi başka bir aracın karışmadığı olaylardır. Bu durumda kusur çoğunlukla tamamen sürücüye yazılır. Buna rağmen tek taraflı kaza sonrası kendi aracının onarımı kaskodan karşılanır. Kamu malına verdiğin zarar varsa, örneğin bir bariyer ya da trafik levhası, o kısım trafik sigortanın konusudur.
Tek taraflı kazalarda sigorta şirketi olayın gerçekten anlatıldığı gibi yaşanıp yaşanmadığını daha dikkatli inceler. Bu yüzden fotoğraf, konum bilgisi ve varsa tanık bilgisi dosyanı güçlendirir. Tek taraflı olaylarda da kasko mantığı aynıdır: teminat varsa ödeme yapılır.
Karşı Tarafın Zararı Trafik Limitini Aşarsa Ne Olur?
Zorunlu trafik sigortasının araç başına ve kaza başına belirli limitleri vardır. Bu limitler her yıl güncellenir ve SEDDK tarafından ilan edilir. Karşı tarafa verdiğin zarar bu limitleri aşarsa aradaki fark önce İMM teminatından, İMM yoksa ya da yetersizse doğrudan senin cebinden talep edilir. Özellikle lüks bir araca çarptığında ya da yaralanmalı bir kazada bu fark ciddi tutarlara ulaşabilir.
Bu nedenle kaskonu seçerken yalnızca kendi aracının değerine değil, İMM limitine de bakmalısın. Sunay Yıldırım Sigorta olarak dosyalarda en çok üzüldüğümüz durum, düşük İMM limiti yüzünden sürücünün kendi birikimine başvurmak zorunda kalmasıdır. Güncel trafik sigortası limitlerini öğrenmek için SEDDK duyurularını takip etmeni öneririz.
Kusurlu Kazada Kasko Hasarsızlık İndirimini Nasıl Etkiler?
Kaskonun ödeme yapması işin iyi tarafıdır, ancak bir bedeli olabilir. Kaskodan hasar ödemesi aldığında, hasarsızlık indirimi kademen bir sonraki yenilemede genellikle düşer. Böylece bir sonraki yıl prim artabilir. Kademenin ne kadar düşeceği sigorta şirketinin tarifesine göre değişir; bu nedenle kesin oranı poliçe yenilemeden önce danışmanına sormalısın.
Trafik sigortasında durum biraz farklıdır. Karşı tarafa ödeme yapılırsa trafik sigortası basamağın da düşer ve primin artar. Yani kusurlu kazada kasko ve trafik sigortası aynı anda devreye girdiğinde iki poliçenin indirimini birlikte etkileyebilir.
Hasarsızlık İndirimi Kademesi Neden Düşer?
Sigorta şirketleri, hasar geçmişini risk göstergesi olarak kabul eder. Hasarsız yıllar biriktikçe kademe yükselir ve prim düşer. Kaskodan ödeme alındığında ise sistem seni daha riskli profile taşır. Bazı poliçelerde mini onarım ya da hasarsızlık koruma gibi ek teminatlar bu düşüşü sınırlar.
Küçük Hasarda Kusurlu Kazada Kasko Kullanmak Mantıklı mı?
Her hasarda kaskoyu kullanmak her zaman en akıllıca seçim değildir. Onarım tutarı küçükse, kademe düşüşünün birkaç yıla yayılan prim etkisi onarım bedelini aşabilir. Bu nedenle karar vermeden önce iki hesabı yan yana koy: onarımın cepten maliyeti ve kademe kaybının yaklaşık prim etkisi. Sunay Yıldırım Sigorta danışmanları bu hesabı senin poliçene göre birlikte yapar.
- Onarım için servisten yazılı fiyat al.
- Poliçende hasarsızlık koruma ya da mini onarım teminatı olup olmadığını kontrol et.
- Bir sonraki yenilemede tahmini prim farkını danışmanına sor.
- Karşı tarafa zarar verdiysen trafik sigortası dosyasının ayrıca açılacağını unutma.
Kusurlu kazada kasko güvencen yeterli mi? Poliçendeki teminatları, İMM limitini ve hasarsızlık korumasını birlikte inceleyelim. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve hasar anında tam destek gör.
Hemen Kasko Teklifi AlKasko Hangi Durumlarda Ödeme Yapmaz? Kusurlu Kazada Kasko İstisnaları
Kusurlu olmak ödemeyi engellemez, ancak bazı durumlar teminatı tamamen ortadan kaldırabilir. Kasko Genel Şartları ve poliçenin özel şartları bu istisnaları sayar. Kasko hangi durumlarda ödeme yapmaz sorusunun cevabı bu maddelerde gizlidir. Aşağıdaki tablo en sık karşılaşılan durumları gösteriyor.
| Durum | Kasko Hangi Durumlarda Ödeme Yapar | Açıklama |
|---|---|---|
| Kusurlu çarpışma, ehliyet ve belgeler geçerli | Öder | Kusur oranı ödemeyi engellemez |
| Alkollü araç kullanımı | Genellikle ödemez | Poliçe şartları ve olayın koşullarına göre değerlendirilir |
| Ehliyetsiz ya da uygun sınıfta ehliyeti olmayan sürücü | Ödemez | Teminat dışı hâl olarak kabul edilir |
| Kasıtlı olarak hasar oluşturma | Ödemez | Kasıt her sigortada istisnadır |
| Aracın poliçede yazandan farklı amaçla kullanımı | Ödemeyebilir | Örneğin ticari kullanımın bildirilmemesi |
| Olay yerinden kaçma, delilleri karartma | Ödemeyebilir | Bildirim yükümlülüğünün ihlali ödemeyi riske atar |
Kasko Hangi Durumlarda Ödeme Yapar?
Genel kural basittir. Kasko hangi durumlarda ödeme yapar diye düşündüğünde, poliçedeki teminatları, sürücünün yasal ehliyetini ve olayın dürüstçe bildirilmesini birlikte kontrol et. Bu üç koşul sağlandığında, kusurlu kazada kasko ödemesi alma ihtimalin yüksektir. Çarpma, çarpışma, devrilme, yanma, çalınma ve poliçene eklenen ek teminatlar bu kapsamın ana parçalarıdır.
Alkol, Ehliyetsizlik ve Kasıt Neden Kritik?
Bu üç durum, kusur oranından bağımsız olarak dosyanın kaderini belirler. Alkollü kullanımda sigorta şirketi, poliçe şartlarına dayanarak ödemeyi reddedebilir. Ehliyetsiz sürücü ya da aracın ehliyet sınıfına uymayan sürücü de ciddi bir teminat dışı hâldir. Kasıtlı hasar ise hem teminat dışıdır hem de hukuki sonuç doğurur. Bu nedenle aracını kime kullandırdığına mutlaka dikkat et.
Kusursuz Olduğunda Kasko, Rücu ve Değer Kaybı
Kazada haklı taraf sen olabilirsin. Bu durumda iki yol vardır: Hasarını karşı tarafın trafik sigortasından talep edebilir ya da kendi kaskona başvurabilirsin. Kaskoya başvurmak çoğu zaman daha hızlıdır, çünkü sigorta şirketin eksper atar ve onarımı kendi süreciyle başlatır.
Rücu Nedir ve Sana Etkisi Var mı?
Rücu, sigorta şirketinin sana yaptığı ödemeyi kusurlu tarafın sigortasından geri istemesidir. Kaskon hasarını öder, ardından karşı tarafın trafik sigortasına rücu eder. Tamamen kusursuzsan, bu süreçte hasarsızlık indirimi kademen genellikle korunur. Kısmi kusurda ise rücu yalnızca karşı tarafın kusur oranı kadar yapılır.
Tersi de geçerlidir. Kusurlu tarafsan ve karşı tarafın kaskosu onun aracını ödediyse, o şirket senin trafik sigortana rücu eder. Böylece zarar, kusur oranına göre doğru poliçeye yüklenir. Kaskon yalnızca senin aracını üstlenir; karşı araç için ödemeyi senin trafik sigortan yapar.
Değer Kaybı Kimden Talep Edilir?
Değer kaybı, kaza sonrası onarılan aracın piyasa değerinde oluşan düşüştür. Kasko genellikle değer kaybı ödemez. Bu talep kusurlu tarafa, yani onun trafik sigortasına yöneltilir. Kusurlu taraf sensen, karşı tarafın değer kaybı talebi senin trafik sigortana gelir. Talebin sonuçsuz kalırsa Sigorta Tahkim Komisyonu'na başvurma hakkın bulunur.
Kusurlu Kazada Kasko Başvurusu Adım Adım
Kaza anında sakin kalmak, dosyanın hızlı ilerlemesini sağlar. Kasko başvurusunda izlemen gereken sıra aşağıdadır. Bu adımlar hem kasko hem de trafik sigortası dosyası için ortak temel oluşturur.
- Önce güvenliği sağla; yaralı varsa 112'yi ara ve aracı güvenli bir noktaya çek.
- Yaralanma yoksa karşı sürücüyle Anlaşmalı Kaza Tespit Tutanağı doldur; anlaşamazsan polis ya da jandarma çağır.
- Olay yerini, araçların konumunu, plakaları ve hasarları farklı açılardan fotoğrafla.
- Sigorta şirketini ya da Sunay Yıldırım Sigorta danışmanını arayarak hasar ihbarında bulun.
- Eksper incelemesi için aracı anlaşmalı veya poliçende izin verilen servise götür.
- Ruhsat, ehliyet, tutanak ve istenen diğer belgeleri eksiksiz teslim et.
- Onarım sonrası dosyanı takip et; hasar kaydını e-Devlet ve SBM üzerinden kontrol edebilirsin.
Kaza Tespit Tutanağı Nasıl Doldurulur?
Kaza tespit tutanağı, kusur oranının belirlenmesinde en önemli belgedir. Kaza krokisini net çiz, kutucukları iki sürücü birlikte işaretlesin ve imzalar eksik kalmasın. Tutanağı kâğıt üzerinde ya da SBM'nin mobil uygulaması üzerinden elektronik olarak düzenleyebilirsin.
Kusurlu Kazada Kasko Dosyasında Sık Yapılan Hatalar
Dosyaların uzamasına yol açan hatalar genellikle küçük ama etkilidir. Sahada en sık gördüğümüz sorunlar şunlardır:
- Olay yerinden fotoğraf çekmeden araçları kaldırmak
- Tutanağa gerçeğe aykırı bilgi yazmak ya da sürücüyü değiştirmek
- Hasar ihbarını geciktirmek
- Eksper gelmeden onarıma başlatmak
- Karşı tarafın poliçe ve iletişim bilgilerini almamak
Örnek senaryo: Mert, yağmurlu bir akşam şerit değiştirirken yan şeritteki araca sürtüyor ve yüzde 100 kusur ona yazılıyor. Anlaşmalı tutanağı doldurup fotoğrafları çekiyor ve aynı gün danışmanını arıyor. Karşı aracın tamiri Mert'in trafik sigortasından, kendi aracının onarımı ise kaskosundan ödeniyor. Bir sonraki yenilemede kasko ve trafik kademesi düşüyor; ancak poliçesindeki İMM sayesinde karşı taraf için ek bir masraf çıkmıyor. Bu örnek, kusurlu kazada kasko sisteminin kendi aracını nasıl koruduğunu açıkça gösteriyor.
Kusurlu Kazada Kasko Seçerken Nelere Dikkat Etmelisin?
Kaza anında seni rahatlatacak şey, poliçeyi imzalarken yaptığın doğru seçimdir. Özellikle kusurlu olma ihtimalini hesaba katarak kasko seçmek, ileride sürprizleri azaltır. Aşağıdaki başlıklar poliçe karşılaştırmasında bakman gereken ana noktalardır.
- İMM limiti: Karşı tarafın zararı trafik sigortası limitini aşarsa devreye girer.
- Servis seçeneği: Yetkili ya da anlaşmalı servis tercihi hem primi hem onarım sürecini etkiler.
- Muafiyet: Muafiyetli poliçede her hasarda belirli bir kısmı sen ödersin, karşılığında prim düşer.
- Hasarsızlık koruma: Tek hasarda kademenin düşmesini engelleyen ek teminattır.
- İkame araç: Aracın serviste kaldığı sürede mobil kalmanı sağlar.
Poliçe karşılaştırırken yalnızca fiyata bakmak en sık yapılan hatadır. Hasar anında ödemeyi kolaylaştıran asıl unsurlar, bu teminatların poliçede açıkça yazılı olmasıdır. SEDDK ve TSB'nin yayımladığı genel şartları incelemek de haklarını bilmeni sağlar.
Poliçe Yenilemede Danışmanına Hangi Soruları Sormalısın?
Yenileme dönemi, geçmiş yılın hasar deneyimini poliçene yansıtmak için en doğru zamandır. Önce mevcut hasarsızlık kademeni ve geçen yıl açılan dosyaların bu kademeye etkisini sor. Ardından İMM limitinin güncel araç fiyatlarına göre yeterli olup olmadığını değerlendir. Son olarak ikame araç, hasarsızlık koruma ve servis seçeneği gibi ek teminatların fiyatını tek tek karşılaştır.
Farklı şirketlerin tekliflerini aynı teminatlarla karşılaştırmak da önemlidir. Aksi hâlde düşük görünen bir fiyat, hasar anında eksik teminat anlamına gelebilir. Bir sigorta aracısıyla çalışmanın avantajı, bu karşılaştırmayı senin yerine tarafsız biçimde yapmasıdır.
Sonuç: Kusurlu Kazada Kasko Aracını Korur
Özetle, kusurlu kazada kasko poliçen kendi aracının hasarını teminat kapsamında öder. Karşı tarafın zararı ise trafik sigortandan ve gerekirse İMM'den karşılanır. Kusurun sana ait olması hasarsızlık indirimini düşürebilir; bu yüzden küçük hasarlarda hesabı iyi yapmak gerekir. Alkol, ehliyetsizlik ve kasıt gibi istisnalar ise kusurdan bağımsız olarak ödemeyi engelleyebilir. Kaza tespit tutanağını doğru doldurmak, fotoğraf çekmek ve ihbarı geciktirmemek dosyanı hızlandırır. Kusursuzsan kaskon ödeyip karşı tarafa rücu edebilir, değer kaybını ise kusurlu tarafın sigortasından talep edersin. Sunay Yıldırım Sigorta olarak doğru poliçe seçiminden hasar anına kadar yanındayız.
Kusurlu kazada kasko sürprizlerini önlemek için poliçeni birlikte kuralım. Hızlı teklif al, ihtiyacına uygun teminatları seç ve hasar anında uzman desteğimizle rahat et.
Ücretsiz Teklif AlSıkça Sorulan Sorular
Kusurlu kazada kasko hasarı karşılar mı?
Evet. Poliçende ilgili teminat varsa ve istisna bir durum yoksa kasko, kusur oranına bakmadan kendi araç hasarını öder. Karşı tarafın zararı ise trafik sigortan ve İMM'den karşılanır.
Yüzde 100 kusurlu olursam kusurlu kazada kasko primim artar mı?
Kaskodan ödeme alırsan hasarsızlık indirimi kademen genellikle düşer ve yenilemede prim artabilir. Artışın büyüklüğü sigorta şirketinin tarifesine ve mevcut kademene göre değişir.
Tek taraflı kazada kasko ödeme yapar mı?
Evet, tek taraflı kaza sonrası kendi aracının hasarı kaskodan ödenir. Bariyer, direk gibi kamu malına verilen zarar varsa bu kısım trafik sigortanın konusudur.
Kasko hangi durumlarda ödeme yapmaz?
Alkollü veya ehliyetsiz araç kullanımı, kasıtlı hasar, aracın poliçe dışı amaçla kullanımı ve bildirim yükümlülüğünün ihlali ödemeyi engelleyebilir. Kesin değerlendirme poliçenin genel ve özel şartlarına göre yapılır.
Kusurlu olduğum kazada değer kaybı alabilir miyim?
Hayır, değer kaybı kusurlu tarafa karşı talep edilir. Kusur sana aitse kendi aracın için değer kaybı alamazsın; kısmi kusurda ise karşı tarafın kusur oranı kadar talep hakkın olabilir.
Kusur oranına itiraz edebilir miyim?
Evet. Önce sigorta şirketine yazılı başvuru yapabilirsin. Sonuç alamazsan Sigorta Tahkim Komisyonu ya da yargı yoluna gidebilirsin. Güncel başvuru usulleri için SEDDK kaynaklarını takip etmen iyi olur.
Kaza tespit tutanağı olmadan kaskoya başvurabilir miyim?
Tek taraflı olaylarda beyan ve fotoğraflarla başvuru yapılabilir, ancak şirket ek belge isteyebilir. Karşı araç varsa kaza tespit tutanağı ya da polis tutanağı dosya için temel belgedir.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kusurlu Kazada Kasko Öder mi? Hasar, Prim ve Rücu” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.