Trafik Kazası Davaları: Mahkeme İMM Limitini Nasıl Belirler?
Trafik kazası davalarında mahkeme, tazminatı kusur oranı ve gerçek zarara göre hesaplar. Sigorta şirketi yalnızca poliçe limitine kadar öder. Bu yazıda İMM limitinin davadaki rolünü ve doğru limiti nasıl seçeceğini öğren.
Trafik Kazası Davalarında İMM Limiti Nasıl Belirlenir?
Bir trafik kazasından sonra seni en çok korkutan şey genellikle hasarın kendisi değildir. Asıl endişe, aylar sonra kapına gelebilecek bir tazminat davasıdır. Trafik kazası davalarında mahkeme kararları İMM limitini nasıl belirliyor? Bu sorunun cevabı, cebinden çıkabilecek parayı doğrudan etkiler. Zorunlu trafik sigortası belli bir tutara kadar ödeme yapar. Mahkemenin hükmettiği tazminat bu tutarı aşarsa fark İMM (İhtiyari Mali Mesuliyet) poliçene, o da yetmezse sana kalır.
Sunay Yıldırım Sigorta olarak 2001'den bu yana hasar dosyalarını yakından takip ediyoruz. Bu rehberde deneyimlerimizi sade bir dille paylaşıyoruz.
Bu yazıda şunları öğreneceksin:
- Mahkemenin tazminat tutarını hangi kriterlere göre hesapladığını
- Sigorta şirketinin neden yalnızca poliçe limitine kadar ödeme yaptığını
- Düşük İMM limitinin seni hangi riskle karşı karşıya bıraktığını
- Doğru İMM limitini nasıl seçebileceğini
İMM Sigortası Nedir ve Trafik Sigortasından Farkı Ne?
Zorunlu trafik sigortası (ZMSS), karşı tarafa verdiğin zararı kanunla belirlenen limitlere kadar karşılar. Bu limitler her yıl resmi olarak güncellenir ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) düzenlemeleriyle ilan edilir.
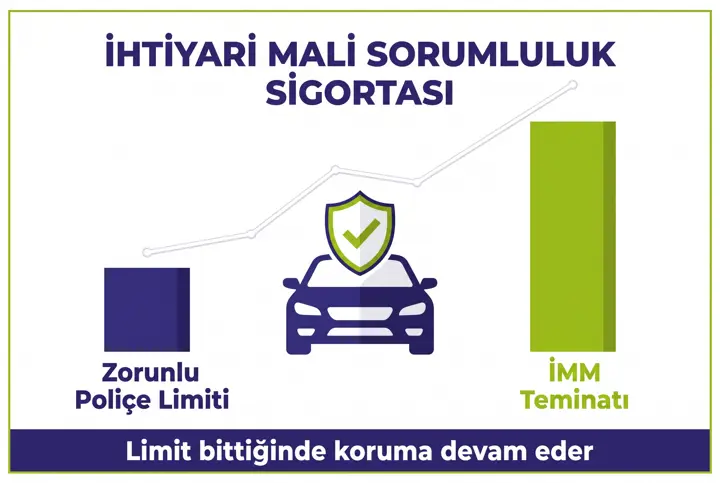
İMM ise trafik sigortası limitinin aştığı kısmı üstlenen isteğe bağlı bir teminattır. Genellikle kaskoya ek olarak ya da tek başına alınır. Öte yandan İMM, trafik sigortasının yerine geçmez; onun üzerine eklenen ikinci bir güvenlik katmanıdır.
Ödeme Sırası Nasıl İşler?
- 1. Aşama: Zorunlu trafik sigortası kendi limitine kadar öder.
- 2. Aşama: Kalan tutarı İMM poliçesi kendi limitine kadar öder.
- 3. Aşama: Hâlâ karşılanmayan kısım için sürücü ve araç işleteni kişisel olarak sorumlu olur.
Trafik Kazası Davalarında Mahkeme Kararları Tazminatı Nasıl Hesaplar?
Mahkeme, tazminatı poliçedeki limite bakarak belirlemez. Önce zarar gören kişinin gerçek zararını tespit eder. Ardından bu zararın ne kadarından kimin sorumlu olduğuna karar verir. Sigorta limiti ise en son aşamada, sigorta şirketinin payını sınırlamak için devreye girer.
Kusur Oranı
Mahkeme, kazadaki kusur dağılımını genellikle bilirkişi raporuyla belirler. Gerekirse Adli Tıp Kurumu gibi uzman kurumlardan görüş alır. Örneğin %100 kusurlu bulunursan tazminatın tamamından sen sorumlu olursun.
Gerçek Zarar ve Aktüerya Hesabı
Yaralanma veya ölümlü kazalarda iş göremezlik ve destekten yoksun kalma tazminatı hesaplanır. Bu hesabı aktüer bilirkişiler yapar. Hesapta mağdurun yaşı, geliri, bakmakla yükümlü olduğu kişiler ve kalıcı iş gücü kaybı oranı dikkate alınır.
Anayasa Mahkemesi'nin 2020 yılında verdiği iptal kararından sonra mahkemeler, tazminatı genel hukuk kurallarına göre hesaplamaya devam etmektedir. Bu nedenle hükmedilen tutarlar, özellikle bedensel zararlarda, beklenenden yüksek çıkabilir.
Maddi Hasar ve Değer Kaybı
Karşı araçtaki onarım bedeli, değer kaybı ve aracın serviste kaldığı süredeki kazanç kaybı da talep edilebilir. Lüks veya ticari bir araca çarptığında bu kalemler hızla büyür.
Mahkeme Kararları İMM Limitini Neden Aşabilir?
Sigorta şirketi, kaza tarihinde geçerli olan poliçe limitiyle sınırlı sorumludur. Ancak dava süreci bazen yıllar sürer. Bu süre boyunca tazminat hesabında kullanılan gelir verileri güncellenir ve hükmedilen tutar artar. Poliçe limiti ise kaza tarihindeki rakamda sabit kalır.
Uygulamada faiz ve yargılama giderleri de ayrı bir yük oluşturabilir. Bu nedenle düşük limitli bir İMM poliçesi, dava sonunda ciddi bir açık bırakabilir. Sonuç olarak aradaki fark, icra yoluyla doğrudan senden talep edilebilir.
Manevi Tazminat Poliçede Var mı?
Manevi tazminat, İMM poliçelerinde her zaman otomatik olarak yer almaz. Genellikle poliçede ayrıca teminat altına alınmış olması gerekir. Bu yüzden poliçeni incelerken manevi tazminat teminatının açıkça yazıp yazmadığını mutlaka kontrol et.
Poliçendeki İMM Limiti Gerçek Bir Davaya Yeter mi?
Bunu tahmin etmek zorunda değilsin. Uzman danışmanlarımız mevcut poliçeni birlikte inceler, aracının kullanım şekline göre riskini değerlendirir ve sana en uygun limiti önerir. Hasar anında da dosyanı sonuna kadar takip ederiz.
İMM Limit Seçeneklerinin Karşılaştırması
Aşağıdaki tablo, farklı limit seçeneklerinin bir tazminat davasında seni nasıl etkileyebileceğini genel hatlarıyla gösterir.
| Kriter | Düşük Limitli İMM | Yüksek Limitli İMM | Sınırsız İMM |
|---|---|---|---|
| Prim maliyeti | En düşük | Orta | Genellikle en yüksek |
| Maddi hasarlı kazada yeterlilik | Pahalı araçlarda yetersiz kalabilir | Çoğu durumda yeterli | Poliçe şartları dahilinde tam koruma |
| Bedensel zararlı davada risk | Yüksek; fark kişisel olarak ödenebilir | Orta; ağır kazalarda aşılabilir | Düşük |
| Uzun süren davalara dayanıklılık | Zayıf | Orta | Güçlü |
| Kimler için uygun? | Az kullanılan, şehir içi araçlar | Düzenli kullanılan bireysel araçlar | Ticari araçlar, uzun yol ve yoğun kullanım |
Doğru İMM Limitini Nasıl Seçmelisin?
Doğru limit, aracının ne kadar ve nerede kullanıldığına bağlıdır. Örneğin her gün şehirler arası yol yapan bir sürücü, hafta sonu kullanıcısına göre çok daha fazla risk taşır. Aşağıdaki sorular seçimini kolaylaştırır:
- Aracını ticari amaçla mı kullanıyorsun?
- Sık sık uzun yola çıkıyor musun?
- Poliçende manevi tazminat teminatı var mı?
- Olası bir davada fark tutarını kendi bütçenden karşılayabilir misin?
Bu sorulardan birine bile tereddütle cevap veriyorsan, yüksek limitli veya sınırsız bir İMM seçeneğini değerlendirmen mantıklı olur. Prim farkı çoğu zaman, dava sonunda karşılaşabileceğin tutarın yanında küçük kalır.
Sigorta Şirketiyle Uyuşmazlık Yaşarsan Ne Yapmalısın?
Tazminat ödemesinde sigorta şirketiyle anlaşamazsan mahkemeye gitmeden önce Sigorta Tahkim Komisyonu yoluna başvurabilirsin. Sektör verileri ve genel bilgilendirmeler için Türkiye Sigorta Birliği (TSB) kaynaklarını da takip edebilirsin.
Sıkça Sorulan Sorular
Mahkeme İMM limitinden fazla tazminata hükmedebilir mi?
Evet. Mahkeme tazminatı gerçek zarara göre hesaplar. Sigorta şirketi ise yalnızca poliçe limitine kadar sorumludur. Limiti aşan kısım sürücü ve araç işleteninden talep edilir.
İMM limiti kaza tarihine mi, karar tarihine mi göre uygulanır?
Sigorta şirketinin sorumluluğu, kaza tarihinde geçerli olan poliçe limitiyle sınırlıdır. Dava uzasa bile bu limit kendiliğinden artmaz.
Sınırsız İMM gerçekten her şeyi karşılar mı?
Sınırsız İMM, poliçe genel ve özel şartları dahilinde limitsiz koruma sağlar. Ancak alkollü araç kullanımı gibi istisnalarda sigorta şirketi ödediği tutarı sana rücu edebilir.
Manevi tazminat İMM kapsamında mı?
Her poliçede değil. Manevi tazminat genellikle ayrıca teminat altına alındığında karşılanır. Poliçeni almadan önce bu maddeyi mutlaka sor.
Sonuç: Mahkeme Kararları İMM Limitinin Önemini Gösteriyor
Trafik kazası davalarında mahkeme kararları İMM limitini doğrudan belirlemez, ancak limitin yeterli olup olmadığını acı bir şekilde ortaya koyar. Mahkeme tazminatı kusur oranına ve gerçek zarara göre hesaplar. Sigorta şirketi ise yalnızca poliçedeki limite kadar öder. Aradaki fark senin sorumluluğunda kalır.
Bu nedenle İMM poliçeni seçerken yalnızca prime değil, olası bir davanın gerçek maliyetine bak. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru limiti birlikte belirleyelim ve hasar anında yanında olalım.
Olası bir davada cebinden para çıkmasın.
Aracına ve kullanım şekline uygun İMM limitini birkaç dakikada öğren.
En Uygun İMM Teklifini AlBu makale bilgilendirme amaçlıdır. Aracınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“Trafik Kazası Davaları: Mahkeme İMM Limitini Nasıl Belirler?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.