Trafik Sigortası Basamakları: Primini Düşürmenin Yolu
Trafik sigortası basamakları, sürücünün hasar geçmişine göre primini belirleyen kademeli bir sistemdir. Bu rehberde basamakların nasıl yükselip düştüğünü, yeni araçta hangi basamaktan başlandığını, basamağı korumanın yollarını ve sık yapılan hataları anlatıyoruz.
Trafik Sigortası Basamakları Nasıl İşler? Tam Rehber
Trafik sigortası basamakları, her yıl ödediğin zorunlu trafik sigortası priminin neden değiştiğini açıklayan sistemin adıdır. Aynı aracı kullanan iki komşunun bambaşka fiyatlar ödemesinin arkasında çoğu zaman bu basamaklar vardır. Hasarsız geçen her yıl seni ödüllendirir, kusurlu bir kaza ise primini yukarı taşır. Sunay Yıldırım Sigorta olarak her yenileme döneminde en çok duyduğumuz soru şu oluyor: "Geçen yıl kaza yapmadım, neden basamağım yükselmedi?"
Bu yazıda bu sorunun yanıtını ve çok daha fazlasını bulacaksın. Bu yazıda şunları öğreneceksin:
- Basamak sisteminin temel mantığı ve neden uygulandığı
- Yeni araç alındığında hangi basamaktan başlandığı
- Basamağın hangi durumlarda yükselip düştüğü
- Araç değişiminde basamağın nasıl korunacağı
- Basamak kaybetmemek için pratik öneriler
Trafik Sigortası Basamakları Nedir?
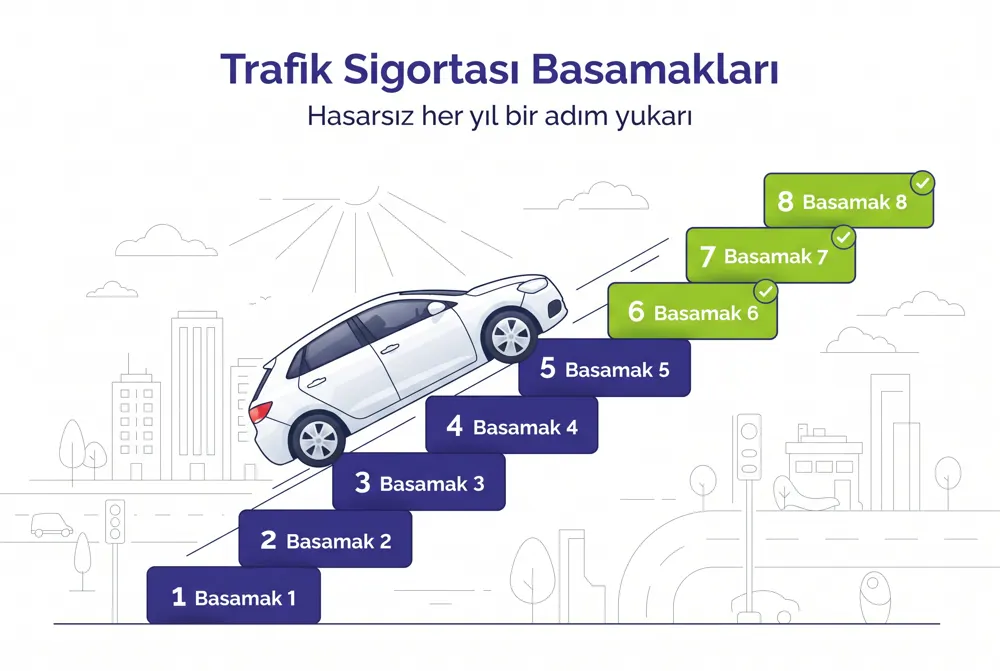
Zorunlu trafik sigortasında prim, yalnızca aracın türüne ve kullanıldığı ile göre belirlenmez. Sürücünün geçmiş yıllardaki hasar kaydı da hesaba katılır. Bu kayıt, birden sekize kadar uzanan kademelere ayrılır ve her kademe farklı bir prim seviyesini temsil eder. Basamak yükseldikçe prim genellikle düşer, basamak azaldıkça prim artar.
Bu sistemin amacı, dikkatli sürücüleri ödüllendirmek ve kaza riskini artıran sürüş alışkanlıklarını caydırmaktır. Böylece trafik sigortası basamakları, sigortacılıkta "hasarsızlık indirimi" olarak bilinen kavramın zorunlu trafik sigortasındaki karşılığı hâline gelir. Kaskodaki hasarsızlık indirimiyle karıştırılmaması gerekir; ikisi ayrı sistemlerdir.
Kavramın genel çerçevesini hasarsızlık indirimi nedir başlıklı yazımızda daha geniş bir perspektifle ele aldık. Burada ise yalnızca zorunlu trafik sigortası tarafına odaklanıyoruz.
Basamak Sistemini Kim Belirler?
Basamak kuralları ve her basamağa karşılık gelen tavan prim seviyeleri, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından yayımlanan tarifelerle belirlenir. Sürücünün hasar geçmişi ise Sigorta Bilgi ve Gözetim Merkezi (SBM) kayıtlarından takip edilir. Yani hangi şirketten poliçe alırsan al, basamağın aynı merkezi kayıt üzerinden hesaplanır.
Bu nedenle güncel oranları ve tavan fiyatları bir blog yazısından değil, resmi tarifeden öğrenmek en doğrusudur. Tavan fiyatların nasıl belirlendiğini SEDDK tavan fiyatı nedir yazımızda anlattık.
Trafik Sigortası Basamakları Nasıl Yükselir ve Düşer?
Sistemin işleyişi aslında oldukça basittir. Poliçe süresi boyunca karşı tarafa ödenen bir hasar yoksa, bir sonraki yenilemede basamağın bir kademe yükselir. Kusurlu olduğun ve sigorta şirketinin karşı tarafa ödeme yaptığı bir kaza olursa basamağın düşer. Kusursuz olduğun kazalar ise basamağını etkilemez.
Aşağıdaki tablo, sistemin genel mantığını özetler. Kesin prim oranları her yıl güncellenen tarifeye bağlı olduğu için tabloda yüzdelere yer vermedik.
| Durum | Basamağa Etkisi | Açıklama |
|---|---|---|
| Poliçe yılı hasarsız geçti | Bir kademe yükselir | En üst basamağa ulaşana kadar devam eder |
| Kusurlu kaza, ödeme yapıldı | Kademe düşer | Ödeme sayısı arttıkça düşüş büyüyebilir |
| Kusursuz kaza | Etkilemez | Karşı tarafın sigortası ödeme yapar |
| Poliçe vaktinde yenilenmedi | Risk oluşur | Uzun aralarda kazanılmış hak kaybolabilir |
| Yeni araç, hasar kaydı yok | Başlangıç basamağı | Sürücü geçmişi ayrıca değerlendirilir |
Hasarsız Yılda Basamak Neden Yükselmeyebilir?
Kaza yapmadığın hâlde basamağının yükselmediğini görmen şaşırtıcı olabilir. Bunun en yaygın nedeni, poliçenin yenileme tarihinden önce iptal edilip yeniden başlatılmasıdır. Basamak, tam bir poliçe dönemi hasarsız geçtiğinde yükselir. Dönemin yarıda kesilmesi bu hakkı erteleyebilir.
Bir diğer neden, kaydın farklı bir kimlik ya da vergi numarası üzerine görünmesidir. Örneğin aracı şirket adına alıp sonra şahıs adına devrettiysen geçmiş kayıt yeni ruhsat sahibine geçmeyebilir. Bu tür durumlarda poliçeni yenilemeden önce kaydını kontrol ettirmen faydalı olur.
Kusurlu Kaza Basamağı Ne Kadar Düşürür?
Kusurlu bir kazada sigorta şirketin karşı tarafa ödeme yaptığında basamağın düşer. Düşüşün büyüklüğü, poliçe döneminde yapılan ödeme sayısına göre değişebilir. Tek bir küçük hasar ile birden fazla ödeme yapılan bir yıl aynı sonucu doğurmaz. Güncel kademe kuralları her dönem SEDDK tarifesinde yer alır, bu nedenle kesin bilgi için sigorta danışmanına danışmak en sağlıklısıdır.
Yeni Araçta Trafik Sigortası Basamakları Nereden Başlar?
İlk kez araç sahibi olan biri, hasar geçmişi bulunmadığı için başlangıç basamağından poliçe alır. Bu basamak, en düşük ile en yüksek arasında orta bir kademedir. Sonraki yıllarda hasarsız sürüş yaptıkça basamak tek tek yükselir. Yani ilk poliçende ödediğin prim, sistemin sana sunduğu en avantajlı fiyat değildir.
İkinci el bir araç aldığında ise önemli bir ayrım vardır. Basamak, araca değil ruhsat sahibine bağlıdır. Satıcının yüksek basamağı aracla birlikte sana geçmez. Senin kendi geçmişin varsa onu yeni aracına taşıyabilirsin; yoksa başlangıç basamağından devam edersin.
Araç Değiştirince Basamak Kaybolur mu?
Aracını satıp yeni bir araç aldığında kazandığın basamak kaybolmaz, ancak belirli bir süre içinde yeni aracına aktarılması gerekir. Bu aktarım genellikle sigorta şirketine eski poliçe ve satış belgelerinin iletilmesiyle yapılır. Süre geçirilirse basamak hakkı kullanılamaz hâle gelebilir.
Aktarım sürecinin tüm detaylarını trafik sigortası hasarsızlık indirimi nasıl çalışır yazımızda bulabilirsin. Aktarımda dikkat edilecek başlıca noktalar şunlardır:
- Eski aracın satış tarihini gösteren noter belgesini sakla.
- Yeni aracın poliçesini aynı kimlik numarası üzerine düzenlet.
- Aktarım için tanınan süreyi kaçırmamak adına satıştan hemen sonra harekete geç.
- Yeni poliçe düzenlendiğinde basamağın doğru yansıdığını kontrol et.
Örnek senaryo: Ayşe Hanım, altı yıldır hasarsız sürdüğü aracını satıp yeni bir otomobil aldı. Galeriden çıkarken yeni poliçesini hızlıca yaptırdı ve başlangıç basamağından prim ödedi. Birkaç hafta sonra Sunay Yıldırım Sigorta danışmanıyla görüştüğünde eski basamağının aktarılabileceğini öğrendi. Gerekli belgeler iletildi, poliçesi güncellendi ve aradaki prim farkı kendisine yansıtıldı. Erken davrandığı için kazanılmış hakkını kaybetmedi.
Trafik Sigortası Basamakları Primi Nasıl Etkiler?
Prim üzerinde basamağın etkisi oldukça belirgindir. En düşük basamakta olan bir sürücü ile en yüksek basamaktaki bir sürücü arasında, aynı araç ve aynı il için ciddi prim farkı oluşabilir. Bu fark, sistemin dikkatli sürüşü teşvik eden yapısının doğal bir sonucudur.
Bununla birlikte prim yalnızca basamağa bağlı değildir. Aracın türü, kullanım şekli ve kayıtlı olduğu il de belirleyicidir. Aşağıdaki tablo, prime etki eden başlıca unsurları ve senin bu unsurlar üzerindeki kontrolünü gösterir.
| Unsur | Prime Etkisi | Kontrol Senin Elinde mi? |
|---|---|---|
| Basamak (hasar geçmişi) | Yüksek basamak, düşük prim | Evet, dikkatli sürüşle |
| Araç türü | Otomobil, kamyonet, motosiklet farklı | Kısmen |
| Kayıtlı il | İl grubuna göre değişir | Hayır |
| Kullanım şekli | Ticari kullanım farklı fiyatlanır | Kısmen |
| Yenileme zamanı | Gecikme hak kaybı yaratabilir | Evet |
Yaş ve Sürücü Profili Basamağı Değiştirir mi?
Zorunlu trafik sigortasında basamak, sürücünün yaşından değil hasar geçmişinden doğar. Ancak bazı şirketler kendi fiyatlandırmalarında sürücü profiline dair ek kriterler kullanabilir. Bu nedenle aynı basamaktaki iki kişi için farklı şirketlerden farklı teklifler gelebilir. Doğru karşılaştırma yapmak ve her trafik sigortası teklif belgesindeki kademe bilgisini kontrol etmek, basamağının avantajını tam olarak kullanmanı sağlar.
Basamağını Birlikte Kontrol Edelim
Trafik sigortası basamakları konusunda emin değilsen Sunay Yıldırım Sigorta danışmanları kaydını kontrol eder, varsa aktarılmamış hakkını tespit eder ve birden fazla şirketin teklifini aynı ekranda karşılaştırır. Böylece hem basamağını korur hem de doğru fiyata ulaşırsın.
Trafik Sigortası Teklifi AlTrafik Sigortası Basamakları Nasıl Sorgulanır?
Trafik sigortası basamakları için yapılan basamak sorgulama, karmaşık bir işlem gerektirmez. Basamağını öğrenmenin en pratik yolu, mevcut poliçene bakmaktır. Poliçe belgesinde basamak bilgisi genellikle yer alır. Poliçeni bulamıyorsan sigorta şirketine ya da acenteye başvurarak bilgi alabilirsin. SBM kayıtları üzerinden yapılan sorgulamalar da basamak ve hasar geçmişini gösterir.
Basamak sorgulama sürecini adım adım şöyle yürütebilirsin:
- Mevcut trafik sigortası poliçeni aç ve basamak bilgisini kontrol et.
- Poliçe yoksa poliçeyi düzenleyen şirketin müşteri hizmetlerine ulaş.
- Plaka ve kimlik bilgilerinle hasar kaydını sorgulat.
- Son yıllarda kusurlu bir kaza olup olmadığını teyit et.
- Araç değiştirdiysen eski basamağın yeni poliçeye aktarılıp aktarılmadığını kontrol et.
- Bilgilerde hata görürsen düzeltme için şirkete yazılı başvuru yap.
Bu altı adım, yenileme öncesinde birkaç dakikanı alır ama yanlış prim ödemenin önüne geçer. Özellikle araç değişimi sonrasında yapılan kontroller, kaybolmuş gibi görünen hakları geri kazanmanı sağlayabilir.
Basamak Bilgisi Hatalıysa Ne Yapmalı?
Poliçende gördüğün basamağın gerçek hasar geçmişini yansıtmadığını düşünüyorsan önce belgelerini topla. Hasar dosyasında kusur oranının yanlış girildiği ya da başka bir kişiye ait kaydın sana işlendiği durumlar nadir de olsa yaşanabilir. Sigorta şirketine yazılı başvuru yaparak düzeltme talep edebilirsin. Sunay Yıldırım Sigorta olarak bu süreçte müşterilerimize belge hazırlığından takip aşamasına kadar destek veriyoruz.
Basamak Kaybetmemek İçin Pratik Öneriler
Basamağını korumak yalnızca kaza yapmamakla sınırlı değildir. Küçük idari hatalar da kazanılmış hakkını riske atabilir. Aşağıdaki öneriler, yıllarca biriktirdiğin avantajı korumana yardımcı olur.
- Poliçeni vadesinde yenile; uzun süre sigortasız kalma.
- Araç satışında poliçe iadesi ve aktarım sürelerini takip et.
- Küçük kusurlu hasarlarda karşı tarafla anlaşmadan önce danışmanına sor.
- Kaza tespit tutanağını eksiksiz ve doğru doldur.
- Kimlik ve iletişim bilgilerinin poliçede güncel olduğundan emin ol.
Poliçeyi zamanında yenilememenin sonuçlarını trafik sigortası geç yaptırılırsa ne olur yazımızda detaylandırdık. Gecikme hem idari para cezası hem de hak kaybı riski doğurabilir.
Küçük Hasarı Sigortaya Bildirmek Mantıklı mı?
Kusurlu olduğun küçük bir hasarda karşı tarafın zararını cebinden ödemek, bazı durumlarda basamağını korumanı sağlayabilir. Ancak bu kararı vermeden önce hasarın gerçek maliyetini ve basamak düşüşünün önümüzdeki yıllarda doğuracağı prim farkını karşılaştırmak gerekir. Ayrıca kaza tutanağı ve yasal yükümlülükler göz ardı edilmemelidir. Bu hesaplamayı tek başına yapmak yerine danışmanınla birlikte değerlendirmen daha sağlıklı olur.
Kasko Hasarı Trafik Basamağını Etkiler mi?
Hayır, kasko poliçesinden ödenen hasarlar zorunlu trafik sigortası basamağını etkilemez. İki sistem birbirinden bağımsız işler. Ancak aynı kazada hem kasko hem trafik sigortası devreye girebilir. Örneğin kusurlu olduğun bir kazada kendi aracının hasarını kasko, karşı tarafın zararını trafik sigortası öder. Bu durumda trafik basamağın düşer, kaskondaki hasarsızlık indirimi de ayrıca etkilenir.
Farklı Araç Türlerinde Trafik Sigortası Basamakları
Trafik sigortası basamakları otomobil, kamyonet, minibüs, motosiklet ve ticari araçlar için aynı şekilde işler. Ancak her araç türünün tarifedeki temel primi farklıdır. Bu nedenle aynı kademede olan bir otomobil sahibi ile bir kamyonet sahibi farklı fiyatlarla karşılaşır. Ticari araçlarda yoğun kullanım nedeniyle hasar olasılığı arttığından basamağı korumak daha da önemli hâle gelir.
Birden fazla aracı olan sürücüler için her aracın kaydı ayrı tutulur. Yani bir aracınla yaptığın kusurlu kaza, diğer aracının kademesini doğrudan düşürmez. Ancak aynı kişi adına kayıtlı araçlarda hasar geçmişi sigorta şirketlerinin genel risk değerlendirmesine yansıyabilir. Filo sahibi işletmelerin ise her aracın kademesini düzenli olarak takip etmesi önerilir.
| Araç Türü | Basamak Mantığı | Dikkat Edilecek Nokta |
|---|---|---|
| Otomobil | Hasarsız yılda yükselir | Araç değişiminde aktarım süresi |
| Motosiklet | Aynı kademe sistemi geçerli | Sezonluk kullanımda yenileme tarihi |
| Kamyonet ve minibüs | Aynı kademe sistemi geçerli | Ticari kullanım beyanı |
| Kamyon ve çekici | Aynı kademe sistemi geçerli | Yüksek temel prim |
Trafik Sigortası Basamakları Kurumsal Araçlarda Nasıl İşler?
Şirket adına kayıtlı araçlarda kademe, şirketin vergi numarası üzerinden takip edilir. Araç bir çalışana devredildiğinde ya da şahıs adına alındığında bu kayıt otomatik olarak yeni sahibe geçmez. Bu nedenle kurumsal araç devirlerinde basamak sorgulama işlemini devirden önce yapmak ve yeni poliçeyi buna göre planlamak gerekir. Aksi hâlde yeni sahip başlangıç kademesinden poliçe almak zorunda kalabilir.
Basamak Sistemi ile İlgili Yaygın Yanlış Bilgiler
Basamaklarla ilgili internette pek çok yanlış bilgi dolaşır. Bu yanlışlar, sürücülerin gereksiz yere yüksek prim ödemesine ya da haklarını kullanamamasına yol açar. En yaygın olanları ve doğrularını aşağıda topladık.
- "Basamak araca bağlıdır" yanlış; basamak ruhsat sahibine bağlıdır.
- "Kusursuz kaza da basamağı düşürür" yanlış; kusursuz kazada basamak etkilenmez.
- "Şirket değiştirince basamak sıfırlanır" yanlış; kayıt merkezi olarak tutulur.
- "En üst basamakta prim hiç artmaz" yanlış; tarife değiştikçe genel fiyat seviyesi değişebilir.
Basamak sisteminin işleyişini ayrıca trafik sigortası basamak sistemi nedir, nasıl yükselir başlıklı yazımızda da anlattık. İki yazıyı birlikte okuman konuyu bütünüyle kavramanı kolaylaştırır.
Sunay Yıldırım Sigorta ile Basamağını Doğru Yönet
Sunay Yıldırım Sigorta olarak trafik poliçesi düzenlerken yalnızca fiyat sunmuyoruz. Önce hasar geçmişini ve mevcut kademeni kontrol ediyor, araç değişimi sonrası aktarılmamış bir hakkın olup olmadığına bakıyoruz. Ardından birden fazla sigorta şirketinin teklifini aynı kademe üzerinden karşılaştırarak sana en uygun seçeneği sunuyoruz.
Hasar anında ise kaza tutanağının doğru doldurulmasından eksper sürecine kadar yanında oluyoruz. Çünkü doğru yönetilmeyen bir hasar dosyası, yıllarca biriktirdiğin basamağı kısa sürede eritebilir. Deneyimli bir danışmanla çalışmak, bu riski en aza indirir.
Sıkça Sorulan Sorular
Trafik sigortası basamakları kaç tanedir?
Zorunlu trafik sigortasında birden sekize kadar uzanan basamaklar bulunur. Hasarsız geçen her poliçe döneminde bir kademe yükselir, kusurlu kazalarda düşer.
Yeni araç alan biri hangi basamaktan başlar?
Hasar geçmişi olmayan ilk kez araç sahibi olan sürücüler başlangıç basamağından poliçe alır. Daha önce araç sahibi olup basamak kazandıysan bu hak belirli süre içinde yeni aracına aktarılabilir.
Trafik sigortası basamakları şirket değiştirince sıfırlanır mı?
Hayır. Hasar geçmişi SBM üzerinden merkezi olarak tutulur. Hangi şirketten poliçe alırsan al, basamağın aynı kayıt üzerinden hesaplanır.
Kusursuz olduğum kaza basamağımı düşürür mü?
Hayır. Kusursuz olduğun kazada karşı tarafın sigortası ödeme yapar ve senin basamağın etkilenmez. Kusur oranlarının tutanakta doğru yazıldığından emin olmalısın.
Poliçeyi geç yenilersem basamağım ne olur?
Kısa gecikmelerde basamak genellikle korunur, ancak uzun süre sigortasız kalmak kazanılmış hakkın kaybına yol açabilir. Ayrıca sigortasız araç kullanmak idari yaptırım gerektirir.
Basamak oranlarını nereden öğrenebilirim?
Güncel kademe kuralları ve tavan primler SEDDK tarifesinde yayımlanır. Sunay Yıldırım Sigorta danışmanları, senin basamağına göre geçerli tarifeyi ve teklifleri birlikte değerlendirir.
Sonuç: Basamağın, Biriktirdiğin Değerdir
Hasarsız geçen her yıl, zorunlu trafik sigortasında senin için bir birikime dönüşür. Basamağın ruhsat sahibine bağlı olduğunu, araç değişiminde aktarılabildiğini ve kusurlu kazalarda düştüğünü bilmek, bu birikimi korumanın ilk adımıdır. Poliçeni vadesinde yenilemek, tutanakları doğru doldurmak ve küçük hasarlarda danışmanına sormak ise bu birikimi büyütür. Sonuç olarak trafik sigortası basamakları, dikkatli sürücünün emeğinin karşılığını almasını sağlayan adil bir sistemdir.
Trafik Sigortası Basamakları ile Doğru Fiyatı Bul
Sunay Yıldırım Sigorta ile kademeni kontrol et, aktarılmamış hakkın varsa geri kazan ve farklı şirketlerin tekliflerini dakikalar içinde karşılaştır.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Basamakları: Primini Düşürmenin Yolu” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.