Trafik Sigortası Teminat Limitleri 2026: Neleri Karşılar?
Trafik sigortası teminat limitleri; maddi hasar, sağlık gideri ve sakatlık/ölüm için sigortacının ödeyeceği azami tutarlardır. Bu rehberde limitlerin nasıl işlediğini, aşıldığında kimin ödediğini ve İMM ile nasıl güçlendirileceğini öğreneceksin.
Trafik Sigortası Teminat Limitleri: Yeterli mi, Değil mi?
Küçük bir dikkatsizlik, saniyeler içinde yüz binlerce liralık bir hasara dönüşebilir. Karşı aracın onarımı, yaralanan birinin tedavisi ya da daha ağır sonuçlar… İşte bu noktada trafik sigortası teminat limitleri devreye girer. Poliçen, kaza sonrası karşı tarafa ödenecek tutarın üst sınırını belirler. Peki bu limitler gerçekten yeterli mi? Limit aşılırsa aradaki farkı kim öder?
Sunay Yıldırım Sigorta olarak 2001'den bu yana binlerce sürücüye poliçe ve hasar süreçlerinde danışmanlık veriyoruz. Bu rehberde karşılaştığımız en sık soruları senin için sadeleştirdik.
Bu yazıda şunları öğreneceksin:
- Trafik sigortası teminat limitleri nedir ve kim belirler?
- Poliçen hangi zararları karşılar, hangilerini karşılamaz?
- Limit aşıldığında ne olur ve kimin cebinden ödenir?
- İMM ile korumanı nasıl güçlendirebilirsin?
Trafik Sigortası Teminat Limitleri Nedir?
Zorunlu Mali Sorumluluk Sigortası (trafik sigortası), aracının karşı tarafa verdiği zararları karşılar. Teminat limiti ise sigorta şirketinin bu zararlar için ödeyeceği azami tutardır. Başka bir deyişle, limit poliçenin "tavanıdır".
Bu limitleri sigorta şirketleri kendi başına belirlemez. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), limitleri tüm şirketler için tek tip olarak ilan eder. Bu nedenle hangi şirketten poliçe alırsan al, trafik sigortasındaki asgari teminatlar aynıdır. Güncel tutarları her zaman SEDDK'nın resmi teminat limitleri sayfasından kontrol edebilirsin.
Limitler neden her yıl değişir?
Araç fiyatları, yedek parça ve işçilik maliyetleri ile sağlık giderleri sürekli artar. SEDDK da bu artışlara paralel olarak limitleri güncel tutar. Örneğin eski bir poliçedeki limit, bugünkü onarım maliyetlerinin gerisinde kalabilir. Bu nedenle yenileme döneminde güncel limitleri mutlaka gözden geçirmelisin.
Trafik Sigortası Teminat Limitleri Hangi Zararları Kapsar?
Trafik sigortası üç ana teminat grubundan oluşur. Her grubun limiti ayrı belirlenir ve "araç başına", "kaza başına" ya da "kişi başına" olarak uygulanır.
| Teminat Türü | Neyi Karşılar? | Limit Nasıl Uygulanır? |
|---|---|---|
| Maddi Zararlar | Karşı aracın onarımı, değer kaybı, bina, duvar gibi mala verilen zararlar | Araç başına ve kaza başına ayrı üst sınır |
| Sağlık Giderleri | Kazada yaralanan üçüncü kişilerin tedavi masrafları | Kişi başına ve kaza başına ayrı üst sınır |
| Sakatlık ve Ölüm | Kalıcı sakatlık tazminatı ve destekten yoksun kalma tazminatı | Kişi başına ve kaza başına ayrı üst sınır |
Limitler araç türüne göre de değişir. Örneğin otomobil ile otobüs veya kamyon için belirlenen kaza başı sağlık limitleri aynı değildir. Aracının sınıfına göre geçerli tutarı poliçende ayrıca görebilirsin.
Trafik sigortası neleri karşılamaz?
- Kendi aracında oluşan hasarlar (bunun için kasko gerekir).
- Sürücünün kendi yaralanması ve tedavi giderleri.
- Manevi tazminat talepleri.
- Limitin üzerinde kalan tazminat tutarları.
Poliçen gerçekten seni koruyor mu?
Limitleri tek tek araştırmakla uğraşma. Sunay Yıldırım Sigorta danışmanları aracına uygun teminatı birkaç dakika içinde karşılaştırır. Birden fazla sigorta şirketinden gelen seçenekler arasından sana en uygun teklifi birlikte seçeriz.
Trafik Sigortası Teklifini KarşılaştırTeminat Limiti Aşılırsa Ne Olur?
Bu, sürücülerin en çok gözden kaçırdığı konudur. Sigorta şirketi yalnızca limit kadar ödeme yapar. Zarar limiti aşarsa aradaki fark doğrudan kusurlu sürücüye ve araç sahibine kalır.
Örneğin kusurlu olduğun bir kazada karşı aracın hasarı, araç başı maddi limitin üzerinde çıktı diyelim. Sigorta şirketi limite kadar öder. Kalan tutar için karşı taraf sana rücu edebilir (yani farkı senden talep edebilir). Lüks bir araca ya da birden fazla araca çarptığında bu fark çok yüksek rakamlara ulaşabilir.
Kaza başı limit ile araç başı limit arasındaki fark
Araç başı limit, tek bir araç için ödenecek en yüksek tutardır. Kaza başı limit ise o kazada zarar gören tüm araçlar için toplam üst sınırdır. Bu nedenle zincirleme kazalarda kaza başı limit hızla dolabilir. Öte yandan sağlık ve sakatlık teminatlarında da kişi başı ve kaza başı sınırlar ayrı işler.
Limitleri Yetersiz Bulursan Ne Yapmalısın?
Yasal limitleri artıramazsın; ancak korumanı ek teminatlarla genişletebilirsin. En etkili çözüm İhtiyari Mali Mesuliyet (İMM) teminatıdır.
İMM teminatı nasıl çalışır?
İMM, trafik sigortası limitlerinin bittiği yerde devreye girer. Böylece limit aşımında oluşan fark senin cebinden çıkmaz, İMM limitin kadar karşılanır. İMM'yi genellikle kasko poliçene ek olarak alabilirsin. Bazı şirketler bunu ayrı bir poliçe olarak da sunar.
- Sınırlı İMM: Belirli bir tutara kadar ek güvence sağlar.
- Sınırsız İMM: Bedeni zararlarda limitsiz koruma sunar; kapsam şirkete göre değişir.
- Kasko ile birlikte: Hem kendi aracını hem de karşı tarafa vereceğin zararı tek pakette korursun.
Bu nedenle sadece zorunlu poliçeyle yetinmek yerine, kasko ve İMM seçeneklerini de değerlendirmen uzun vadede çok daha güvenlidir.
Poliçeni Seçerken Nelere Dikkat Etmelisin?
Trafik sigortasında limitler herkes için aynı olsa da hizmet kalitesi aynı değildir. Poliçe alırken şu kriterleri karşılaştır:
| Kriter | Neden Önemli? |
|---|---|
| Hasar hizmeti | Kaza anında dosyanın hızlı ve sorunsuz ilerlemesini sağlar. |
| Ek teminatlar | Hukuksal koruma, asistans gibi ek hizmetler şirkete göre farklılık gösterir. |
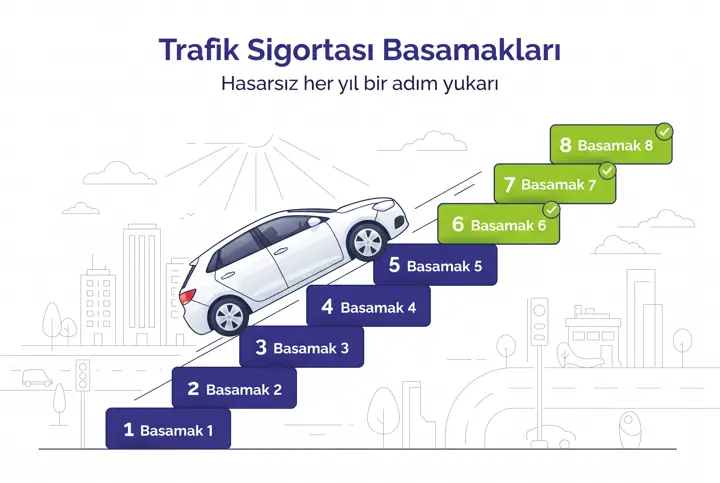
| Hasarsızlık basamağı | 2026 itibarıyla indirim sürücüyü takip eder; geçmişin primine doğrudan yansır. |
| Acente desteği | Doğru teminat seçimi ve hasar takibinde yanında bir uzman olur. |
Hasarsızlık sistemindeki güncel kuralları merak ediyorsan Türkiye Sigorta Birliği (TSB) duyurularını da takip edebilirsin.
Kazadan Sonra Teminattan Nasıl Yararlanılır?
Teminat limitlerini bilmek kadar, kaza anında doğru adımları atmak da önemlidir. Eksik veya hatalı bir işlem, tazminat sürecini uzatabilir. Bu nedenle aşağıdaki sırayı takip etmen işini kolaylaştırır.
- Güvenliği sağla: Aracını güvenli bir yere çek, dörtlülerini yak ve yaralı varsa hemen 112'yi ara.
- Tutanağı düzenle: Yaralanmasız kazalarda Kaza Tespit Tutanağını karşı sürücüyle birlikte eksiksiz doldur ve imzala. Yaralanmalı kazalarda ise polis veya jandarma tutanak tutar.
- Fotoğraf çek: Araçların konumunu, hasarlı bölgeleri ve plakaları farklı açılardan kaydet.
- Hasar ihbarında bulun: Kazayı en kısa sürede sigorta şirketine veya acentene bildir. Belgelerin tam olması dosyanın hızlı ilerlemesini sağlar.
- Süreci takip et: Eksper incelemesi, kusur oranı ve ödeme aşamalarını düzenli olarak kontrol et.
Kusur oranı, ödenecek tazminatı doğrudan etkiler. Örneğin tam kusurlu olduğun bir kazada karşı tarafın zararı senin poliçenden karşılanır. Kısmi kusur durumunda ise tazminat, kusur oranına göre paylaştırılır. Öte yandan kusurun yüzünden yapılan ödemeler, bir sonraki dönemde hasarsızlık basamağını da etkiler.
Bu süreçte yalnız kalmak zorunda değilsin. Deneyimli bir acente; evrak hazırlığı, eksper görüşmesi ve olası itirazlarda sana rehberlik eder. Sunay Yıldırım Sigorta olarak hasar anında tam destek vermeyi hizmetimizin merkezine koyuyoruz.
Sıkça Sorulan Sorular
Trafik sigortası teminat limitlerini kim belirler?
Limitleri SEDDK belirler ve tüm sigorta şirketleri için aynıdır. Kurum, limitleri maliyet artışlarına göre dönemsel olarak günceller.
Limit aşılırsa farkı kim öder?
Limitin üzerindeki tutardan kusurlu sürücü ve araç sahibi sorumludur. Poliçende İMM teminatı varsa fark, İMM limitine kadar sigortadan karşılanır.
Trafik sigortası kendi aracımın hasarını öder mi?
Hayır. Trafik sigortası yalnızca karşı tarafa verdiğin zararları karşılar. Kendi aracının hasarı için kasko yaptırman gerekir.
Farklı şirketlerde teminat limitleri değişir mi?
Asgari limitler tüm şirketlerde aynıdır. Farkı prim, hasar hizmeti ve ek teminatlar yaratır. Bu yüzden teklifleri karşılaştırmak önemlidir.
Sonuç: Limitini Bil, Korumanı Güçlendir
Trafik sigortası, kazada karşı tarafa verdiğin zararları yasal limitler dahilinde karşılar. Ancak limitlerin üzerindeki her tutar senin sorumluluğundadır. Sonuç olarak trafik sigortası teminat limitleri hakkında bilgi sahibi olmak, beklenmedik bir borçla karşılaşmamanın ilk adımıdır. Limitleri yetersiz buluyorsan İMM ve kasko ile korumanı kolayca genişletebilirsin.
Doğru poliçe, kaza anında rahat bir nefes demektir.
Sunay Yıldırım Sigorta ile hızlı teklif al, ihtiyacına uygun teminatı birlikte seçelim ve hasar anında yanında olalım.
En Uygun Teklifi AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Teminat Limitleri 2026: Neleri Karşılar?” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.