Trafik Sigortası Yenileme: Gecikmeden ve Ucuza 7 Adımda
Trafik sigortası yenileme için doğru zaman, hasarsızlık basamağının prime etkisi, poliçe biterse karşılaşılacak yaptırımlar, adım adım yenileme süreci ve aynı teminatla daha uygun fiyat bulmanın yolları bu rehberde.
Trafik Sigortası Yenileme Rehberi: Zamanı, Basamağı, Fiyatı
Trafik sigortası yenileme zamanı geldiğinde çoğu sürücü aynı hatayı yapar: hatırlatma mesajını görür, "sonra bakarım" der ve poliçe bitiş tarihi kapıya dayandığında ilk gördüğü teklifi kabul eder. Oysa doğru zamanda ve doğru bilgiyle yapılan bir trafik sigortası yenileme, hem cezalardan korur hem de aynı kapsam için gereğinden fazla ödeme yapmanı engeller.
Zorunlu trafik sigortası, Karayolları Trafik Kanunu gereği trafiğe çıkan her motorlu araç için yaptırılması gereken bir poliçedir. Poliçen bir gün bile boşta kalırsa hem yasal hem de mali risk altına girersin. Sunay Yıldırım Sigorta olarak 2001’den bu yana sayısız yenilemeye aracılık ettik ve bu rehberde en sık sorulan soruları tek tek yanıtlıyoruz.
Bu yazıda şunları öğreneceksin:
- Yenilemeyi ne zaman yapman gerektiği ve erken yenilemenin avantajları
- Hasarsızlık basamağının yeni primine etkisi
- Poliçe süresi dolduğunda karşılaşabileceğin yaptırımlar
- Online ve acente kanalıyla yenileme adımları
- Aynı teminatla daha uygun fiyat bulmanın yolları
Trafik Sigortası Yenileme Ne Zaman Yapılmalı?
Trafik sigortası poliçeleri genellikle bir yıl sürelidir. Poliçe bitiş tarihi, poliçenin üzerinde açıkça yazar ve saat olarak da çoğunlukla öğlen 12:00'de sona erer. Bu ayrıntı önemlidir; çünkü "bitiş günü akşama kadar sürer" diye düşünüp araç kullanırsan birkaç saat boyunca sigortasız kalabilirsin.
İdeal olan, trafik sigortası yenileme işlemini bitiş tarihinden 15 ila 30 gün önce başlatmaktır. Bu süre, farklı şirketlerden teklif almak ve teminatları karşılaştırmak için yeterli zaman tanır. Yeni poliçenin başlangıç tarihi, mevcut poliçenin bitişine denk gelecek şekilde ayarlanabildiği için erken yenilemede gün kaybetmezsin.
Poliçe Bitiş Tarihini Nasıl Öğrenirsin?
Elindeki poliçe belgesine, sigorta şirketinin mobil uygulamasına ya da e-Devlet üzerinden Sigorta Bilgi ve Gözetim Merkezi (SBM) kayıtlarına bakabilirsin. Plakanla yapılan sorgu, aracın üzerindeki aktif poliçeyi ve bitiş tarihini gösterir. Bu tarihi telefonunun takvimine bir ay önceden hatırlatıcı olarak eklemek, en pratik önlemdir.
Erken Yenilemenin Somut Avantajları
Erken davranmak yalnızca huzur sağlamaz, cebine de yansır. Son güne kalan sürücü, karşılaştırma yapacak vakit bulamaz ve genellikle mevcut şirketin otomatik yenileme teklifini kabul eder. Bu teklif her zaman piyasadaki en uygun seçenek olmayabilir.
- Farklı şirketlerin fiyatlarını sakin kafayla kıyaslarsın.
- Basamak bilginin doğru aktarıldığını kontrol etme fırsatın olur.
- Taksit ve ödeme seçeneklerini değerlendirecek zamanın kalır.
- Poliçesiz kalma riskini sıfıra indirirsin.
Trafik Sigortası Yenileme Fiyatını Ne Belirler?
Zorunlu trafik sigortasında fiyatlar tamamen serbest değildir. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), araç türü ve basamak bazında azami prim (tavan fiyat) belirler. Şirketler bu tavanı aşamaz ama altında farklı fiyatlar verebilir. Bu nedenle yenileme döneminde karşılaştırma yapmak gerçek bir tasarruf sağlar.
| Faktör | Fiyata Etkisi | Açıklama |
|---|---|---|
| Hasarsızlık basamağı | Çok yüksek | Basamak yükseldikçe indirim artar, düştükçe prim yükselir |
| Araç türü ve kullanım tarzı | Yüksek | Otomobil, kamyonet, taksi ve ticari araçlar farklı tarifededir |
| İl / plaka bölgesi | Orta | Hasar sıklığı yüksek bölgelerde prim değişebilir |
| Şirketin fiyat politikası | Orta | Tavanın altında rekabetçi fiyat veren şirketler vardır |
| Ödeme şekli | Düşük | Peşin ya da taksitli ödeme seçenekleri farklılık gösterebilir |
Hasarsızlık Basamağı Nasıl İşler?
Trafik sigortasında 8 basamaklı bir sistem uygulanır ve ilk kez poliçe yaptıran araçlar genellikle 4. basamaktan başlar. Hasarsız geçen her poliçe dönemi seni bir üst basamağa taşır, kusurlu olduğun her hasar ise basamağını düşürür. Bir sonraki dönemde trafik sigortası yenileme yaptığında ödeyeceğin prim büyük ölçüde bu basamağa göre şekillenir.
Basamak bilgisi, ruhsat sahibi ile araç eşleşmesine bağlı olarak SBM kayıtlarında tutulur. Şirket değiştirdiğinde basamağın otomatik olarak aktarılır. Yine de teklif ekranında basamağın doğru göründüğünü mutlaka kontrol etmelisin.
Tavan Fiyat Her Yıl Değişir mi?
Tavan fiyatlar SEDDK tarafından dönemsel olarak güncellenir. Bu nedenle hasarsız bir yıl geçirmene rağmen yeni dönemde primin artmış olabilir; bu artış basamağından değil, genel tarife güncellemesinden kaynaklanır. Güncel tarife bilgisini SEDDK resmi sitesinden takip edebilirsin.
Trafik Sigortası Yenileme Adım Adım Nasıl Yapılır?
Yenileme işlemi birkaç dakikada tamamlanabilir. Ancak hızlı olmak kadar doğru olmak da önemlidir. Aşağıdaki sırayı izlersen hem zaman kazanır hem de hata riskini azaltırsın.
- Bitiş tarihini kontrol et: Poliçenin hangi gün ve saatte sona erdiğini netleştir.
- Ruhsat bilgilerini hazırla: Plaka, ruhsat seri numarası ve ruhsat sahibinin T.C. kimlik numarası yeterlidir.
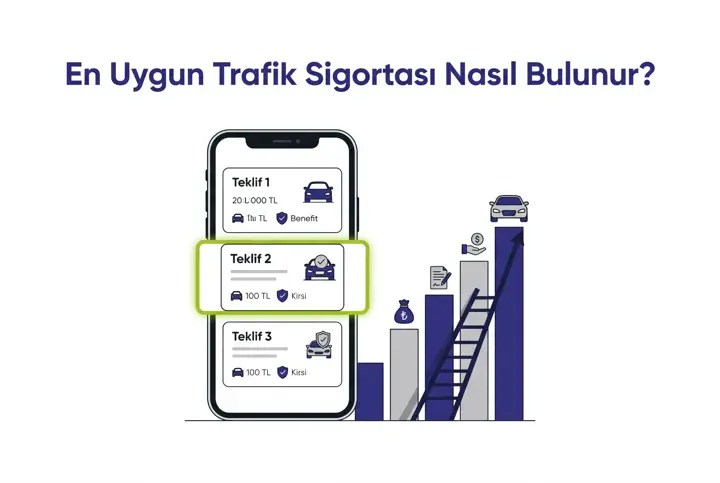
- Birden fazla teklif al: En az üç şirketin fiyatını aynı tarih aralığı için karşılaştır.
- Basamağını doğrula: Teklifte görünen basamağın SBM kaydınla uyumlu olduğundan emin ol.
- Başlangıç tarihini ayarla: Yeni poliçe, eskisinin bitişiyle aynı anda başlasın.
- Ödemeyi tamamla ve poliçeyi indir: Dijital poliçeni telefonuna kaydet, gerekirse çıktısını al.
- İMM ihtiyacını gözden geçir: Trafik limitlerinin yetersiz kalabileceği durumlar için ek koruma düşün.
Yenileme tarihin yaklaşıyor mu? Sunay Yıldırım Sigorta danışmanları, trafik sigortası yenileme sürecinde basamağını kontrol eder, birden fazla şirketten teklif alır ve en uygun seçeneği dakikalar içinde sana sunar. Hasar anında da yanında oluruz.
Poliçe Süresi Dolarsa Ne Olur?
Trafik sigortası yenileme işlemini unuttuysan durum yalnızca bir para cezasından ibaret değildir. Sigortasız araçla trafiğe çıkmak, birden fazla yaptırımı ve ciddi mali riskleri beraberinde getirir.
Yasal Yaptırımlar
Sigortası olmayan araçlar denetimde tespit edildiğinde idari para cezası uygulanır ve araç trafikten men edilebilir. Araç, geçerli bir poliçe yapılana kadar trafiğe çıkamaz. Bu durum, özellikle işini aracıyla yürüten biri için ek bir kayıp anlamına gelir.
Kaza Anında Mali Risk
Asıl büyük risk, sigortasız dönemde kaza yapmaktır. Karşı tarafa verdiğin maddi ve bedeni zararlar doğrudan senin cebinden çıkar. Güvence Hesabı mağdurun zararını karşılasa bile, ödenen tutar için sana rücu edebilir. Yani poliçesiz geçen birkaç gün, yıllarca sürecek bir borca dönüşebilir.
Örnek senaryo: Ankara'da yaşayan Ayşe Hanım, poliçesinin bittiğini fark etmeden iki gün aracını kullandı ve bir otoparkta başka bir araca hafifçe çarptı. Karşı tarafın onarım masrafını kendi cebinden ödemek zorunda kaldı. Sonraki yıl takvimine hatırlatıcı ekledi ve trafik sigortası yenileme işlemini bitişten üç hafta önce danışmanıyla birlikte tamamladı.
Basamak Hakkı Korunur mu?
Kısa süreli bir gecikmede basamak bilgin SBM kayıtlarında kalmaya devam eder. Ancak uzun süre poliçesiz kalırsan basamak avantajını kaybetme ihtimalin doğar. Bu nedenle aracı kullanmasan bile poliçeyi zamanında yenilemek, gelecekteki primin için de önemlidir.
Online mı, Acente Üzerinden mi Yenilemeli?
İki kanal da yasal ve güvenlidir. Fark, sunulan destek ve karşılaştırma imkânındadır. Aşağıdaki tablo kararını kolaylaştırabilir.
| Kriter | Tek Şirketin Online Kanalı | Çok Şirketle Çalışan Acente |
|---|---|---|
| Teklif sayısı | Tek şirket | Birden fazla şirket |
| Basamak kontrolü | Otomatik, kullanıcıya bağlı | Danışman tarafından kontrol edilir |
| Ek teminat önerisi | Standart paketler | İhtiyaca göre yönlendirme |
| Hasar anında destek | Çağrı merkezi | Kişisel danışman ve takip |
| İşlem süresi | Birkaç dakika | Birkaç dakika |
Acente ile Yenilemenin Görünmeyen Faydası
Bir acente, trafik sigortası yenileme sırasında yalnızca fiyat sunmaz; aracının kullanım şekline göre İMM veya kasko ihtiyacını da değerlendirir. Kaza sonrası hasar sürecinde neyi, nasıl yapman gerektiğini bilen birinin yanında olması, stresli anlarda büyük fark yaratır.
Trafik Sigortası Yenileme Sırasında Yapılan Yaygın Hatalar
Yenileme basit bir işlem gibi görünse de bazı hatalar ilerde pahalıya patlayabilir. En sık karşılaştıklarımız şunlardır:
- Başlangıç tarihini yanlış seçmek: Eski poliçe bitmeden yenisini başlatmak gereksiz ödeme demektir; geç başlatmak ise boşluk yaratır.
- Ruhsat bilgisini güncellememek: Araç el değiştirdiyse yeni sahibin adına poliçe yapılmalıdır.
- Kullanım tarzını yanlış beyan etmek: Ticari kullanılan aracı hususi göstermek hasar anında sorun çıkarabilir.
- Sadece fiyata bakmak: Şirketin hasar ödeme hızı ve hizmet kalitesi de önemlidir.
- İMM ihtiyacını göz ardı etmek: Ağır kazalarda trafik limitleri yetersiz kalabilir.
Araç Satıldıysa Yenileme Kimin Sorumluluğunda?
Araç satışında mevcut trafik poliçesi genellikle sona erer ve yeni malik kendi adına poliçe yaptırır. Satış sonrası kalan süre için prim iadesi talep edebilirsin. Yeni sahip olarak aracı devraldıysan, trafik sigortası yenileme yerine yeni poliçe düzenlenmesi gerektiğini unutma. Konuyla ilgili ayrıntıları trafik sigortası iptali ve iade rehberimizde bulabilirsin.
Yenileme Döneminde Primini Düşürmenin Yolları
Tavan fiyat sınırı olsa da şirketler arasında anlamlı fiyat farkları oluşabilir. Aşağıdaki öneriler, aynı teminatla daha uygun bir poliçeye ulaşmana yardımcı olur.
Hasarsızlığını Koru
Küçük hasarlarda karşı tarafla anlaşarak dosya açmamak, bazı durumlarda basamağını korumanı sağlar. Ancak bu kararı vermeden önce hasarın büyüklüğünü ve yasal sorumluluğunu iyi değerlendirmelisin. Basamak sistemi hakkında daha fazla bilgi için basamak sistemini anlatan yazımıza göz atabilirsin.
Teklifleri Aynı Gün Karşılaştır
Fiyatlar zaman zaman değişebildiği için tüm teklifleri aynı gün almak, karşılaştırmanın adil olmasını sağlar. Farklı günlerde alınan tekliflerde tarife güncellemesi araya girmiş olabilir.
Kasko ve Trafik Poliçelerini Birlikte Değerlendir
Bazı şirketler, aynı araç için kasko ve trafik sigortasını birlikte yaptıran müşterilerine avantajlı fiyatlar sunar. Kasko yenileme tarihin yakınsa ikisini aynı danışmanla ele almak işini kolaylaştırır. En uygun fiyatı bulmanın diğer yolları için en ucuz trafik sigortasının nasıl bulunacağını anlattığımız rehbere bakabilirsin.
Kusurlu Kaza Sonrası Yenilemede Primin Neden Arttı?
Geçen dönem içinde kusurlu olduğun bir kaza nedeniyle karşı tarafa ödeme yapıldıysa, basamağın bir alt seviyeye iner. Bu durumda yeni dönemde ödeyeceğin prim, hasarsız geçen bir yıla göre belirgin şekilde yüksek olur. Birden fazla kusurlu hasar varsa düşüş daha sert olabilir.
Burada önemli bir ayrım vardır: tamamen karşı tarafın kusurlu olduğu kazalarda senin basamağın etkilenmez. Kusur oranı tutanak veya bilirkişi raporuyla belirlenir. Bu yüzden kaza tespit tutanağını doğru ve eksiksiz doldurmak, sadece o günkü hasar sürecini değil, bir sonraki yılın primini de doğrudan etkiler.
Basamak Düşüşüne İtiraz Edilebilir mi?
Kusur oranının hatalı belirlendiğini düşünüyorsan sigorta şirketine yazılı başvuruda bulunabilir, sonuç alamazsan Sigorta Tahkim Komisyonu yoluna gidebilirsin. Sürecin sonunda kusur oranı değişirse SBM kaydı da güncellenir ve basamağın yeniden hesaplanır.
Sahte Yenileme Mesajlarına Dikkat
Yenileme dönemine yaklaşırken telefonuna "poliçeniz bitiyor, hemen ödeme yapın" içerikli bağlantılar gelebilir. Bu mesajların bir kısmı gerçek sigorta şirketlerinden, bir kısmı ise kart bilgilerini ele geçirmeye çalışan sahte sitelerden gelir.
Kendini korumak için şu basit kuralları uygula:
- Mesajdaki bağlantıya tıklamak yerine şirketin resmi uygulamasını veya bildiğin acenteni kullan.
- Kart bilgisi girmeden önce sayfa adresini ve güvenlik sertifikasını kontrol et.
- Poliçe yapıldıktan sonra kaydın e-Devlet veya SBM üzerinden görünüp görünmediğini doğrula.
- Şüphelendiğin durumda poliçeni düzenleyen kurumu doğrudan ara.
Bu önlemler, hem paranı hem de kişisel verilerini korur. Ödemeyi yaptığın halde poliçenin sisteme düşmemesi, sahte bir sayfayla karşılaştığının en net işaretidir.
Yenileme Öncesi 5 Dakikalık Kontrol Listesi
Teklifi onaylamadan önce aşağıdaki maddeleri tek tek gözden geçirmen, sonradan yaşanabilecek sorunların büyük bölümünü önler:
| Kontrol Edilecek Bilgi | Neden Önemli? |
|---|---|
| Ruhsat sahibinin adı ve T.C. kimlik numarası | Poliçe yanlış kişi adına düzenlenirse geçersizlik riski doğar |
| Plaka ve şasi numarası | Hatalı araç bilgisi hasar anında ödeme sorununa yol açar |
| Kullanım tarzı | Hususi, ticari veya taksi ayrımı primi ve kapsamı değiştirir |
| Başlangıç ve bitiş saati | Eski poliçeyle arada boşluk kalmamalıdır |
| Basamak bilgisi | Yanlış basamak gereksiz yüksek prime neden olur |
Bu tabloyu her yıl aynı şekilde kontrol etmek, birkaç dakikanı alır ama poliçenin hem geçerliliğini hem de fiyatını güvence altına alır.
Ticari Araçlar ve Filolarda Yenileme Süreci
Taksi, minibüs, kamyonet veya şirket filosundaki araçlarda süreç aynı mantıkla işler, ancak tarife gruplarının farklı olması nedeniyle prim tutarları değişir. Birden fazla aracı olan işletmeler için tüm poliçelerin bitiş tarihlerini tek bir takvimde toplamak büyük kolaylık sağlar.
Filo sahipleri için trafik sigortası yenileme tarihlerini aynı aya çekmek, toplu teklif almayı ve pazarlık yapmayı da kolaylaştırır. Bu düzenlemeyi bir danışmanla planlamak, hem idari yükü hem de toplam maliyeti azaltır.
Sıkça Sorulan Sorular
Trafik sigortası yenileme bitiş tarihinden kaç gün önce yapılabilir?
Çoğu şirket bitiş tarihinden yaklaşık bir ay önce teklif verir. Yeni poliçenin başlangıcını eskisinin bitişine ayarlayarak gün kaybetmeden yenileme yapabilirsin.
Trafik sigortası yenileme yaparken şirket değiştirirsem basamağım düşer mi?
Hayır. Basamak bilgisi SBM kayıtlarında tutulur ve şirket değiştirdiğinde yeni şirkete otomatik olarak aktarılır.
Poliçem dün bittiyse ne yapmalıyım?
Aracı kullanmadan önce hemen yeni bir poliçe yaptırmalısın. Poliçe başlamadan trafiğe çıkmak ceza ve kaza riskini beraberinde getirir.
Trafik sigortası taksitle ödenebilir mi?
Birçok şirket kredi kartına taksit imkânı sunar. Taksit sayısı şirkete ve ödeme aracına göre değişir.
Hiç kullanmadığım araç için de yenileme yapmam gerekir mi?
Araç trafiğe çıkmayacaksa ve trafikten çekme işlemi yapılmışsa zorunluluk değişebilir. Ancak trafikte kayıtlı ve kullanılabilir durumdaki araçlar için poliçe gereklidir.
Yenileme sonrası poliçemi nasıl kontrol ederim?
Sigorta şirketinin uygulamasından, e-Devlet üzerinden veya acentenden poliçe belgeni alarak bilgileri kontrol edebilirsin.
Sonuç: Zamanında Yenileme, Hem Cebini Hem Seni Korur
Zorunlu trafik sigortası, hem yasal bir yükümlülük hem de seni ağır mali sonuçlardan koruyan bir güvencedir. Poliçe bitiş tarihini önceden bilmek, basamağını kontrol etmek ve birden fazla teklifi karşılaştırmak, yenileme sürecinin üç altın kuralıdır.
Unutma: zorunlu trafik sigortası yalnızca karşı tarafa verdiğin zararı belirli limitler dahilinde karşılar; kendi aracındaki hasar için kasko, limit aşımları için ise İMM devreye girer. Yenileme anı, bu üç poliçeyi birlikte düşünmek ve koruma setini tamamlamak için en doğru zamandır. Bir danışmanla yapacağın kısa bir görüşme, eksik kalan noktaları görmeni sağlar.
Bu adımları izlediğinde trafik sigortası yenileme işlemi birkaç dakikalık rutin bir işe dönüşür. Sunay Yıldırım Sigorta olarak, poliçeni zamanında ve en uygun koşullarla yenilemen için her adımda yanındayız.
Poliçeni boşta bırakma. Plakanı paylaş, danışmanımız trafik sigortası yenileme teklifini birden fazla şirketten karşılaştırarak sana en uygun seçeneği sunsun. Kaza anında da tek telefonla destek alırsın.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Yenileme: Gecikmeden ve Ucuza 7 Adımda” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.