TSS'de Yatarak ve Ayakta Tedavi Farkı Nedir? (2026)
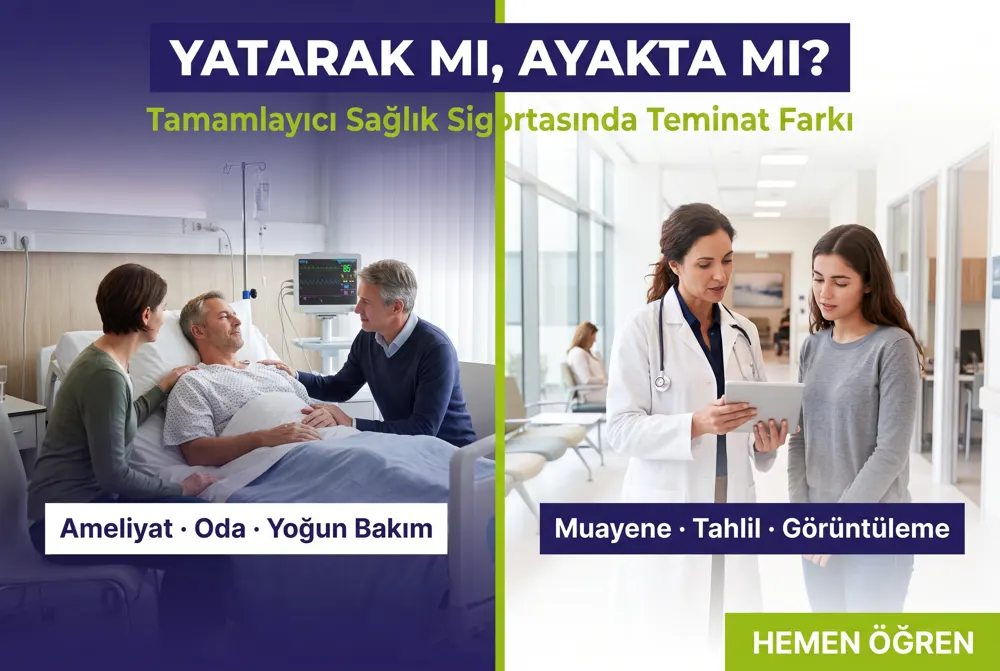
Tamamlayıcı sağlık sigortasında yatarak tedavi ameliyat ve hastane yatışını, ayakta tedavi ise muayene, tahlil ve görüntülemeyi kapsar. İki teminatın limitleri, bekleme süreleri ve prim etkileri bu rehberde karşılaştırılıyor.
Tamamlayıcı Sağlık Sigortası: Yatarak ve Ayakta Tedavi Farkı
Özel hastanede muayene olmak istiyorsun ama fark ücretini duyunca vazgeçiyorsun. Ya da bir ameliyat kararı çıkıyor ve aklına ilk gelen soru şu oluyor: "Bu masrafın ne kadarını ben ödeyeceğim?" İşte tam bu noktada tamamlayıcı sağlık sigortasında yatarak tedavi ile ayakta tedavi farkı hayati önem kazanıyor. Çünkü iki teminat da aynı poliçenin içinde yer alsa bile, kapsamları, limitleri, bekleme süreleri ve fiyata etkileri tamamen birbirinden ayrılıyor. Yanlış paketi seçtiğinde ya ihtiyacın olmayan bir teminata prim ödüyorsun ya da en çok ihtiyaç duyduğun anda karşılıksız kalıyorsun.
Bu yazıda şunları öğreneceksin:
- Yatarak tedavi teminatının tam olarak neleri karşıladığını
- Ayakta tedavi teminatının sınırlarını ve muayene hakkı mantığını
- İki teminat arasındaki farkları madde madde karşılaştırmalı tabloda
- Bekleme sürelerinin neden yatarak tedavide uygulandığını
- Hangi profildeki kişinin hangi paketi seçmesi gerektiğini
- Poliçe almadan önce mutlaka sorman gereken soruları
Tamamlayıcı Sağlık Sigortası Nedir ve Nasıl Çalışır?
Tamamlayıcı sağlık sigortası, kısaca TSS, SGK güvencesinin üzerine kurulan bir üründür. SGK anlaşmalı özel hastanelerde tedavi olduğunda hastane sana bir fark ücreti çıkarır. SGK tedavinin kurumsal bedelini öder; aradaki farkı ise normalde cebinden ödemen gerekir. TSS tam olarak bu farkı üstlenir.
Bu nedenle TSS, özel sağlık sigortasına göre belirgin şekilde daha ekonomiktir. Maliyetin büyük bölümünü SGK karşıladığı için sigorta şirketinin üstlendiği risk azalır. Öte yandan TSS'nin çalışabilmesi için iki şart birlikte sağlanmalıdır: aktif bir SGK güvencen olmalı ve gittiğin kurum hem SGK hem de sigorta şirketi ile anlaşmalı olmalıdır. Detaylı ürün bilgisi için tamamlayıcı sağlık sigortası sayfamızı inceleyebilirsin.
SGK ile TSS Arasındaki İş Bölümü
Mantığı basit bir denklemle düşün. Toplam tedavi bedelinin bir kısmını SGK öder, geri kalan fark faturasını TSS poliçen karşılar. Senin ödemen gereken tek tutar, her yeni başvuruda alınan SGK katılım payı gibi küçük kalemlerdir. Bu yapı sayesinde özel hastane konforuna devlet güvencesiyle ulaşırsın.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, yani SEDDK, bu ürünün genel şartlarını ve şirketlerin fiyatlama esaslarını denetler. Türkiye Sigorta Birliği de sektörel uygulama standartlarını belirler. Bu nedenle TSS, keyfi kurallarla değil, düzenlenmiş bir çerçeveyle işler.
Kimler Tamamlayıcı Sağlık Sigortası Yaptırabilir?
SGK kapsamında olan herkes aday sayılır. 4A, 4B ve 4C statüsündeki çalışanlar, emekliler, öğrenciler ve genel sağlık sigortası primi ödeyenler bu gruptadır. Yaş üst sınırı şirketten şirkete değişir; çoğu şirket 0-65 yaş aralığında yeni poliçe düzenler. Bebekler genellikle belirli bir günlük yaşı doldurduktan sonra poliçeye dahil edilir.
Yatarak Tedavi Teminatı Neleri Kapsar?
Yatarak tedavi, poliçenin omurgasıdır. Hastaneye yatış gerektiren, yüksek bedelli ve öngörülemeyen sağlık olaylarını güvence altına alır. Bir TSS poliçesinin tek başına satın alınabilen tek teminatı da genellikle budur. Sebebi açık: gerçek finansal risk burada yoğunlaşır.
Ameliyat ve Operasyon Giderleri
Cerrahi müdahale gerektiren tüm işlemler bu başlık altında değerlendirilir. Ameliyat öncesi yapılan tetkikler, operasyon ücreti, cerrah ve anestezi uzmanı honorarı, ameliyathane gideri ve kullanılan tıbbi malzemeler poliçe şartları dahilinde karşılanır. Örneğin apandisit, safra kesesi, fıtık veya ortopedik operasyonlar bu kapsama girer.
Oda, Yemek ve Refakatçi Giderleri
Hastanede geçirdiğin gecelerin konaklama maliyeti de teminat altındadır. Standart tek kişilik oda, hastaya sunulan yemek hizmeti ve bir refakatçinin konaklama gideri çoğu poliçede yer alır. Süit oda gibi lüks tercihler ise genellikle kapsam dışında kalır veya aradaki farkı sen ödersin.
Yoğun Bakım, Kemoterapi ve Diyaliz
Yoğun bakım yatışları, kemoterapi, radyoterapi ve diyaliz gibi uzun soluklu tedaviler de yatarak tedavi teminatı içinde değerlendirilir. Bu tedaviler genellikle yıllık gün sınırı veya limit ile tanımlanır. Poliçeni seçerken yoğun bakım gün sayısını mutlaka kontrol et.
Küçük Müdahaleler ve Kaza Sonucu Diş Tedavisi
Hastanede yatış gerektirmeyen ancak cerrahi nitelik taşıyan küçük müdahaleler de çoğu zaman bu teminattan karşılanır. Dikiş atılması, apse drenajı veya alçı uygulaması bunlara örnektir. Trafik kazası sonucu oluşan çene ve diş yaralanmaları da belirli limitler dahilinde ödenir.
Ayakta Tedavi Teminatı Neleri Kapsar?
Ayakta tedavi, günlük sağlık ihtiyaçlarını karşılayan teminattır. Hastaneye yatmadan alınan hizmetleri kapsar ve yatarak tedaviden farklı olarak adet bazlı çalışır. Yani limitin para değil, kullanım hakkı sayısıdır.
Doktor Muayenesi ve Muayene Hakkı Mantığı
Poliçende yıllık 4, 5, 10, 12 veya 15 gibi bir muayene hakkı tanımlanır. Her hastane başvurusu bu haklardan bir adet düşer. Aynı şikayet için belirli bir süre içinde yapılan kontrol muayeneleri ise genellikle bu sayıdan sayılmaz. Bu ayrıntı, yıl içinde hakkının erken tükenmesini engeller.
Laboratuvar Tetkikleri ve Görüntüleme
Muayene sonrası doktorun istediği kan tahlilleri, idrar tetkikleri, röntgen, ultrason, EKG gibi işlemler muayene hakkının içinde değerlendirilir. Bu işlemler için ayrı bir hak düşmez. MR ve tomografi gibi ileri görüntüleme yöntemleri ise bazı poliçelerde ayrı limitle tanımlanır.
Fizik Tedavi ve Rehabilitasyon
Fizik tedavi, hem ayakta hem yatarak uygulanabildiği için özel bir konumdadır. Çoğu şirket bu tedaviyi uzman hekimin raporu ve sigorta şirketinin ön onayı şartıyla, belirlenen seans limiti dahilinde karşılar. Tedaviye başlamadan önce mutlaka onay al.
Kapsam Dışında Kalan Başlıklar
Reçeteli ilaç bedelleri standart TSS poliçelerinde genellikle kapsam dışındadır. Aynı şekilde estetik amaçlı işlemler, göz kusuru düzeltme ameliyatları, diş tedavileri, aşılar ve check-up paketleri de çoğu zaman ek teminat olarak satın alınmadığı sürece ödenmez.
Tamamlayıcı Sağlık Sigortasında Yatarak ve Ayakta Tedavi Farkı Tabloda
Aşağıdaki tablo, iki teminat arasındaki pratik farkları tek bakışta görmeni sağlar. Poliçe seçerken bu kriterleri tek tek değerlendirmen, sonradan yaşanacak sürprizleri ortadan kaldırır.
| Kriter | Yatarak Tedavi | Ayakta Tedavi |
|---|---|---|
| Temel amaç | Büyük ve beklenmedik masrafı karşılamak | Günlük sağlık ihtiyacını karşılamak |
| Kapsam | Ameliyat, oda, yoğun bakım, kemoterapi, diyaliz | Muayene, tahlil, röntgen, ultrason, fizik tedavi |
| Limit yapısı | Genellikle limitsiz veya çok yüksek limitli | Yıllık muayene adedi ile sınırlı |
| Bekleme süresi | Genellikle 3 ay (acil durumlar hariç) | Çoğu şirkette uygulanmaz |
| Prime etkisi | Daha düşük, ekonomik paket | Primi belirgin şekilde yükseltir |
| Tek başına alınabilir mi? | Evet, tek başına satın alınabilir | Hayır, yatarak teminatına ek olarak alınır |
| Anlaşmasız kurum | Belge ile geri ödeme mümkün olabilir | Genellikle tamamen kapsam dışı |
| Kullanım sıklığı | Yılda nadiren, çoğu zaman hiç | Yıl içinde birçok kez |
Bekleme Süreleri: İki Teminat Arasındaki Kritik Ayrım
Bekleme süresi, poliçe başladıktan sonra belirli teminatların devreye girmesi için geçmesi gereken zamandır. Yatarak tedavi teminatında standart uygulama üç aydır. Yani poliçen başladıktan sonraki ilk üç ay içinde planlı bir ameliyat olursan, bu gider karşılanmayabilir.
Ayakta tedavi teminatında ise çoğu şirket bekleme süresi uygulamaz. Poliçe başlar başlamaz muayene hakkını kullanabilirsin. Doğum teminatı gibi özel başlıklarda bekleme süresi genellikle daha uzundur ve bir yıla kadar çıkabilir.
Ani gelişen ve gerçekten acil nitelik taşıyan durumlar bu kuralın dışındadır. Kaza sonucu oluşan yaralanmalar ve hayati tehlike içeren acil müdahaleler bekleme süresine bakılmaksızın karşılanır. Bu nedenle poliçeni ihtiyaç doğmadan önce, sağlıklı olduğun dönemde yaptırman en doğru yaklaşımdır.
Hangi Teminatın Sana Gerçekten Gerekli Olduğundan Emin Değil misin?
2001'den bu yana binlerce aileye doğru poliçeyi seçmelerinde destek oluyoruz. Sağlık geçmişini, sık gittiğin hastaneyi ve bütçeni birlikte değerlendirip sana en uygun paketi ücretsiz çıkaralım.
Ücretsiz Teklif AlAyakta Tedavi Eklenince Prim Neden Yükseliyor?
Sigortacılıkta fiyat, kullanım sıklığı ile doğrudan ilişkilidir. Yatarak tedavi yüksek bedelli ama düşük frekanslı bir risktir. Sigortalıların büyük bölümü yıl içinde hiç ameliyat olmaz. Ayakta tedavi ise tam tersidir: bedeli düşüktür ama neredeyse her sigortalı tarafından defalarca kullanılır.
Bu nedenle ayakta tedavi teminatı eklendiğinde prim belirgin şekilde artar. Muayene hakkı sayısı yükseldikçe fark daha da açılır. Örneğin 15 muayene hakkı olan bir paket, 4 muayene hakkı olan bir pakete göre çok daha yüksek prim üretir.
Primi etkileyen diğer başlıklar şunlardır:
- Yaş: Sigortalının yaşı arttıkça beklenen sağlık harcaması da artar.
- Anlaşmalı kurum ağı: Geniş ve üst segment hastane ağı seçmek primi yükseltir.
- Bölge: Özel hastane yoğunluğu yüksek illerde kullanım oranı da yüksektir.
- Ek teminatlar: Doğum, diş veya gözlük teminatı eklenmesi maliyeti artırır.
- Hasarsızlık geçmişi: Kullanmadığın yıllar yenilemede lehine işleyebilir.
- Ömür boyu yenileme garantisi: Bu hakkı sunan planlar farklı fiyatlanabilir.
Hangi Paketi Seçmelisin? Profil Bazlı Karar Rehberi
Doğru seçim, herkes için geçerli tek bir cevabı olan bir soru değildir. Aşağıdaki tablo, farklı yaşam profillerine göre en mantıklı yaklaşımı özetliyor.
| Profil | Önerilen Yapı | Gerekçe |
|---|---|---|
| 25-35 yaş, sağlıklı birey | Sadece yatarak tedavi | Yılda 1-2 muayene için ek prim ödemek mantıklı değil |
| Küçük çocuklu aile | Yatarak + 10-15 muayene | Çocuklarda hastane başvuru sıklığı yüksektir |
| Kronik takip gerektiren kişi | Yatarak + geniş ayakta | Düzenli kontrol ve tetkik ihtiyacı süreklidir |
| 50 yaş üstü birey | Yatarak + orta ayakta | Ömür boyu yenileme garantisi öncelikli olmalıdır |
| Doğum planlayan çift | Doğum teminatlı paket | Bekleme süresi nedeniyle erken başlamak gerekir |
| Sınırlı bütçeli sigortalı | Yatarak + 4-5 muayene | Büyük risk kapanır, temel muayene ihtiyacı karşılanır |
Bütçen kısıtlıysa önceliği her zaman yatarak tedaviye ver. Çünkü ayakta tedavi masrafını gerekirse cebinden ödeyebilirsin, ancak büyük bir ameliyat masrafı bütçeni tek seferde zorlayabilir. Sana uygun kombinasyonu tamamlayıcı sağlık sigortası teklif sayfamız üzerinden birlikte belirleyebiliriz.
Poliçe Alırken En Sık Yapılan 7 Hata
Yıllardır sahadayız ve aynı hataların tekrarlandığını görüyoruz. Bunları bilmek, poliçenden gerçekten fayda sağlamanı kolaylaştırır.
- Hastane ağını kontrol etmemek. Sürekli gittiğin hastane listede yoksa poliçe pratikte işe yaramaz.
- Sadece fiyata bakmak. En ucuz poliçe genellikle en dar kapsamlı olandır.
- Sağlık beyanını eksik doldurmak. Mevcut rahatsızlığını bildirmezsen hasar anında ödeme reddedilebilir.
- Bekleme süresini hesaba katmamak. Ameliyat kararı çıktıktan sonra poliçe yaptırmak çözüm olmaz.
- Ömür boyu yenileme garantisini sormamak. İleri yaşta sigortasız kalmamanın tek güvencesi budur.
- İhtiyaç dışı teminat eklemek. Kullanmayacağın teminata prim ödemek bütçeni gereksiz zorlar.
- Ön onay almadan işlem yaptırmak. Fizik tedavi ve bazı ileri tetkiklerde ön onay zorunludur.
Poliçe Öncesi Danışmanına Sorman Gereken Sorular
Teklif alırken şu soruları netleştirirsen, poliçenin sınırlarını baştan bilirsin ve hasar anında sürprizle karşılaşmazsın:
- Yatarak tedavi teminatı limitsiz mi, yoksa yıllık bir tavan var mı?
- Ayakta tedavide kaç muayene hakkım var ve kontroller bu sayıya dahil mi?
- MR ve tomografi ayrı limitle mi tanımlı?
- Yoğun bakım için yıllık gün sınırı nedir?
- Sık gittiğim hastane anlaşmalı kurum listesinde yer alıyor mu?
- Ömür boyu yenileme garantisi hangi şartlarda kazanılıyor?
- Mevcut rahatsızlığım istisna olarak yazılacak mı?
- Hangi işlemler için şirket ön onayı gerekiyor?
Hasar Anında Süreç Nasıl İşliyor?
TSS'nin en büyük avantajı provizyon sistemidir. Anlaşmalı kuruma gittiğinde kimliğini gösterirsin, hastane sigorta şirketinden elektronik olarak onay ister ve işlem birkaç dakika içinde sonuçlanır. Sen fatura ödemez, evrak taşımazsın.
Anlaşmasız bir kurumda yatarak tedavi görmen gerekirse süreç değişir. Kurum SGK ile anlaşmalı olduğu sürece, fark faturasını gerekli belgelerle şirkete ileterek geri ödeme talep edebilirsin. Bu durumda poliçendeki limit ve ödeme oranları uygulanır. SGK ile de anlaşması bulunmayan kurumlardaki işlemler ise kapsam dışındadır.
Planlı bir ameliyat söz konusuysa, işlemden en az birkaç gün önce şirkete bildirim yapılması gerekir. Bu adımda yanında bir danışman olması süreci ciddi ölçüde hızlandırır. Bizim ekibimiz provizyon, ameliyat onayı ve evrak takibini senin adına yürütür.
Sonuç: Doğru Teminat Dengesini Kur
Tamamlayıcı sağlık sigortasında yatarak tedavi ile ayakta tedavi farkı, aslında iki farklı ihtiyacın karşılığıdır. Yatarak tedavi seni büyük ve öngörülemeyen masraflardan korur; ayakta tedavi ise günlük sağlık ihtiyaçlarını konforlu hale getirir. İkisi arasındaki doğru dengeyi yaşın, sağlık geçmişin, hastane alışkanlıkların ve bütçen birlikte belirler.
Bir sonraki adımın net: sık kullandığın hastaneleri ve yıllık muayene alışkanlığını belirle, ardından bu verilerle karşılaştırmalı teklif al. Doğru kurgulanmış bir poliçe, hem primini hem de hasar anındaki stresini aynı anda düşürür.
Sana En Uygun Tamamlayıcı Sağlık Sigortası Teklifini Birlikte Bulalım
Farklı şirketlerin teminat ve limitlerini senin ihtiyacına göre karşılaştırıyor, hastane ağını kontrol ediyor, hasar anında provizyon ve evrak sürecini biz yürütüyoruz. Tek yapman gereken bilgilerini bırakmak.
Hemen Teklif AlSıkça Sorulan Sorular
Sadece yatarak tedavi teminatı almak mantıklı mı?
Evet, özellikle genç ve sağlıklı bireyler için oldukça mantıklıdır. Bu paket, bütçeni en çok zorlayacak ameliyat ve hastane yatışı risklerini kapatır. Yılda sadece birkaç kez muayene oluyorsan, ayakta tedavi için ek prim ödemek yerine bu masrafı cebinden karşılamak daha ekonomik olabilir.
Ayakta tedavi teminatını tek başına satın alabilir miyim?
Hayır. Ayakta tedavi teminatı, yatarak tedavi teminatının üzerine eklenen bir teminattır. Sigorta şirketleri bu teminatı bağımsız olarak satmaz, çünkü kullanım sıklığı çok yüksek ve risk dengesi bozulur.
Poliçe başladıktan hemen sonra ameliyat olabilir miyim?
Planlı ameliyatlarda genellikle üç aylık bekleme süresi uygulanır ve bu süre dolmadan yapılan işlemler karşılanmaz. Ancak kaza sonucu oluşan yaralanmalar ve gerçek acil durumlar bekleme süresinin dışındadır. Bu nedenle poliçeni ihtiyaç doğmadan önce yaptırman önemlidir.
Muayene hakkım biterse ne olur?
Yıllık muayene hakkın tükendiğinde, sonraki başvurularında fark ücretini kendin ödersin. Yatarak tedavi teminatın ise bundan etkilenmez ve yıl sonuna kadar geçerliliğini korur. Sık hastaneye gidiyorsan, yenilemede muayene sayısını artırmayı değerlendirebilirsin.
SGK'sı olmayan biri tamamlayıcı sağlık sigortası yaptırabilir mi?
Hayır. Tamamlayıcı sağlık sigortası, adından da anlaşılacağı gibi SGK güvencesini tamamlar. Aktif SGK kaydın yoksa poliçe işlevini yerine getiremez. Bu durumda özel sağlık sigortası seçeneğini değerlendirmen gerekir.
İlaç masraflarım poliçe kapsamında mı?
Standart tamamlayıcı sağlık sigortası poliçelerinde reçeteli ilaç bedelleri genellikle kapsam dışındadır. Bazı şirketler bunu ek teminat olarak sunabilir. Poliçe teklifini alırken bu başlığı özellikle sormanı öneririz.
Poliçemi her yıl yenilemek zorunda mıyım?
Poliçeler yıllık düzenlenir ve yenilenmesi gerekir. Kesintisiz yenileme yapman, ömür boyu yenileme garantisi hakkını kazanman açısından kritiktir. Ara verdiğinde bekleme süreleri yeniden işlemeye başlayabilir.
Bu makale bilgilendirme amaçlıdır. Sağlık ihtiyacına ve bütçene en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir. Teminat kapsamları, limitler ve bekleme süreleri sigorta şirketine göre değişiklik gösterebilir; güncel mevzuat bilgileri için SEDDK ve Türkiye Sigorta Birliği kaynaklarını inceleyebilirsiniz.
Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“TSS'de Yatarak ve Ayakta Tedavi Farkı Nedir? (2026)” yazısı, sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.