Bireysel Sağlık Sigortası: 8 Adımda Doğru Poliçe Seçimi
Bireysel sağlık sigortası, işverene bağlı kalmadan kendi ihtiyacına göre kurduğun özel sağlık poliçesidir. Bu rehber kurumsal ve tamamlayıcı poliçelerden farkını, seçimde 8 kriteri, primi belirleyen etkenleri, sağlık beyanını ve aile poliçesi seçeneklerini anlatıyor.
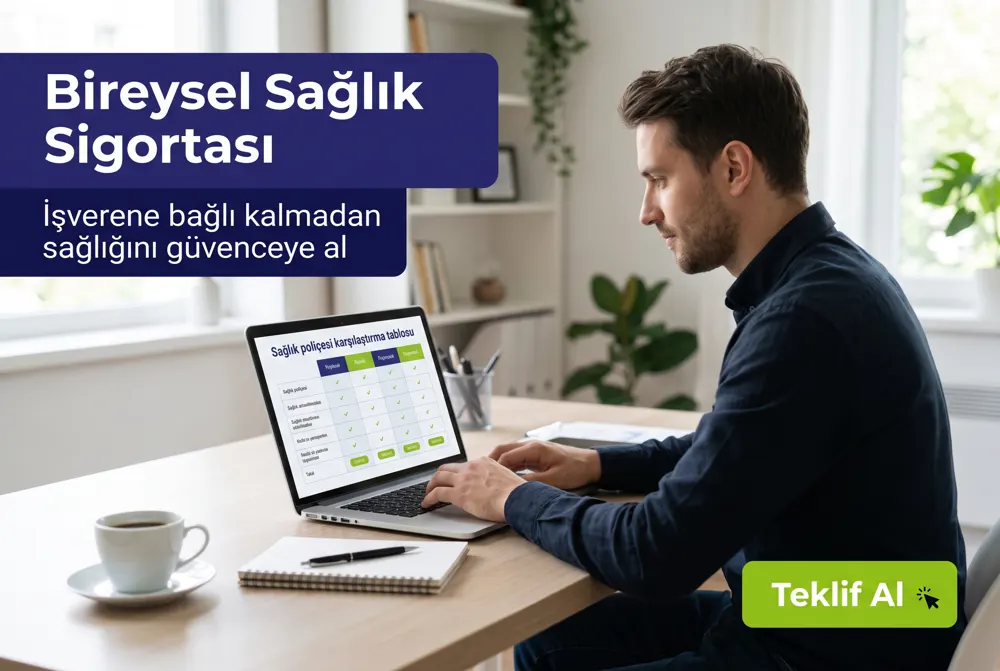
Bireysel Sağlık Sigortası Nedir, Kimler İçin Gerekli?
İşvereninin sağladığı bir grup sağlık poliçesi yoksa, serbest çalışıyorsan ya da kendi işini kurduysan sağlık güvenceni kendin planlaman gerekir. İşte bu noktada bireysel sağlık sigortası devreye girer. Bireysel sağlık sigortası, kişinin kendi adına ve kendi ihtiyaçlarına göre seçtiği, özel hastanelerde tedavi giderlerini poliçe şartları çerçevesinde karşılayan bir sigorta türüdür.
Doğru poliçeyi seçmek ise sanıldığı kadar kolay değildir. Limitler, anlaşmalı kurum ağı, katılım payları ve bekleme süreleri gibi detaylar, iki poliçe arasında büyük farklar yaratabilir. Sunay Yıldırım Sigorta olarak bu rehberde, bireysel bir sağlık poliçesi seçerken bilmen gereken her şeyi sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Bireysel sağlık sigortasının ne olduğu ve nasıl çalıştığı
- Kurumsal poliçe ve tamamlayıcı sağlık sigortasından farkları
- Poliçe seçerken bakman gereken 8 kriter
- Primi etkileyen etkenler
- Başvuru sürecinde dikkat etmen gerekenler
Bireysel Sağlık Sigortası Nasıl Çalışır?
Bireysel bir sağlık poliçesinde sigortalı, kendisi veya ailesi için doğrudan sigorta şirketiyle sözleşme yapar. Poliçe; yatarak tedavi, ayakta tedavi, doğum ve check-up gibi teminatları seçilen paket ve limitler dahilinde karşılar. Anlaşmalı kurumlarda genellikle doğrudan provizyon alınır; anlaşmasız kurumlarda ise harcamanın belirli bir oranı sonradan iade edilebilir.
Bu sigorta türü, SGK'dan bağımsız olarak çalışabilir. Bu da SGK kaydı olmayan kişilerin, örneğin yurt dışından dönenlerin veya bazı serbest meslek sahiplerinin, özel sağlık hizmetlerine erişmesini mümkün kılar. Özel sağlık sigortasının genel işleyişini özel sağlık sigortasının ne olduğunu anlatan yazımızda bulabilirsin.
Poliçenin sağladığı en önemli avantajlardan biri, hastane seçiminde sana tanıdığı özgürlüktür. Devlet hastanelerindeki randevu yoğunluğunu beklemeden, uzman hekime daha kısa sürede ulaşabilir ve tedavi sürecini kendi takvimine göre planlayabilirsin. Özellikle zamanın değerli olduğu meslek gruplarında bu esneklik, sağlık güvencesinin ötesinde bir kolaylık sağlar.
Kimler Bireysel Poliçe Tercih Eder?
- Serbest meslek sahipleri ve esnaf
- Kendi işini yürüten girişimciler
- İşvereni grup sağlık sigortası sunmayan çalışanlar
- Emeklilikten önce kesintisiz bir sağlık güvencesi kurmak isteyenler
- Grup poliçesinin kapsamını yetersiz bulanlar
- Aile bireylerini tek bir poliçede toplamak isteyen ebeveynler
Bireysel Sağlık Sigortası, Kurumsal ve Tamamlayıcı Poliçelerden Nasıl Ayrılır?
Sağlık sigortası dünyasında üç temel seçenek öne çıkar: bireysel özel sağlık sigortası, kurumsal (grup) sağlık sigortası ve tamamlayıcı sağlık sigortası. Her birinin işleyişi, maliyeti ve kapsamı farklıdır.
| Özellik | Bireysel Sağlık Sigortası | Kurumsal (Grup) Sağlık Sigortası | Tamamlayıcı Sağlık Sigortası |
|---|---|---|---|
| Kim yaptırır? | Kişinin kendisi | İşveren | Kişi veya işveren |
| SGK gereksinimi | Gerekmez | Gerekmez | Gerekir |
| Kapsam esnekliği | Yüksek, kişiye göre seçilir | Şirket paketine bağlı | Paket seçenekleriyle sınırlı |
| Sağlık beyanı | Detaylı değerlendirme | Genellikle daha esnek | Değerlendirme yapılır |
| İşten ayrılınca | Devam eder | Sona erer | Bireysel ise devam eder |
| Prim seviyesi | Orta-yüksek | Kişi başı genellikle daha uygun | Daha uygun |
Bu tablo, bireysel poliçe tercihinin özellikle esneklik ve süreklilik açısından avantaj sağladığını gösteriyor. Tamamlayıcı sağlık sigortası ile özel sağlık arasındaki farkı daha ayrıntılı görmek istersen özel sağlık ve TSS karşılaştırmamıza göz atabilirsin.
İşten Ayrıldığında Ne Olur?
Grup sağlık poliçeleri, çalışan şirketten ayrıldığında genellikle sona erer. Bu durumda sağlık güvencesinde kesinti yaşamamak için bireysel bir poliçeye geçiş yapılabilir. Bazı şirketler, grup poliçesinden bireysel poliçeye geçişte belirli kolaylıklar tanır. İş değişikliği planlıyorsan bu geçişi önceden konuşmak, bekleme sürelerinin yeniden başlamasını önleyebilir.
Bireysel Sağlık Sigortası Seçerken Bakman Gereken 8 Kriter
Doğru poliçeyi bulmak için yalnızca prime değil, poliçenin içeriğine de bakmalısın. Aşağıdaki adımlar, karşılaştırma yaparken sana yol gösterecek.
- Teminat kapsamı: Yalnızca yatarak tedavi mi, yoksa ayakta tedavi de dahil mi?
- Yıllık limitler: Yatarak tedavi limiti sınırsız mı, belirli bir tutarla mı sınırlı?
- Anlaşmalı kurum ağı: Yaşadığın şehirde hangi hastaneler ağda yer alıyor?
- Katılım payı ve muafiyet: Her işlemde cebinden ne kadar ödeyeceksin?
- Bekleme süreleri: Doğum ve bazı kronik hastalıklar için ne kadar beklemen gerekiyor?
- Ayakta tedavi adet sınırı: Yılda kaç muayene, tahlil ve görüntüleme kapsamda?
- Yenileme garantisi: Hastalık teşhisi konsa bile poliçen yenilenebilecek mi?
- Ek teminatlar: Diş, göz, check-up ve yurt dışı tedavi seçenekleri var mı?
Limit Seçimi Neden Önemlidir?
Ağır bir hastalık veya büyük bir ameliyat, yüksek tedavi masrafları doğurabilir. Yatarak tedavi limitinin düşük olması, en çok ihtiyaç duyduğun anda poliçenin yetersiz kalması anlamına gelir. Bu nedenle poliçe seçerken yatarak tedavi limitini öncelikli olarak değerlendirmeni öneririz.
Katılım Payı ile Prim Arasındaki Denge
Katılım payı, her tedavide masrafın belirli bir yüzdesini senin karşılaman anlamına gelir. Katılım payı içeren poliçeler genellikle daha düşük primlidir. Sık doktora gitmiyorsan katılım paylı bir poliçe ekonomik olabilir; ancak sık tedavi gerektiren bir durumun varsa toplam maliyet artabilir. Bu konuyu özel sağlık sigortasında muafiyet ve katılım payını anlatan yazımızda detaylandırdık.
Sana özel poliçeyi birlikte tasarlayalım. Sunay Yıldırım Sigorta danışmanları, yaşına, şehrine ve sağlık ihtiyaçlarına göre birden fazla şirketin bireysel sağlık sigortası tekliflerini limit, kurum ağı ve katılım payı açısından karşılaştırır. Tedavi sürecinde de yanında oluruz.
Bireysel Poliçede Primi Ne Belirler?
Prim hesaplaması, kişisel bilgilerin ve seçtiğin paketin bir kombinasyonudur. En belirleyici unsurlar şunlardır:
| Etken | Prime Etkisi | Not |
|---|---|---|
| Yaş | Çok yüksek | Yaş grubu yükseldikçe prim artar |
| Teminat kapsamı | Yüksek | Ayakta tedavi ve doğum teminatı primi artırır |
| Limitler | Yüksek | Sınırsız limitli paketler daha yüksek primlidir |
| Kurum ağı | Yüksek | Geniş ve üst segment ağlar primi artırır |
| Katılım payı | Orta | Katılım payı primi düşürür |
| Sağlık geçmişi | Orta | Mevcut hastalıklar istisna veya ek prim doğurabilir |
| Aile poliçesi | Düşük-Orta | Aile bireyleri birlikte sigortalandığında avantaj olabilir |
Fiyatlar hakkında daha geniş bir bakış için özel sağlık sigortası fiyatlarını ele aldığımız yazımıza göz atabilirsin.
Erken Yaşta Başlamanın Avantajı
Genç ve sağlıklı yaşta poliçe başlatmak, hem daha düşük primle girmeni hem de ilerleyen yıllarda yenileme garantisi kazanmanı sağlar. Kesintisiz yenileme, ileride teşhis konabilecek hastalıkların da kapsamda kalmasına yardımcı olur. Bu yüzden bireysel sağlık sigortası kararını ertelememek, uzun vadede önemli bir avantaj sağlar.
Sağlık Beyanı ve Başvuru Süreci
Bireysel poliçe başvurusunda sağlık beyan formu doldurulur. Bu form, geçmiş ve mevcut sağlık durumunu sigorta şirketine bildirdiğin belgedir. Beyanın eksiksiz ve doğru olması son derece önemlidir; çünkü eksik veya yanlış beyan, hasar anında ödemenin reddedilmesine ya da poliçenin iptaline yol açabilir.
Başvuru Adımları
- Kimlik bilgileri ve iletişim bilgileri
- Sağlık beyan formunun eksiksiz doldurulması
- Gerekirse geçmiş tedavilere ait raporlar
- Bazı durumlarda şirketin talep ettiği sağlık kontrolü
- Teklifin onaylanması ve poliçenin düzenlenmesi
Sigorta şirketi, beyanına göre başvuruyu olduğu gibi kabul edebilir, belirli hastalıkları kapsam dışında bırakabilir veya ek prim uygulayabilir. Bu kararların nedenlerini danışmanından ayrıntılı olarak öğrenebilirsin.
Örnek senaryo: Kendi mimarlık ofisini kuran Burak Bey, önceki işyerinden ayrıldığında grup sağlık sigortası da sona ermişti. Danışmanımızla birlikte ihtiyaçlarını değerlendirdi; yatarak tedavi limiti yüksek, İstanbul'daki anlaşmalı hastaneleri kapsayan ve düşük katılım paylı bir poliçe seçti. Böylece iş değişikliği sırasında sağlık güvencesinde kesinti yaşamadı.
Bekleme Süreleri Neden Önemlidir?
Bireysel sağlık poliçelerinde bazı teminatlar için bekleme süreleri uygulanır. Bu süre dolmadan ilgili tedavi için ödeme yapılmaz. Doğum teminatı ve bazı kronik hastalıklar için bekleme süresi daha uzun olabilir. Kaza sonucu oluşan acil durumlar ise genellikle bekleme süresine tabi değildir.
Bekleme sürelerini bilerek planlama yapmak, özellikle aile planlaması yapan çiftler için hayati önem taşır. Konuyla ilgili ayrıntılı bilgi için özel sağlık sigortasında bekleme sürelerini anlatan yazımıza bakabilirsin.
Aileler İçin Bireysel Sağlık Sigortası
Eşini ve çocuklarını aynı poliçeye ekleyerek aile paketi oluşturabilirsin. Aile poliçeleri, tüm bireylerin aynı teminat yapısıyla korunmasını ve yönetimin tek bir poliçe üzerinden yapılmasını sağlar. Çocuklar için ayakta tedavi teminatı, sık yaşanan muayene ve tahlil ihtiyaçlarında ciddi tasarruf sağlayabilir.
Aile poliçesi kurarken her bireyin ihtiyacının farklı olabileceğini de unutmamalısın. Örneğin çocuklar için ayakta tedavi ve aşı sonrası kontroller öne çıkarken, ebeveynler için yatarak tedavi limiti ve check-up daha önemli olabilir. Bazı şirketler aile bireyleri için farklı teminat seçeneklerine izin verir; bu esneklik, gereksiz teminatlara prim ödemeden tüm aileyi korumanı sağlar.
Yeni Doğan Bebeklerin Poliçeye Eklenmesi
Doğum teminatlı bir poliçede, yeni doğan bebeğin belirli bir süre içinde poliçeye eklenmesi genellikle kolaylıkla yapılabilir. Bu süreyi kaçırmamak, bebeğin sağlık beyanı istenmeden poliçeye dahil edilmesi açısından önemlidir. Şartlar şirketten şirkete değiştiği için doğum öncesinde bu konuyu danışmanınla netleştirmelisin.
Vergi Avantajı ve Ödeme Seçenekleri
Ücretli çalışanlar ve serbest meslek erbabı için ödenen özel sağlık sigortası primlerinin belirli koşullar ve sınırlar dahilinde vergi matrahından indirilebilmesi mümkündür. Bu avantajın güncel koşullarını ve sınırlarını öğrenmek için sağlık sigortası vergi indirimini anlatan yazımıza göz atabilir veya mali müşavirinden destek alabilirsin.
Ödeme konusunda ise birçok şirket yıllık primi taksitlere bölme imkânı sunar. Bu da poliçe maliyetini aile bütçesine daha kolay yaymanı sağlar. Peşin ödemede bazı şirketler ek indirim uygulayabilir.
Poliçe Seçiminde Yapılan Yaygın Hatalar
Deneyimlerimize göre poliçe seçiminde en sık karşılaşılan hatalar şunlardır:
- Yalnızca prime bakmak: En ucuz poliçe, en dar limitlere ve en küçük kurum ağına sahip olabilir.
- Sağlık beyanında eksik bilgi vermek: Bu hata, hasar anında ödeme reddine yol açabilir.
- Kurum ağını kontrol etmemek: Kullanmayı düşündüğün hastanelerin listede olduğundan emin ol.
- Bekleme sürelerini göz ardı etmek: Doğum gibi planlı durumlarda zamanlamayı kaçırmamak gerekir.
- Poliçeye ara vermek: Kesintiler, yenileme garantisi gibi kazanılmış hakların kaybına neden olabilir.
- Ayakta tedavi adet sınırını sormamak: Sık muayene ihtiyacı olanlar için kritik bir detaydır.
Poliçenle Özel Hastanede Süreç Nasıl İşler?
Poliçen olduğunda özel hastanede süreç oldukça basittir. Anlaşmalı bir kuruma gittiğinde kimliğini göstermen genellikle yeterlidir; hastane, sigorta şirketinden provizyon alarak işlemleri başlatır. Katılım payı varsa bu tutarı hastanede ödersin, kalan masraf doğrudan sigorta şirketi tarafından karşılanır.
Anlaşmasız bir kurumda tedavi olduğunda ise masrafı önce kendin ödersin, ardından faturalar ve raporlarla sigorta şirketine başvurarak poliçe şartları çerçevesinde iade talep edersin. Bu nedenle poliçeni seçerken sık kullandığın hastanelerin anlaşmalı olmasına dikkat etmek, hem zaman hem de nakit akışı açısından avantaj sağlar.
Sağlık sigortacılığına ilişkin düzenlemeler ve tüketici hakları hakkında güncel bilgileri SEDDK resmi sitesinden takip edebilirsin.
Check-up, Diş ve Göz Teminatları Gerçekten Gerekli mi?
Bireysel poliçelerde sıkça karşılaşılan ek teminatlar arasında check-up, diş tedavisi ve göz muayenesi yer alır. Bu teminatlar poliçeye eklendiğinde prim artar; bu yüzden gerçekten kullanıp kullanmayacağını değerlendirmen gerekir.
Yılda bir kez kapsamlı sağlık kontrolü yaptırma alışkanlığın varsa check-up teminatı mantıklı olabilir. Diş teminatları ise genellikle belirli limitler ve tedavi türleriyle sınırlıdır; implant veya estetik amaçlı işlemler çoğu zaman kapsam dışında kalır. Göz teminatında da muayene ve gözlük camı gibi kalemler için yıllık limitler bulunur.
| Ek Teminat | Kimler İçin Mantıklı? | Dikkat Edilecek Nokta |
|---|---|---|
| Check-up | Düzenli sağlık kontrolü yaptıranlar | Hangi tetkiklerin dahil olduğu |
| Diş tedavisi | Dolgu, kanal tedavisi gibi rutin ihtiyacı olanlar | Yıllık limit ve kapsam dışı işlemler |
| Göz muayenesi | Gözlük kullananlar ve çocuklu aileler | Cam ve çerçeve limitleri |
| Yurt dışı tedavi | Sık seyahat edenler veya ileri tedavi arayanlar | Ön onay ve limit şartları |
Bu ek teminatların her biri, toplam bütçen içinde dengelenmelidir. Bazı durumlarda ana teminatların limitlerini yükseltmek, ek teminat almaktan daha akıllıca bir tercih olabilir. Ağır bir hastalık riskine karşı güçlü bir yatarak tedavi limiti, rutin harcamalardan çok daha büyük bir koruma sağlar.
Poliçeni Her Yıl Gözden Geçir
Yaşam koşulların değiştikçe sağlık sigortası ihtiyacın da değişir. Evlilik, çocuk sahibi olmak, şehir değiştirmek veya yeni bir sağlık durumunun ortaya çıkması, poliçende güncelleme yapmanı gerektirebilir. Yenileme dönemlerinde danışmanınla kısa bir değerlendirme yapmak, gereksiz teminatlar için prim ödemeni engeller ve eksik kalan alanları kapatmanı sağlar.
Sıkça Sorulan Sorular
Bireysel sağlık sigortası için SGK kaydı gerekir mi?
Hayır. Bireysel özel sağlık sigortası SGK'dan bağımsız çalışabilir. SGK kaydı gerektiren ürün tamamlayıcı sağlık sigortasıdır.
Bireysel sağlık sigortası ile kurumsal poliçe arasındaki fark nedir?
Bireysel poliçeyi kişi kendi adına yaptırır ve kapsamını kendi belirler; işten ayrılsa bile poliçe devam eder. Kurumsal poliçe ise işveren tarafından yaptırılır ve genellikle işten ayrılınca sona erer.
Mevcut hastalığım varsa poliçe yaptırabilir miyim?
Yaptırabilirsin; ancak şirket mevcut hastalıkları kapsam dışında bırakabilir veya ek prim uygulayabilir. Sağlık beyanını eksiksiz yapmalısın.
Bireysel sağlık sigortası primleri vergiden düşer mi?
Belirli koşullar ve sınırlar dahilinde vergi matrahından indirim imkânı bulunabilir. Güncel koşullar için mali müşavirinden destek almanı öneririz.
Ailemi aynı poliçeye ekleyebilir miyim?
Evet. Eş ve çocuklar aynı poliçeye eklenerek aile paketi oluşturulabilir; bu hem yönetim kolaylığı hem de bazı durumlarda prim avantajı sağlar.
Poliçemi yenilemezsem ne olur?
Ara verdiğinde yenileme garantisi gibi kazanılmış hakların kaybolabilir ve yeni poliçede bekleme süreleri yeniden başlayabilir. Bu nedenle kesintisiz yenileme önemlidir.
Sonuç: Sağlığın İçin Kendi Kararını Ver
Bireysel sağlık sigortası, sağlık güvenceni bir işverene bağlı kalmadan, tamamen kendi ihtiyaçlarına göre şekillendirmeni sağlar. Doğru poliçeyi seçmek için limitlere, kurum ağına, katılım payına ve bekleme sürelerine birlikte bakmak gerekir. Erken yaşta başlayıp kesintisiz yenilemek ise uzun vadede en büyük avantajı sağlar.
Sunay Yıldırım Sigorta olarak, farklı şirketlerin bireysel sağlık sigortası tekliflerini senin için karşılaştırmaya ve sana en uygun poliçeyi birlikte belirlemeye hazırız.
Sağlık güvenceni bugün planla. Yaşını, şehrini ve ihtiyaçlarını paylaş; danışmanımız bireysel sağlık sigortası seçeneklerini limit, kurum ağı ve katılım payı açısından karşılaştırarak sana en uygun teklifi sunsun.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Bireysel Sağlık Sigortası: 8 Adımda Doğru Poliçe Seçimi” yazısı, sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.