İMM Hasar Başvurusu: Trafik Limiti Bitince Kim Öder?
İMM hasar başvurusu, kusurlu kazada karşı tarafın zararı trafik sigortası limitini aştığında devreye girer. Önce trafik poliçesi öder, aşan kısım İMM'den karşılanır. Tutanak, eksper raporu ve fatura gibi belgelerle zamanında ihbar, ödemenin hızını belirler. Red sebepleri ve tahkim yolu da rehberde.
İMM Hasar Başvurusu Rehberi: Belge, Süre ve Ödeme Sırası
Kavşakta bir anlık dikkatsizlik, önündeki lüks bir araca çarpman ve hasar tutarının zorunlu trafik sigortası limitini aşması... Bu senaryo, son yıllarda araç ve yedek parça fiyatlarının yükselmesiyle çok daha sık yaşanıyor. İşte tam bu noktada kaskondaki ya da ayrı poliçendeki İhtiyari Mali Mesuliyet teminatı devreye girer. Ancak teminatın işe yaraması için İMM hasar başvurusu sürecinin doğru yönetilmesi gerekir. Bu rehberde kaza anından ödemeye kadar tüm adımları, gereken belgeleri ve en sık yapılan hataları anlatıyoruz.
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'da kaza sonrası hasar süreçlerinde müşterilerimizin yanındayız. Tecrübemiz şunu gösteriyor: İMM teminatı olan sürücülerin çoğu, poliçelerinin ne zaman ve nasıl devreye gireceğini kaza anına kadar bilmiyor. Bu yazı, o bilgiyi önceden edinmen için hazırlandı.
Bu yazıda şunları bulacaksın:
- İMM'nin trafik sigortasıyla ilişkisini ve ödeme sırasını,
- Kaza anından ödemeye kadar adım adım başvuru sürecini,
- Gerekli belgelerin tam listesini,
- Karşı tarafın başvurusunda senin rolünü,
- Reddedilen ya da eksik ödenen dosyalarda izlenecek yolu.
İMM Hasar Başvurusu Nedir, Ne Zaman Gerekir?
İhtiyari Mali Mesuliyet, adından da anlaşılacağı gibi isteğe bağlı bir sorumluluk sigortasıdır. Kusurlu olduğun bir kazada karşı tarafa verdiğin maddi ve bedeni zararlar, önce zorunlu trafik sigortan tarafından poliçedeki limitlere kadar karşılanır. Zararın bu limitleri aşan kısmı ise İMM teminatından ödenir. Yani İMM, trafik sigortasının üzerine eklenen ikinci bir güvenlik katmanıdır.
Bu nedenle İMM hasar başvurusu çoğu zaman ayrı bir süreç olarak değil, trafik sigortası hasar dosyasının devamı olarak işler. Hasar tutarı trafik limitlerinin altında kalıyorsa İMM'ye hiç başvurulmaz. Limit aşıldığında ise aşan kısım için İMM devreye girer. İMM'nin temel mantığını İMM ne demek yazımızda ayrıntılı olarak anlattık.
İMM hasar başvurusu ile trafik sigortası başvurusu arasındaki fark
Trafik sigortası zorunludur ve limitleri her yıl resmi olarak belirlenir. İMM ise isteğe bağlıdır ve limitini sen seçersin; limitli ya da sınırsız olabilir. Başvuru açısından en önemli fark, ödeme sırasıdır: Önce trafik poliçesi limitine kadar öder, ardından İMM devreye girer. Aynı sigorta şirketinde iki poliçen varsa süreç tek dosyada yürüyebilir; farklı şirketlerdeyse iki ayrı dosya açılması gerekebilir. İki teminatın farkını trafik sigortası ile İMM farkı yazımızda inceledik.
Ödeme Sırası: Kim, Neyi, Ne Zaman Öder?
Bir kazada birden fazla poliçe devreye girebilir. Hangi poliçenin hangi zararı karşıladığını bilmek, başvuruyu doğru yere yapmanı ve gereksiz beklemelerden kaçınmanı sağlar. Aşağıdaki tablo, kusurlu olduğun bir kazada ödeme sırasını özetliyor.
| Zarar türü | İlk ödeyen | Limit aşılırsa |
|---|---|---|
| Karşı aracın maddi hasarı | Senin trafik sigortan | İMM teminatın |
| Karşı tarafın değer kaybı | Senin trafik sigortan | İMM teminatın (poliçe şartlarına göre) |
| Yaralanan kişinin tedavi giderleri | SGK ve trafik sigortası | İMM teminatın |
| Sürekli sakatlık ve vefat tazminatı | Senin trafik sigortan | İMM teminatın |
| Kendi aracının hasarı | Kaskon (varsa) | İMM kapsamında değildir |
| Kamu malı (bariyer, direk) hasarı | Senin trafik sigortan | İMM teminatın |
Gördüğün gibi İMM, yalnızca üçüncü kişilere verdiğin zararları karşılar; kendi aracının hasarı kasko konusudur. İMM'nin neleri kapsadığını İMM sigortası neleri kapsar yazımızda bulabilirsin.
Adım Adım İMM Hasar Başvurusu Süreci
Kaza anında atılan ilk adımlar, dosyanın ilerleyen aşamalarını doğrudan etkiler. Aşağıdaki sıralama, kaza yerinden ödemeye kadar izlemen gereken yolu gösteriyor.
- Güvenliği sağla ve yaralı varsa 112'yi ara: Yaralanmalı kazalarda polis ya da jandarma tutanak tutar; araçları yerinden oynatma.
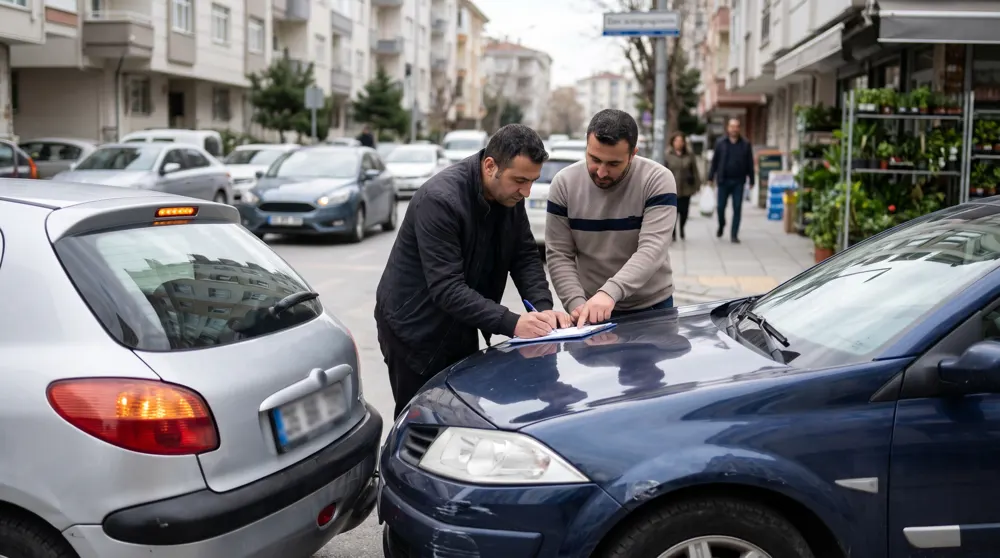
- Tutanağı eksiksiz doldur: Yalnızca maddi hasarlı kazalarda taraflar kaza tespit tutanağını birlikte düzenler; kroki ve imzalar eksiksiz olmalıdır.
- Olay yerini kayıt altına al: Araçların konumunu, hasarları ve plakaları farklı açılardan kaydet.
- Hasarı acentene ihbar et: Trafik ve İMM poliçenin bulunduğu şirkete ya da acentene en kısa sürede bilgi ver.
- Karşı tarafın dosyasını takip et: Karşı taraf, senin trafik sigortana başvurur; limit aşılacaksa İMM dosyası da açılır.
- Eksper incelemesine destek ol: Eksper, hasar tutarını ve kusur oranını belirlemek için bilgi isteyebilir.
- Ödeme ve ibraname aşamasını kontrol et: Ödeme, hasarın limitler dahilindeki kısmı için yapılır ve taraflar ibraname imzalar.
Tutanak doldururken yapılan küçük hatalar, kusur oranını ve dolayısıyla İMM hasar başvurusu sonucunu değiştirebilir. En sık hataları kaza tutanağı hataları yazımızda anlattık.
İMM hasar başvurusu için hangi belgeler gerekir?
Belgeler kazanın türüne göre değişir; ancak aşağıdaki liste çoğu dosyada istenen temel evrakları kapsar. Eksiksiz bir dosya, sürecin haftalarca uzamasının önüne geçer.
- Kaza tespit tutanağı ya da polis/jandarma tutanağı,
- Tarafların ehliyet ve ruhsat fotokopileri,
- Hasarlı araçların olay yeri kayıtları,
- Eksper raporu ve onarım faturaları,
- Yaralanmalı kazalarda hastane raporları ve tedavi belgeleri,
- Vefat halinde veraset ilamı ve ölüm belgesi,
- Varsa alkol raporu ve savcılık evrakı,
- Hak sahibinin banka hesap bilgileri.
Kaza sonrası ne yapacağını bilemiyor musun? Sunay Yıldırım Sigorta, hasar ihbarından ödemeye kadar İMM ve trafik dosyanı senin adına takip eder; belge listesini hazırlar, eksper sürecini izler.
Hasar Desteği AlKarşı Taraf Olarak İMM Hasar Başvurusu Yapmak
Bazen kusursuz taraf sen olursun ve aracına çarpan sürücünün trafik sigortası limiti, zararını karşılamaya yetmez. Bu durumda karşı tarafın İMM teminatı varsa, aşan kısım için onun sigorta şirketine başvurabilirsin. Başvuru, kusurlu tarafın poliçesinin bulunduğu şirkete yapılır; poliçe bilgileri tutanaktan ya da sigorta bilgi merkezi kayıtlarından öğrenilebilir.
Karşı tarafın İMM teminatı yoksa ya da limiti de yetersizse, aşan zarar için doğrudan kusurlu sürücüye ve araç sahibine başvurma hakkın vardır. Bu tür durumlarda hukuki destek almak, hak kaybını önler. Özellikle yaralanmalı kazalarda tedavi giderleri, iş göremezlik ve sürekli sakatlık kalemleri ayrı ayrı hesaplanır; her kalemi belgelemek, talep ettiğin tutarın eksiksiz değerlendirilmesini sağlar. Hastane, ilaç ve ulaşım giderlerinin faturalarını düzenli tutmak bu aşamada büyük kolaylık yaratır. Değer kaybı talepleri için değer kaybı tazminatı başvurusu yazımıza göz atabilirsin.
Kendi kaskon karşı tarafın borcunu öder mi?
Kusursuz olduğun bir kazada kendi kaskon aracının hasarını karşılayabilir; sigorta şirketin daha sonra bu tutarı kusurlu tarafın sigortasından rücu yoluyla talep eder. Bu yöntem, karşı tarafın sigortasıyla uğraşmadan aracını hızla onartmanı sağlar. Ancak bazı poliçelerde bu kullanım hasarsızlık indirimini etkileyebileceğinden, karar vermeden önce acentenle konuşmalısın. Konuyu kasko İMM karşı tarafı karşılar mı yazımızda ele aldık.
Örnek senaryo: Erzurum Palandöken'de buzlu bir yokuşta aracının kontrolünü kaybeden Burak Bey, park halindeki yeni model bir SUV'a ve yanındaki bir ticari araca çarptı. İki aracın toplam hasarı trafik sigortasının araç başı maddi hasar limitini aştı. Sunay Yıldırım Sigorta ekibi önce trafik dosyasını açtı, limit aşımı netleşince kasko poliçesindeki İMM teminatı için ikinci dosyayı başlattı. Aşan tutar İMM'den karşılandı ve Burak Bey'in cebinden ek bir ödeme çıkmadı.
İMM Hasar Başvurusu Neden Reddedilir?
Her İMM dosyası sorunsuz sonuçlanmaz. Bazı durumlar, poliçe genel şartları gereği teminat dışında kalır ya da sigorta şirketinin ödeme yaptıktan sonra sana rücu etmesine yol açar. Aşağıdaki tablo, en sık karşılaşılan red ve rücu sebeplerini özetliyor.
| Durum | Olası sonuç |
|---|---|
| Alkollü araç kullanımı | Ödeme sonrası sürücüye rücu edilebilir |
| Ehliyetsiz ya da uygun sınıfta ehliyeti olmayan sürücü | Rücu riski |
| Kasıtlı olarak zarar verme | Teminat dışı |
| Poliçe süresi dolmuş ya da prim ödenmemiş | Teminat yok |
| Zararın İMM limitini aşması | Aşan kısım sürücünün sorumluluğunda |
| Kendi aracındaki hasar | İMM kapsamında değil, kasko konusu |
Bu tabloda en dikkat çekici satır, İMM limitinin aşılmasıdır. Limitli bir İMM teminatın varsa ve ağır bir bedeni zarar söz konusuysa, aşan kısım doğrudan senin sorumluluğuna kalır. Bu yüzden limit seçimi kaza anında değil, poliçe yapılırken düşünülmelidir. Doğru limiti belirlemek için İMM limiti ne olmalı yazımızı okuyabilirsin; sınırsız seçeneği merak ediyorsan sınırsız İMM rehberimiz sana yol gösterecektir.
Başvuru Süreleri ve Zamanaşımı
Hasarı öğrendiğin anda sigorta şirketine bildirmek, poliçelerin ortak şartıdır. Gecikmeli ihbar, dosyanın incelenmesini zorlaştırır ve bazı durumlarda hak kaybına yol açabilir. Trafik kazalarından doğan tazminat taleplerinde Karayolları Trafik Kanunu genel olarak zararın ve sorumlunun öğrenilmesinden itibaren iki yıllık, her halükârda kaza tarihinden itibaren on yıllık süreler öngörür; kaza bir suç oluşturuyorsa ceza zamanaşımı süreleri de gündeme gelebilir. Dosyana özel süreleri mutlaka uzmanına danışmalısın.
Belgeler eksiksiz teslim edildikten sonra sigorta şirketinin değerlendirme ve ödeme süreci başlar. Trafik sigortası tarafında mevzuat belirli ödeme süreleri öngörür; İMM tarafında ise poliçe genel şartları ve şirket uygulamaları belirleyicidir. Eksik belge, bu sürelerin işlemeye başlamasını geciktirir. Bu yüzden İMM hasar başvurusu dosyasını ilk günden tam hazırlamak en etkili hızlandırma yöntemidir.
Anlaşmazlık olursa nereye başvurulur?
Sigorta şirketinin ödeme tutarına, kusur oranına ya da red kararına itiraz etmek istiyorsan önce şirkete yazılı başvuru yapabilirsin. Sonuç alamazsan Sigorta Tahkim Komisyonu'na başvurmak, mahkemeye kıyasla daha hızlı bir çözüm yolu sunar. Tahkim sürecinde uzman hakemler dosyayı inceler ve karar verir. Başvurudan önce sigorta şirketine yazılı başvurmuş olman ve şirketin yanıtını ya da yanıt süresinin dolmasını beklemen gerekir; bu nedenle tüm yazışmaları tarihli olarak saklamalısın. Kusur oranının nasıl belirlendiğini kusur oranı yazımızda anlattık.
Araç Tipine Göre Sık Karşılaşılan Hasar Senaryoları
Limit aşımı her araç tipinde aynı sıklıkta yaşanmaz. Aracın büyüklüğü, kullanım yoğunluğu ve trafikte karşılaştığı riskler, olası bir kazada karşı tarafa verilecek zararın büyüklüğünü doğrudan belirler. Aşağıda en sık karşılaştığımız senaryoları özetliyoruz.
Binek araçlar: Şehir içi kazalarda en büyük risk, yüksek değerli bir araca çarpmaktır. Yeni model bir SUV ya da elektrikli bir aracın far, sensör ve kaporta onarımı, trafik sigortası limitini kısa sürede doldurabilir. Birden fazla araca çarpılan zincirleme kazalarda ise kaza başı limit hızla tükenir.
Ticari araçlar ve kamyonetler: Ağır yük taşıyan araçlar, kazada çok daha büyük hasarlara yol açar. Bir iş yerinin vitrinine, bir otobüs durağına ya da birden fazla araca verilen zararlar, ticari araç sahipleri için ciddi bir mali risk oluşturur. Bu araçlar için limit seçimini ticari araç İMM rehberimizde ele aldık.
Motosikletler: Motosiklet kazalarında maddi hasardan çok bedeni zararlar öne çıkar. Bir yayaya ya da başka bir sürücüye verilen yaralanma, uzun tedavi süreçleri ve sürekli sakatlık tazminatları doğurabilir. Motosiklet sürücüleri için İMM seçeneklerini motosiklet İMM yazımızda anlattık.
Kış koşulları: Erzurum gibi uzun ve sert kış yaşayan şehirlerde buzlanma, zincirleme kazaların en büyük nedenidir. Kaygan yokuşlarda kontrolünü kaybeden bir aracın park halindeki birkaç araca çarpması, tek bir anda trafik limitini aşan bir tablo yaratabilir. Kış lastiği ve güvenli sürüş kadar, yeterli bir İMM limitine sahip olmak da bu mevsimin en önemli önlemlerinden biridir.
Kaskondaki İMM mi, ayrı İMM poliçesi mi?
İMM teminatı genellikle kasko poliçesine ek teminat olarak eklenir. Kasko yaptırmayan sürücüler ise trafik poliçesine ek ya da bağımsız bir İMM poliçesi düzenletebilir. Hasar süreci açısından iki seçenek arasında temel bir fark yoktur; önemli olan limitin yeterli olması ve poliçe şartlarının bilinmesidir. Kasko içindeki İMM'nin nasıl yükseltileceğini kasko İMM teminatı yazımızda bulabilirsin.
İMM Hasar Başvurusunu Hızlandıran 7 İpucu
Hasar süreçlerinde yıllar içinde biriktirdiğimiz deneyim, bazı küçük alışkanlıkların dosya süresini ciddi şekilde kısalttığını gösteriyor. Aşağıdaki ipuçları hem kusurlu hem kusursuz taraf için geçerlidir.
- Poliçe numaralarını ve acente iletişim bilgilerini araçta hazır tut,
- Tutanakta karşı tarafın sigorta şirketini ve poliçe numarasını mutlaka yaz,
- Olay yerinden ayrılmadan önce tüm kayıtları al,
- Onarıma başlamadan eksper incelemesini bekle,
- Tüm fatura ve belgelerin aslını sakla, kopyalarını dijital ortama al,
- Sigorta şirketiyle yazışmaları yazılı yap, telefon görüşmelerini not et,
- İbranameyi imzalamadan önce ödeme tutarını ve kalemleri kontrol et.
Bu adımlar, İMM hasar başvurusu sürecinde hem senin hem de karşı tarafın haklarını korur. Yerel bir acenteyle çalışmanın avantajı ise dosyan bir çağrı merkezinde değil, seni tanıyan bir ekibin elinde ilerler.
Sık Sorulan Sorular
İMM hasar başvurusu için ayrı dosya açmak gerekir mi?
Trafik ve İMM poliçen aynı şirketteyse süreç genellikle tek dosyada ilerler. Farklı şirketlerdeyse limit aşımı netleştiğinde İMM için ayrı dosya açılır.
İMM hasar başvurusu hasarsızlık indirimimi etkiler mi?
İMM'den ödeme yapılması, poliçenin bağlı olduğu kaskonun yenileme şartlarını etkileyebilir. Trafik sigortasında ise kusurlu kaza basamağını düşürür. Ayrıntılar için hasarsızlık indirimi yazımıza göz atabilirsin.
İMM kendi aracımın hasarını öder mi?
Hayır. İMM yalnızca üçüncü kişilere verilen zararları karşılar. Kendi aracının hasarı için kasko poliçesi gerekir.
Karşı tarafın İMM'si yoksa ne olur?
Trafik sigortası limitini aşan zarar için kusurlu sürücüye ve araç sahibine doğrudan başvurabilirsin. Bu durumda hukuki destek almak faydalı olur.
Alkollü kazada İMM öder mi?
Sigorta şirketi üçüncü kişinin zararını ödeyebilir; ancak poliçe şartlarına göre ödediği tutarı daha sonra sürücüden talep edebilir.
İMM teminatımı sonradan artırabilir miyim?
Evet, poliçe süresi içinde ek prim ödeyerek limiti yükseltebilirsin; ancak artış, değişiklik tarihinden sonraki kazalar için geçerli olur.
Sonuç: Kazadan Önce Hazırlıklı Ol
Özetle İMM hasar başvurusu, trafik sigortası limitinin yetmediği anlarda seni büyük bir maddi yükten kurtaran sürecin adıdır. Ödeme sırası trafik sigortasından başlar, limit aşıldığında İMM devreye girer. Eksiksiz tutanak, doğru belgeler ve zamanında ihbar, dosyanın hızla sonuçlanmasının anahtarıdır. En önemlisi, yeterli limitli bir İMM teminatını kaza anında değil, bugünden poliçene eklemektir. Teklif almak istersen İMM teklifi rehberimize göz atabilirsin.
İMM hasar başvurusu sürecinde yalnız değilsin. Sunay Yıldırım Sigorta, poliçeni doğru limitle düzenler; olası bir kazada dosyanı baştan sona takip eder.
İMM Teklifi AlBu makale bilgilendirme amaçlıdır. Mevzuat ve poliçe şartları değişebileceğinden, dosyanıza özel değerlendirme için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“İMM Hasar Başvurusu: Trafik Limiti Bitince Kim Öder?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.