İMM Kombine Nedir? Tek Limit mi, Ayrı Limit mi Seçmeli?
İMM kombine, bedeni ve maddi zararları ayırmadan kaza başına tek bir limit sunan İhtiyari Mali Mesuliyet teminatıdır. Bu rehberde kombine ve ayrı limitli İMM arasındaki farkı, hangi sürücüye hangisinin uygun olduğunu ve poliçede nasıl kontrol edileceğini örneklerle bulabilirsin.
İMM Kombine Nedir? Tek Limitin Kazada Sana Kazandırdıkları
Kasko teklifi aldığında İMM satırında "kombine" ya da "bedeni ve maddi ayrımı yapılmaksızın" gibi ifadelerle karşılaşmış olabilirsin. Bu kısa ifade, kaza anında sigortanın sana ne kadar destek olacağını belirleyen önemli bir ayrıntıdır. İMM kombine, karşı tarafa verdiğin bedeni ve maddi zararları tek bir havuzda toplayan ve kaza başına tek limit sunan İhtiyari Mali Mesuliyet teminatıdır. Bu rehberde kombine yapının nasıl çalıştığını, ayrı limitli İMM'den farkını ve hangi sürücü için daha uygun olduğunu örneklerle anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- İMM teminatı nedir ve neden trafik sigortasının üzerine eklenir?
- Kombine tek limit ile ayrı limit arasındaki fark nedir?
- "Bedeni ve maddi ayrımı yapılmaksızın" ifadesi ne anlama gelir?
- Kaza senaryolarında hangi yapı daha çok koruma sağlar?
- Poliçende hangi satırı kontrol etmen gerekir?
Önce Temel: İMM Teminatı Ne İşe Yarar?
Zorunlu trafik sigortası, kusurlu olduğun bir kazada karşı tarafın zararlarını belirlenmiş limitler içinde karşılar. Ancak bu limitler, özellikle ağır yaralanmalı kazalarda veya pahalı araçlara verilen hasarlarda yetersiz kalabilir. Limiti aşan kısım ise doğrudan senin sorumluluğuna geçer ve ciddi bir mali yük oluşturabilir.
İhtiyari Mali Mesuliyet, kısaca İMM, tam bu noktada devreye girer. Trafik sigortasının limitini aşan zararlar, İMM poliçende yazan limit dahilinde karşılanır. Yani İMM, zorunlu poliçenin üzerine eklenen ikinci bir koruma katmanıdır. Temel kavramları İMM sigortası nedir yazımızda, iki poliçenin limit ilişkisini ise İMM ile trafik sigortası limiti farkı yazımızda ayrıntılı anlattık.
İMM hangi sırayla devreye girer?
Kaza sonrasında karşı tarafın zararı önce zorunlu trafik sigortasından karşılanır. Bu limit yetmediğinde kalan kısım için İMM devreye girer. İMM limiti de aşılırsa, aşan tutar için sürücü ya da araç sahibi şahsen sorumlu olur. Bu sıralamanın ayrıntılarını İMM'nin devreye girme sırası yazımızda bulabilirsin.
İMM Kombine Nedir, Nasıl Çalışır?
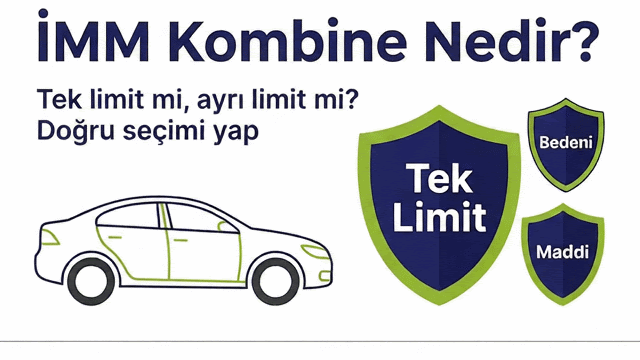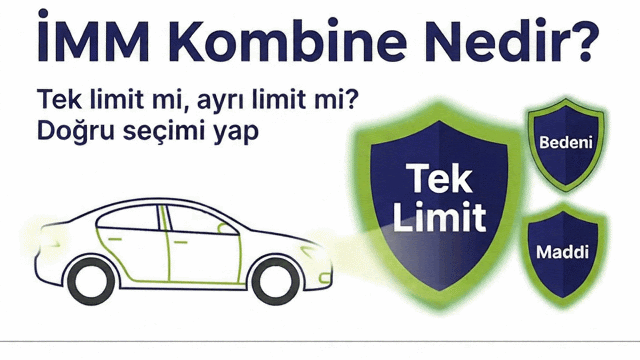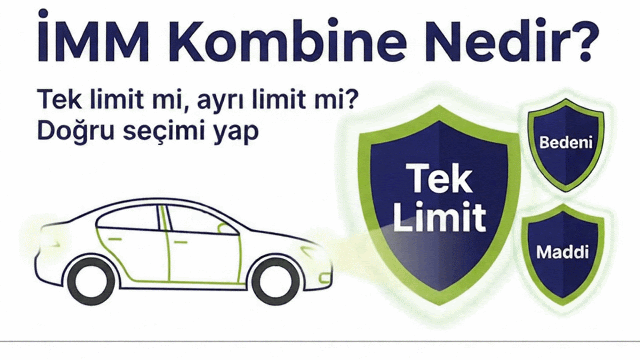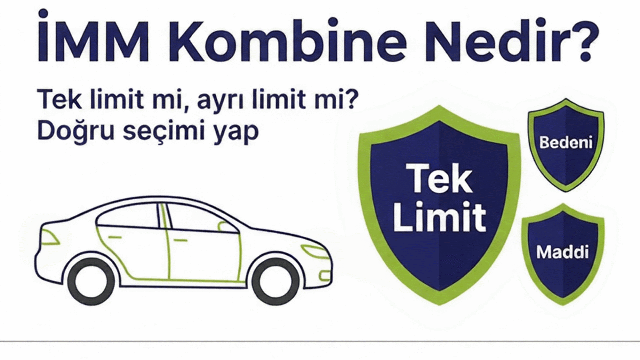
İMM poliçelerinde limit iki farklı şekilde tanımlanabilir. Birincisinde bedeni zararlar için kişi başı ve kaza başı, maddi zararlar için ise kaza başı ayrı ayrı limitler belirlenir. İkincisinde ise bu ayrım yapılmaz; bedeni ve maddi tüm zararlar için kaza başına tek bir limit tanımlanır. İşte bu ikinci yapıya kombine tek limit denir.
İMM kombine yapıda limit bir havuz gibi düşünülebilir. Kazada karşı tarafın zararı ağırlıklı olarak maddi ise havuzun büyük kısmı maddi zarara, ağırlıklı olarak bedeni ise bedeni zarara kullanılabilir. Bu esneklik, ayrı limitli yapıda bir kalemde limit dolarken diğer kalemde kullanılmayan tutarın boşa kalması sorununu ortadan kaldırır.
"Bedeni ve maddi ayrımı yapılmaksızın" ne demek?
Poliçende sıkça gördüğün bu ifade, kombine yapının resmi tanımıdır. Anlamı şudur: Kazada ortaya çıkan zararın yaralanma, vefat gibi bedeni bir zarar mı yoksa araç hasarı gibi maddi bir zarar mı olduğuna bakılmaksızın, toplam tutar tek limit içinde değerlendirilir. Yani limit, zarar türüne göre bölünmez.
| Özellik | Kombine (tek limit) | Ayrı limit |
|---|---|---|
| Limit yapısı | Kaza başına tek limit | Bedeni ve maddi için ayrı limitler |
| Esneklik | Yüksek, limit ihtiyaca göre kullanılır | Düşük, her kalem kendi sınırında kalır |
| Kişi başı sınır | Genellikle yok | Bedeni zararda kişi başı sınır olabilir |
| Anlaşılırlık | Tek rakam, kolay takip | Birden fazla rakam, dikkatli okuma gerekir |
İMM kombine limitini birlikte belirleyelim
Kasko ya da tek başına İMM poliçende İMM kombine limitin yeterli mi? Aracına ve kullanım alışkanlığına göre en doğru limiti Sunay Yıldırım Sigorta danışmanlarıyla birlikte seçelim.
İMM Teklifi AlKombine ve Ayrı Limit Arasındaki Farkı Örnekle Görelim
Farkı anlamanın en kolay yolu, aynı kazayı iki farklı limit yapısıyla düşünmektir. Aşağıdaki örnekteki rakamlar tamamen varsayımsaldır ve yalnızca mantığı göstermek içindir. Gerçek limitler poliçeden poliçeye değişir.
Örnek senaryo (varsayımsal rakamlarla)
Ayşe kusurlu olduğu bir kazada karşı tarafa toplam 3 milyon TL'lik zarar veriyor; bunun 2,5 milyon TL'si yaralanan sürücünün bedeni zararı, 0,5 milyon TL'si araç hasarı. Trafik sigortası kendi limitleri içinde ödemesini yaptıktan sonra kalan tutar İMM'ye kalıyor. Ayşe'nin İMM'si ayrı limitli olsaydı ve bedeni zarar için kişi başı limit düşük kalsaydı, maddi limitte kullanılmayan tutar olmasına rağmen bedeni zararın bir kısmı açıkta kalabilirdi. İMM kombine olduğu için tek limit havuzu zararın türüne bakmadan kullanılıyor ve açık kalma riski azalıyor.
Bu örnek, İMM kombine yapının asıl avantajını gösteriyor: Zarar türünün önceden bilinememesi. Kaza anında karşı tarafın zararının hangi kalemde yoğunlaşacağını tahmin etmek mümkün değildir. Tek limit, bu belirsizliğe karşı daha esnek bir koruma sunar.
Ayrı limitin mantıklı olduğu bir durum var mı?
Ayrı limitli yapı, toplam limit yeterince yüksek belirlendiğinde ve kalemler arasında dengeli bir dağılım yapıldığında da iş görebilir. Ancak sürücü açısından takip etmesi daha zordur ve hangi kalemin ne zaman dolacağını önceden bilmek mümkün değildir. Bu nedenle pek çok sürücü için İMM kombine yapı daha anlaşılır ve öngörülebilir bir seçenektir.
İMM Kombine Limiti Ne Kadar Olmalı?
Limit seçimi, aracın kullanım şekline, sürücünün deneyimine ve bütçeye göre değişir. Şehir içinde yoğun trafikte kullanılan, sık uzun yola çıkan veya ticari amaçla çalışan araçlarda yüksek bir limit tercih etmek mantıklıdır. Özellikle bedeni zararlarda mahkemelerin belirlediği tazminat tutarları zaman içinde arttığı için, birkaç yıl önce yeterli görünen bir limit bugün yetersiz kalabilir.
- Yeni ve genç sürücüler için yüksek limit, olası bir hata karşısında güçlü bir güvence sunar.
- Ticari ve yoğun kullanılan araçlarda risk arttığı için limit de buna göre belirlenmeli.
- Pahalı araçların yoğun olduğu bölgelerde maddi zarar riski yüksektir.
- Limit ile prim arasındaki fark çoğu zaman sanıldığından küçüktür; teklifleri karşılaştır.
Limit seçerken sık yapılan hataları İMM limit seçimi hataları yazımızda, genel seçim mantığını ise İMM limitleri nasıl seçilir rehberimizde ayrıntılı ele aldık. Bedeni zarar davalarında limitin yetersiz kalmasının sonuçlarını merak ediyorsan bu yazımıza göz atabilirsin.
Poliçende İMM Kombine Olup Olmadığını Nasıl Anlarsın?
Kasko veya tek başına İMM poliçeni açtığında teminatlar bölümünde İhtiyari Mali Mesuliyet satırını bul. Bu satırda tek bir tutar ve yanında "kombine", "tek limit" ya da "bedeni ve maddi ayrımı yapılmaksızın" gibi bir ifade varsa poliçen kombine yapıdadır. Eğer bedeni zararlar için kişi başı ve kaza başı, maddi zararlar için ayrı bir tutar yazıyorsa ayrı limitli bir yapıdasın demektir.
- Poliçe belgesinde teminatlar tablosunu aç.
- İhtiyari Mali Mesuliyet satırını bul.
- Limitin tek bir tutar mı yoksa birden fazla kalem mi olduğuna bak.
- Kombine veya tek limit ifadesinin yazıp yazmadığını kontrol et.
- Limitin aracının kullanım şekline yetip yetmediğini danışmanınla değerlendir.
Bazı paket kasko ürünlerinde İMM sabit bir limitle gelir; bazılarında ise limiti yükseltme ya da sınırsız seçeneğe geçme imkânı bulunur. Yenileme döneminde bu seçenekleri sormak, birkaç dakikalık bir görüşmeyle güvenceni ciddi ölçüde artırabilir.
Kombine İMM Manevi Tazminatı da Karşılar mı?
Kaza sonrasında karşı taraf yalnızca maddi ve bedeni zararlar için değil, manevi tazminat için de dava açabilir. Manevi tazminatın İMM kapsamında olup olmadığı poliçe şartlarına göre değişir; bazı poliçelerde ek teminat olarak sunulur, bazılarında ise kapsam dışında bırakılır. İMM kombine yapı, manevi tazminatı kendiliğinden kapsama aldığı anlamına gelmez. Bu konuyu ayrıca kontrol etmek gerekir. Ayrıntıları İMM manevi tazminat yazımızda bulabilirsin.
Kaskosu Olmayan Araçlar İçin İMM Kombine Seçeneği
İMM çoğunlukla kasko poliçesinin içinde bir teminat olarak bilinir; ancak kaskosu olmayan araçlar için tek başına İMM poliçesi de yaptırılabilir. Özellikle aracı eski olduğu için kasko yaptırmak istemeyen ama karşı tarafa vereceği zarar konusunda güvence arayan sürücüler için bu iyi bir seçenektir. Tek başına poliçelerde de limit yapısı İMM kombine ya da ayrı olarak belirlenebilir. Bu seçeneğin ayrıntılarını kaskosuz araca İMM yazımızda anlattık.
Tek başına İMM'de prim; aracın tipi, kullanım şekli, seçilen limit ve şirketin değerlendirmesine göre şekillenir. Fiyatı etkileyen unsurları İMM fiyatları nasıl belirlenir yazımızda okuyabilirsin.
Hangi Sürücüye Hangi Yapı Uygun?
Her sürücünün risk profili farklıdır; bu nedenle limit yapısını seçerken aracın nasıl kullanıldığına bakmak gerekir. Aşağıdaki tablo genel bir yol haritası sunar. Kesin kararı vermeden önce aracının kullanım sıklığını, bölgeni ve bütçeni danışmanınla birlikte değerlendirmek en doğru yaklaşımdır.
| Sürücü profili | Önerilen yaklaşım | Neden? |
|---|---|---|
| Yeni ehliyet sahibi | İMM kombine, yüksek limit | Deneyim azken hata riski daha yüksektir |
| Şehir içi yoğun kullanım | İMM kombine, orta-yüksek limit | Sık kaza riski ve pahalı araç yoğunluğu |
| Ticari araç ve servis | İMM kombine, yüksek veya sınırsız | Yolcu ve üçüncü kişi riski fazladır |
| Az kullanılan ikinci araç | Kombine veya ayrı, ihtiyaca göre | Risk düşük olsa da limit yeterli olmalı |
Tabloda dikkat çeken nokta, hemen her profilde tek limitli yapının öne çıkmasıdır. Bunun sebebi basit: Kaza anında zararın türünü önceden bilemezsin. İMM kombine yapı, zararın nerede yoğunlaşacağını tahmin etme zorunluluğunu ortadan kaldırır ve limitin tamamını gerçek ihtiyaca göre kullanılabilir hale getirir.
İMM Kombine ve Trafik Sigortası Limitleri Birlikte Nasıl Okunur?
İMM limitini tek başına değerlendirmek eksik bir bakış olur. Doğru okuma, zorunlu trafik sigortası limitleriyle birlikte yapılır. Trafik sigortası, bedeni zararlarda kişi başı ve kaza başı, maddi zararlarda ise araç başı ve kaza başı limitler içerir. Bu limitler her yıl güncellenir. İMM kombine ise bu limitlerin bittiği yerden başlar ve aşan zararı tek bir havuzdan karşılar.
Örneğin karşı tarafın bedeni zararı trafik sigortasının kişi başı limitini aştığında, kalan kısım İMM kombine limitinden ödenir. Aynı kazada maddi zarar da trafik sigortası limitini aştıysa, o fark da aynı havuzdan karşılanır. Böylece iki ayrı kalemin toplam yükü, tek bir limit üzerinden yönetilir. Bu yapı, özellikle çok araçlı ve yaralanmalı kazalarda güçlü bir avantaj sağlar.
- Önce zorunlu trafik sigortası limitleri kullanılır.
- Aşan kısım İMM kombine limitinden karşılanır.
- İMM limiti de aşılırsa kalan tutar sürücünün sorumluluğundadır.
- Manevi tazminat gibi kalemler poliçe şartlarına göre ayrıca değerlendirilir.
Bu sıralamayı bilmek, poliçende gördüğün rakamların gerçek hayatta ne anlama geldiğini kavramanı kolaylaştırır. Yenileme döneminde hem trafik sigortası limitlerinin güncel halini hem de İMM limitini birlikte sormak, iki poliçenin uyumlu çalıştığından emin olmanı sağlar.
Kaza Anında İMM Süreci Nasıl İşler?
Kusurlu olduğun bir kazada ilk adım, olay yerinde tutanak düzenlemek ya da yaralanma varsa polisi çağırmaktır. Ardından hasar ihbarını gecikmeden sigorta şirketine veya danışmanına iletmen gerekir. Karşı tarafın talepleri önce zorunlu trafik sigortası dosyası üzerinden değerlendirilir; limitin aşıldığı anlaşıldığında İMM dosyası açılır.
Bu aşamada sigorta şirketi, eksper raporu, sağlık belgeleri ve gerekirse mahkeme kararı gibi evraklara göre ödeme yapar. Sürücü olarak senin görevin, şirketin istediği belgeleri zamanında sağlamak ve karşı tarafla doğrudan bir ödeme anlaşması yapmadan önce şirketle iletişime geçmektir. Şirketin onayı olmadan yapılan anlaşmalar, ileride ödeme sürecinde sorun yaratabilir. Danışmanının bu süreçte sana yol göstermesi, hem zaman kazandırır hem de hak kaybı yaşamanı önler. Bu nedenle poliçe numaranı, danışmanının iletişim bilgilerini ve hasar ihbar hattını telefonunda kolay ulaşılır bir yerde saklamak iyi bir alışkanlıktır.
İMM Kombine Seçerken Sık Yapılan Hatalar
- Poliçedeki İMM satırını hiç okumadan kaskoyu yenilemek.
- Toplam limite bakıp kişi başı sınırı gözden kaçırmak.
- Yıllar önce seçilen limiti hiç güncellememek.
- Kombine yapının manevi tazminatı da otomatik kapsadığını sanmak.
- Yalnızca prim farkına bakıp düşük limitte karar vermek.
Bu hataların ortak noktası, İMM'nin genellikle kasko poliçesinin küçük bir satırı olarak görülmesidir. Oysa ağır bir kazada en büyük mali yükü taşıyan teminat çoğu zaman İMM olur. Sunay Yıldırım Sigorta olarak yenileme dönemlerinde müşterilerimizin İMM limitini ve yapısını mutlaka birlikte gözden geçiriyoruz.
Limitini güncelle, içini rahat ettir
Kaskondaki ya da tek başına poliçendeki İMM kombine limitini güncel risklere göre yeniden değerlendirelim. Farklı şirketlerin seçeneklerini tek görüşmede karşılaştıralım.
Hemen Teklif AlSonuç: Tek Limit, Daha Az Sürpriz
İMM kombine yapısı, bedeni ve maddi zararları ayırmadan kaza başına tek bir limit sunarak kaza anındaki belirsizliğe karşı esnek bir koruma sağlar. Ayrı limitli yapıda bir kalem dolarken diğerinde kullanılmayan tutarın boşa kalması riski, kombine yapıda büyük ölçüde ortadan kalkar. Poliçendeki İMM satırını okumak, limitin yeterliliğini düzenli olarak kontrol etmek ve manevi tazminat gibi ek teminatları ayrıca sormak, olası bir kazada seni büyük bir mali yükten koruyabilir.
Sık Sorulan Sorular
İMM kombine nedir?
Bedeni ve maddi zararları ayırmadan, kaza başına tek bir limit sunan İhtiyari Mali Mesuliyet teminatıdır. Limit, zararın türüne göre bölünmeden kullanılır.
Bedeni ve maddi ayrımı yapılmaksızın ne demek?
Kazada oluşan zararın yaralanma mı yoksa araç hasarı mı olduğuna bakılmaksızın, toplam tutarın tek limit içinde değerlendirildiği anlamına gelir.
İMM kombine mi, ayrı limit mi daha iyi?
Kaza anında zararın hangi kalemde yoğunlaşacağı bilinemediği için kombine yapı çoğu sürücü için daha esnek ve anlaşılır bir koruma sunar.
Kombine İMM ile sınırsız İMM aynı şey mi?
Hayır. Kombine, limitin yapısını; sınırsız ise limitin büyüklüğünü ifade eder. Kombine bir poliçenin belirli bir üst limiti vardır.
İMM kombine manevi tazminatı karşılar mı?
Kombine yapı manevi tazminatı otomatik olarak kapsamaz. Bu konu poliçe şartlarına bağlıdır ve ayrıca kontrol edilmelidir.
İMM kombine limiti yenilemede değiştirilebilir mi?
Evet. Yenileme döneminde limiti yükseltmek veya farklı bir yapıya geçmek mümkündür. Teklif alırken seçenekleri sorman yeterlidir.
Kaskosu olmayan araca İMM yaptırılabilir mi?
Evet. Tek başına İMM poliçesi yaptırılabilir ve bu poliçelerde de limit kombine ya da ayrı olarak belirlenebilir.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
İMM rehberi — Sunay Yıldırım Sigorta
“İMM Kombine Nedir? Tek Limit mi, Ayrı Limit mi Seçmeli?” yazısı, i̇mm başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.