Kasko Cam Hasarı: Ön Cam Değişimi Ücretsiz mi?
Kasko cam hasarı teminatı ön cam, yan cam, arka cam ve tavan camı kırıldığında nasıl çalışır? Orijinal ve muadil cam farkı, muafiyet, hasarsızlık indirimi etkisi ve başvuru adımları bu rehberde.
Kasko Cam Hasarı Rehberi: Cam Kırılınca Ne Yapmalısın?
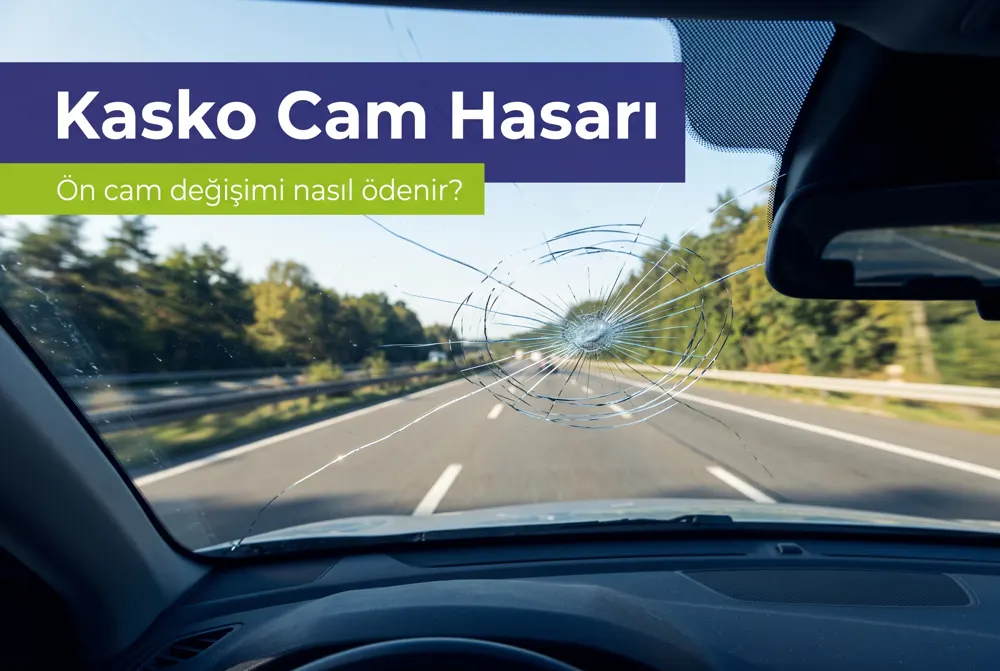
Otoyolda önündeki kamyonun lastiğinden fırlayan küçük bir taş, saniyeler içinde ön camında bir yıldız çatlağı bırakabilir. İşte o an aklına gelen ilk soru genellikle şudur: kasko cam hasarı gerçekten ücretsiz mi karşılanır, yoksa cebinden para mı çıkar? Bu sorunun cevabı poliçendeki cam teminatına, muafiyet şartlarına ve hangi serviste onarım yaptırdığına göre değişir.
Sunay Yıldırım Sigorta olarak her yıl yüzlerce sürücünün cam hasarı dosyasında yanında yer alıyoruz. Bu deneyimle hazırladığımız rehberde, cam kırıldığında atman gereken adımları sade bir dille anlatıyoruz. Bu yazıda şunları öğreneceksin:
- Kasko cam hasarı teminatının hangi camları kapsadığını
- Orijinal cam ile muadil cam arasındaki farkı ve poliçene etkisini
- Cam muafiyeti ve hasarsızlık indirimi ilişkisini
- Hasar bildiriminden cam değişimine kadar adım adım süreci
- Cam teminatı güçlü bir kasko seçerken sorman gereken soruları
Kasko Cam Hasarı Nedir ve Hangi Durumları Kapsar?
Kasko poliçelerinde cam kırılması teminatı, aracının camlarının ani ve beklenmedik bir olay sonucunda çatlaması ya da kırılmasıyla oluşan zararı karşılar. Taş sıçraması, park halindeyken yaşanan vandalizm, düşen bir dal veya dolu tanesi bu olayların en sık görülenleridir. Bu nedenle cam hasarı, kasko dosyaları içinde en çok açılan hasar türlerinden biridir.
Öte yandan teminatın kapsamı yalnızca ön camla sınırlı değildir. Poliçe koşullarına göre yan camlar, arka cam, tavan camı ve panoramik cam tavan da güvence altına alınabilir. Ancak far camı, ayna camı ve stop lambası gibi parçalar çoğu poliçede cam teminatı yerine genel kasko hasarı olarak değerlendirilir.
Cam Kırılması Teminatı Hangi Camları Korur?
Standart bir kasko poliçesinde cam kırılması teminatı genellikle şu parçaları kapsar. Yine de her sigorta şirketinin özel şartları farklı olabileceği için poliçe ekini mutlaka okumalısın.
| Cam Türü | Genel Uygulama | Dikkat Edilecek Nokta |
|---|---|---|
| Ön cam | Teminat kapsamında | Sensörlü ve ısıtmalı camlarda kalibrasyon ihtiyacı |
| Yan camlar | Teminat kapsamında | Kapı mekanizması hasarı ayrı değerlendirilebilir |
| Arka cam | Teminat kapsamında | Rezistans ve anten bağlantısı kontrol edilmeli |
| Tavan ve panoramik cam | Poliçeye göre değişir | Özel üretim camlarda tedarik süresi uzayabilir |
| Ayna ve far camı | Çoğunlukla genel hasar | Muafiyet ve hasarsızlık etkisi farklı olabilir |
Taş Sıçraması ve Küçük Çatlaklar Kapsamda mı?
Taş sıçraması kaynaklı küçük bir nokta çatlak, ilk bakışta önemsiz görünebilir. Ancak sıcaklık farkı ve yol titreşimiyle bu çatlak birkaç gün içinde camın tamamına yayılabilir. Pek çok sigorta şirketi küçük çatlaklarda cam değiştirmek yerine reçine ile onarım yöntemini tercih eder ve bu işlem genellikle hasarsızlık indirimini etkilemez.
Kasko Cam Hasarında Orijinal Cam mı, Muadil Cam mı Takılır?
Kasko cam hasarı dosyalarında en çok merak edilen konu, aracına takılacak camın türüdür. Orijinal cam, araç üreticisinin onayladığı ve logosunu taşıyan camdır. Muadil cam ise aynı teknik standartlarda üretilen ancak üretici logosu taşımayan alternatif bir üründür.
Poliçende yazan ifade bu konuda belirleyicidir. Bazı poliçeler "orijinal cam" garantisi verirken, bazıları "eşdeğer parça" kullanımını esas alır. Örneğin yeni model ve sensörlü bir araçta muadil cam kullanılırsa şerit takip veya yağmur sensörü gibi sürüş destek sistemlerinde kalibrasyon sorunları yaşanabilir.
| Kriter | Orijinal Cam | Muadil Cam |
|---|---|---|
| Üretici onayı | Var, logo taşır | Teknik standarda uygun, logo yok |
| Maliyet | Daha yüksek | Daha uygun |
| Sensör uyumu | Tam uyum | Kalibrasyon gerekebilir |
| Kasko primine etkisi | Orijinal cam taahhüdü primi artırabilir | Eşdeğer parça şartı primi düşürebilir |
| İkinci el değerine etkisi | Değeri korur | Ekspertizde fark edilebilir |
Orijinal Cam Taahhüdü Poliçede Nasıl Anlaşılır?
Poliçeni incelerken "cam kırılması" başlığı altında "orijinal parça", "eşdeğer parça" veya "anlaşmalı servis" ifadelerine bak. Eğer bu ifadeler net değilse, poliçeyi düzenleyen acenteden yazılı açıklama istemek en güvenli yoldur. Sunay Yıldırım Sigorta danışmanları, teklif aşamasında bu maddeyi senin için tek tek karşılaştırır.
Kasko Cam Hasarı Hasarsızlık İndirimini Bozar mı?
Sürücülerin en büyük endişesi, küçük bir cam değişimi yüzünden yıllardır biriktirdikleri hasarsızlık indirimini kaybetmektir. Pek çok sigorta şirketi, yılda bir kez yapılan cam değişimini hasarsızlık indirimini etkilemeyen hasar olarak kabul eder. Ancak bu bir kanun hükmü değil, şirketin kendi ürün kuralıdır.
Bu nedenle cam değişimi talebinde bulunmadan önce poliçendeki "hasarsızlık indirimini etkilemeyen hasarlar" maddesini kontrol etmelisin. Bazı poliçelerde bu hak yalnızca anlaşmalı cam servisinde yapılan değişimlerde geçerlidir. Yetkili servise gidersen hem muafiyet uygulanabilir hem de indirim kademen düşebilir.
Yılda Kaç Kez Cam Değişimi Yapılabilir?
Genel uygulamada yılda bir cam değişimi hasarsızlık indirimini bozmadan karşılanır. İkinci ve sonraki cam hasarları ise normal kasko hasarı gibi değerlendirilebilir. Detaylı bilgi için hasarsızlık indirimi nasıl hesaplanır rehberimize göz atabilirsin.
Cam Muafiyeti Nedir, Ne Kadar Ödersin?
Cam muafiyeti, cam hasarında sigortalının kendi ödediği tutar ya da oran anlamına gelir. Örneğin poliçende yüzde yirmi cam muafiyeti varsa, cam değişim bedelinin bu kısmını sen ödersin, kalanını sigorta şirketi karşılar. Muafiyetli poliçeler genellikle daha uygun primlidir.
Muafiyetin genel mantığını daha iyi anlamak istersen kaskoda muafiyet oranı rehberimizi okuyabilirsin. Cam muafiyeti ile genel kasko muafiyeti aynı poliçede farklı oranlarda yer alabilir, bu yüzden ikisini birbirine karıştırmamalısın.
- Muafiyetsiz cam teminatı: Anlaşmalı serviste ödeme yapmazsın
- Oransal muafiyet: Cam bedelinin belirli bir yüzdesini sen ödersin
- Sabit tutarlı muafiyet: Her hasarda belirli bir tutar senden kesilir
- Servis bazlı muafiyet: Anlaşmalı serviste muafiyet yok, yetkili serviste var
Örnek senaryo: Ankara–İstanbul yolunda taş sıçraması
Murat Bey, sensörlü ön camı olan SUV aracıyla otoyolda ilerlerken bir taş sıçraması yaşadı ve camda yirmi santimetrelik bir çatlak oluştu. Poliçesinde anlaşmalı serviste muafiyetsiz cam değişimi ve yılda bir kez hasarsızlık korunması vardı. Murat Bey hasarı sigorta şirketine bildirdi, anlaşmalı cam servisinden randevu aldı ve camı orijinal parça ile değiştirildi. Kalibrasyon işlemi de aynı gün yapıldı, Murat Bey hiçbir ücret ödemedi ve indirim kademesi korundu.
Kasko cam hasarı teminatın sana yetiyor mu?
Poliçende cam muafiyeti, orijinal cam garantisi veya hasarsızlık korunması olup olmadığını bilmiyorsan, Sunay Yıldırım Sigorta uzmanları poliçeni ücretsiz inceler. Kasko cam hasarı kapsamı güçlü teklifleri dakikalar içinde karşılaştırır, sana en uygun seçeneği birlikte belirleriz.
Hemen Teklif AlKasko Cam Hasarı Başvurusu Nasıl Yapılır? Adım Adım Süreç
Cam kırıldığında doğru sırayla hareket etmek hem zamandan hem de paradan tasarruf etmeni sağlar. Cam hasarı başvurusu çoğu zaman tutanak gerektirmez, ancak bazı şirketler fotoğraf ve kısa bir açıklama ister.
- Aracı güvenli bir yere çek ve çatlağın görüş alanını engelleyip engellemediğini kontrol et
- Hasarlı camın yakın ve geniş açıdan fotoğraflarını çek
- Sigorta şirketinin hasar hattını ara veya mobil uygulamadan dosya aç
- Poliçe numaranı ve plakanı hazır bulundur
- Şirketin yönlendirdiği anlaşmalı cam servisinden randevu al
- Değişim sonrası sensör ve kamera kalibrasyonunun yapıldığını teyit et
- Servis faturasını ve dosya numarasını sakla
Hangi Belgeler Gerekir?
Standart bir cam hasarı dosyası için ruhsat, ehliyet ve hasar fotoğrafları genellikle yeterlidir. Vandalizm veya hırsızlık girişimi sonucu kırılan camlarda ise karakol tutanağı istenebilir. Hasar sonrası diğer parçalarda da sorun varsa eksper raporu süreci devreye girebilir.
Anlaşmalı Cam Servisi Mi, Yetkili Servis Mi?
Anlaşmalı cam servisi, sigorta şirketinin doğrudan ödeme yaptığı ve fiyatlarını önceden belirlediği iş ortağıdır. Bu servislerde genellikle muafiyet uygulanmaz ve işlem daha hızlıdır. Yetkili serviste ise orijinal parça garantisi daha güçlüdür, ancak poliçe şartlarına göre fark ödemen gerekebilir.
Sensörlü Camlarda Kalibrasyon Neden Önemli?
Son yıllarda üretilen araçların büyük bölümünde ön camın arkasına yerleştirilmiş kamera ve sensörler bulunur. Şerit takip asistanı, otomatik acil fren, trafik işareti tanıma ve yağmur sensörü bu sistemlerin başında gelir. Cam değiştirildiğinde kameranın açısı milimetrik olarak bile değişse, sistem yolu yanlış okuyabilir.
Bu yüzden ön cam değişimi sonrasında kalibrasyon yapılması bir lüks değil, güvenlik gerekliliğidir. Kalibrasyon, özel cihazlarla kameranın ve sensörlerin yeniden hizalanması işlemidir. Bazı servisler bunu statik olarak atölyede, bazıları ise dinamik olarak kısa bir test sürüşüyle yapar.
Sigorta açısından kritik soru, kalibrasyon bedelinin cam teminatı içinde karşılanıp karşılanmadığıdır. Pek çok poliçede kalibrasyon, cam değişiminin ayrılmaz bir parçası kabul edilir ve ödenir. Ancak ekonomik ürünlerde bu kalem kapsam dışında kalabilir. Teklif alırken "kalibrasyon dahil mi?" sorusunu mutlaka sormalısın.
Kalibrasyon Yapılmazsa Ne Olur?
Kalibrasyonu yapılmamış bir araçta şerit takip sistemi aracı yanlış yöne yönlendirebilir veya acil fren gereksiz yere devreye girebilir. Bu durum hem senin hem de trafikteki diğer sürücülerin güvenliğini riske atar. Ayrıca kalibrasyon eksikliğinden doğan bir kazada sorumluluk tartışması çıkabilir. Bu nedenle servisten çıkmadan önce kalibrasyon raporunu istemen yerinde olur.
Kış Aylarında Cam Hasarını Önlemek İçin Pratik İpuçları
Sonbahar ve kış aylarında cam hasarı riski belirgin şekilde artar. Gece ile gündüz arasındaki sıcaklık farkı, küçük çatlakların hızla büyümesine neden olur. Yollara serpilen tuz ve mıcır da taş sıçraması ihtimalini yükseltir. Biraz dikkatle bu riskleri önemli ölçüde azaltabilirsin.
- Buzlanmış cama asla sıcak su dökme, ani ısı farkı camı çatlatabilir
- Kalorifer üflemesini önce düşük ısıda başlat, camı kademeli ısıt
- Kamyon ve iş makinelerini yakından takip etme, takip mesafeni artır
- Silecek lastiklerini mevsim başında yenile, aşınmış lastik camı çizer
- Küçük bir nokta çatlağı fark ettiğinde beklemeden onarım için başvur
Örneğin sabah buzlu bir camı kazıyıcıyla temizlerken metal uçlu aletler yerine plastik kazıyıcı kullanmak, camda kalıcı çizikleri önler. Bu çizikler genellikle sigorta kapsamına girmez, çünkü aşınma olarak değerlendirilir. Bu nedenle küçük önlemler, ileride yaşanabilecek uzun bir servis sürecinden seni korur.
Cam Hasarında Prim Etkisi ve Yenileme Dönemi
Yıl içinde cam değişimi yaptırdıysan, yenileme döneminde primin nasıl etkileneceğini merak edebilirsin. Hasarsızlık korunması kapsamındaki tek bir cam değişimi çoğunlukla primini değiştirmez. Ancak aynı yıl içinde birden fazla kasko cam hasarı dosyası açtıysan, sigorta şirketi risk değerlendirmesini güncelleyebilir. Yenileme öncesinde farklı şirketlerin tekliflerini karşılaştırmak bu yüzden önemlidir.
Kasko Cam Hasarı Hangi Durumlarda Karşılanmaz?
Her teminatta olduğu gibi cam kırılması teminatının da istisnaları vardır. Bu istisnaları bilmek, ret yanıtı aldığında şaşırmanı önler. Genel kasko istisnalarını kaskonun karşılamadığı durumlar rehberimizde ayrıntılı bulabilirsin.
- Bakımsızlık veya aşınma sonucu oluşan çizik ve matlaşma
- Cam filmi, sticker veya aksesuar kaynaklı zararlar
- Alkollü ya da ehliyetsiz araç kullanımı sırasında oluşan hasarlar
- Poliçe başlamadan önce var olan çatlaklar
- Kasıtlı olarak verilen zararlar
Örneğin poliçeni yaptırmadan önce camında küçük bir çatlak varsa ve bunu beyan etmediysen, sonradan bu çatlak büyüdüğünde ödeme reddedilebilir. Bu nedenle poliçe başlangıcında aracının fotoğraflarını çekip saklamak iyi bir alışkanlıktır.
Cam Teminatı Güçlü Bir Kasko Nasıl Seçilir?
Kasko seçerken yalnızca prime bakmak, hasar anında sürpriz yaşamana neden olabilir. Cam teminatını değerlendirirken aşağıdaki kriterleri karşılaştırmalısın.
- Cam değişiminde muafiyet oranı ve uygulandığı servis türü
- Orijinal cam veya eşdeğer parça taahhüdü
- Hasarsızlık indirimini koruma hakkı ve yıllık limit
- Kalibrasyon hizmetinin dahil olup olmadığı
- Yerinde cam değişimi ve mobil servis imkânı
Bu kriterleri tek tek kıyaslamak zaman alabilir. en uygun kasko nasıl bulunur rehberimizde fiyat ve teminat dengesini nasıl kuracağını ayrıntılı anlattık. Ayrıca kasko teklifi alırken online teklif sürecinde dikkat edilmesi gerekenleri de incelemeni öneririz.
Kasko Cam Hasarı İçin Ek Teminat Gerekir mi?
Çoğu genişletilmiş kasko poliçesinde cam teminatı standart olarak yer alır. Ancak dar kapsamlı veya ekonomik kasko ürünlerinde cam kırılması ayrı bir ek teminat olarak sunulabilir. Poliçeni yenilerken bu ayrıntıyı kontrol etmezsen, cam kırıldığında ödemenin kısıtlı olduğunu fark edebilirsin.
SEDDK ve TSB Düzenlemeleri Açısından Cam Teminatı
Kasko, zorunlu olmayan bir sigorta olduğu için teminat kapsamı Kasko Genel Şartları çerçevesinde sigorta şirketlerinin ürün tasarımına bırakılmıştır. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), genel şartlar ve tüketici hakları konusunda çerçeve belirler. Türkiye Sigorta Birliği (TSB) ise sektörün ortak uygulamalarını koordine eder.
Bu çerçevede sigortalı olarak hakkın, poliçende yazılı teminatların eksiksiz uygulanmasını istemektir. Bir anlaşmazlık yaşarsan önce sigorta şirketine yazılı başvuru yapabilir, sonuç alamazsan Sigorta Tahkim Komisyonu yoluna gidebilirsin. Güncel düzenlemeler için SEDDK ve TSB'nin resmi duyurularını takip etmeni öneririz.
Kasko cam hasarında sürprize yer yok
Sunay Yıldırım Sigorta olarak cam teminatı güçlü kasko tekliflerini senin için karşılaştırıyor, hasar anında da dosyanı baştan sona takip ediyoruz. Kasko cam hasarı yaşadığında tek bir telefonla destek almak için şimdi teklifini oluştur.
Hemen Teklif AlSonuç: Kasko Cam Hasarında Doğru Bilgi, Doğru Poliçe
Kasko cam hasarı, doğru poliçe ile çoğu zaman cebinden tek kuruş çıkmadan çözülebilecek bir sorundur. Önemli olan; muafiyet oranını, orijinal cam taahhüdünü ve hasarsızlık indirimini koruma hakkını poliçeni yaptırmadan önce öğrenmektir. Taş sıçraması gibi küçük bir çatlakta bile zaman kaybetmeden hasar bildirimi yapmalısın.
Sonuç olarak cam teminatı, kasko poliçesinin en çok kullanılan ama en az incelenen bölümlerinden biridir. Sunay Yıldırım Sigorta'nın uzman ekibi, ihtiyacına uygun kapsamı belirlemen ve hasar anında hızlı destek alman için yanında. Poliçeni şimdi gözden geçir ve en uygun teklifi al.
Kasko Cam Hasarı Hakkında Sıkça Sorulan Sorular
Kasko cam hasarı için tutanak gerekir mi?
Genellikle hayır. Tek taraflı taş sıçraması veya dolu kaynaklı cam kırılmalarında fotoğraf ve kısa bir beyan yeterlidir. Vandalizm veya hırsızlık girişiminde ise karakol tutanağı istenebilir.
Kasko cam hasarı hasarsızlık indirimimi düşürür mü?
Pek çok şirket yılda bir cam değişimini hasarsızlık indirimini etkilemeyen hasar olarak kabul eder. Bu hak çoğunlukla anlaşmalı serviste kullanılma şartına bağlıdır, poliçe ekini kontrol etmelisin.
Ön cam değişimi ne kadar sürer?
Stokta bulunan bir camla ön cam değişimi genellikle birkaç saat içinde tamamlanır. Sensörlü camlarda kalibrasyon için ek süre gerekebilir, özel üretim camlarda tedarik birkaç gün sürebilir.
Muadil cam takılırsa aracımın değeri düşer mi?
Muadil cam teknik standartlara uygun olduğu sürece güvenlik açısından sorun oluşturmaz. Ancak bazı alıcılar ve ekspertiz raporları orijinal camı tercih eder, bu da ikinci el değerinde küçük farklar yaratabilir.
Küçük çatlakta cam değiştirmek zorunlu mu?
Hayır. Nokta veya küçük yıldız çatlaklarda reçine ile onarım yapılabilir. Bu işlem hızlıdır ve çoğu poliçede hasarsızlık indirimine dokunmaz.
Tavan camı kırılırsa kasko öder mi?
Panoramik veya cam tavan, poliçede cam teminatı kapsamında açıkça yer alıyorsa ödenir. Bazı poliçelerde bu parça için ayrı limit veya muafiyet bulunabilir.
Yetkili serviste değişim yaptırırsam fark öder miyim?
Poliçen anlaşmalı servis şartı içeriyorsa yetkili serviste muafiyet uygulanabilir veya fiyat farkını ödemen istenebilir. İşlem öncesinde sigorta şirketinden onay almak en doğru yoldur.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Cam Hasarı: Ön Cam Değişimi Ücretsiz mi?” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.