Konut Kredisi Sigortası: Gereksiz Prim Ödeme, Doğru Seç
Konut kredisi sigortası DASK, hayat ve konut poliçelerini kapsayan geniş bir başlıktır. Rehber zorunlu ve isteğe bağlı poliçeleri ve teklif karşılaştırmayı anlatır.
Konut Kredisi Sigortası Nedir? Hangi Poliçeler Gerekir?
Ev almak için kredi başvurusu yaptın, bankadan onay geldi ve karşına bir sürü sigorta teklifi çıktı. DASK, hayat sigortası, konut sigortası... Hangisi gerçekten gerekli, hangisi isteğe bağlı? Konut kredisi sigortası aslında tek bir poliçenin adı değil; kredi süreciyle birlikte gündeme gelen poliçelerin ortak adıdır ve doğru anlaşılmadığında gereksiz prim ödemene yol açabilir.
Bu rehberde konut kredisi sigortası kapsamında kredi kullanırken hangi poliçelerin genellikle istendiğini, hangilerinin zorunlu, hangilerinin isteğe bağlı olduğunu, poliçeyi bankadan mı yoksa dışarıdan mı yaptırman gerektiğini ve en sık yapılan hataları sade bir dille anlatıyoruz. Amacımız, başvuru öncesinde elinde net bir yol haritası olması.
Bu yazıda şunları öğreneceksin:
- Konut kredisinde hangi sigortalar istenir?
- DASK, hayat ve konut poliçesi arasındaki fark nedir?
- Poliçeyi bankadan mı almalı, dışarıdan mı yaptırmalı?
- Sık yapılan hatalar nelerdir ve nasıl önlenir?
Konut Kredisi Sigortası Nedir?
Konut kredisi sigortası, mortgage kredisi kullanırken hem bankanın hem de senin riskini azaltan poliçelerin genel adıdır. Kredi yıllarca sürebileceği için bu süre içinde evin hasar görmesi ya da kredi sahibinin ödeme gücünü kaybetmesi gibi durumlar ihtimal dahilindedir. Poliçeler bu ihtimallere karşı bir güvence katmanı oluşturur.
Uygulamada bu başlık altında genellikle üç ürün konuşulur: zorunlu deprem sigortası olan DASK, kredi borcunu güvence altına alan hayat sigortası ve evi yangın, su baskını gibi risklere karşı koruyan konut sigortası. Hangisinin istendiği bankaya ve kredi koşullarına göre değişebilir.
Kredi Kullanırken Hangi Poliçeler İstenir?
Aşağıdaki tablo, kredi sürecinde karşılaşabileceğin poliçeleri ve genel durumlarını özetler. Kesin bilgi için bankanın kredi sözleşmesini ve güncel mevzuatı kontrol etmen gerekir:
| Poliçe | Neyi korur? | Genel durum |
|---|---|---|
| DASK | Binayı depremin yol açtığı hasarlara karşı | Zorunlu; kredi için genellikle istenir |
| Hayat sigortası | Kredi borcunu, sigortalıya bir şey olursa | Çoğunlukla teklif edilir; koşullar bankaya göre değişir |
| Konut sigortası | Binayı ve eşyaları yangın, su, hırsızlık gibi risklere karşı | Genellikle isteğe bağlı; bazı bankalar önerir |
| İşsizlik veya gelir kaybı teminatı | Gelir kaybında taksit ödemelerini | İsteğe bağlı; paket içinde sunulabilir |
Bu tablodaki durumlar kesin kural değil, genel uygulamayı yansıtır. Bankanın sunduğu paketi imzalamadan önce her poliçenin zorunlu mu, isteğe bağlı mı olduğunu yazılı olarak sormak en sağlıklı yoldur.
DASK: Kredinin Olmazsa Olmazı
DASK, Doğal Afet Sigortaları Kurumu tarafından yönetilen zorunlu deprem sigortasıdır. Banka kredisiyle ev alırken geçerli bir DASK poliçesi genellikle istenir ve kredi süresince kesintisiz devam etmesi beklenir. Poliçenin neden zorunlu olduğunu merak edersen DASK zorunlu mu yazımıza göz atabilirsin.
DASK yalnızca binayı belirli limitler çerçevesinde kapsar; ev eşyalarını ve yangın, su baskını gibi diğer riskleri kapsamaz. Bu yüzden konut kredisi sigortası düşünürken DASK'ı tek başına yeterli saymamak gerekir. Poliçe hazırlığı için DASK sigortası sayfamızı inceleyebilirsin.
Hayat Sigortası: Borcun Güvencesi
Kredi süresi uzun olduğundan, sigortalının vefatı ya da çalışamaz hale gelmesi durumunda kalan borcun aileye yük olmaması için hayat sigortası sıkça önerilir. Poliçede lehtar olarak çoğunlukla banka belirlenir; böylece olası bir hasarda kalan kredi borcu poliçe teminatıyla karşılanabilir.
Sağlık beyanı, yaş ve kredi tutarı poliçe şartlarını ve primi etkileyebilir. Bu nedenle teklifleri karşılaştırırken yalnızca prime değil, teminat kapsamına ve istisnalara da bakmalısın.
Konut Sigortası: Evini ve Eşyalarını Koru
Konut sigortası yangın, su baskını, hırsızlık gibi pek çok riske karşı hem binayı hem de ev eşyalarını koruyabilir. DASK'tan farklı olarak isteğe bağlıdır; ancak yıllarca ödeyeceğin bir krediyle aldığın evi yalnızca deprem teminatına bırakmak, diğer risklerde açıkta kalmak anlamına gelebilir.
Kapsamı ve süreçleri daha ayrıntılı öğrenmek için konut sigortası nedir rehberimizi okuyabilirsin. Bankanın önerdiği konut paketi ile bağımsız bir danışmanın hazırlayacağı teklifi karşılaştırmak bütçeni korumana yardımcı olur.
Örnek Senaryo: Paket Teklifi Karşısında Kararsızlık
Örnek senaryo: Mehmet Bey ilk evini almak için konut kredisi başvurusu yaptı. Banka, kredi onayıyla birlikte hayat ve konut poliçelerinden oluşan bir paket teklif etti. Mehmet Bey hangi poliçenin zorunlu olduğunu bilmediği için paketi olduğu gibi kabul etmeye yöneldi.
Karar vermeden önce bir sigorta danışmanıyla görüştü. Danışmanı, DASK'ın zorunlu olduğunu, diğer poliçelerin kapsam ve fiyatının karşılaştırılabileceğini anlattı. Mehmet Bey aynı teminatlara sahip teklifleri yan yana koyarak bilinçli bir seçim yaptı.
Kredi öncesi poliçeni birlikte planlayalım. Sunay Yıldırım Sigorta uzmanları, hangi poliçelerin sana gerçekten gerektiğini ve teklifleri nasıl karşılaştıracağını anlatır. Bilgilerini paylaş, evin için uygun kapsamı birlikte belirleyelim.
Konut Sigortası Teklifi AlPoliçeyi Bankadan mı, Dışarıdan mı Yaptırmalı?
Birçok kredi başvurusunda banka kendi anlaşmalı şirketlerinin poliçelerini önerir. Bu teklif kolaylık sağlasa da poliçeyi mutlaka bankadan almak zorunda olmayabilirsin. Uygulama ve mevzuat ayrıntıları değişebileceğinden, kredi sözleşmesindeki ifadeleri ve güncel düzenlemeleri bankadan ve SEDDK gibi resmî kaynaklardan doğrulamanı öneririz.
| Başlık | Bankanın paketi | Bağımsız danışman |
|---|---|---|
| Süreç | Kredi onayıyla birlikte hızlı ilerler | Birkaç şirketten teklif toplanır |
| Teklif sayısı | Genellikle anlaşmalı şirket | Birden fazla şirket karşılaştırılır |
| Teminat seçimi | Paket yapısına bağlı | İhtiyaca göre şekillendirilebilir |
| Hasar desteği | Banka ve şirket arasında yönlendirme | Danışman süreci takip eder |
Bu karşılaştırma genel bir çerçevedir. Her iki yolda da poliçenin kredi sözleşmesindeki şartları karşıladığından emin olmak için banka ile yazılı doğrulama yapmak gerekir.
Prim Neleri Etkiler?
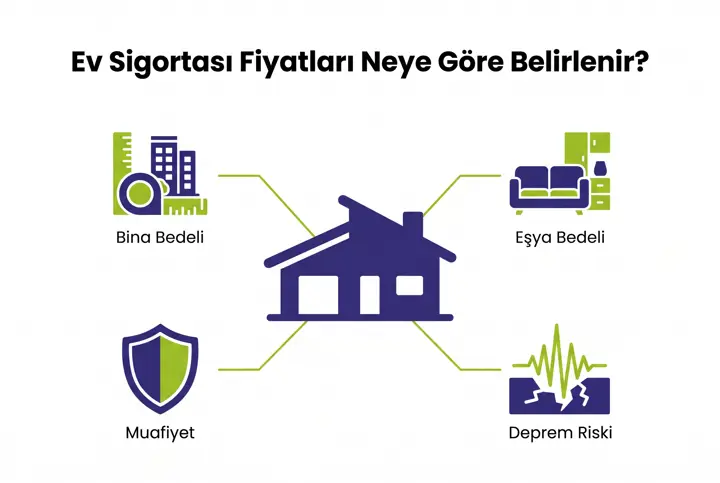
Poliçe primi; kredi tutarı, kredi süresi, sigortalının yaşı, binanın yapı tarzı ve seçilen teminatlara göre değişebilir. DASK primi ise kurum tarafından açıklanan tarifeye göre belirlenir. Bu nedenle konut kredisi sigortası tekliflerinde fiyat farkı genellikle hayat ve konut poliçelerinde ortaya çıkar.
Prim karşılaştırırken kapsamı da gözden kaçırmamak gerekir. Düşük primli bir teklif, daha dar teminat ya da yüksek muafiyet içeriyor olabilir. Bu yüzden her teklifi teminat ve istisna listesiyle birlikte okumak önemlidir.
Kredi Öncesi Adım Adım Hazırlık
- Bankanın kredi sözleşmesindeki sigorta şartlarını oku.
- Hangi poliçelerin zorunlu, hangilerinin isteğe bağlı olduğunu yazılı sor.
- DASK poliçesini tapu devri öncesinde hazırla.
- Hayat ve konut poliçeleri için birden fazla teklif al.
- Teminat, muafiyet ve istisnaları karşılaştır.
- Seçtiğin poliçeleri bankaya ilet ve onay yazısını sakla.
Bu sırayı izlediğinde konut kredisi sigortası süreci boyunca eksik evrak ya da yanlış poliçe riskini azaltırsın. Her adımda danışmanından destek alabilirsin.
Sık Yapılan Hatalar
- Paketi okumadan imzalamak.
- Zorunlu olmayan poliçeyi zorunlu sanmak.
- Tek bir teklifle yetinip karşılaştırma yapmamak.
- DASK'ı yeterli koruma sanıp konut sigortasını atlamak.
- Yenileme tarihlerini takip etmemek.
- Poliçe bilgilerinde adres ve yüzölçümü hatasını kontrol etmemek.
Konut kredisi sigortası konusundaki hataların çoğu acele karar vermekten kaynaklanır. Kredi onayı çıktıktan sonra sigorta kararını birkaç gün düşünmek ve karşılaştırmak genellikle mümkündür.
Yenileme ve Takip
DASK ve konut sigortası genellikle yıllık düzenlenir ve her yıl yenilenmesi gerekir. Kredi süresince poliçelerin kesintisiz devam etmesi beklendiğinden, yenileme tarihlerini takvimine eklemek önemlidir. Poliçe süresi dolarsa bankadan uyarı gelebilir.
Konut kredisi sigortası yenilenirken bina bilgilerinde veya kredi tutarında değişiklik varsa poliçeyi güncellemelisin. Konuyla ilgili daha fazla bilgi için konut sigortası yenileme yazımız faydalı olabilir.
Krediyi Erken Kapatırsan Ne Olur?
Krediyi vadesinden önce kapatırsan, krediye bağlı poliçelerin akıbeti poliçe şartlarına göre değişir. Bazı poliçelerde kullanılmayan süreye ait prim iadesi gündeme gelebilir; bazılarında ise poliçe kendi süresince devam eder. Bu konuda şirketten ve bankadan yazılı bilgi almak gerekir.
DASK ise zorunlu olduğu için kredi kapansa bile devam eder. Yani evin sahibi olduğun sürece poliçeni yenilemeye devam etmen gerekir.
Hasar Anında Kimle Muhatap Olursun?
Hasar olması halinde, konut kredisi sigortası poliçesini düzenleyen şirkete ve danışmanına bildirim yapman gerekir. Kredili konutlarda poliçede banka lehtar olarak görünebilir; bu durumda tazminat süreci banka ile birlikte yürütülebilir. Süreç ayrıntıları için DASK hasar ihbarı rehberimize bakabilirsin.
Hasar anında poliçe numarası, kimlik bilgileri ve hasar fotoğrafları istenebilir. Bu belgeleri önceden hazır bulundurmak süreci hızlandırır.
Başvuru Öncesi Kontrol Listesi
- Kredi sözleşmesindeki sigorta maddelerini okudum mu?
- DASK poliçesi hazır mı ve tapu randevusunu kapsıyor mu?
- Hayat sigortası için teklif aldım mı?
- Konut sigortasını gerekli görüp görmediğime karar verdim mi?
- Birden fazla teklifi karşılaştırdım mı?
- Yenileme tarihlerini takvimime ekledim mi?
Konut kredisi sigortası listesinde hayır dediğin her madde için danışmanından destek alabilirsin. Çoğu eksik birkaç dakika içinde tamamlanabilir.
Evlilik veya Ortak Borçlanmada Dikkat Edilecekler
Krediyi eşinle ya da bir yakınınla birlikte çekiyorsan, hayat sigortasında kimlerin sigortalı olacağı önem kazanır. Ortak borçlanmada her kredi sahibi için ayrı teminat gerekebilir. Bu konuda bankanın ve şirketin uygulamasını önceden öğrenmek, sonradan sürpriz yaşamanı engeller.
Ayrıca poliçede lehtar ve sigortalı bilgilerinin doğru yazıldığından emin olmalısın. Yanlış girilen bilgiler, olası bir hasarda ödeme sürecini yavaşlatabilir.
Yenileme Döneminde Fiyat Karşılaştırması
Kredi süresi boyunca poliçelerini her yıl aynı şirketten yenilemek zorunda olmayabilirsin. Yenileme döneminde yeniden teklif alarak fiyat ve kapsam karşılaştırması yapmak mümkündür. Yine de poliçenin kesintisiz devam etmesi gerektiğinden, yeni poliçeyi eskisi bitmeden başlatmak önemlidir.
Neden Bu Kadar Çok Aranıyor?
İlk kez kredi kullanan birçok kişi, başvuru sırasında karşısına çıkan sigorta kalemlerinin ne anlama geldiğini bilmez. Konut kredisi sigortası araması da tam bu noktada artar: kişiler hem zorunlulukları öğrenmek hem de gereksiz bir poliçeye para ödememek ister. Bu yüzden bilgiyi başvurudan önce toplamak büyük avantaj sağlar.
Bankalar kredi onayını hızlı sonuçlandırmak ister; sen ise kararını bilinçli vermelisin. İki tarafın beklentisi farklı olabileceğinden, soru sormaktan çekinmemek gerekir. Sorularını yazılı tutmak ve cevapları da yazılı istemek, olası anlaşmazlıkları önler.
Teminat Kapsamında Nelere Bakmalısın?
Bir poliçenin yalnızca adına ya da primine bakarak karar vermek yanıltıcı olabilir. Teminat limiti, muafiyet oranı, bekleme süresi ve istisnalar poliçenin gerçek değerini belirler. Özellikle uzun vadeli bir konut kredisi sigortası seçerken, bu unsurların yıllar içinde nasıl işleyeceğini düşünmek gerekir.
- Teminat limiti kredi bakiyesini karşılıyor mu?
- Muafiyet veya katılım payı var mı?
- Poliçedeki istisnalar neler?
- Bekleme süresi uygulanıyor mu?
- Lehtar olarak kimin yazıldığı doğru mu?
Bu soruların cevaplarını teklif belgesinde bulamazsan danışmanından ya da şirketten yazılı açıklama istemelisin. Belirsiz bırakılan her madde, hasar anında tartışma konusu olabilir.
Gelir Kaybı Teminatı Gerekli mi?
Bazı kredi paketlerinde işsizlik ya da geçici iş göremezlik halinde taksit ödemelerini destekleyen teminatlar sunulur. Bu teminatın kapsamı, bekleme süresi ve ödeme limiti poliçeye göre değişebilir. Maaşlı çalışan biri için faydalı olabilirken, serbest çalışanlar için koşullar farklı işleyebilir.
Bu tür ek teminatları değerlendirirken bütçeni ve iş durumunu göz önünde bulundurmalısın. Gereksiz bir ek prim ödememek için kapsamı ve ihtiyacı birlikte tartmak yararlıdır. Konut kredisi sigortası paketi içinde yer alan her ek teminatın ayrı fiyatını sorabilirsin.
Yeni Evde İlk Hafta: Sigorta Takvimi
Tapu devri tamamlandıktan sonra poliçelerin başlangıç tarihlerini, kredi taksit takvimini ve yenileme zamanlarını tek bir yerde toplamak işini kolaylaştırır. Telefonuna hatırlatma kurabilir, poliçe belgelerinin dijital kopyalarını bulutta saklayabilirsin.
- DASK poliçesinin bitiş tarihini not al.
- Hayat sigortasının vadesini kredi vadesiyle karşılaştır.
- Konut sigortası yenileme tarihini takvime ekle.
- Poliçe numaralarını ve danışman bilgilerini kaydet.
- Bankaya iletilen poliçe onaylarını sakla.
Bu düzen sayesinde hasar ya da yenileme zamanı geldiğinde belge aramak zorunda kalmazsın. Düzenli takip, kredi sürecinin en rahat yönetilen kısmı olabilir.
Taşınma ve Kira Durumunda Poliçeler
Krediyle aldığın evde oturmayıp kiraya verirsen poliçelerinde değişiklik gerekebilir. Evin kullanım şekli değiştiğinde konut sigortası teminatları ve kiracıya ait eşya durumu yeniden değerlendirilir. Bu yüzden durum değişikliğini sigorta danışmanına ve bankaya bildirmek gerekir.
Aynı şekilde adres, yüzölçümü ya da bina bilgilerinde düzeltme yapıldıysa DASK poliçesinin de güncellenmesi önemlidir. Konut kredisi sigortası kapsamındaki tüm poliçelerin güncel bilgilerle uyumlu olması, hasar anında ödeme sürecini kolaylaştırır.
Güvenilir Bilgi Nereden Alınır?
Sigorta konusunda en güvenilir kaynaklar kurumların resmî sitelerdir. SEDDK sigortacılık mevzuatı ve tüketici hakları hakkında bilgi verirken, DASK sitesi zorunlu deprem sigortasının kapsamı ve limitleriyle ilgili güncel duyuruları paylaşır. Rakamlar ve limitler zaman içinde değişebileceğinden, karar vermeden önce bu kaynakları kontrol etmeni öneririz.
Sık Sorulan Sorular
Konut kredisinde sigorta zorunlu mu?
DASK zorunludur ve kredi için genellikle istenir. Hayat ve konut sigortası için durum bankaya ve kredi koşullarına göre değişebilir; bu yüzden sözleşmeyi dikkatle okuman gerekir.
Hayat sigortasını bankadan almak şart mı?
Genellikle bankanın önerdiği poliçe tek seçenek olmayabilir. Güncel uygulamayı banka ve resmî kaynaklardan doğrulamanı öneririz.
DASK yaptırmak kredi için yeterli mi?
DASK yalnızca deprem kaynaklı bina hasarını kapsar. Yangın, su baskını ve hırsızlık gibi riskler için konut sigortası gerekir.
Konut sigortası prim iadesi var mı?
Poliçe şartlarına göre değişir. Erken iptal veya kredi kapama durumunda şirketten yazılı bilgi almak gerekir.
Poliçeler kaç yıl geçerlidir?
DASK ve konut sigortası genellikle yıllık düzenlenir ve yenilenmesi gerekir. Hayat sigortası ise kredi vadesine göre düzenlenebilir.
Krediyi kapatınca DASK biter mi?
Hayır. DASK zorunlu olduğundan evin sahibi olduğun sürece poliçenin devam etmesi gerekir.
Teklifleri nasıl karşılaştırmalıyım?
Yalnızca prime değil, teminat kapsamına, muafiyetlere ve istisnalara da bakmalısın. Aynı teminatlara sahip teklifleri yan yana koymak en doğru yöntemdir.
Sonuç: Bilinçli Seç, Gereksiz Prim Ödeme
Özetle konut kredisi sigortası; zorunlu DASK'ı, çoğu zaman önerilen hayat sigortasını ve isteğe bağlı konut poliçesini kapsayan geniş bir başlıktır. Hangisinin zorunlu olduğunu öğrenmek, teklifleri karşılaştırmak ve yenileme tarihlerini takip etmek hem bütçeni hem de evini korur. Güncel bilgi için SEDDK ve DASK kaynaklarını takip etmeyi unutma.
Karar vermeden önce karşılaştır. Sunay Yıldırım Sigorta uzmanları, kredi sürecinde ihtiyacın olan poliçeleri sade bir dille anlatır ve teklifleri yan yana koyar. Bize ulaş, evin için doğru korumayı birlikte seçelim.
Hemen Teklif AlResmî bilgi için SEDDK ve DASK sitelerini ziyaret edebilirsin. Bize 444 2 809 numaralı hattan veya iletişim sayfamızdan da ulaşabilirsin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Konut Sigortası rehberi — Sunay Yıldırım Sigorta
“Konut Kredisi Sigortası: Gereksiz Prim Ödeme, Doğru Seç” yazısı, konut sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.