Tamamlayıcı Sağlık Sigortası Şartları: Kimler Yaptırabilir?
TSS yaptırmak için SGK'lı olmak, sağlık beyanı vermek ve poliçe şartlarını karşılamak gerekir. Kimlerin başvurabileceği, bekleme süreleri, mevcut hastalıklar ve doğru poliçe seçimi bu rehberde.
Tamamlayıcı Sağlık Sigortası Şartları ve Başvuru Rehberi
Tamamlayıcı sağlık sigortası şartları, kimlerin TSS yaptırabileceğini, poliçenin hangi durumlarda devreye gireceğini ve hangi rahatsızlıkların kapsam dışında kalacağını belirleyen kurallardır. Özel hastanede muayene olmak istiyorsun ama fark ücretleri bütçeni zorluyor. Bir arkadaşın TSS ile neredeyse hiç ödeme yapmadan tedavi olduğunu anlatıyor. Aklına ilk gelen soru şu oluyor: "Ben de yaptırabilir miyim?"
Sunay Yıldırım Sigorta olarak 2001'den bu yana Erzurum'dan tüm Türkiye'ye hizmet veriyoruz. Sağlık sigortası başvurularında en çok sorulan soru, başvuru koşullarıdır. Bu rehberde bu soruyu tüm detaylarıyla cevaplıyoruz.
Bu yazıda şunları öğreneceksin:
- TSS yaptırmak için hangi temel koşulları sağlaman gerektiğini
- SGK durumunun başvuruyu nasıl etkilediğini
- Sağlık beyanı, bekleme süresi ve mevcut hastalık kurallarını
- Doğru poliçeyi seçerken nelere dikkat etmen gerektiğini
Tamamlayıcı Sağlık Sigortası Nedir, Nasıl Çalışır?
Tamamlayıcı sağlık sigortası, SGK'nın anlaşmalı olduğu özel hastanelerde tedavi olduğunda, SGK'nın karşılamadığı fark ücretlerini üstlenen bir sigortadır. Yani sistem, SGK ile birlikte çalışır. Önce SGK kendi payını öder, ardından kalan fark ücretini TSS poliçen karşılar. Bu sayede özel hastane hizmetine, özel sağlık sigortasına göre daha uygun primlerle ulaşabilirsin.
Bu yapı nedeniyle TSS'nin işleyişi, SGK sistemine sıkı sıkıya bağlıdır. TSS'nin temel mantığını tamamlayıcı sağlık sigortası nedir yazımızda detaylı anlattık. Bu yazıda ise odağımız tamamen başvuru koşulları olacak.
TSS ile Özel Sağlık Sigortası Arasındaki Fark
Özel sağlık sigortası SGK'dan bağımsız çalışır ve genelde daha geniş bir hastane ağı ile daha yüksek limitler sunar. TSS ise SGK ile entegre çalıştığı için yalnızca SGK anlaşmalı özel hastanelerde geçerlidir. Bu fark, TSS'nin başvuru koşullarına da doğrudan yansır. İki sigorta arasındaki farkları özel sağlık ve TSS farkı yazımızda bulabilirsin.
Tamamlayıcı Sağlık Sigortası Şartları Nelerdir?
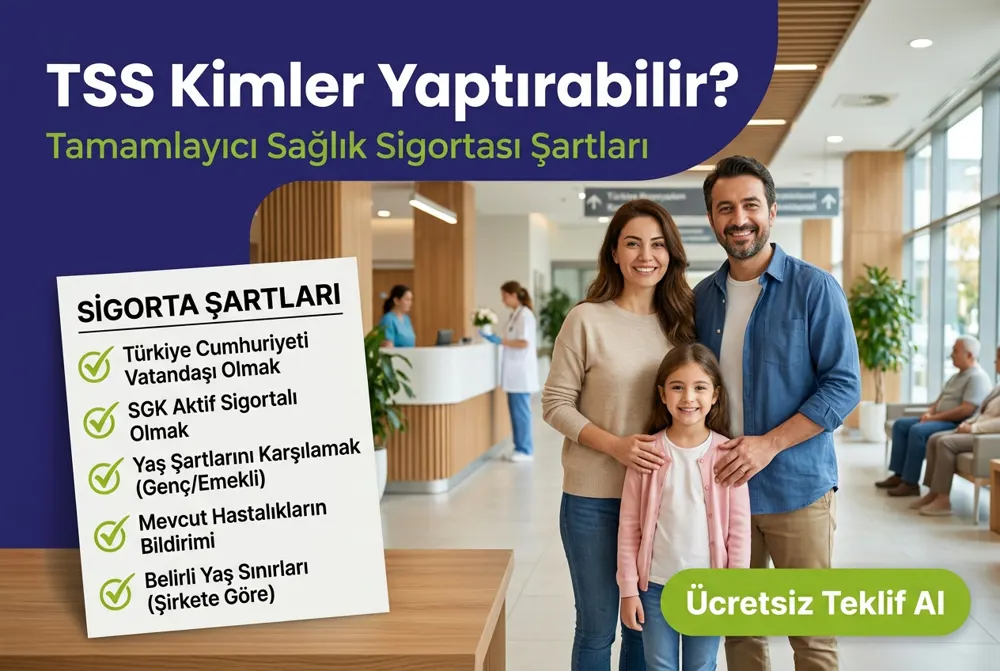
TSS başvurusunda şirketler bazı temel koşullar arar. Bu koşullar şirketten şirkete küçük farklar gösterse de genel çerçeve büyük ölçüde aynıdır. Temel kriterler şunlardır:
- SGK kapsamında sağlık hizmetlerinden yararlanma hakkına sahip olmak
- Poliçe giriş yaşının şirketin belirlediği sınırlar içinde olması
- Başvuru sırasında eksiksiz ve doğru bir sağlık beyanı vermek
- Şirketin istediği durumlarda ek sağlık belgesi veya rapor sunmak
- Primleri düzenli olarak ödemeyi kabul etmek
SGK'lı Olmak Neden Şart?
TSS, SGK'nın ödediği tutarın üzerine fark ücretini karşılar. Bu nedenle SGK kapsamında sağlık hizmeti alma hakkı olmayan biri için TSS'nin işleyebileceği bir zemin yoktur. Çalışanlar, emekliler, kamu görevlileri, bağımsız çalışanlar ve SGK'ya bağlı olarak bakmakla yükümlü olunan aile bireyleri genelde başvurabilir. Genel sağlık sigortası kapsamında olan kişiler için de şirket uygulamaları değerlendirilmelidir.
SGK Prim Borcu Başvuruyu Etkiler mi?
SGK'da prim borcu nedeniyle sağlık hizmeti alma hakkı askıya alınmışsa, TSS poliçesi de fiilen işlemez. Çünkü hastane, önce SGK provizyonu almaya çalışır. SGK provizyonu çıkmazsa TSS devreye giremez. Bu yüzden TSS yaptırmadan önce SGK sağlık hakkının aktif olduğunu e-Devlet üzerinden kontrol etmelisin. Güncel SGK uygulamaları için Sosyal Güvenlik Kurumu sitesini takip edebilirsin.
| Kişi Durumu | TSS Yaptırabilir mi? | Dikkat Edilecek Nokta |
|---|---|---|
| Özel sektör çalışanı (SGK'lı) | Evet | Sağlık hakkının aktif olması |
| Kamu görevlisi | Evet | SGK kaydının güncel olması |
| Emekli | Evet, yaş sınırına dikkat | Giriş yaşı sınırı |
| Bağımsız çalışan | Evet | Prim borcu olmaması |
| SGK'lının bakmakla yükümlü olduğu kişi | Evet | Aile bireyi olarak kaydı |
| SGK kaydı olmayan kişi | Genelde hayır | Özel sağlık sigortası alternatifi |
Yaş Sınırı Tamamlayıcı Sağlık Sigortası Şartları Arasında Nasıl Yer Alır?
Şirketler TSS için genelde bir ilk giriş yaşı sınırı belirler. Bu sınırın üzerindeki kişiler ilk kez poliçe yaptıramayabilir. Ancak sınırdan önce poliçe yaptırıp kesintisiz yenileyen sigortalılar için yaş ilerledikçe yenileme imkânı genelde devam eder. Yaş sınırıyla ilgili detaylı bilgiyi TSS yaş sınırı yazımızda bulabilirsin.
Yaş, primi de doğrudan etkiler. Genç yaşta poliçe başlatmak hem daha uygun primle başlamanı sağlar hem de mevcut hastalık kısıtlamalarıyla karşılaşma ihtimalini azaltır.
Bebek ve Çocuklar İçin TSS
Bebek ve çocuklar, genelde ebeveynlerinin SGK kapsamında bakmakla yükümlü olunan kişi olarak yer aldıkları için TSS'ye dahil edilebilir. Bazı şirketler yenidoğanlar için belirli bir süreden sonra poliçeye dahil etme imkânı sunar. Aile poliçesi olarak düzenlenen TSS'lerde, her bireyin primi ayrı hesaplanır.
Sağlık Beyanı ve Mevcut Hastalıklar
Tamamlayıcı sağlık sigortası şartları içinde en kritik başlık, sağlık beyanıdır. Başvuru formunda, geçmiş ve mevcut hastalıkların, ameliyatların ve düzenli kullanılan ilaçların sorulduğu bir bölüm bulunur. Bu bölümü doğru ve eksiksiz doldurmak zorundasın. Yanlış veya eksik beyan, ileride tazminatın reddedilmesine, hatta poliçenin iptal edilmesine yol açabilir.
Şirket, beyanına göre başvurunu kabul edebilir, bazı hastalıkları kapsam dışında tutarak kabul edebilir ya da ek prim talep edebilir. Ciddi kronik rahatsızlıklarda başvuru reddedilebilir. Bu kararlar şirketin risk değerlendirmesine göre verilir.
Mevcut Hastalık Ne Demek?
Mevcut hastalık, poliçe başlangıcından önce var olan, teşhis konmuş veya belirtileri ortaya çıkmış rahatsızlıklardır. TSS poliçelerinde mevcut hastalıklar genelde kapsam dışında tutulur ya da belirli şartlarla teminata alınır. Bu nedenle başvuru öncesi doktor kontrolünden geçtiysen, sonuçlarını dikkate alarak beyanda bulunmalısın.
Örnek senaryo: Doğru beyanla güvence altına alınan aile
Murat Bey, özel sektörde çalışıyor ve eşi ile iki çocuğu SGK'da onun üzerinden kayıtlı. Ailesi için TSS yaptırmak istediğinde, sağlık beyanında eşinin geçmişte geçirdiği bir safra kesesi ameliyatını belirtti. Şirket, bu bilgiyi değerlendirerek poliçeyi düzenledi ve ilgili konuyu poliçe özel şartlarında belirtti.
Aylar sonra çocuklarından biri yüksek ateşle özel hastaneye başvurdu. SGK provizyonu alındıktan sonra fark ücreti TSS tarafından karşılandı ve Murat Bey yalnızca poliçesindeki katılım payını ödedi. Doğru beyan sayesinde tamamlayıcı sağlık sigortası şartları eksiksiz karşılanmış, aile hiçbir sürprizle karşılaşmamıştı.
Bekleme Süreleri ve Poliçe Başlangıcı
Tamamlayıcı sağlık sigortası şartları kapsamında bilinmesi gereken bir diğer konu, bekleme süreleridir. Bazı tedavi ve teminatlar, poliçe başlangıcından hemen sonra değil, belirli bir süre geçtikten sonra kullanılabilir. Örneğin doğum teminatı, bazı cerrahi işlemler veya belirli kronik hastalık tedavileri için bekleme süresi uygulanabilir.
Acil durumlar ve kaza sonucu oluşan sağlık sorunları ise genelde bekleme süresine tabi değildir. Bekleme sürelerinin detayları şirketten şirkete değiştiği için teklif aşamasında mutlaka sorulmalıdır.
| Teminat Türü | Bekleme Süresi Uygulaması | Not |
|---|---|---|
| Acil durum ve kaza | Genelde yok | Poliçe başlar başlamaz geçerli |
| Ayakta tedavi | Şirkete göre değişir | Bazı paketlerde kısa bekleme olabilir |
| Yatarak tedavi ve ameliyat | Bazı işlemlerde var | Poliçe şartlarında listelenir |
| Doğum | Genelde var | Planlıyorsan erken başlat |
| Mevcut hastalık tedavisi | Kapsam dışı veya özel şart | Sağlık beyanına göre belirlenir |
Tamamlayıcı sağlık sigortası şartları sana uyuyor mu?
SGK durumunu, yaşını ve sağlık geçmişini birlikte değerlendirelim; sana uygun TSS paketini birkaç dakikada belirleyelim. Sunay Yıldırım Sigorta, farklı şirketlerin tamamlayıcı sağlık sigortası şartları ve tekliflerini senin için karşılaştırır.
Ücretsiz TSS Teklifi AlTSS Başvurusu Adım Adım Nasıl Yapılır?
Başvuru süreci, doğru hazırlık yapıldığında oldukça kısa sürer. Aşağıdaki adımları izleyerek poliçeni sorunsuz bir şekilde başlatabilirsin:
- e-Devlet üzerinden SGK sağlık hakkının aktif olduğunu kontrol et.
- Ayakta ve yatarak tedavi ihtiyacına göre paket türünü belirle.
- Tercih ettiğin özel hastanelerin şirketin anlaşmalı listesinde olup olmadığını kontrol et.
- Sağlık beyan formunu eksiksiz ve doğru şekilde doldur.
- Şirketin talep ettiği ek belge veya raporları ilet.
- Teklifleri karşılaştır, katılım payı ve limitleri incele.
- Poliçeni onayla ve poliçe özel şartlarını dikkatle oku.
Anlaşmalı Hastane Kontrolü
TSS yalnızca şirketin anlaşmalı olduğu ve aynı zamanda SGK ile anlaşması bulunan özel hastanelerde geçerlidir. Bu yüzden yaşadığın şehirde hangi hastanelerin ağda bulunduğunu poliçe öncesinde kontrol etmelisin. Sık seyahat ediyorsan veya ailen farklı şehirlerde yaşıyorsa, ağın birden fazla ilde yeterli hastane içerip içermediğine de bakmalısın. Ayrıca çocuk, kadın doğum veya ortopedi gibi sık ihtiyaç duyduğun branşların bu hastanelerde bulunup bulunmadığını kontrol etmek, poliçenin gerçek faydasını belirler. Ağ listeleri yıl içinde güncellenebildiği için, hastaneye gitmeden önce son durumu şirketin sitesinden veya acentenden teyit etmek iyi bir alışkanlıktır. Erzurum gibi şehirlerde anlaşmalı hastane sayısı büyükşehirlere göre daha sınırlı olabilir. Hastane ağı konusunu TSS özel hastanelerde geçerli mi yazımızda ele aldık.
Tamamlayıcı Sağlık Sigortası Şartları Kapsamında Neler Karşılanmaz?
Her sigorta poliçesinin olduğu gibi TSS'nin de kapsam dışı durumları vardır. Bu durumları önceden bilmek, hastane kapısında sürprizle karşılaşmanı engeller. Genel olarak şu durumlar kapsam dışında kalabilir:
- Poliçe başlangıcından önce var olan ve beyan edilen ya da edilmeyen hastalıklar
- Estetik amaçlı işlemler ve kozmetik tedaviler
- SGK'nın hiç karşılamadığı tedavi ve ilaçlar
- SGK anlaşması olmayan hastanelerde alınan hizmetler
- Bekleme süresi dolmadan yapılan ve bekleme süresine tabi işlemler
Katılım Payı ve Limitler
Bazı TSS poliçelerinde her muayene için küçük bir katılım payı ödenir. Ayrıca yıllık ayakta tedavi sayısı veya yatarak tedavi limitleri sınırlandırılabilir. Bu detaylar primi doğrudan etkiler. Daha düşük prim için katılım paylı bir paket seçebilir, daha kapsamlı koruma için limiti yüksek bir paket tercih edebilirsin.
Hastanede Provizyon Süreci Nasıl İşler?
TSS poliçeni kullanmak için hastaneye gittiğinde, işlem iki aşamada ilerler. Önce hastane, SGK sisteminden sağlık hakkını sorgular ve SGK provizyonu alır. Ardından sigorta şirketinden, fark ücretinin karşılanması için TSS provizyonu ister. Her iki onay da çıktığında, sen yalnızca poliçende varsa katılım payını ödersin.
Planlı bir ameliyat veya yatarak tedavi söz konusuysa, hastane şirketten önceden onay isteyebilir. Bu onay süreci birkaç saat ile birkaç gün arasında değişebilir. Bu yüzden planlı işlemlerde tarihi belirlemeden önce hastanenin sigorta biriminden provizyon durumunu öğrenmek, son dakika sürprizlerini önler.
Provizyon Reddedilirse Ne Yapmalısın?
Provizyon reddedildiğinde öncelikle ret gerekçesini yazılı olarak öğrenmelisin. Gerekçe, SGK kaydındaki bir sorun, bekleme süresi veya kapsam dışı bir işlem olabilir. SGK kaynaklı bir sorunsa e-Devlet üzerinden kaydını kontrol etmeli, poliçe kaynaklı bir sorunsa acenten aracılığıyla şirkete itiraz etmelisin. Doğru belgelerle yapılan itirazlar çoğu zaman olumlu sonuçlanır.
TSS Primi Neye Göre Belirlenir?
Başvuru koşullarını karşıladıktan sonra karşına çıkacak ilk konu primdir. TSS primi; yaş, cinsiyet, seçilen paket türü, ayakta tedavi dahil olup olmaması, katılım payı oranı ve anlaşmalı hastane ağının genişliği gibi faktörlere göre hesaplanır. Aynı yaştaki iki kişi, farklı paket tercihleri nedeniyle oldukça farklı primler ödeyebilir.
Yalnızca yatarak tedaviyi kapsayan paketler daha uygun primlidir. Ayakta tedavi eklendiğinde, yani muayene, tahlil ve görüntüleme gibi hizmetler de kapsama girdiğinde prim yükselir. Hangi paketin sana uygun olduğu, sağlık hizmetlerini ne sıklıkla kullandığına bağlıdır.
Tamamlayıcı Sağlık Sigortası Şartları ve Prim İlişkisi
Başvuru sırasında beyan ettiğin sağlık bilgileri, primi de etkileyebilir. Bazı durumlarda şirket, belirli bir rahatsızlığı kapsama almak için ek prim talep eder. Bu nedenle başvuru koşulları ile prim hesaplaması birbirinden bağımsız düşünülmemelidir. Teklif alırken şirketin sağlık beyanını nasıl değerlendirdiğini mutlaka sormalısın.
Primi Makul Seviyede Tutmanın Yolları
- Sık kullanmıyorsan yalnızca yatarak tedavi paketi seç.
- Katılım paylı paketleri değerlendir.
- Yaşadığın şehirde yeterli hastane bulunan, daha dar ağlı paketleri karşılaştır.
- Poliçeni genç yaşta başlat ve kesintisiz yenile.
Yenileme Şartları ve Kesintisiz Sigortalılık
TSS poliçeleri genelde bir yıllık düzenlenir ve her yıl yenilenir. Yenileme döneminde şirket, poliçe şartlarını ve primi yeniden değerlendirebilir. Poliçeni zamanında yenilemek, kesintisiz sigortalılık süreni korumanı sağlar. Kesintisiz sigortalılık, bazı şirketlerde ömür boyu yenileme garantisi gibi avantajlara kapı açar.
Poliçeyi bir yıl boyunca yenilemeyip sonra yeniden başvurursan, yeni bir başvuru gibi değerlendirilirsin. Bu durumda o dönemde ortaya çıkan hastalıklar mevcut hastalık sayılabilir ve bekleme süreleri yeniden başlayabilir. Ömür boyu yenileme konusunu ömür boyu yenileme garantisi yazımızda detaylı anlattık.
Başvuruda Sık Yapılan Hatalar
Sahada en çok karşılaştığımız hata, sağlık beyanında küçük gördüğümüz rahatsızlıkları yazmamaktır. Oysa şirket, hasar anında geçmiş sağlık kayıtlarını inceleyebilir ve beyan edilmemiş bir durumla karşılaşırsa tazminatı reddedebilir. İkinci hata, anlaşmalı hastane listesine bakmadan poliçe almaktır. Üçüncü hata ise yalnızca prime odaklanıp katılım payı, limit ve kapsam dışı durumları incelememektir.
Bir diğer önemli hata, SGK sağlık hakkının durumunu kontrol etmeden poliçe yaptırmaktır. Prim borcu veya kayıt sorunu nedeniyle SGK provizyonu çıkmazsa, poliçen ne kadar kapsamlı olursa olsun hastanede işe yaramaz. Bu hatalardan kaçınmak için başvuruyu deneyimli bir sigorta danışmanıyla birlikte yapmak büyük avantaj sağlar.
Tamamlayıcı Sağlık Sigortası Şartları Hakkında Sıkça Sorulan Sorular
Tamamlayıcı sağlık sigortası şartları için SGK'lı olmak zorunlu mu?
Evet. TSS, SGK ile birlikte çalıştığı için SGK kapsamında sağlık hizmeti alma hakkına sahip olman gerekir.
Emekliler TSS yaptırabilir mi?
Emekliler TSS yaptırabilir; ancak ilk giriş yaşı sınırı şirkete göre değiştiği için ileri yaşta ilk kez poliçe yaptırmak zorlaşabilir.
Kronik hastalığım varsa TSS yaptırabilir miyim?
Başvurabilirsin; şirket sağlık beyanına göre hastalığı kapsam dışında tutarak, ek prim alarak veya başvuruyu reddederek karar verebilir.
TSS hemen geçerli olur mu?
Acil durum ve kazalar genelde poliçe başlar başlamaz kapsamdadır. Bazı teminatlar ise bekleme süresine tabidir.
Ailemi tek poliçeyle sigortalayabilir miyim?
Evet. SGK'da senin üzerinden kayıtlı aile bireylerini aynı poliçeye dahil edebilirsin. Her bireyin primi ayrı hesaplanır.
TSS'yi iptal edebilir miyim?
Evet; iptal ve cayma hakkıyla ilgili kurallar poliçe şartlarında belirtilir. Detaylar için TSS iptal şartları ve cayma hakkı yazımıza göz atabilirsin.
Sonuç: Şartları Bil, Doğru Poliçeyle Başla
Tamamlayıcı sağlık sigortası, SGK güvenceni özel hastane konforuyla birleştiren ekonomik bir çözümdür. Ancak bu çözümden en iyi şekilde yararlanmak için başvuru koşullarını doğru anlaman gerekir. SGK sağlık hakkının aktif olması, doğru sağlık beyanı ve bekleme sürelerinin bilinmesi, poliçenin sorunsuz çalışmasının temelidir.
Sonuç olarak tamamlayıcı sağlık sigortası şartları konusunda bilinçli bir başvuru, hem senin hem de ailenin sağlığını güvence altına alır. Başvurunu uzman ekibimizle birlikte yaparak sürprizlerden uzak bir poliçe başlatabilirsin.
Tamamlayıcı sağlık sigortası şartları ve teklifler için yanındayız
Sunay Yıldırım Sigorta, SGK durumuna ve sağlık geçmişine uygun TSS paketlerini farklı şirketlerden karşılaştırır, başvurunu baştan sona birlikte tamamlar.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Tamamlayıcı Sağlık Sigortası Şartları: Kimler Yaptırabilir?” yazısı, sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.