Tamamlayıcı Sağlık Sigortası Teklifi: Karşılaştırma Rehberi
TSS teklifi almak için hangi bilgileri hazırlaman gerektiğini, teklifleri anlaşmalı kurum ağı, ayakta ve yatarak teminat, bekleme süresi ve sağlık beyanı açısından nasıl karşılaştıracağını ve teklif sonrası poliçeleşme adımlarını anlatan rehber.
Tamamlayıcı Sağlık Sigortası Teklifi Nasıl Alınır?
Tamamlayıcı sağlık sigortası teklifi almak istediğinde karşına çok sayıda seçenek çıkar ve hangisinin sana uygun olduğunu anlamak zorlaşır. Aynı görünen iki teklif, anlaşmalı kurum ağı, bekleme süresi veya ayakta tedavi kapsamı nedeniyle çok farklı sonuçlar doğurabilir. Bu nedenle yalnızca prime bakarak karar vermek, hastane kapısında sürpriz yaşamana yol açabilir. Sunay Yıldırım Sigorta olarak yıllardır sağlık sigortası danışmanlığı yapıyoruz ve bu soruları her gün yanıtlıyoruz.
Bu yazıda şunları öğreneceksin:
- TSS teklifi almak için hangi bilgileri hazırlaman gerektiğini,
- Teklifleri karşılaştırırken bakman gereken temel kriterleri,
- Yaş, il ve sağlık beyanının teklife nasıl yansıdığını,
- Teklifi kabul ettikten sonra poliçenin nasıl düzenlendiğini.
Tamamlayıcı Sağlık Sigortası Teklifi Nedir, Neyi Kapsar?
Tamamlayıcı sağlık sigortası, SGK kapsamındaki kişilerin özel hastanelerde ödediği fark ücretini karşılamak için tasarlanmış bir üründür. Sistem, sigorta şirketinin anlaşmalı olduğu ve aynı zamanda SGK anlaşmalı hastane statüsündeki kurumlarda çalışır. SGK kendi payını öder, poliçe ise hastanenin talep ettiği farkı üstlenir. Ürünün temel mantığını daha ayrıntılı görmek için tamamlayıcı sağlık sigortası nedir yazımıza göz atabilirsin.
Bir TSS teklifi ise bu korumanın sana özel fiyatlandırılmış halidir. Teklif belgesinde prim, teminat limitleri, anlaşmalı kurum listesi, ayakta ve yatarak tedavi kapsamı yer alır. Öte yandan bekleme süresi, istisnalar ve varsa katılım payı da bu belgede yazar. Teklifi dikkatle okumak, ileride yaşanacak anlaşmazlıkları baştan önler.
Fark ücreti ve SGK anlaşmalı hastane ilişkisi
Özel hastaneler, SGK'nın ödediği tutarın üzerine yasal sınırlar içinde fark ücreti ekleyebilir. TSS, bu farkı senin yerine öder ve cebinden çıkan tutarı en aza indirir. Ancak bu avantaj yalnızca poliçedeki anlaşmalı kurum listesinde yer alan hastanelerde geçerlidir. Konuyu TSS ve SGK fark ücreti yazımızda detaylı anlattık.
Tamamlayıcı Sağlık Sigortası Teklifi Almak İçin Hangi Bilgiler İstenir?
Doğru bir fiyat çıkarabilmek için sigorta şirketi senden bazı temel bilgiler ister. Bu bilgiler eksik ya da hatalı olursa teklif gerçeği yansıtmaz. Örneğin doğum tarihini yanlış girersen, poliçeleşme aşamasında prim değişebilir. Bu nedenle başvurudan önce aşağıdaki bilgileri hazır tutman süreci hızlandırır.
- Kimlik bilgileri: T.C. kimlik numarası, ad soyad ve doğum tarihi.
- İkamet ili: Tedavi alacağın hastanelerin bulunduğu il ve ilçe.
- SGK durumu: Aktif SGK müstahaklığın olup olmadığı; çalışan, emekli veya bakmakla yükümlü olunan kişi statüsü.
- Sigortalanacak kişiler: Eş ve çocuklar eklenecekse onların yaş ve kimlik bilgileri.
- Sağlık beyanı: Geçmiş hastalıklar, ameliyatlar, düzenli kullanılan ilaçlar ve süregelen tedaviler.
- İletişim bilgileri: Teklif ve poliçe belgelerinin gönderileceği telefon ve e-posta adresi.
Sağlık beyanı neden bu kadar önemli?
Sağlık beyanı, sigorta şirketinin riski değerlendirdiği ana belgedir. Beyanına göre şirket teklifi olduğu gibi onaylayabilir, bazı hastalıkları istisna tutabilir ya da ek prim uygulayabilir. Eksik veya yanlış beyan, hasar anında tazminatın reddedilmesine yol açabilir. Bu nedenle bildiğin her durumu açıkça yazman kendi güvencen için şarttır.
Tamamlayıcı sağlık sigortası teklifi için SGK şartı
TSS'nin çalışabilmesi için SGK müstahaklığının aktif olması gerekir. Primlerin ödenmediği ya da müstahaklığın düştüğü dönemlerde poliçe beklenen şekilde işlemeyebilir. Öte yandan Genel Sağlık Sigortası kapsamındaki yakınlarını da poliçeye ekleyebilirsin.
TSS Teklifi Nasıl Alınır? Adım Adım Süreç
Teklif almak düşündüğünden daha kolaydır ve çoğu zaman birkaç dakika sürer. Önemli olan, tek bir fiyata değil karşılaştırılabilir birkaç seçeneğe ulaşmaktır. Sunay Yıldırım Sigorta olarak birden fazla şirketin tekliflerini aynı tabloda sunuyoruz. Aşağıdaki adımlar süreci netleştirir.
- İhtiyacını belirle: Yalnızca yatarak tedavi mi, yoksa ayakta tedavi de dahil mi istediğine karar ver.
- Bilgilerini hazırla: Kimlik, il, SGK durumu ve sağlık beyanı bilgilerini topla.
- Teklif formunu doldur: Online formu veya danışman görüşmesini kullanarak başvurunu yap.
- Teklifleri karşılaştır: Anlaşmalı kurum ağı, limitler ve bekleme süresi gibi kriterleri yan yana koy.
- Soru sor: Anlamadığın istisna veya şartları danışmanına mutlaka sor.
- Seçimini onayla: Uygun teklifi seç, sağlık beyanını imzala ve ödeme adımına geç.
Online satın alma sürecinin ayrıntıları için TSS poliçesi online satın alma rehberimizi inceleyebilirsin. Sonuç olarak doğru hazırlık, hem zamandan hem de gereksiz primden tasarruf sağlar.
Tamamlayıcı Sağlık Sigortası Teklifi Karşılaştırılırken Hangi Kriterlere Bakılır?
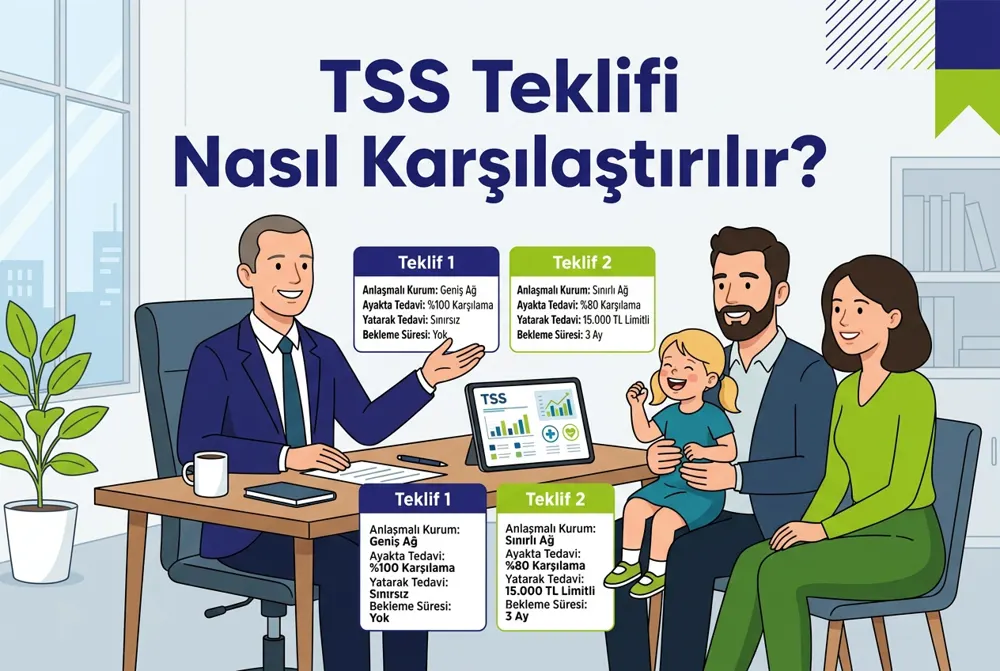
İki teklif arasındaki fark çoğu zaman ilk bakışta görünmez. Prim benzer olsa bile anlaşmalı kurum ağı ya da ayakta tedavi seans sayısı ciddi farklılık gösterebilir. Bu nedenle karşılaştırmayı her zaman aynı kriterler üzerinden yapmalısın. Aşağıdaki tablo, bakman gereken temel başlıkları özetler.
| Kriter | Neden önemli? | Kontrol sorusu |
|---|---|---|
| Anlaşmalı kurum ağı | Poliçe yalnızca listedeki hastanelerde geçerlidir. | Tercih ettiğim hastane listede var mı? |
| Yatarak tedavi teminatı | Ameliyat ve hastane yatışlarını kapsar. | Limit sınırsız mı, yıllık limitli mi? |
| Ayakta tedavi teminatı | Muayene, tahlil ve görüntülemeyi kapsar. | Yılda kaç kullanım hakkı var? |
| Bekleme süresi | Bazı teminatlar belirli süre sonra başlar. | Doğum veya ameliyat için bekleme var mı? |
| Sağlık beyanı istisnaları | Önceki hastalıklar kapsam dışı kalabilir. | Hangi durumlar istisna yazıldı? |
| Yenileme garantisi | Uzun vadeli güvenceyi belirler. | Hangi şartla ömür boyu yenileme sağlanır? |
Anlaşmalı kurum ağı: en kritik kriter
TSS'de en sık yaşanan hayal kırıklığı, gidilmek istenen hastanenin listede olmamasıdır. Her şirketin anlaşmalı kurum listesi farklıdır ve dönem içinde güncellenebilir. Bu nedenle teklif aşamasında evine ve işine yakın hastaneleri tek tek kontrol etmelisin. Hastane sorgulama adımlarını TSS hangi hastanelerde geçerlidir yazımızda bulabilirsin.
Öte yandan bazı şirketler hastaneleri kademelere ayırır. Üst kademe hastaneler daha kapsamlı ağ sunarken primi de artırabilir. Sonuç olarak ağ genişliği ile bütçe arasında bilinçli bir denge kurman gerekir. Bir hastanenin SGK anlaşmalı hastane olması, tek başına TSS kapsamında olduğu anlamına gelmez.
Ayakta tedavi ve yatarak tedavi teminatı farkı
Yatarak tedavi, hastanede yatış gerektiren ameliyat ve tedavileri kapsar. Ayakta tedavi ise doktor muayenesi, kan tahlili, röntgen, ultrason ve fizik tedavi gibi işlemleri içerir. Yalnızca yatarak teminatlı poliçeler daha ekonomiktir ama günlük sağlık ihtiyaçlarını karşılamaz. İki paket arasındaki farkı TSS'de yatarak ve ayakta tedavi farkı yazımızda karşılaştırdık.
| Özellik | Yatarak tedavi paketi | Yatarak + ayakta tedavi paketi |
|---|---|---|
| Ameliyat ve yatış | Kapsanır | Kapsanır |
| Doktor muayenesi | Kapsanmaz | Yıllık kullanım hakkı kadar |
| Tahlil ve görüntüleme | Kapsanmaz | Poliçe şartlarına göre |
| Prim seviyesi | Daha düşük | Daha yüksek |
| Kimler için uygun? | Beklenmedik ameliyat riskine karşı korunmak isteyenler | Sık muayene olan aileler ve çocuklu hane |
Hangi paketin sana uygun olduğundan emin değil misin?
Sunay Yıldırım Sigorta uzmanları, tamamlayıcı sağlık sigortası teklifi sürecinde birden fazla şirketi senin yerine karşılaştırır. Hızlı teklif, doğru poliçe seçimi ve hasar anında tam destek için yanındayız.
Bekleme Süresi ve Sağlık Beyanı Teklifi Nasıl Etkiler?
Bekleme süresi, poliçe başladıktan sonra bazı teminatların devreye girmesi için geçmesi gereken zamandır. Örneğin doğum veya bazı planlı ameliyatlar için poliçelerde bekleme süresi tanımlanabilir. Bu süreler şirketten şirkete ve üründen ürüne değişir. Bu nedenle teklif belgesindeki bekleme maddelerini mutlaka okumalısın.
Bekleme süresi hangi teminatlarda görülür?
Genellikle doğum teminatı, bazı kronik hastalıklara bağlı ameliyatlar ve belirli cerrahi girişimler bekleme süresine tabi olur. Acil durumlar ve kazalar ise çoğu poliçede bekleme olmaksızın kapsanır. Ancak her ürünün şartı ayrıdır ve genelleme yapmak yanıltıcı olabilir. Bekleme mantığını sağlık sigortasında bekleme süresi yazımızda daha geniş ele aldık.
Sağlık beyanında istisna ve ek prim
Sağlık beyanında bildirdiğin bir hastalık, şirket tarafından kapsam dışı bırakılabilir. Bazen de şirket istisna koymak yerine ek prim uygulamayı tercih eder. Öte yandan bazı durumlarda başvuru tamamen reddedilebilir. Hangi yolun izlendiği, tamamlayıcı sağlık sigortası teklifi belgesinde ya da poliçe özel şartlarında açıkça yazar.
Örnek senaryo: Aynı prim, farklı sonuç
Ayşe Hanım, iki farklı TSS teklifi alır ve primleri birbirine çok yakındır. İlk teklifte evine en yakın hastane anlaşmalı kurum listesinde yer almaz. İkinci teklifte ise hastane listededir ancak ayakta tedavi hakkı daha azdır. Danışmanıyla konuşan Ayşe Hanım, düzenli kontrollere gittiği için ayakta tedavi hakkı yüksek ve hastanesi listede olan üçüncü bir teklifi seçer.
Bu senaryo, prim karşılaştırmasının tek başına yeterli olmadığını gösterir. Doğru seçim, kullanım alışkanlığın ve tercih ettiğin hastanelerle birlikte değerlendirildiğinde ortaya çıkar.
Yaş ve İl Tamamlayıcı Sağlık Sigortası Teklifini Nasıl Değiştirir?
Yaş, primi belirleyen en güçlü etkenlerden biridir. Yaş ilerledikçe sağlık hizmeti kullanma olasılığı arttığı için prim de genellikle yükselir. Ayrıca birçok şirket poliçeye giriş için bir üst yaş sınırı uygular. Bu nedenle TSS'yi erken yaşta başlatmak hem kabul hem de yenileme açısından avantaj sağlar.
İl ve bölge farkı neden oluşur?
Aynı yaştaki iki kişi, farklı illerde yaşadıkları için farklı prim alabilir. Bunun nedeni, illerdeki hastane maliyetleri, anlaşmalı kurum sayısı ve sağlık hizmeti kullanım oranlarıdır. Büyükşehirlerde anlaşmalı ağ genişken bazı illerde seçenek sınırlı kalabilir. Bu konuyu TSS fiyatları ilden ile neden farklı yazımızda örneklerle açıkladık.
- Yaş: Prim ve giriş yaşı sınırını doğrudan etkiler.
- İl: Anlaşmalı kurum ağının genişliğini ve maliyetini belirler.
- Kapsam: Ayakta tedavi eklemek primi artırır.
- Sağlık beyanı: İstisna veya ek prim doğurabilir.
- Aile poliçesi: Birden fazla kişi eklemek bazı şirketlerde avantaj sağlayabilir.
Güncel prim aralıkları sürekli değiştiği için bu yazıda rakam vermiyoruz. Sana özel tamamlayıcı sağlık sigortası teklifi ancak kişisel bilgilerin girildiğinde netleşir.
Teklif Sonrası Poliçeleşme Adımları Nelerdir?
Beğendiğin teklifi seçtikten sonra süreç birkaç net adımla tamamlanır. Bu aşamada acele etmemek ve her belgeyi okumak önemlidir. Sunay Yıldırım Sigorta danışmanları bu adımların her birinde seninle birlikte ilerler. Sonuç olarak poliçen, beklentinle birebir örtüşen bir belgeye dönüşür.
Sağlık beyanı onayı ve risk değerlendirmesi
İlk adımda sağlık beyanını onaylarsın ve şirket bunu değerlendirir. Gerekli görülürse ek belge, doktor raporu veya tahlil sonucu istenebilir. Değerlendirme sonunda şirket teklifi onaylar, istisna ekler ya da şartları günceller. Bu nedenle son hali görmeden ödeme yapmamak en doğru yaklaşımdır.
Ödeme, poliçe teslimi ve yürürlük
Onaydan sonra peşin veya taksitli ödeme seçeneğini belirlersin. Ödeme tamamlandığında poliçe düzenlenir ve e-posta ile sana iletilir. Poliçenin başlangıç tarihi, bekleme sürelerinin hesaplanmasında esas alınır. Poliçeyi aldıktan sonra anlaşmalı kurum listesini ve özel şartları bir kez daha kontrol et.
Teklif Alırken Sık Yapılan Hatalar
Deneyimlerimiz, birçok kişinin aynı hataları tekrarladığını gösteriyor. Bu hatalar genellikle acele ve eksik bilgiden kaynaklanır. Aşağıdaki maddeleri kontrol listesi olarak kullanabilirsin.
- Yalnızca prime bakıp anlaşmalı kurum ağını kontrol etmemek.
- Sağlık beyanında küçük gördüğü durumları yazmamak.
- Ayakta tedavi hakkı sayısını gözden kaçırmak.
- Bekleme süresi maddelerini okumadan poliçeyi onaylamak.
- Yenileme garantisi şartlarını sormamak.
En uygun seçeneği bulmaya yönelik pratik ipuçlarını en uygun TSS nasıl bulunur yazımızda derledik. Öte yandan tek bir danışmanla birden çok teklifi aynı anda görmek, karşılaştırmayı çok daha hızlı hale getirir.
Online Teklif mi, Danışman Desteği mi?
Online formlar hızlıdır ve birkaç dakikada ön fiyat görmeni sağlar. Ancak formlar, teklifin ayrıntılarını ve istisnaları yorumlamana yardım etmez. Danışman desteği ise sağlık beyanı, anlaşmalı kurum ağı ve yenileme şartları gibi konularda kişisel yönlendirme sunar. Sonuç olarak en verimli yol, online teklifi bir uzmanla birlikte değerlendirmektir.
Tamamlayıcı sağlık sigortası teklifi ile yenileme garantisi
Yenileme garantisi, poliçenin gelecek yıllarda hangi şartlarla yenileneceğini belirler. Bazı ürünlerde belirli bir süre kesintisiz sigortalı kalındığında ömür boyu yenileme hakkı kazanılabilir. Bu hak, ileride ortaya çıkabilecek hastalıkların kapsam dışı kalmasını önlemeye yardımcı olur. Şartların ayrıntısını ömür boyu yenileme garantisi nasıl kazanılıryazımızda bulabilirsin.
Öte yandan kesintisiz sigortalılık, yeni şirkete geçişte de önem taşır. Önceki poliçeni ve hasar geçmişini belgeleyebilirsen bazı şirketler bekleme süresi maddelerini esnetebilir. Bu nedenle mevcut poliçeni iptal etmeden önce yeni teklifi netleştirmelisin. Aksi halde arada kalan boşluk, yeni sağlık beyanı ve yeni bekleme süreleri anlamına gelebilir.
Örneğin iki yıldır kesintisiz TSS'si olan biri, şirket değiştirirken önceki poliçesini ibraz eder. Yeni şirket bu geçmişi dikkate alarak daha esnek şartlar sunabilir. Böylece kişi, hem kazanılmış haklarını korur hem de daha geniş bir anlaşmalı kurum ağına geçer.
Sıkça Sorulan Sorular
Tamamlayıcı sağlık sigortası teklifi almak ücretli mi?
Hayır, teklif almak tamamen ücretsizdir ve seni satın almaya zorlamaz. Birden fazla teklifi inceleyip karar vermek için istediğin kadar zaman ayırabilirsin.
Tamamlayıcı sağlık sigortası teklifi ne kadar sürede hazırlanır?
Temel bilgiler hazırsa ön teklif genellikle kısa sürede oluşur. Sağlık beyanının değerlendirilmesi gereken durumlarda kesin teklif biraz daha uzun sürebilir.
TSS teklifinde anlaşmalı kurum listesini nasıl görürüm?
Anlaşmalı kurum listesi teklif belgesinde veya şirketin resmi sitesinde yer alır. Danışmanından tercih ettiğin hastanelerin listede olup olmadığını teyit etmesini isteyebilirsin.
Kronik rahatsızlığım varsa TSS teklifi alabilir miyim?
Evet, başvuru yapabilirsin; şirket sağlık beyanına göre karar verir. Bu durumda istisna, ek prim veya farklı şartlar uygulanabilir.
Ayakta tedavi teminatı eklemek zorunlu mu?
Hayır, zorunlu değildir. Yalnızca yatarak tedavi içeren paketler daha ekonomiktir; sık muayene olan kişiler için ayakta tedavi eklemek daha mantıklı olabilir.
SGK anlaşmalı hastane dışında TSS geçerli olur mu?
Genellikle hayır. TSS, hem SGK anlaşmalı hastane hem de sigorta şirketinin anlaşmalı kurumu olan sağlık kuruluşlarında çalışır.
Ailem için tek bir teklif alabilir miyim?
Evet, eş ve çocuklar aynı başvuruya eklenebilir. Her kişi için ayrı sağlık beyanı ve yaş bilgisi istenir.
Sonuç: Doğru Tamamlayıcı Sağlık Sigortası Teklifi Seçimi
Doğru tamamlayıcı sağlık sigortası teklifi, en düşük primli seçenek değil, ihtiyacına en iyi uyan seçenektir. Anlaşmalı kurum ağını, ayakta ve yatarak tedavi kapsamını, bekleme süresi maddelerini ve sağlık beyanı sonuçlarını birlikte değerlendirmelisin. Yaşın ve yaşadığın il de bu denklemi doğrudan etkiler. Bu kriterleri yan yana koyduğunda karar vermek kolaylaşır.
Bir sonraki adım olarak bilgilerini hazırla ve birden fazla teklifi karşılaştır. Sunay Yıldırım Sigorta'nın deneyimli danışmanları, teklif aşamasından poliçe teslimine ve hasar anına kadar yanında olur. Böylece fark ücreti endişesi taşımadan tedavine odaklanabilirsin.
Şimdi karşılaştırmalı teklifini gör
Birkaç bilgiyle sana özel tamamlayıcı sağlık sigortası teklifi hazırlayalım. Hızlı teklif, doğru poliçe seçimi ve hasar anında tam destek için uzman ekibimiz hazır.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Tamamlayıcı Sağlık Sigortası Teklifi: Karşılaştırma Rehberi” yazısı, sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.