Trafik Sigortası Tazminatı: Karşı Taraftan Hasar Alma
Kusursuz olduğun bir kazada aracının hasarını karşı tarafın trafik sigortasından nasıl alırsın? Başvuru adımları, gerekli evraklar, değer kaybı talebi, ödeme süreleri ve ret halinde Tahkim yolu bu rehberde.
Trafik Sigortası Tazminatı Almanın 7 Adımlı Yol Haritası
Trafik sigortası tazminatı, kusurlu tarafın zorunlu trafik sigortasından, kazada zarar gören kişiye ödenen bedeldir. Trafik ışığında beklerken arkadan çarpıldığını düşün. Aracın hasarlı, günün altüst olmuş ve kafanda tek bir soru var: "Bu masrafı kim ödeyecek?" Kusursuz olduğun bir kazada aracının hasarını kendi cebinden ödemek zorunda değilsin. Doğru adımları izlersen, zararın karşı tarafın sigortası tarafından karşılanır.
Sunay Yıldırım Sigorta olarak 2001'den bu yana binlerce hasar dosyasında sürücülerin yanında olduk. Bu rehberde, sahada en çok karşılaştığımız soruları ve hataları bir araya getirdik.
Bu yazıda şunları öğreneceksin:
- Karşı tarafın sigortasına hasar başvurusunun nasıl yapıldığını
- Hangi evrakların hazırlanması gerektiğini
- Değer kaybı ve diğer zararların nasıl talep edildiğini
- Başvurun reddedilirse veya cevapsız kalırsa izleyebileceğin yolları
Trafik Sigortası Tazminatı Nedir, Kime Ödenir?
Zorunlu mali sorumluluk sigortası, yani bilinen adıyla trafik sigortası, araç sahibinin üçüncü kişilere verdiği zararları karşılar. Bu nedenle kendi aracının hasarını kendi trafik sigortandan alamazsın. Ancak kusurlu sürücünün trafik sigortası, senin aracında oluşan maddi hasarı ve belirli şartlarda diğer zararlarını öder.
Kısacası trafik sigortası tazminatı, kazada mağdur olan tarafa ödenir. Kusur oranına göre ödeme tamamen veya kısmen yapılır. Örneğin karşı taraf yüzde yüz kusurluysa, hasarın tamamı poliçe limitleri dahilinde karşılanır. Kusur paylaşılıyorsa, ödeme de bu orana göre bölünür.
Trafik Sigortası Hangi Zararları Karşılar?
Trafik sigortası, poliçede yazan limitler dahilinde üç ana zarar türünü kapsar. Bunlar araçta ve eşyada oluşan maddi zararlar, yaralanmaya bağlı sağlık giderleri ve sürekli sakatlık ile vefat tazminatlarıdır. Sağlık giderleri, mevzuat gereği belirli koşullarda SGK üzerinden karşılanır. Detaylı teminat yapısını trafik sigortası hangi hasarları kapsar yazımızda bulabilirsin.
Trafik Sigortası Neyi Karşılamaz?
Her poliçenin sınırları vardır. Trafik sigortası genel şartları, manevi tazminatı ve bazı dolaylı zararları kapsam dışında tutar. Aracı kullanamadığın günler için talep edilen bedeller veya iş kaybı gibi kalemler, poliçe kapsamında değerlendirilmeyebilir. Bu tür zararlar için kusurlu sürücüye veya araç sahibine doğrudan hukuki yollarla başvurulması gerekebilir.
Trafik Sigortası Tazminatı İçin Kazadan Hemen Sonra Yapılacaklar
Tazminat sürecinin kalitesi, kaza yerinde atılan adımlarla başlar. İlk dakikalarda yapılan bir hata, aylar sürecek bir anlaşmazlığa dönüşebilir. Bu yüzden aşağıdaki sırayı izlemelisin:
- Önce can güvenliğini sağla; yaralı varsa 112'yi ara ve araçları güvenli şekilde işaretle.
- Kaza yerinin ve araçların fotoğraflarını farklı açılardan çek.
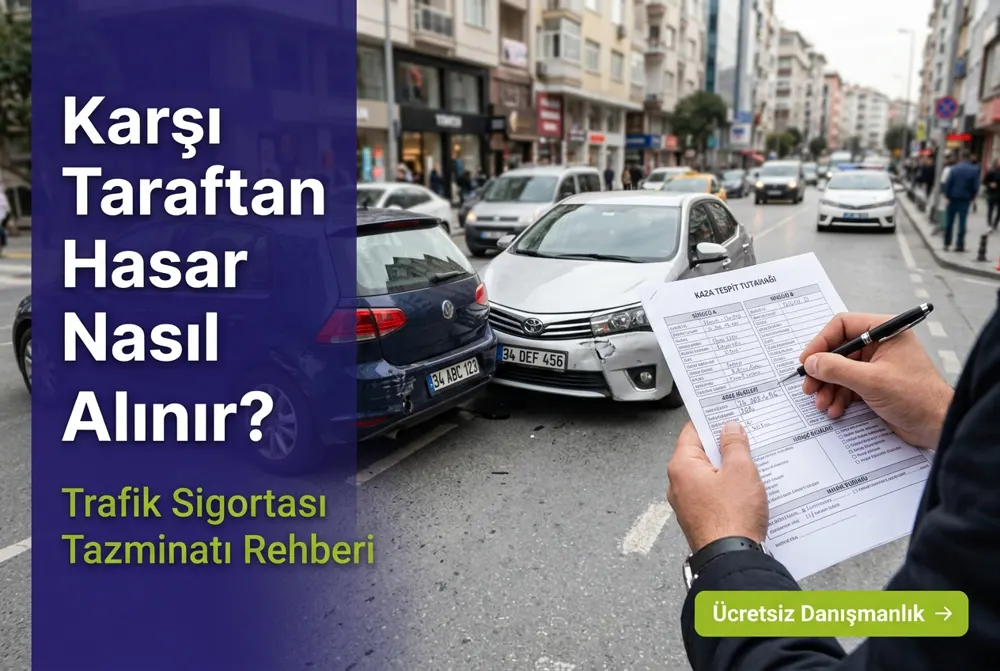
- Sadece maddi hasar varsa karşı tarafla birlikte kaza tespit tutanağı doldur.
- Anlaşamazsanız veya yaralanma varsa polis ya da jandarma çağır.
- Karşı tarafın ehliyet, ruhsat ve poliçe bilgilerini kayıt altına al.
- Kendi acentene veya sigorta danışmanına kazayı hemen bildir.
- Karşı tarafın sigorta şirketine hasar başvurusunu yap ve dosya numarasını not al.
Kaza Tespit Tutanağı Neden Bu Kadar Önemli?
Kaza tespit tutanağı, sigorta şirketinin kusur oranını belirlerken baktığı ilk belgedir. Tutanağın eksik veya çelişkili doldurulması, tazminatının azalmasına ya da gecikmesine yol açar. Kroki bölümünü dikkatli çizmeli, her iki sürücünün de imzasını almalısın. Bu konudaki sık hataları kaza tutanağı doldururken yapılan 5 kritik hata yazımızda anlattık.
Karşı Tarafın Sigortasına Hasar Başvurusu Nasıl Yapılır?
Hasar başvurusu, karşı tarafın trafik sigortasını yapan şirkete yapılır. Başvuruyu doğrudan şirkete, şirketin hasar hattına veya acenten aracılığıyla iletebilirsin. Bir acenteyle çalışmak, evrak eksikliği gibi gecikme sebeplerini en baştan ortadan kaldırır.
Başvurudan sonra sigorta şirketi bir eksper görevlendirir. Eksper aracını inceler, hasarın kaza ile uyumlu olup olmadığını değerlendirir ve onarım bedelini belirleyen bir rapor hazırlar. Trafik sigortası tazminatı bu rapor ve kusur oranı birlikte değerlendirilerek hesaplanır.
Hasar Dosyası İçin Gerekli Evraklar
Evrakların eksiksiz olması, hasar dosyası sürecini kısaltır. Şirkete göre küçük farklar olabilse de genelde şu belgeler istenir:
- Kaza tespit tutanağı veya polis/jandarma tutanağı
- Her iki aracın ruhsat fotokopisi
- Her iki sürücünün ehliyet fotokopisi
- Kaza anına ve hasara ait fotoğraflar
- Hasar gören aracın sahibine ait banka hesap bilgisi
- Varsa alkol raporu ve ifade tutanakları
Hangi Serviste Onarım Yapılmalı?
Trafik sigortası kapsamındaki onarımlarda servis seçimi konusunda dikkatli olmalısın. Sigorta şirketinin anlaşmalı servisleri süreci hızlandırabilir. Kendi tercih ettiğin serviste onarım yaptırmak istersen, eksper onayı alınmadan işlem başlatmamalısın. Aksi halde fatura ile eksper raporu arasındaki fark sana kalabilir.
| Başvuru Aşaması | Ne Yapılır? | Senin Görevin |
|---|---|---|
| İhbar | Karşı tarafın sigortasına hasar bildirilir | Dosya numarasını not al |
| Evrak teslimi | Tutanak, ruhsat ve ehliyetler iletilir | Eksiksiz ve okunaklı belge sun |
| Eksper incelemesi | Hasar tespit edilir, rapor yazılır | Aracı inceleme için hazır tut |
| Kusur değerlendirmesi | Tutanak ve kroki incelenir | Kusur oranına itiraz hakkını bil |
| Onarım | Anlaşmalı veya seçilen serviste yapılır | Eksper onayı olmadan işlem başlatma |
| Ödeme | Servise veya hesabına ödeme yapılır | Ödeme tutarını rapor ile karşılaştır |
Trafik sigortası tazminatı dosyanı biz takip edelim
Kaza sonrası evrak hazırlığı, eksper süreci ve kusur itirazı yorucu olabilir. Sunay Yıldırım Sigorta, hasar dosyanı baştan sona takip eder ve trafik sigortası tazminatı sürecinde haklarını korumana yardımcı olur.
Hasar Danışmanlığı İçin UlaşKusur Oranı Trafik Sigortası Tazminatını Nasıl Etkiler?
Kusur oranı, ödemenin belirleyici unsurudur. Sigorta şirketi, kaza tespit tutanağındaki krokiye ve beyanlara bakarak Karayolları Trafik Kanunu'na göre kusur dağılımı yapar. Sen yüzde sıfır kusurluysan, hasarın tamamı limit dahilinde ödenir. Yüzde elli kusurluysan, karşı taraf hasarının yarısını öder.
Kusur oranına itiraz etmek mümkündür. Bunun için ek fotoğraf, tanık beyanı veya kamera kaydı gibi deliller sunabilirsin. Kusurun nasıl belirlendiğini trafik kazası kusur oranı yazımızda detaylı anlattık.
| Senin Kusurun | Karşı Tarafın Kusuru | Karşı Tarafın Sigortasından Alacağın |
|---|---|---|
| Yüzde 0 | Yüzde 100 | Hasarın tamamı (limit dahilinde) |
| Yüzde 25 | Yüzde 75 | Hasarın yüzde 75'i |
| Yüzde 50 | Yüzde 50 | Hasarın yarısı |
| Yüzde 100 | Yüzde 0 | Ödeme yapılmaz, kaskona başvurmalısın |
Kusurluysan Ne Yapmalısın?
Kazada kusurlu taraf sensen, kendi aracının hasarı için karşı tarafın sigortasından ödeme alamazsın. Bu durumda tek güvencen kaskondur. Kaskon yoksa onarım masrafını kendin karşılarsın. Bu yüzden trafik sigortasının yanında kasko yaptırmak, kusurlu olduğun kazalarda bütçeni korur.
Örnek senaryo: Kırmızı ışıkta arkadan çarpılan sürücü
Elif Hanım, Erzurum'da kırmızı ışıkta beklerken arkadan gelen araç tarafından çarpıldı. Kimse yaralanmadı. İki sürücü kaza tespit tutanağını birlikte doldurdu ve arkadan çarpan sürücü kusurunu kabul etti. Elif Hanım fotoğrafları çekip acentesini aradı.
Acente, karşı tarafın sigorta şirketine başvuruyu yaptı ve evrakları tek seferde iletti. Eksper aracı inceledi, tampon ve bagaj kapağı hasarını raporladı. Elif Hanım yüzde sıfır kusurlu olduğu için trafik sigortası tazminatı hasarın tamamını karşıladı. Ardından aracının ikinci el değerinde oluşan düşüş için ayrıca değer kaybı başvurusunda bulundu.
Değer Kaybı Talebi Nasıl Yapılır?
Kazaya karışan bir araç, onarılsa bile ikinci el piyasasında daha düşük fiyatla alıcı bulabilir. Bu fark, değer kaybı olarak adlandırılır. Kusursuz olduğun bir kazada değer kaybını karşı tarafın trafik sigortasından talep edebilirsin. Değer kaybı, araç hasarından ayrı bir kalem olarak başvuruya konu edilir.
Değer kaybının hesaplanması; aracın yaşı, kilometresi, hasarın büyüklüğü ve daha önce hasar kaydı olup olmadığı gibi faktörlere bağlıdır. Hesaplama yöntemi mevzuat ve yargı kararlarıyla şekillendiği için zaman içinde değişebilir. Bu nedenle başvuruyu uzman desteğiyle yapmak, talebinin eksiksiz değerlendirilmesini sağlar.
Değer Kaybı Başvurusunda Dikkat Edilecekler
- Değer kaybı talebini araç onarıldıktan sonra ayrı bir dilekçeyle yapabilirsin.
- Aracın daha önce aynı parçadan hasar kaydı varsa talep azalabilir veya reddedilebilir.
- Çok yaşlı veya yüksek kilometreli araçlarda değer kaybı sınırlı kalabilir.
- Başvurunu yazılı yapmalı ve şirketin cevap tarihini takip etmelisin.
Başvuru Reddedilirse veya Cevapsız Kalırsa Ne Yapmalısın?
Sigorta şirketi başvurunu reddedebilir, düşük bir teklif sunabilir ya da mevzuatta öngörülen süre içinde cevap vermeyebilir. Bu durumda çaresiz değilsin. İlk adım, şirkete yazılı itiraz etmek ve gerekçeli cevap istemektir. Sonuç alamazsan Sigorta Tahkim Komisyonu'na başvurabilirsin.
Sigorta Tahkim Komisyonu, sigorta uyuşmazlıklarını mahkemeye göre genellikle daha hızlı çözen bir kurumdur. Başvuru şartlarını ve güncel ücretleri Sigorta Tahkim Komisyonu resmi sitesinden kontrol etmelisin. Ayrıca sektörün denetim otoritesi olan SEDDK de tüketici şikayetlerine ilişkin bilgilendirmeler yayımlar.
İtiraz Sürecinde Güçlü Dosya Hazırlamak
İtirazının kabul edilme ihtimali, sunduğun delillerin gücüne bağlıdır. Fotoğraflar, kamera kayıtları, servis faturaları ve bağımsız eksper raporları dosyanı güçlendirir. Şirketin ret gerekçesini dikkatle okumalı ve itirazını bu gerekçeye yönelik hazırlamalısın.
Yaralanmalı Kazalarda Tazminat Süreci Nasıl İşler?
Kazada yaralanan biri varsa süreç, yalnızca maddi hasarlı kazalardan farklı ilerler. Bu durumda kaza tespit tutanağı yerine polis veya jandarma tutanağı düzenlenir. Yaralının tedavi giderleri, mevzuat gereği belirli koşullarda SGK tarafından karşılanır. Sürekli sakatlık ve vefat tazminatları ise karşı tarafın trafik sigortasından, poliçedeki kişi başı limitler dahilinde talep edilir.
Bu tür dosyalarda hastane kayıtları, epikriz raporları ve maluliyet raporu büyük önem taşır. Sürekli sakatlık tazminatı, yetkili sağlık kurulu raporuyla belirlenen maluliyet oranına göre hesaplanır. Süreç uzun ve teknik olduğu için uzman desteği almak, hak kaybını önler. Limitler yetersiz kalırsa karşı tarafın İMM teminatı devreye girebilir; bu konuyu trafik sigortası ile İMM farkı yazımızda anlattık.
Yaralanmalı Kazada Saklaman Gereken Belgeler
- Polis veya jandarma kaza tespit tutanağı
- Hastane giriş kayıtları ve epikriz raporu
- Tedaviye ilişkin fatura ve reçeteler
- Maluliyet oranını gösteren sağlık kurulu raporu
- Gelir durumunu gösteren belgeler (bordro, vergi levhası vb.)
Tazminat Sürecinde Sık Yapılan Hatalar
Sahada en çok gördüğümüz sorunlar, aslında kolayca önlenebilecek hatalardan kaynaklanır. Bu hataları bilmek, hasar dosyası sürecini hem hızlandırır hem de tazminat tutarını korur.
İlk büyük hata, kaza yerinde fotoğraf çekmeden araçları yoldan çekmektir. Trafik akışı için araçları kenara almak gerekebilir; ancak öncesinde birkaç fotoğraf çekmek kusur tespitinde altın değerindedir. İkinci hata, tutanağı aceleyle ve eksik doldurmaktır. Kroki çizilmeyen veya imzası eksik tutanaklar, şirketin dosyayı bekletmesine sebep olur.
Üçüncü hata, eksper incelemesinden önce aracı onarıma sokmaktır. Eksper hasarı görmeden yapılan onarımlar, ödeme sırasında tartışma yaratır. Dördüncü hata ise değer kaybı hakkını hiç bilmemek veya zamanında kullanmamaktır. Birçok sürücü, hasar ödemesini aldıktan sonra değer kaybı talep edebileceğinden habersizdir. Son olarak, sigorta şirketinin yazılı cevaplarını saklamamak da itiraz aşamasında elini zayıflatır.
Trafik Sigortası Tazminatı Ne Kadar Sürede Ödenir?
Ödeme süresi; evrakların eksiksiz olmasına, eksper raporunun hızına ve kusur konusunda anlaşmazlık olup olmamasına göre değişir. Basit ve kusuru net kazalarda süreç hızlı ilerler. Kusur itirazı veya değer kaybı talebi olan dosyalarda ise süre uzayabilir. Mevzuat, sigorta şirketlerine başvurulara belirli süreler içinde cevap verme yükümlülüğü getirir; bu sürelerin takibini acentenle birlikte yapmalısın.
| Durum | Sürece Etkisi | Hızlandırmak İçin |
|---|---|---|
| Evraklar eksiksiz | Hızlı ilerler | Tüm belgeleri ilk başvuruda ver |
| Kusur net ve kabul edilmiş | Hızlı ilerler | Tutanağı doğru doldur |
| Kusur itirazı var | Uzar | Delilleri baştan topla |
| Değer kaybı talebi var | Ek süre gerekir | Ayrı ve yazılı başvuru yap |
Karşı Tarafın Sigortası Yoksa Ne Olur?
Kusurlu aracın trafik sigortası yoksa veya sürücü kaçtıysa, belirli zararlar için Güvence Hesabı'na başvurabilirsin. Güvence Hesabı, sigortasız araçların neden olduğu bazı zararları mevzuatta belirtilen şartlarla karşılar. Ancak maddi hasarlarda bu hesabın kapsamı sınırlıdır. Bu yüzden kendi kaskonun olması, böyle durumlarda en sağlam güvencedir.
Karşı Tarafın Sigortasından Ödeme Almak Hasarsızlık İndirimini Bozar mı?
Hayır, kusursuz olduğun bir kazada karşı tarafın sigortasından ödeme alman, kendi trafik sigortandaki hasarsızlık basamağını düşürmez. Çünkü ödeme senin poliçenden değil, kusurlu sürücünün poliçesinden yapılır. Basamak sistemi, yalnızca senin poliçenden ödenen hasarlarda etkilenir. Aynı şekilde kaskonu kullanmadan bu yolu tercih etmek, kasko hasarsızlık indirimini de korur. Bu nedenle kusursuz olduğun durumlarda önce karşı tarafın sigortasına başvurmak çoğu zaman en avantajlı yoldur. Basamak sisteminin işleyişini trafik sigortası basamak sistemi yazımızda bulabilirsin.
Trafik Sigortası Tazminatı Hakkında Sıkça Sorulan Sorular
Trafik sigortası tazminatı için kime başvurmalıyım?
Başvuruyu kusurlu aracın trafik sigortasını yapan şirkete yapmalısın. Bu başvuruyu doğrudan şirkete veya acenten aracılığıyla iletebilirsin.
Kendi trafik sigortamdan aracımın hasarını alabilir miyim?
Hayır. Trafik sigortası, yalnızca senin başkalarına verdiğin zararları karşılar. Kendi aracının hasarı için kaskona başvurmalısın.
Değer kaybı trafik sigortasından alınır mı?
Evet, kusursuz olduğun kazalarda değer kaybı karşı tarafın trafik sigortasından talep edilebilir. Hesaplama aracın yaşı, kilometresi ve hasar geçmişine göre yapılır.
Trafik sigortası tazminatı başvurusu reddedilirse ne yapabilirim?
Önce şirkete yazılı itiraz edebilir, sonuç alamazsan Sigorta Tahkim Komisyonu'na başvurabilirsin. Dilersen mahkeme yolu da açıktır.
Kaza tespit tutanağı olmadan başvuru yapılır mı?
Maddi hasarlı kazalarda tutanak, başvurunun temel belgesidir. Tutanak yoksa polis veya jandarma kaydı gerekir. Belge olmadan dosyanın ilerlemesi oldukça zorlaşır.
Onarımı kendi seçtiğim serviste yaptırabilir miyim?
Yaptırabilirsin; ancak onarıma başlamadan önce eksper onayını almalısın. Aksi halde onaylanmayan masraflar sana kalabilir.
Sonuç: Haklarını Bil, Süreci Doğru Yönet
Kusursuz olduğun bir kazada aracının hasarını kendi cebinden ödemek zorunda değilsin. Kaza yerinde doğru tutanak, eksiksiz evrak ve zamanında başvuru, sürecin büyük kısmını çözer. Değer kaybı gibi ek haklarını bilmek ve ret durumunda itiraz yollarını kullanmak, zararının tamamının karşılanmasını sağlar.
Sonuç olarak trafik sigortası tazminatı doğru yönetildiğinde hızlı ve adil bir süreçtir. Dosyanı tek başına takip etmek yerine deneyimli bir sigorta danışmanıyla ilerlemek, hem zaman hem de para kazandırır.
Trafik sigortası tazminatı ve poliçe teklifleri için yanındayız
Sunay Yıldırım Sigorta, hasar dosyanı takip etmenin yanında yeni dönem trafik sigortası ve kasko için farklı şirketlerden hızlı teklif alır. En uygun teklifi birkaç dakikada öğren.
Hemen Teklif AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Tazminatı: Karşı Taraftan Hasar Alma” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.