Trafik Sigortası Teminatları: Hangi Zarar Ödenir?
Trafik sigortası teminatları; karşı tarafa verdiğin maddi zararı, sağlık giderlerini, sürekli sakatlık ve ölüm tazminatlarını yasal limitler dahilinde karşılar. Bu rehber her teminatı, kapsam dışı durumları ve ek güvence seçeneklerini örneklerle anlatır.
Trafik Sigortası Teminatları Tek Tek: 2026 Rehberi
Trafik sigortası teminatları, her yıl poliçe yenilerken imzaladığımız ama çoğu zaman ayrıntısına bakmadığımız maddelerdir. Oysa bir kaza anında "Sigortam bunu öder mi?" sorusunun cevabı tam olarak bu teminatlarda saklıdır. Karşı aracın tamponu, yaralanan bir yayanın tedavisi ya da ağır bir kazanın ardından açılan tazminat davası farklı teminatlardan karşılanır. Hangi zararın hangi teminata girdiğini bilmek, hem seni hem de kazadaki diğer kişileri korur.
Sunay Yıldırım Sigorta olarak 2001'den bu yana binlerce trafik poliçesi düzenledik ve pek çok hasar dosyasını takip ettik. Bu rehberde, zorunlu trafik sigortasının koruma alanını sade bir dille ve gerçek hayattan örneklerle anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Zorunlu trafik sigortasının hangi teminatlardan oluştuğunu,
- Maddi zarar, sağlık gideri, sürekli sakatlık ve ölüm teminatlarının nasıl işlediğini,
- Değer kaybı ve destekten yoksun kalma tazminatının ne anlama geldiğini,
- Kapsam dışı kalan durumları ve rücu riskini,
- Limitler yetmediğinde hangi ek güvenceyi seçebileceğini.
Trafik Sigortası Teminatları Nelerdir?
Zorunlu trafik sigortası, resmi adıyla Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, senin aracının karıştığı bir kazada üçüncü kişilere verdiğin zararları karşılar. Burada kilit ifade "üçüncü kişiler"dir. Yani poliçe kendi aracını değil, karşı tarafın zararını öder.
Bu korumanın çerçevesi Karayolları Trafik Kanunu ve Zorunlu Mali Sorumluluk Sigortası Genel Şartları ile belirlenir. Teminat limitleri ise her yıl resmi otoritelerce güncellenir. Trafik sigortası teminatları üç ana başlık altında toplanır: maddi zararlar, bedeni zararlar (sağlık gideri, sürekli sakatlık ve ölüm) ve bunlara bağlı tazminat kalemleri.
| Teminat | Neyi Karşılar? | Limit Nasıl Uygulanır? |
|---|---|---|
| Maddi zarar | Karşı araç, bina, bariyer gibi eşyalara verilen zarar | Araç başına ve kaza başına |
| Sağlık gideri | Kazada yaralananların tedavi masrafları | Kişi başına ve kaza başına |
| Sürekli sakatlık | Kalıcı sakatlık nedeniyle oluşan kayıp | Kişi başına ve kaza başına |
| Ölüm | Hayatını kaybedenin yakınlarının destek kaybı | Kişi başına ve kaza başına |
Güncel limit tutarları her yıl değiştiği için bu yazıda rakam vermiyoruz. Yürürlükteki limitleri öğrenmek için SEDDK duyurularını veya poliçendeki teminat tablosunu kontrol edebilirsin.
Maddi Zararlar Teminatı: Karşı Aracın Hasarı
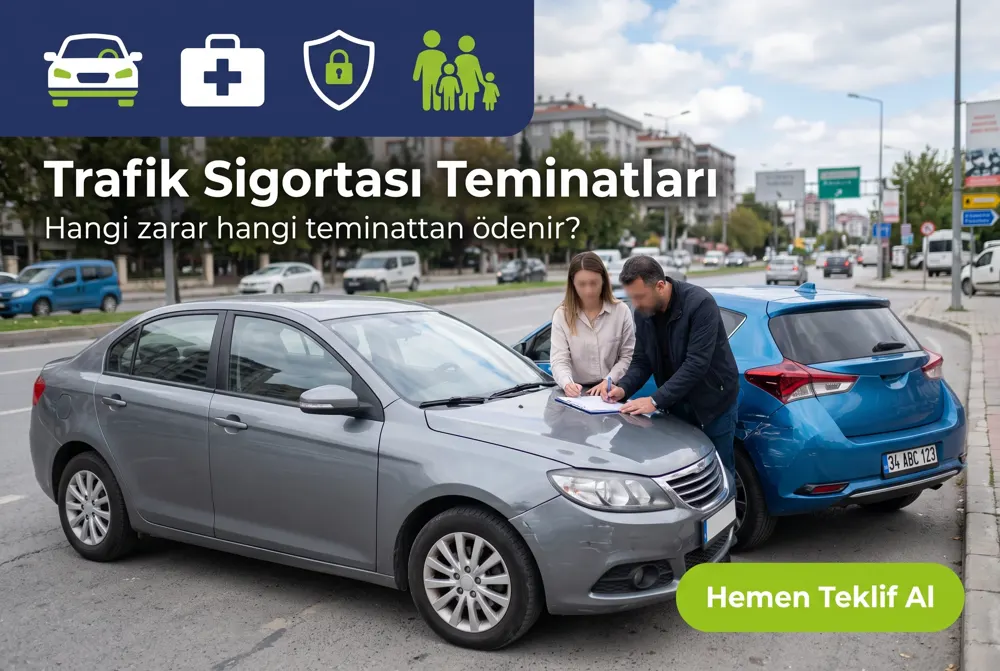
Maddi zarar teminatı, kazada karşı tarafın aracında, evinde, iş yerinde ya da kamuya ait bir yapıda oluşan hasarı karşılar. Örneğin kırmızı ışıkta duramayıp önündeki araca çarptığında, o aracın onarım bedeli bu teminattan ödenir. Aynı şekilde park halindeki bir araca, bir duvara veya belediyeye ait bir aydınlatma direğine verdiğin zarar da bu kapsamdadır.
Maddi zarar teminatı araç başına ve kaza başına iki ayrı limitle çalışır. Tek bir araca verdiğin zarar araç başı limite, zincirleme bir kazada birden fazla araca verdiğin toplam zarar ise kaza başı limite tabidir.
Değer Kaybı Trafik Sigortası Teminatları Kapsamında mı?
Evet. Kazada hasar gören bir aracın, onarıldıktan sonra bile piyasa değeri düşebilir. Bu kayba değer kaybı denir ve kusurlu tarafın trafik sigortasından talep edilebilir. Değer kaybı; aracın yaşı, kilometresi, hasarın büyüklüğü ve daha önceki hasar kayıtları dikkate alınarak hesaplanır.
Değer kaybı talebi için genellikle eksper raporu, kaza tutanağı, onarım belgeleri ve ruhsat istenir. Başvuru önce kusurlu tarafın sigorta şirketine yapılır; yanıt alınamazsa Sigorta Tahkim Komisyonu gibi yollar değerlendirilebilir.
Karşı Aracın Kazanç Kaybı ve İkame Araç
Ticari araçlarda aracın serviste kaldığı günlerde yaşanan kazanç kaybı ya da hususi araçlarda ikame araç masrafı, sık sorulan konular arasındadır. Bu kalemlerin trafik poliçesinden karşılanıp karşılanmayacağı, genel şartlara ve yargı kararlarına göre tartışmalı olabilir. Bu tür taleplerde hukuki destek almak en doğru yoldur.
Değer kaybı ve benzeri kalemlerde başvuru sürelerini kaçırmamak da önemlidir. Kazadan sonra belgelerini bir klasörde toplamak, eksper raporunun bir kopyasını istemek ve servis faturalarını saklamak, ileride yapacağın taleplerin dayanağını oluşturur. Bu hazırlık, özellikle karşı tarafın sigorta şirketiyle yazışma gerektiren durumlarda süreci belirgin şekilde kısaltır ve talebinin eksik evrak nedeniyle bekletilmesini önler.
Bedeni Zararlar: Sağlık, Sakatlık ve Ölüm Teminatları
Trafik kazalarının en ağır sonuçları bedeni zararlardır. Trafik sigortası teminatları bu noktada yaralanan, sakat kalan veya hayatını kaybeden kişilerin ve yakınlarının mağdur olmamasını hedefler. Bedeni teminatlar kişi başına ve kaza başına limitlerle uygulanır.
Sağlık Gideri Teminatı
Kazada yaralanan kişilerin tedavi masrafları sağlık gideri teminatının konusudur. Günümüzde trafik kazası nedeniyle yapılan tedavi giderlerinin önemli bir kısmı Sosyal Güvenlik Kurumu (SGK) üzerinden karşılanır. Bu nedenle sağlık gideri teminatının işleyişi, özel hastane farkları veya SGK kapsamı dışında kalan masraflar gibi ayrıntılar açısından poliçe şartlarıyla birlikte değerlendirilmelidir.
Sürekli Sakatlık Teminatı
Kaza sonucunda kalıcı bir sakatlık oluşursa, sakatlık oranı sağlık kurulu raporuyla belirlenir. Tazminat; kişinin yaşı, geliri, sakatlık oranı ve kusur durumu gibi kriterlere göre aktüeryal yöntemle hesaplanır. Bu hesaplamalar teknik olduğu için sürecin uzman desteğiyle yürütülmesi önerilir.
Ölüm ve Destekten Yoksun Kalma Tazminatı
Kazada hayatını kaybeden kişinin maddi desteğinden yoksun kalan eşi, çocukları veya bakmakla yükümlü olduğu yakınları destekten yoksun kalma tazminatı talep edebilir. Bu tazminat da ölüm teminatı limiti dahilinde trafik sigortasından ödenir. Limitin üzerinde kalan kısım ise kusurlu sürücünün kendi sorumluluğundadır.
Trafik sigortası teminatları seni gerçekten koruyor mu, birlikte bakalım. Sunay Yıldırım Sigorta danışmanları poliçendeki limitleri senin kullanımına göre değerlendirir, gerekirse İMM ile ek güvence önerir ve birçok şirketin teklifini dakikalar içinde karşılaştırır. Hızlı teklif, doğru poliçe ve hasar anında tam destek tek adreste.
Trafik Sigortası Neyi Karşılamaz? Kapsam Dışı Durumlar
Birçok sürücü, trafik sigortasının kendi aracındaki hasarı da ödeyeceğini düşünür. Oysa trafik poliçesi yalnızca karşı tarafın zararını karşılar. Kendi aracın için kasko gerekir. Aşağıdaki durumlar genel olarak kapsam dışı kalır:
- Sigortalı aracın kendisinde oluşan hasar,
- Kazaya neden olan sürücünün kendi bedeni zararları,
- Araçta taşınan yük ve eşyalara gelen zararlar,
- Manevi tazminat talepleri,
- Yarış, deneme veya organize gösteri sürüşlerinde oluşan zararlar,
- Kasıtlı olarak meydana getirilen zararlar.
Trafik Sigortası Dolu Hasarını Karşılar mı?
Hayır. Dolu, sel, deprem veya ağaç devrilmesi gibi doğal olaylar senin aracına zarar verdiğinde ortada kusurlu bir üçüncü kişi yoktur. Trafik sigortası yalnızca senin başkasına verdiğin zararı karşıladığı için bu tür hasarlar kasko poliçesinin konusudur. Kaskonda ilgili ek teminat varsa hasar oradan ödenir.
Rücu Nedir, Hangi Durumlarda Karşına Çıkar?
Rücu, sigorta şirketinin karşı tarafa yaptığı ödemeyi belirli durumlarda sigortalıdan geri istemesidir. Yani şirket önce mağdurun zararını karşılar, ardından bu tutarı kusurlu sürücüden talep eder. Bu nedenle poliçenin varlığı, her durumda cebinden para çıkmayacağı anlamına gelmez.
| Durum | Karşı Tarafa Ödeme | Rücu Riski |
|---|---|---|
| Alkollü araç kullanımı | Yapılır | Yüksek |
| Ehliyetsiz veya uygun olmayan ehliyetle kullanım | Yapılır | Yüksek |
| Kasıtlı olarak zarar verme | Yapılır | Yüksek |
| Kaza yerini terk etme | Yapılır | Durumuna göre |
| Kurallara uygun sürüş ve geçerli ehliyet | Yapılır | Yok |
Rücu tutarları, özellikle bedeni zararların olduğu kazalarda çok yüksek olabilir. Bu nedenle trafik kurallarına uymak yalnızca can güvenliği için değil, mali güvenliğin için de önemlidir. Kusur oranının nasıl belirlendiğini trafik kazası kusur oranı yazımızda anlattık.
Güvence Hesabı Ne Zaman Devreye Girer?
Kazaya karışan araç sigortasızsa, tespit edilemiyorsa veya çalıntıysa mağdurlar Güvence Hesabı'na başvurabilir. Güvence Hesabı, belirli koşullarda bedeni zararları ve bazı maddi zararları karşılar. Ancak ödeme yaptıktan sonra sorumlu kişiye rücu eder. Yani sigortasız bir araçla kaza yapan sürücü, sonunda bu tutarı ödemek zorunda kalabilir.
Limitler Yetmezse: İMM ile Trafik Sigortası Teminatları Nasıl Genişler?
Ağır bir kazada, özellikle birden fazla kişinin yaralandığı veya lüks bir aracın hasar gördüğü durumlarda, yasal limitler yetersiz kalabilir. Limitin üzerindeki zarar kusurlu sürücüye kalır ve bu tutar ciddi bir borç yükü oluşturabilir.
İhtiyari Mali Mesuliyet (İMM) teminatı, trafik poliçesinin limitini aşan kısmı karşılamak için tasarlanmıştır. Genellikle kasko poliçesine ek olarak ya da tek başına alınabilir. Farklarını trafik sigortası ile İMM farkı yazımızda ayrıntılı olarak karşılaştırdık.
| Özellik | Zorunlu Trafik Sigortası | İMM Teminatı |
|---|---|---|
| Zorunluluk | Yasal olarak zorunlu | İsteğe bağlı |
| Kimi korur? | Üçüncü kişileri | Üçüncü kişileri, limit aşımında |
| Limit | Resmi olarak belirlenir | Seçilen tutar veya sınırsız seçenek |
| Devreye girme sırası | İlk sırada | Trafik limitinin bittiği noktada |
Örnek senaryo: Ankara'da yaşayan Kerem Bey, yağmurlu bir akşam frenleri geç yapınca önündeki iki araca zincirleme çarptı. İlk aracın arka kısmı, ikinci aracın ise hem arka hem ön kısmı hasar gördü. Kazada bir yolcu hafif yaralandı.
Araçlardaki onarım bedelleri ve değer kaybı, Kerem Bey'in trafik poliçesinin maddi zarar teminatından ödendi. Yaralanan yolcunun tedavi süreci ise sağlık gideri teminatı ve SGK süreçleri üzerinden yürüdü. Kerem Bey'in kendi aracındaki hasar ise kaskosundan karşılandı. Bu örnek, trafik sigortası teminatları ile kaskonun nasıl birlikte çalıştığını açıkça gösteriyor.
Hasar Anında Trafik Sigortası Nasıl Kullanılır?
Kaza sonrasında atacağın doğru adımlar, karşı tarafın zararının hızlı ödenmesini ve senin gereksiz sorumluluk altına girmemeni sağlar. Aşağıdaki sıra, hem kusurlu hem kusursuz taraf için yol gösterici olur.
- Güvenliği sağla, yaralı varsa 112'yi ara ve aracı mümkünse güvenli bir yere çek.
- Kaza yerini ve araçları farklı açılardan fotoğrafla.
- Maddi hasarlı kazalarda anlaşmalı kaza tespit tutanağını eksiksiz doldur.
- Yaralanma, alkol şüphesi veya anlaşmazlık varsa polis ya da jandarmaya haber ver.
- Sigorta şirketine veya acentene gecikmeden hasar ihbarı yap.
- Kusurlu taraf sensen, karşı tarafa poliçe bilgilerini ve iletişim bilgilerini ver.
- Kusursuz taraf sensen, zararını kusurlu tarafın sigorta şirketine belgeleriyle birlikte bildir.
Kusursuz Tarafsan Zararını Nasıl Talep Edersin?
Kazada kusursuzsan, zararını kusurlu tarafın sigorta şirketinden talep edersin. Başvuruyu doğrudan o şirkete, kendi acenten aracılığıyla ya da şirketin hasar hattı üzerinden yapabilirsin. Eksper aracını inceler, onarım bedelini ve varsa değer kaybını belirler. Ödeme, karşı tarafın poliçesindeki trafik sigortası teminatları limitine kadar yapılır.
Karşı taraf kusurunu kabul etmiyorsa veya şirket başvuruna makul sürede yanıt vermiyorsa, belgelerini eksiksiz saklaman önemlidir. Bu durumda Sigorta Tahkim Komisyonu gibi uyuşmazlık çözüm yollarına başvurabilirsin. Kendi kaskon varsa, hasarını önce kaskodan karşılatıp şirketinin karşı taraftan rücu etmesini beklemek de hızlı bir alternatiftir. Hangi yolun senin için daha avantajlı olduğunu acentenle birlikte değerlendirmek, hem zamandan hem de hasarsızlık indiriminden tasarruf etmeni sağlar.
Hasar Başvurusunda İstenen Belgeler
- Kaza tespit tutanağı veya ifade tutanağı,
- Sürücü belgesi ve araç ruhsatı fotokopileri,
- Hasar fotoğrafları ve varsa eksper raporu,
- Bedeni zararlarda sağlık raporları ve tedavi belgeleri,
- Ölüm halinde veraset belgesi ve destek ilişkisini gösteren evraklar.
Poliçe Yenilerken Teminatları Nasıl Kontrol Etmelisin?
Zorunlu trafik sigortasında teminat limitleri tüm şirketlerde aynıdır, çünkü yasal olarak belirlenir. Fark, şirketlerin hasar sürecindeki hızı, ek hizmetleri ve fiyatlarıdır. Bu nedenle poliçe seçerken yalnızca prime değil, hasar anında alacağın desteğe de bakmalısın.
Yenileme sırasında basamak bilginin doğru yansıtıldığını, plaka ve şasi bilgilerinin ruhsatla aynı olduğunu ve kullanım tarzının doğru seçildiğini kontrol et. Daha fazla bilgi için zorunlu trafik sigortası hakkında merak edilenler yazımıza göz atabilirsin. Kapsam konusunu genel hatlarıyla anlatan trafik sigortası hangi hasarları kapsar rehberimiz de faydalı olacaktır.
Trafik Sigortası Teminatları Ticari Araçlarda Yeterli mi?
Ticari araçlarda kullanım yoğunluğu ve taşınan yolcu sayısı arttıkça olası bir kazanın bedeni zarar boyutu da büyür. Minibüs, servis aracı veya kamyon gibi araçlarda yasal limitlerin ağır kazalarda yetersiz kalma ihtimali daha yüksektir. Bu nedenle ticari araç sahiplerinin İMM ve koltuk ferdi kaza gibi ek güvenceleri mutlaka değerlendirmesini öneriyoruz.
Trafik Sigortası Teminatları Hakkında Sıkça Sorulan Sorular
Trafik sigortası teminatları kendi aracımı kapsar mı?
Hayır. Trafik sigortası yalnızca üçüncü kişilere verdiğin zararları karşılar. Kendi aracındaki hasar için kasko poliçesine ihtiyacın vardır.
Trafik sigortası karşı tarafın hasarının ne kadarını öder?
Karşı tarafın zararı, poliçedeki maddi zarar teminatı limitine kadar ödenir. Limiti aşan kısım kusurlu sürücüye kalır; bu riski İMM ile azaltabilirsin.
Trafik sigortası teminatları her şirkette aynı mıdır?
Evet. Zorunlu trafik sigortasının limitleri yasal olarak belirlenir ve tüm şirketlerde aynıdır. Şirketler arasındaki fark hizmet kalitesi ve fiyattır.
Değer kaybı hangi sigortadan talep edilir?
Değer kaybı, kusurlu tarafın trafik sigortasından talep edilir. Başvuru için eksper raporu, tutanak ve onarım belgeleri gerekir.
Alkollü kazada trafik sigortası öder mi?
Sigorta şirketi mağdurun zararını öder, ancak ödediği tutarı alkollü sürücüden rücu yoluyla geri isteyebilir.
Manevi tazminat trafik sigortasından karşılanır mı?
Genel şartlara göre manevi tazminat trafik sigortası kapsamı dışındadır. Bu tür talepler kusurlu kişiye yöneltilir; bazı İMM poliçeleri ise manevi tazminatı sınırlı ölçüde kapsayabilir.
Sonuç: Teminatlarını Bil, Sürprizle Karşılaşma
Zorunlu trafik sigortası; karşı tarafa verdiğin maddi zararları, sağlık giderlerini, sürekli sakatlık ve ölüm tazminatlarını yasal limitler dahilinde karşılar. Kendi aracın, manevi tazminat ve kasıtlı zararlar ise kapsam dışında kalır. Alkollü veya ehliyetsiz kullanım gibi durumlarda rücu riski de gündeme gelir.
Sonuç olarak trafik sigortası teminatları hakkında net bilgi sahibi olmak, hem kaza anında doğru adımları atmanı hem de İMM gibi ek güvencelere ihtiyacını doğru değerlendirmeni sağlar. Poliçeni yenilerken bu maddeleri bir danışmanla birlikte gözden geçirmek en güvenli yoldur.
Trafik sigortası teminatları ve İMM seçeneklerini tek seferde karşılaştır. Sunay Yıldırım Sigorta ile birçok şirketin trafik sigortası teklifini dakikalar içinde gör, basamak bilgini doğru aktar ve hasar anında uzman desteğiyle yanında bir ekip bul.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Trafik Sigortası rehberi — Sunay Yıldırım Sigorta
“Trafik Sigortası Teminatları: Hangi Zarar Ödenir?” yazısı, trafik sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.