Deprem Sigortası Ne Kadar? Primi Belirleyen 5 Faktör
DASK priminin neye göre değiştiğini merak ediyorsan doğru yerdesin. Metrekare, yapı tarzı, risk bölgesi, bina yaşı ve azami teminat tutarı primi nasıl etkiler, konut sigortasından farkı nedir, poliçe yenilemede fiyat neden değişir; hepsini örneklerle anlattık.
Deprem Sigortası Ne Kadar Tutar? Prim Mantığı
Yeni bir eve taşınırken, tapu işlemi yaparken ya da poliçe yenileme zamanı geldiğinde akla gelen ilk soru hep aynı: deprem sigortası ne kadar tutar? Bu sorunun tek bir cevabı yok, çünkü zorunlu deprem sigortası primi sabit bir fiyat listesinden okunmaz. Prim, evinin fiziksel özelliklerine ve bulunduğu bölgenin deprem riskine göre hesaplanır. Yani aynı sokakta, yan yana iki bina için bile farklı rakamlar çıkabilir.
Sunay Yıldırım Sigorta olarak her gün onlarca konut poliçesi düzenliyoruz. Müşterilerimizin çoğu, primin nasıl oluştuğunu bilmediği için ya fazla ödüyor ya da eksik teminatla yola çıkıyor. Bu rehberde prim mantığını adım adım açıyoruz. Amacımız sana rakam ezberletmek değil; teklifi gördüğünde neye baktığını anlamanı sağlamak.
Önemli bir uyarı ile başlayalım: DASK tarifesi her yıl güncellenir. Bu nedenle bu yazıda kesin TL rakamı vermiyoruz. Güncel tutarı ve resmi tarifeyi DASK'ın resmi internet sitesi dask.gov.tr üzerinden ya da bizden alacağın güncel teklifle öğrenebilirsin.
Deprem Sigortası Ne Kadar Tutar, Prim Neye Göre Hesaplanır?
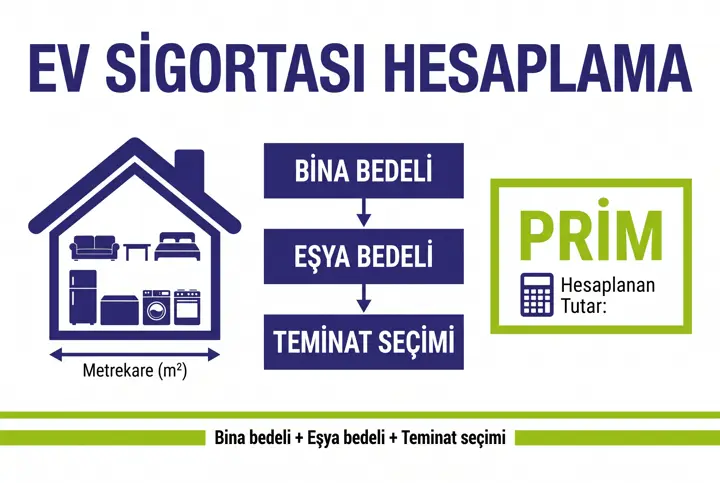
Zorunlu deprem sigortası priminin hesabı aslında oldukça şeffaf bir formüle dayanır. Devreye giren iki büyük değişken var: sigorta bedeli ve tarife oranı. Sigorta bedeli, evinin yeniden inşa maliyetini temsil eder. Tarife oranı ise binanın bulunduğu risk bölgesi ile yapı tarzının kesiştiği hücreden okunur.
Formülü sadeleştirirsek şöyle düşünebilirsin: sigorta bedeli ile tarife oranı çarpılır, üzerine sabit bir servis bedeli ve yasal kesintiler eklenir. Ortaya çıkan tutar senin ödeyeceği DASK primi olur. Bu nedenle primi düşürmenin yolu teminatı kısmak değil, bilgileri doğru girmektir.
DASK primi hangi kalemlerden oluşur?
Poliçende gördüğün toplam tutar tek bir kalem değildir. İçinde net prim, sigorta bilgi merkezi katkı payı ve yasal kesintiler bulunur. Bu kalemler tarifeyle birlikte her yıl güncellenir. Örneğin aynı daire için geçen yıl ödediğin prim ile bu yılki prim arasında fark çıkması son derece normaldir.
Öte yandan poliçeyi hangi acenteden aldığın primi değiştirmez. Zorunlu deprem sigortası tarifesi devlet tarafından belirlenir ve tüm acentelerde aynıdır. Acentenin farkı fiyatta değil; doğru bilgi girişinde, hasar anındaki desteğinde ve poliçe yenileme takibindedir.
Metrekare ve sigorta bedeli ilişkisi
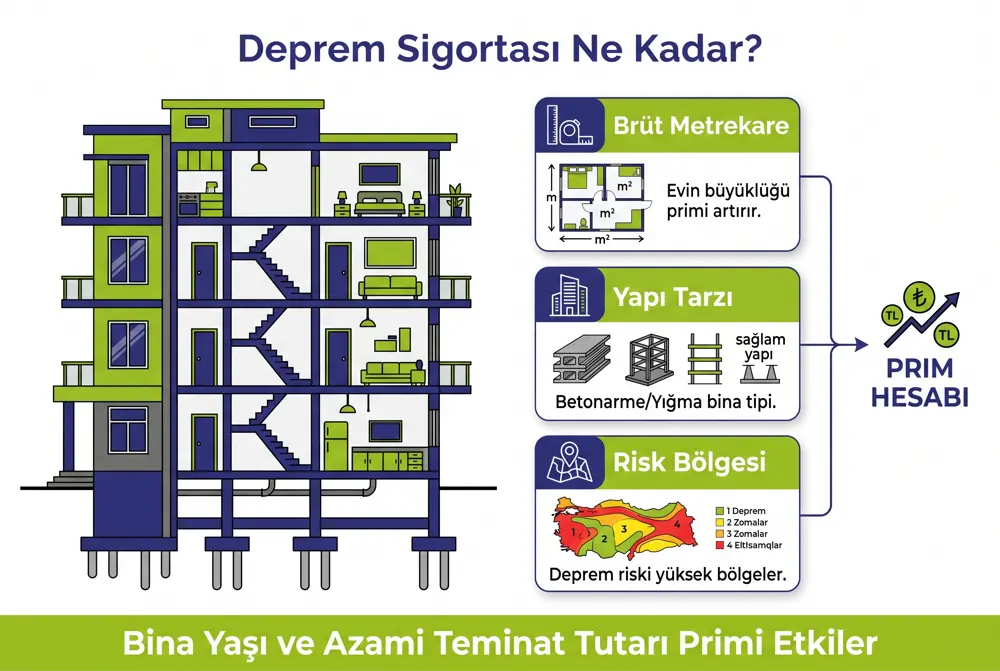
Sigorta bedeli, dairenin brüt metrekare değeri ile yapı tarzına göre belirlenen birim maliyetin çarpımıdır. Burada kritik nokta şu: net metrekare değil, brüt metrekare kullanılır. Tapuda yazan brüt alan, ortak alan paylarını da içerdiği için net alandan büyüktür.
Metrekare bilgisini eksik girersen sigorta bedelin düşer, primin ucuzlar ama hasar anında eksik sigorta uygulamasıyla karşılaşırsın. Bu durumda sigortacı, eksik beyan oranında ödemeyi kısar. Bu nedenle metrekare beyanı primden tasarruf edilecek bir alan değildir.
Primi Belirleyen Beş Temel Faktör
Teklif ekranında doldurduğun her alan primi doğrudan etkiler. Bu alanlar arasında en belirleyici olan beş başlığı ayrı ayrı inceleyelim. Bu başlıkları bilirsen, sana sunulan teklifin neden o rakam olduğunu kendin de çözebilirsin.
Risk bölgesi neden en belirleyici kriter?
Türkiye deprem tehlike haritasına göre bölgelere ayrılmıştır. Fay hatlarına yakın ve zemin özellikleri zayıf bölgelerde tarife oranı yükselir. Bu yüzden risk bölgesi, primi en sert şekilde değiştiren faktördür. Aynı büyüklükteki iki daire, farklı illerde ciddi biçimde farklı primler üretebilir.
Risk bölgesi adres ve UAVT (Ulusal Adres Veri Tabanı) kodu üzerinden otomatik belirlenir. Sen bu alanı elle değiştiremezsin. Bu nedenle adres bilgisinin doğru girilmesi, hem primin doğru hesaplanması hem de hasar anında sorun yaşamaman için şarttır.
Yapı tarzı: betonarme, yığma ve diğer
Yapı tarzı üç ana gruba ayrılır: betonarme (çelik veya betonarme karkas), yığma (taş, tuğla, briket duvarlı) ve diğer yapılar. Betonarme binalar deprem dayanımı daha yüksek kabul edildiği için tarife oranı genellikle daha düşüktür. Yığma yapılarda ise oran yükselir.
Yapı tarzını yanlış seçmek en sık yaptığımız hatalardan biri. Binanın taşıyıcı sistemini bilmiyorsan yönetim planına, iskân belgesine ya da site yönetimine danışmalısın. Yanlış yapı tarzı hem primi hem de hasar ödemesini etkiler.
Kat sayısı ve dairenin bulunduğu kat
Teklif ekranında binanın toplam kat sayısını ve dairenin kaçıncı katta olduğunu da soruyoruz. Bu bilgiler yapının genel özelliklerini tanımlar ve tarife oranının doğru okunmasını sağlar. Özellikle çok katlı yapılarda kat sayısı, yapının deprem davranışı hakkında fikir verir.
Bodrum, zemin ve çatı katı gibi özel konumlar da ayrıca işaretlenir. Bu alanları boş bırakmak ya da tahminle doldurmak, poliçenin hatalı düzenlenmesine yol açar. Bu nedenle bilgileri site yönetiminden veya yapı ruhsatından teyit etmeni öneriyoruz.
Bina yaşı primi nasıl değiştirir?
Bina yaşı, inşaat yılına göre kademelendirilir. Yeni yönetmeliklere göre inşa edilmiş binalarda prim daha avantajlı olur. Eski binalarda ise bina yaşı arttıkça tarife oranı yükselir. Bu mantık, yapının deprem performansına dair istatistiksel beklentiyi yansıtır.
Kentsel dönüşümle yenilenen bir binada oturuyorsan, yapı ruhsatı tarihini mutlaka güncelle. Çoğu kişi eski kaydı taşımaya devam ettiği için gereğinden yüksek prim öder. Bu küçük düzeltme, poliçe yenileme döneminde gözle görülür bir fark yaratabilir.
| Faktör | Prim Üzerindeki Etkisi | Sen Değiştirebilir misin? |
|---|---|---|
| Risk bölgesi | Çok yüksek — tarife oranını doğrudan belirler | Hayır, adrese bağlıdır |
| Yapı tarzı | Yüksek — betonarme ve yığma arasında belirgin fark | Hayır, ancak doğru beyan edilmeli |
| Brüt metrekare | Yüksek — sigorta bedelini büyütür | Hayır, tapudaki alan esastır |
| Bina yaşı | Orta — kademeli olarak artırır veya azaltır | Hayır, ruhsat yılı esastır |
| Azami teminat tutarı | Sınırlayıcı — üst limiti belirler | Hayır, her yıl resmen güncellenir |
Deprem Sigortası Ne Kadar Öder? Teminat ve Muafiyet
Prim kadar önemli bir başlık daha var: ödeme tarafı. Deprem sigortası ne kadar öder sorusunun cevabı iki kavramda saklı. Birincisi azami teminat tutarı, ikincisi muafiyet. Bu iki kavramı bilmeden poliçenin gerçek koruma gücünü ölçemezsin.
Azami teminat tutarı ne anlama gelir?
Azami teminat tutarı, zorunlu deprem sigortasının tek bir konut için ödeyebileceği üst sınırdır. Dairenin sigorta bedeli bu sınırın üzerinde çıksa bile ödeme bu tavanla kapanır. Yani çok büyük ve yüksek maliyetli bir konutta, teminat ihtiyacının tamamını tek başına karşılamayabilir.
Bu tavan her yıl inşaat maliyetlerindeki artışa göre yeniden belirlenir. Bu nedenle azami teminat tutarı için ezber rakam kullanmak yanıltıcıdır. Güncel sınırı poliçeni düzenlerken ya da resmi kaynaklardan teyit etmelisin.
Muafiyet oranı hasar ödemesini nasıl etkiler?
Muafiyet, hasarın belirli bir oranının sigortalı üzerinde kalması demektir. Zorunlu deprem sigortasında muafiyet sigorta bedeli üzerinden uygulanır ve hesaplanan hasar tutarından düşülür. Küçük hasarlarda bu oran ödemeyi tamamen ortadan kaldırabilir.
Adım Adım: Prim Hesabı Nasıl İlerler?
Teklif alırken arka planda işleyen süreç aslında beş adımdan oluşur. Bu adımları bilirsen hangi bilgiyi neden istediğimizi anlarsın ve süreç çok daha hızlı ilerler.
- Adres ve UAVT kodu girilir. Sistem, adresten risk bölgesini otomatik olarak belirler.
- Yapı tarzı seçilir. Betonarme, yığma veya diğer seçeneklerinden biri işaretlenir ve tarife oranı netleşir.
- Brüt metrekare yazılır. Tapudaki brüt alan girilir; bu alan sigorta bedelinin temelini oluşturur.
- Bina yaşı ve kat bilgisi eklenir. İnşaat yılı, toplam kat sayısı ve dairenin bulunduğu kat kaydedilir.
- Sigorta bedeli ve prim hesaplanır. Sigorta bedeli azami teminat tutarı ile karşılaştırılır, ardından nihai prim ekrana gelir.
Gördüğün gibi süreçte pazarlık yapılabilecek bir alan yok. Bu nedenle doğru bilgi girişi, primin hem adil hem de hasar anında işlevsel olması için tek gerçek kaldıraçtır.
Teklifine bakmadan karar verme
Deprem sigortası ne kadar tutacak diye tahmin yürütmek yerine, dairenin gerçek bilgileriyle hesaplanmış bir teklife bakmak çok daha sağlıklı. Sunay Yıldırım Sigorta danışmanları adres, yapı tarzı ve metrekare bilgilerini birlikte kontrol eder; hatalı beyan riskini baştan ortadan kaldırır.
Birkaç dakikada poliçeni hazırlar, hasar anında da yanında oluruz. DASK teklifini almak için bize ulaş, doğru poliçeyi birlikte seçelim.
Örnek Senaryo: İki Daire, İki Farklı Prim
Örnek senaryo
Ayşe Hanım'ın dairesi 110 brüt metrekare, betonarme, 2019 yapımı ve düşük riskli bir bölgede. Mehmet Bey'in dairesi ise 110 brüt metrekare, yığma, 1994 yapımı ve yüksek riskli bir bölgede. İkisi de aynı büyüklükte oturuyor, ama primleri birbirine hiç benzemiyor.
Mehmet Bey'in primini yukarı çeken üç etken var: yığma yapı tarzı, ileri bina yaşı ve yüksek risk bölgesi. Ayşe Hanım'da bu üç etken de ters yönde çalışıyor. Metrekare aynı olsa bile tarife oranı farklılaştığı için sonuç değişiyor.
Buradan çıkan ders net: metrekare tek başına belirleyici değil. Prim, beş faktörün birlikte çalıştığı bir denklemdir. Bu nedenle komşunun poliçesine bakarak kendi primini tahmin etmek yanıltıcı olur.
Zorunlu Deprem Sigortası ile Konut Sigortası Farkı
Zorunlu deprem sigortası ucuz görünür, çünkü kapsamı dardır. Sadece binanın kendisini, yani taşıyıcı sistemi ve yapısal unsurları depreme karşı güvenceye alır. Eşyan, kiran ve yangın gibi diğer riskler bu poliçenin dışındadır.
| Karşılaştırma Başlığı | Zorunlu Deprem Sigortası | Konut Sigortası |
|---|---|---|
| Zorunluluk | Yasal olarak zorunlu | İsteğe bağlı |
| Kapsam | Bina, deprem ve deprem kaynaklı riskler | Yangın, su baskını, hırsızlık, eşya ve daha fazlası |
| Azami teminat tutarı | Resmen belirlenen üst sınır vardır | Bedel seçimine göre esnektir |
| Eşya teminatı | Yok | Var, limit seçilebilir |
| Prim düzeyi | Görece düşük, tarifeye bağlı | Kapsama göre değişken |
Neden ucuz görünür, neleri karşılamaz?
Primin görece düşük olmasının sebebi, riskin havuz sistemiyle paylaşılması ve kapsamın sınırlı tutulmasıdır. Ancak bu avantajın bir bedeli var. Deprem sonrası kırılan eşyaların, taşınma masraflarının ya da geçici konaklama giderlerinin bu poliçeden karşılanmasını bekleme.
Bu boşluğu kapatmanın yolu, zorunlu poliçeyi bir konut sigortasıyla birlikte kurgulamaktır. İki poliçenin farkını detaylı okumak istersen DASK ile konut sigortası farkını anlattığımız rehbere ve konut sigortasının ne olduğunu açıkladığımız yazıya göz atabilirsin.
Poliçe Yenilemede Deprem Sigortası Ne Kadar Değişir?
Her yıl aynı daire için farklı bir rakam görmen normaldir. Çünkü tarife ve azami teminat tutarı, inşaat maliyetlerindeki değişime paralel olarak güncellenir. Poliçe yenileme döneminde primin artması, teminatının da büyüdüğü anlamına gelir.
Bunun yanında binanın durumunda değişiklik olduysa prim yine hareket eder. Örneğin güçlendirme yapılmışsa ya da ruhsat yenilenmişse bina yaşı kademesi değişebilir. Bu bilgileri yenileme sırasında güncellemek senin lehine sonuç üretir.
Poliçe yenileme gecikirse ne olur?
Poliçenin süresi dolduğu an teminat da sona erer. Aradaki boşlukta yaşanacak bir deprem hasarı için ödeme yapılmaz. Ayrıca abonelik ve tapu işlemlerinde geçerli poliçe istendiği için işlemlerin aksayabilir.
Prim Hesabında En Sık Yapılan Hatalar
Sahada en çok karşılaştığımız hataları derledik. Bu listedeki maddeleri kontrol edersen hem primin doğru hesaplanır hem de hasar anında sürpriz yaşamazsın.
- Net metrekareyi brüt metrekare sanmak ve sigorta bedelini eksik oluşturmak.
- Yapı tarzını tahminle seçmek; yığma bir binayı betonarme olarak işaretlemek.
- Bina yaşını eski ruhsat üzerinden taşımak, güçlendirme veya dönüşümü bildirmemek.
- Azami teminat tutarının üst sınır olduğunu bilmemek ve tam koruma beklemek.
- Muafiyet maddesini okumadan küçük hasarlar için ödeme ummak.
- Poliçe yenileme tarihini kaçırıp teminatsız günler yaşamak.
Deprem Sigortası Ne Kadar Sürede Düzenlenir?
Poliçenin hazırlanması dakikalar sürer. Bilgiler eksiksizse teklif anında oluşur ve ödemenin ardından poliçe hemen aktif olur. Yani deprem sigortası ne kadar sürede yapılır sorusunun cevabı, belgeleri hazırladığın andan itibaren birkaç dakikadır.
Süreci uzatan tek şey eksik belge veya hatalı adres bilgisidir. Bu nedenle başvurudan önce aşağıdaki listeyi hazırlamanı öneriyoruz. Böylece hem işlem hızlanır hem de DASK primi ilk seferde doğru hesaplanır.
- Sigortalının adı, soyadı, TC kimlik numarası ve iletişim bilgileri.
- Konutun açık adresi ve UAVT (Ulusal Adres Veri Tabanı) bina kodu.
- Tapu bilgileri ve dairenin brüt metrekare değeri.
- Yapı tarzı, inşaat yılı ve toplam kat sayısı bilgisi.
- Varsa önceki poliçe numarası; poliçe yenileme işlemini hızlandırır.Sıkça Sorulan Sorular
Deprem sigortası ne kadar tutuyor, herkes için aynı mı?
Hayır. Prim; risk bölgesi, yapı tarzı, brüt metrekare ve bina yaşı gibi değişkenlere göre hesaplanır. Bu nedenle her konut için farklı bir rakam çıkar. Tarife devlet tarafından belirlendiği için acenteden acenteye fiyat farkı oluşmaz.
Deprem sigortası ne kadar süreyle geçerli olur?
Poliçe genellikle bir yıl süreyle düzenlenir. Sürenin bitiminde poliçe yenileme yapman gerekir. Yenilemeyi geciktirirsen aradaki dönemde teminatın bulunmaz ve resmi işlemlerde geçerli poliçe ibraz edemezsin.
Kiracı mı ev sahibi mi ödemeli?
Zorunlu deprem sigortası binayı güvence altına aldığı için yaptırma sorumluluğu ev sahibine aittir. Kiracı isterse eşyalarını ayrı bir konut poliçesiyle koruyabilir. İki poliçe birbirinin yerine geçmez, birbirini tamamlar.
Metrekareyi düşük göstererek prim düşürülür mü?
Teknik olarak prim düşer, ancak bu çok riskli bir tercihtir. Eksik beyan durumunda hasar ödemesi eksik sigorta kuralına göre oransal olarak kısılır. Kısacası bugün kazandığını sandığın tutarı, hasar gününde katbekat kaybedersin.
Azami teminat tutarı yetmezse ne yapmalıyım?
Konutunun yeniden inşa maliyeti üst sınırın üzerindeyse aradaki farkı isteğe bağlı bir konut poliçesinin deprem teminatıyla kapatabilirsin. Bu yapıya ihtiyaç duyup duymadığını dairenin büyüklüğü ve bulunduğu şehir belirler.
Muafiyet uygulanınca hiç ödeme almaz mıyım?
Küçük hasarlarda ödeme çıkmayabilir, çünkü muafiyet tutarı hasarı aşabilir. Büyük hasarlarda ise muafiyet düşüldükten sonra kalan tutar azami teminat tutarına kadar ödenir. Bu yüzden muafiyet oranını poliçe üzerinde mutlaka gör.
Komşumla aynı binadayım, deprem sigortası ne kadar farklı olabilir?
Aynı binada risk bölgesi, yapı tarzı ve bina yaşı ortaktır. Bu durumda primi ayrıştıran tek değişken brüt metrekare olur. Dairesi seninkinden büyük olan komşunun sigorta bedeli de büyük olacağı için primi yüksek çıkar. Fark tamamen alan farkından doğar.
Deprem sigortası ne kadar erken yaptırılmalı?
Konutu satın aldığın veya kiraya verdiğin anda poliçeyi düzenletmelisin. Tapu devri ve abonelik işlemlerinde geçerli poliçe istenir. Ayrıca depremin ne zaman olacağını kimse bilemediği için beklemenin hiçbir avantajı yoktur; teminat ancak poliçe aktifken çalışır.
Güncel tarifeyi nereden öğrenebilirim?
Tarife her yıl güncellendiği için ezber rakamlara güvenme. Resmi bilgiye dask.gov.tr üzerinden ulaşabilir, kendi dairen için hesaplanmış güncel teklifi ise danışmanlarımızdan isteyebilirsin. Prim kalemlerinin nasıl oluştuğunu fiyatlandırma mantığını anlattığımız yazıda da bulabilirsin.
Sonuç: Deprem Sigortası Ne Kadar Sorusunun Cevabı Sende
Buraya kadar okuduysan artık deprem sigortası ne kadar tutar sorusunun neden tek bir rakamla cevaplanamadığını biliyorsun. Prim; risk bölgesi, yapı tarzı, brüt metrekare, bina yaşı ve azami teminat tutarının birlikte belirlediği bir sonuçtur. Doğru beyan, hem adil prim hem de gerçek koruma demektir.
Zorunlu deprem sigortası tek başına her ihtiyacı karşılamaz. Eşyanı, kiranı ve diğer riskleri düşünüyorsan konut poliçesiyle birlikte planlamalısın. Poliçe yenileme tarihini takip etmek ise koruma zincirini kopmadan sürdürmenin en basit yolu.
Doğru poliçeyi birlikte kuralım
Deprem sigortası ne kadar tutar sorusunu netleştirmenin en hızlı yolu, dairenin bilgileriyle hesaplanmış güncel bir teklif almaktır. Sunay Yıldırım Sigorta ekibi metrekare, yapı tarzı ve bina yaşı bilgilerini seninle birlikte doğrular; teminat boşluklarını açıkça gösterir.
Teklifin dakikalar içinde hazır olur, hasar anında da süreci senin adına takip ederiz. Hemen teklif al ve evini doğru teminatla güvenceye al.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Deprem Sigortası Ne Kadar? Primi Belirleyen 5 Faktör” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.