Konut Paket Sigortası Nedir? Teminatlar ve Seçim Rehberi
Konut paket sigortası hangi teminatları içerir, bina ve eşya bedeli nasıl belirlenir? Rehberi oku, sunayyildirim.com.tr üzerinden en uygun teklifi hemen al.
Konut Paket Sigortası: Ana ve Ek Teminatlar Rehberi
Konut paket sigortası, evini tek bir poliçeyle yangından, su baskınından ve hırsızlıktan korumanın en pratik yoludur. Yine de pek çok ev sahibi poliçesinde hangi teminatın olduğunu ancak hasar anında öğreniyor. Bu durum hem maddi kayba hem de gereksiz strese yol açıyor. Sunay Yıldırım Sigorta olarak yıllardır hasar dosyalarında gördüğümüz en yaygın sorun, eksik seçilmiş bir paket ve yanlış belirlenmiş bedeldir.
Bu nedenle bu rehberi, poliçeni imzalamadan önce aklına gelebilecek soruları tek tek yanıtlamak için hazırladık. Sade bir dille anlattık ve her bölümde uygulanabilir bir öneri sunduk.
Bu yazıda şunları öğreneceksin:
- Paket poliçenin tanımı ve klasik yangın poliçesinden farkı
- Ana teminatlar ve ek teminatlar arasındaki ayrım
- DASK ile paket poliçenin nasıl birlikte çalıştığı
- Bina bedeli ve eşya bedelini doğru belirleme yöntemi
- Paketleri kıyaslarken kullanabileceğin pratik kontrol listesi
Konut Paket Sigortası Nedir ve Neden Tercih Edilir?
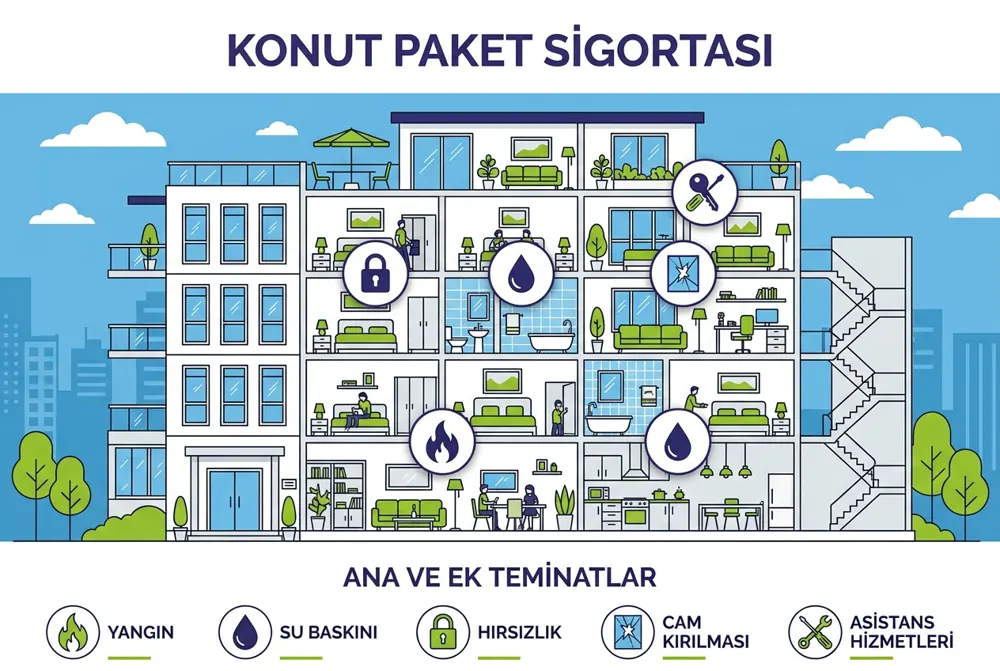
Paket konut poliçesi, evine ve eşyalarına yönelik birden fazla riski tek bir sözleşmede toplayan ihtiyari bir sigortadır. Klasik yangın poliçesi yalnızca yangın, yıldırım ve infilak gibi temel riskleri karşılar. Paket yapı ise bu temelin üzerine su basması, hırsızlık, cam kırılması ve asistans hizmetlerini ekler. Böylece farklı riskler için ayrı ayrı poliçe yaptırmak zorunda kalmazsın.
Bu ürünü tercih etmenin en önemli nedeni, tek poliçe altında bütünlüklü bir koruma sağlamasıdır. Örneğin bir yangın sonrası hem binada hem eşyalarda hasar oluşur, ayrıca geçici konaklama ihtiyacı doğar. İyi kurgulanmış bir konut paket sigortası bu üç kalemi aynı dosyada ele alır. Genel çerçeveyi daha ayrıntılı görmek istersen konut sigortasının temel mantığını anlatan rehberimize göz atabilirsin.
Paket poliçe ile klasik yangın poliçesi arasındaki fark
Klasik yangın poliçesi dar kapsamlıdır ve çoğunlukla kredi kullanımında banka talebiyle yapılır. Paket poliçe ise ev sahibinin veya kiracının günlük risklerini de kapsar. Öte yandan paketler kendi içinde de farklılaşır. Aynı isimdeki iki paketin teminat listesi ve limitleri birbirinden oldukça farklı olabilir.
| Özellik | Klasik yangın poliçesi | Paket konut poliçesi |
|---|---|---|
| Yangın, yıldırım, infilak | Var | Var |
| Su basması | Genellikle yok | Çoğu pakette var |
| Hırsızlık teminatı | Yok | Çoğu pakette var |
| Cam kırılması | Yok | Çoğu pakette var |
| Konut asistans hizmeti | Yok | Pakete göre değişir |
Konut Paket Sigortasında Ana Teminatlar Nelerdir?
Ana teminatlar, poliçenin omurgasını oluşturan ve neredeyse her pakette yer alan korumalardır. Bu teminatlar olmadan poliçe, paket olma özelliğini yitirir. Aşağıda en sık karşılaşılan ana teminatları ve pratikte ne anlama geldiklerini bulabilirsin.
Yangın, yıldırım ve infilak teminatı
Bu teminat, elektrik kontağı, mutfak kazası veya yıldırım düşmesi gibi olaylarda binada ve eşyada oluşan zararı karşılar. İnfilak ise tüp veya kombi kaynaklı patlamaları ifade eder. Yangın sonrası söndürme sırasında suyun verdiği zarar da çoğu poliçede bu teminatın parçası sayılır. Bu nedenle poliçe metninde söndürme hasarı ifadesini mutlaka kontrol et.
Su basması ve dahili su teminatı
Su basması, tesisat patlaması, kalorifer kazanı sızıntısı veya üst kattan gelen su nedeniyle oluşan zararları kapsar. Poliçelerde bu teminat sıklıkla dahili su adıyla geçer. Sel ve su baskını ise genellikle ayrı bir teminattır. Zemin kattaki veya bodrum kattaki evlerde su basması riski belirgin şekilde artar.
Hırsızlık teminatı nasıl çalışır?
Hırsızlık teminatı, eve zorla girilerek çalınan eşyaların bedelini ve kapı, pencere gibi yerlerde oluşan kırılmaları karşılar. Çoğu poliçede zorlama izi şartı bulunur. Anahtarla açılan kapıdan yapılan hırsızlıklar ise çoğunlukla kapsam dışında kalır. Değerli takı ve nakit için ayrıca limit sınırlaması olabileceğini de unutma.
Cam kırılması teminatı neleri kapsar?
Cam kırılması teminatı, pencere camları, balkon camları ve bazı paketlerde vitrin ya da cam masa gibi sabit camlarda oluşan kırılmaları karşılar. Poliçe bazen yalnızca binaya bağlı camları kapsar. Taşınabilir cam eşyalar için ayrı şart aranabilir. Cam kırılması küçük bir hasar gibi görünse de balkon sistemlerinde maliyeti yüksek olabilir.
Paketteki Ek Teminatlar ve Asistans Hizmetleri
Ek teminatlar, ana korumaların dışında kalan ve paketi gerçekten işe yarar hale getiren eklerdir. Her şirket ek teminatlar listesini farklı kurgular. Bu yüzden iki teklifi karşılaştırırken yalnızca ana teminatlara bakmak yanıltıcı olur. Aşağıdaki liste, sık karşılaşılan başlıkları özetler.
- Deprem ve yanardağ püskürmesi: DASK limitini aşan kısım için tamamlayıcı koruma sağlar.
- Sel ve su baskını: Dış kaynaklı yağış veya dere taşması kaynaklı zararları karşılar.
- Fırtına, dolu ve kar ağırlığı: Çatı ve dış cephe hasarlarında devreye girer.
- Kira kaybı ve geçici ikamet: Ev oturulamaz hale gelirse konaklama giderini üstlenir.
- Üçüncü şahıs sorumluluk: Evinden komşuya verilen zararları karşılar.
- Elektronik cihaz: Voltaj dalgalanması gibi durumlarda cihaz hasarını kapsar.
Konut paket sigortasında asistans ne işe yarar?
Asistans, hasar teminatından farklı olarak acil durumlarda usta ve hizmet desteği sağlar. Çilingir, tesisatçı, elektrikçi ve cam ustası gönderimi en yaygın hizmetlerdir. Genellikle yılda belirli bir kullanım sayısı ve hizmet başına limit bulunur. Asistans hizmetinin malzeme bedelini değil, çoğunlukla işçilik ve ulaşım giderini karşıladığını bilmelisin.
Konut Paket Sigortası ile DASK Arasındaki İlişki
DASK, yani Zorunlu Deprem Sigortası, yalnızca binanın deprem kaynaklı hasarını ve belirlenen azami limite kadar karşılar. Eşyalarını, deprem sonrası yangını veya geçici konaklama ihtiyacını kapsamaz. Paket poliçe ise bu boşlukları doldurmak için tasarlanmıştır. Bu nedenle iki ürün birbirinin alternatifi değil, tamamlayıcısıdır.
| Konu | DASK | Paket konut poliçesi |
|---|---|---|
| Zorunluluk | Yasal olarak zorunlu | İsteğe bağlı |
| Bina bedeli | Azami limite kadar | Beyan edilen bedele göre |
| Eşya bedeli | Kapsam dışı | Kapsamda |
| Su basması, hırsızlık, cam kırılması | Kapsam dışı | Pakete göre kapsamda |
| Deprem sonrası yangın | Kapsam dışı | Ek teminatla kapsamda |
Paketini seçmeden önce bir uzmana danış
Doğru konut paket sigortası, evinin gerçek değerini ve senin yaşam tarzını birlikte hesaba katar. Sunay Yıldırım Sigorta danışmanları farklı şirketlerin paketlerini senin için karşılaştırır, eksik teminatları gösterir ve hasar anında yanında olur. Hızlı teklif için formu doldur, sana en uygun teklifi birlikte bulalım.
Bina Bedeli ve Eşya Bedeli Nasıl Belirlenir?
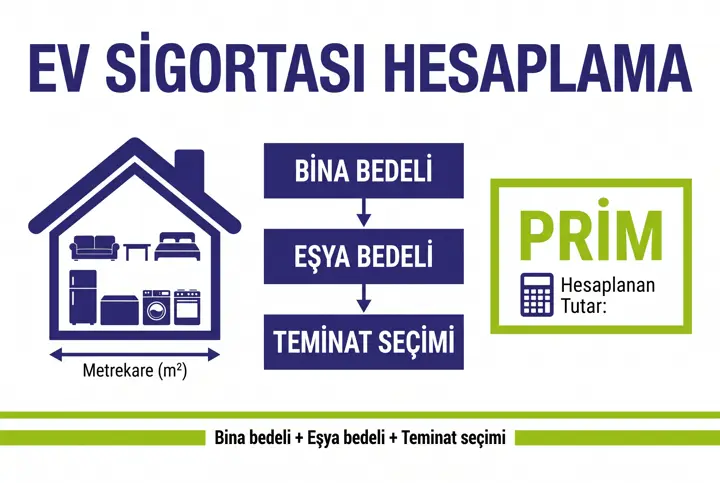
Paket poliçenin en kritik adımı, sigorta bedelini doğru belirlemektir. Bina bedeli, evin piyasa satış değeri değil, yeniden inşa maliyetidir. Arsa payı bu hesaba girmez. Eşya bedeli ise evdeki mobilya, beyaz eşya, elektronik ve giysilerin bugünkü yenileme değeridir.
Bina bedeli hesabında dikkat edilecek noktalar
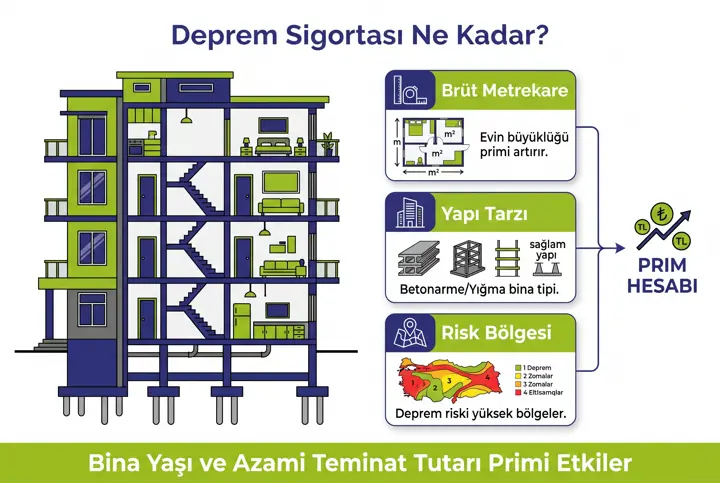
Bina bedeli belirlenirken evin brüt metrekaresi, yapı tarzı ve güncel inşaat maliyetleri esas alınır. Güncel birim maliyetler dönemsel olarak değiştiği için tek bir rakama bağlı kalmamak gerekir. Kat mülkiyetindeki dairelerde ortak alan payı da hesaba katılabilir. Kiracıysan bina bedeli yerine yalnızca eşya bedeli ile poliçe yaptırman yeterli olabilir.
Eşya bedelini listeyle belirlemek
Eşya bedelini tahminle belirlemek, en sık yapılan hatalardan biridir. Oda oda gezerek bir liste çıkarmak en sağlıklı yöntemdir. Faturası olan cihazları ve değerli eşyaları fotoğraflamak, hasar anında işini ciddi ölçüde kolaylaştırır. Kiracılar için bu konuyu kiracılar için eşya sigortası rehberimizde ayrıca ele aldık.
- Evin brüt metrekaresini tapu veya iskan belgesinden öğren.
- Yapı tarzını ve binanın inşa yılını not al.
- Güncel yeniden inşa maliyetini danışmanınla birlikte değerlendir.
- Odalara göre eşya listesi hazırla ve yenileme değerlerini yaz.
- Değerli eşyaları, takı ve sanat eserlerini ayrı bir satırda belirt.
- Toplam bina bedeli ve eşya bedelini poliçe teklifiyle karşılaştır.
- Her yenilemede bu değerleri güncel koşullara göre gözden geçir.
Bir konut paket sigortası ne kadar geniş olursa olsun, yanlış bedelle yapıldığında beklenen korumayı sağlamaz. Bu bölümde, hasar dosyalarında en sık karşılaştığımız bedel hatalarını ve sonuçlarını anlatıyoruz.
Eksik sigorta, poliçedeki bedelin malın gerçek değerinin altında kalması durumudur. Bu durumda sigorta şirketi hasarı, beyan edilen bedelin gerçek değere oranı kadar öder. Yani küçük bir hasarda bile tazminatın tamamını alamayabilirsin. Bu uygulamaya oransal tazmin veya eksik sigorta kuralı denir.
Prim düşsün diye bedeli bilinçli olarak düşük göstermek, hasar anında ciddi bir kayba dönüşür. Öte yandan bedeli gerçek değerin çok üzerinde göstermek de fazladan prim ödemek anlamına gelir. Aşırı sigorta durumunda şirket yine yalnızca gerçek zararı öder. Muafiyetin tazminata etkisini merak ediyorsan konut sigortası muafiyeti rehberimize göz atabilirsin.
Örnek senaryo: Eksik bedelle yapılan poliçe
Ayşe Hanım, eşya bedelini gerçek değerin yarısı kadar göstererek poliçe yaptırdı. Bir gece mutfaktaki tesisat patladı ve su basması nedeniyle salon mobilyaları zarar gördü. Eksper, eşyaların gerçek değerini tespit etti ve eksik sigorta kuralını uyguladı. Sonuç olarak Ayşe Hanım, hasarın yalnızca yaklaşık yarısını tazminat olarak alabildi.
Aynı poliçe gerçek eşya bedeli ile yapılsaydı, muafiyet dışındaki zararın tamamı karşılanacaktı. Bu senaryo, bedel belirlemenin neden en kritik adım olduğunu açıkça gösterir.
Konut Paket Sigortası Nasıl Kıyaslanır?
Teklifleri karşılaştırırken yalnızca prim tutarına bakmak, en yaygın ve en pahalı hatadır. İki paket aynı fiyatta olsa bile teminat limitleri, muafiyetler ve istisnalar tamamen farklı olabilir. Doğru kıyaslama için teklifleri aynı bedel ve aynı teminat yapısı üzerinden değerlendirmelisin. Aşağıdaki tablo, sana pratik bir kontrol çerçevesi sunar.
| Kıyas kriteri | Neye bakmalısın? |
|---|---|
| Bina bedeli ve eşya bedeli | Tekliflerde aynı bedeller mi girilmiş? |
| Ek teminatlar | Deprem, sel, kira kaybı ve sorumluluk dahil mi? |
| Hırsızlık teminatı şartları | Zorlama izi ve değerli eşya limiti nasıl? |
| Muafiyet | Hasarın ne kadarını sen üstleniyorsun? |
| Asistans hizmetleri | Kullanım sayısı ve hizmet limiti ne kadar? |
| Hasar süreci | İhbar kanalı, eksper ataması ve destek nasıl işliyor? |
Konut paket sigortası tekliflerinde gizli farklar
Bazı paketler cam kırılması teminatını yalnızca binaya bağlı camlarla sınırlar. Bazıları ise su basması için tesisatın bakımsız olmasını istisna sayar. Bu ayrıntılar teklif özetinde değil, özel şartlarda yer alır. Bu nedenle özel şartlar sayfasını okumadan karar vermemeni öneririz.
Poliçe şartlarıyla ilgili genel düzenlemeleri Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu ve Türkiye Sigorta Birliği sitelerinden takip edebilirsin. Bu kurumlar genel şartları ve tüketici haklarını şeffaf şekilde paylaşır.
Paket Poliçe Kimler İçin Uygundur?
Her evin risk profili farklıdır ve bir konut paket sigortası bu farklılığa göre şekillenmelidir. Evin konumu, katı, yaşı ve içindeki eşyaların değeri, ihtiyaç duyacağın teminatları doğrudan belirler.
Paket poliçe yalnızca ev sahipleri için değil, kiracılar için de anlamlıdır. Ev sahibi bina ve eşyayı birlikte güvenceye alabilir. Kiracı ise yalnızca eşyalarını ve üçüncü şahıslara karşı sorumluluğunu sigortalatabilir. Site içinde yaşıyorsan yönetimin yaptırdığı poliçenin dairenin içini kapsamadığını da bilmelisin.
- Kredi ile ev alanlar, banka talebinin ötesinde geniş koruma isteyenler
- Zemin katta veya bodrumda oturan, su basması riski yüksek olanlar
- Sık seyahat eden ve evi uzun süre boş kalanlar
- Değerli elektronik ve mobilyaya sahip kiracılar
- Evini kiraya veren ve kira kaybına karşı güvence arayanlar
Site ortak alan poliçesiyle bireysel poliçenin farkını site yönetimi poliçesi rehberimizde ayrıntılı anlattık.
Hasar Anında Paket Poliçe Nasıl Kullanılır?
Hasar anında ilk yapman gereken, zararın büyümesini önlemektir. Örneğin su basması durumunda ana vanayı kapatmalı, elektrik riskini ortadan kaldırmalısın. Ardından hasarı fotoğraflayıp sigorta şirketine veya danışmanına hemen bildirmelisin. Hırsızlık durumunda ise önce kolluk kuvvetlerine başvurman ve tutanak alman gerekir.
Eksper incelemesi tamamlanmadan hasarlı eşyaları atmamalı ve onarım başlatmamalısın. Faturalar, eşya listesi ve fotoğraflar tazminat sürecini ciddi ölçüde hızlandırır. Sunay Yıldırım Sigorta olarak hasar dosyasının her aşamasında müşterilerimize birebir destek veriyoruz.
Hasar ihbarını geciktirmek, tazminat sürecini zorlaştırabilir. Poliçende yazan ihbar süresine mutlaka uy ve bildirimi yazılı olarak kayıt altına al. Anlaşmazlık durumunda Sigorta Tahkim Komisyonu ve tüketici hakem heyetleri başvurabileceğin resmi yollardır. Danışmanın, hangi belgelerin gerektiğini ve sürecin nasıl ilerleyeceğini adım adım sana anlatır.
Sıkça Sorulan Sorular
Konut paket sigortası zorunlu mu?
Hayır, paket konut poliçesi isteğe bağlıdır. Zorunlu olan yalnızca DASK poliçesidir. Ancak konut kredisi kullanıyorsan banka yangın teminatlı bir poliçe talep edebilir.
Konut paket sigortası eşyaları da kapsar mı?
Evet, poliçede eşya bedeli belirtildiği sürece mobilya, beyaz eşya ve elektronik cihazlar kapsama girer. Eşya bedelini gerçek değere göre belirlemek, eksik sigorta riskini ortadan kaldırır.
DASK varken ayrıca paket poliçeye ihtiyacım var mı?
DASK yalnızca binanın deprem hasarını azami limite kadar karşılar. Eşya, su basması, hırsızlık ve cam kırılması gibi riskler için paket poliçe gerekir. İki ürün birbirini tamamlar.
Hırsızlık teminatı her durumda geçerli mi?
Çoğu poliçe zorla giriş şartı arar. Anahtarla açılan kapıdan yapılan hırsızlık veya açık bırakılan pencereden giriş kapsam dışında kalabilir. Özel şartları mutlaka okumalısın.
Kiracı olarak paket poliçe yaptırabilir miyim?
Evet, kiracılar yalnızca eşya bedeli ve üçüncü şahıs sorumluluğu için poliçe yaptırabilir. Bina bedeli genellikle ev sahibinin poliçesinde yer alır.
Poliçeyi yenilerken bedelleri güncellemeli miyim?
Evet, inşaat maliyetleri ve eşya değerleri zamanla değişir. Her yenilemede bina bedeli ve eşya bedelini gözden geçirmelisin. Yenileme sürecini konut sigortası yenileme rehberimizde ayrıntılı anlattık.
Sonuç: Doğru Paketle Evini Tam Koru
Doğru kurgulanmış bir konut paket sigortası, evini yangın, su basması, hırsızlık ve cam kırılması gibi günlük risklere karşı tek poliçede korur. DASK ile birlikte kullanıldığında deprem riskinde de bütünlüklü bir güvence sağlar. Ancak paketin gerçek değeri, bedellerin doğru belirlenmesine ve ek teminatların ihtiyacına göre seçilmesine bağlıdır. Eksik sigorta, hasar anında en çok üzülen tarafın sen olmana yol açabilir.
Sonraki adım olarak eşya listeni hazırla, evinin metrekaresini not al ve mevcut poliçeni elinin altına koy. Ardından danışmanınla birlikte en az iki teklifi aynı bedeller üzerinden kıyasla. Böylece hem bütçene hem de ihtiyacına uygun bir paket seçebilirsin.
Evin için doğru paketi birlikte seçelim
Sunay Yıldırım Sigorta ile konut paket sigortası teklifini dakikalar içinde alabilir, farklı şirketlerin teminatlarını tek ekranda karşılaştırabilirsin. Doğru poliçe seçiminden hasar anındaki destek sürecine kadar yanındayız. Hemen teklif al, evini güvenceye al.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Konut Paket Sigortası Nedir? Teminatlar ve Seçim Rehberi” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.