Ev Sigortası Hesaplama: Prim Nasıl Belirlenir?
Ev sigortası hesaplama mantığını adım adım anlatıyoruz. Bina bedeli ile eşya bedelinin ayrı belirlenmesi, metrekare, yapı tarzı, konum, teminat seçimi ve muafiyet primi nasıl etkiler? Eksik sigorta tuzağını, DASK farkını ve poliçe yenileme dönemini örnek senaryoyla açıklıyoruz.
Ev Sigortası Hesaplama Nasıl Yapılır? Adım Adım Rehber
Evini güvence altına almak isteyen herkesin aklına gelen ilk soru aynıdır: Bu poliçe bana kaça mal olur? İşte tam bu noktada ev sigortası hesaplama mantığını bilmek işini kolaylaştırır. Çünkü prim, sigorta şirketinin rastgele belirlediği bir rakam değildir. Evinin fiziksel özellikleri, bulunduğu bölge ve seçtiğin teminatlar bu tutarı doğrudan şekillendirir.
Sunay Yıldırım Sigorta olarak sahada en çok karşılaştığımız sorun, prim rakamına odaklanıp teminat yapısını gözden kaçırmaktır. Oysa doğru ev sigortası hesaplama yaklaşımı, önce evin gerçek değerini bulmayı gerektirir. Bu rehberde bina bedeli ile eşya bedelinin nasıl ayrıştığını, metrekare ve yapı tarzının rolünü, eksik sigorta tuzağını ve DASK farkını tek tek açıklıyoruz.
Ev Sigortası Hesaplama Nedir ve Neden Önemlidir?
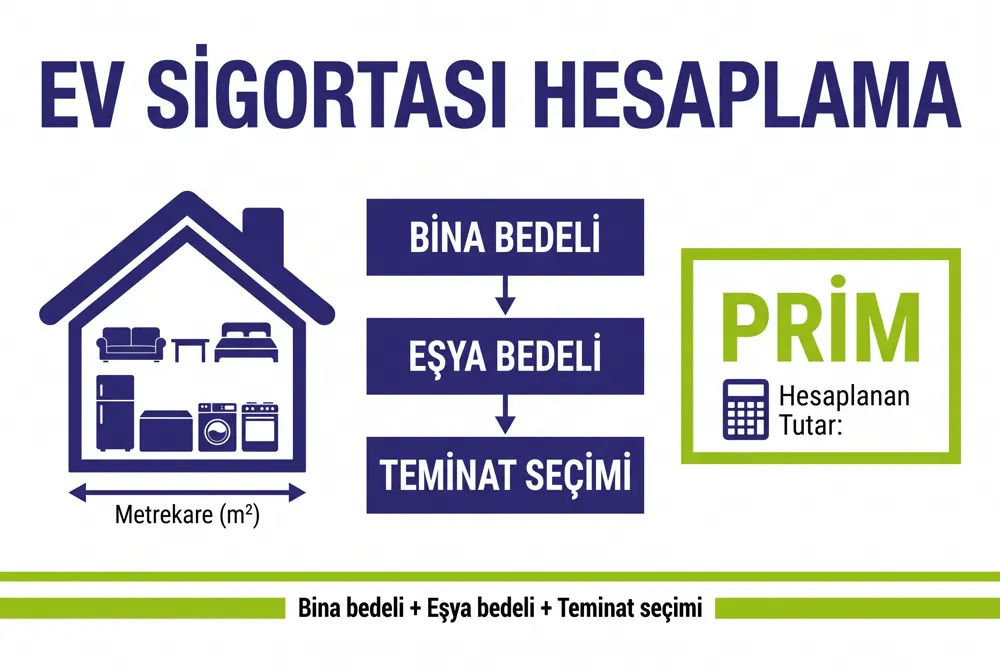
Ev sigortası hesaplama, konutunun ve içindeki eşyaların yeniden yapım ya da yeniden satın alma değerini belirleyip, bu değere uygun bir prim tutarına ulaşma sürecidir. Sigortacılıkta buna bedel tespiti denir. Bedel doğru belirlenmezse, hasar anında alacağın tazminat beklediğinden çok daha düşük olur.
Bu nedenle hesaplama, sadece fiyat öğrenmek için yapılan bir işlem değildir. Aslında evinin risk profilini çıkarma çalışmasıdır. Örneğin aynı semtte, aynı büyüklükteki iki daire için bile farklı primler çıkabilir. Yapı tarzı, kat durumu ve seçilen teminat paketi bu farkı yaratır.
Öte yandan konut sigortası primi, evinin toplam bedeli üzerinden binde birkaç seviyesinde ilerleyen bir oranla belirlenir. Bu oran sabit değildir. Deprem bölgesi, binanın yaşı ve hasar geçmişi gibi kriterler oranı yukarı ya da aşağı çeker.
Konut Sigortası Primini Belirleyen Temel Faktörler
Sigorta şirketleri, poliçe fiyatını oluştururken birbirinden bağımsız birkaç veri setini birleştirir. Bu verileri bilirsen, teklif ekranındaki rakamın neden o seviyede olduğunu anlarsın. Aşağıdaki tablo ana kriterleri ve prime etkisini özetliyor.
| Kriter | Ne Anlama Gelir? | Prime Etkisi |
|---|---|---|
| Bina bedeli | Konutun yeniden inşa maliyeti | Yüksek bedel primi artırır |
| Eşya bedeli | Ev içindeki taşınır varlıkların toplamı | Beyan arttıkça prim yükselir |
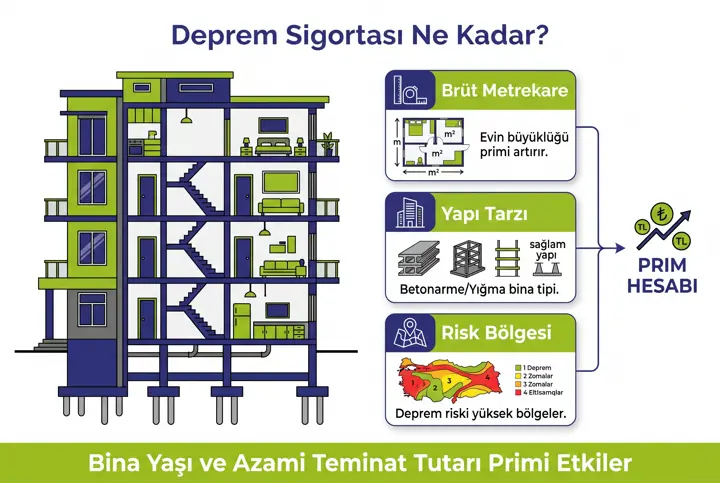
| Metrekare | Brüt kullanım alanı | Bedel hesabının çarpanıdır |
| Yapı tarzı | Betonarme, yığma veya çelik taşıyıcı | Riskli yapıda oran yükselir |
| Konum ve deprem kuşağı | İl, ilçe ve zemin risk grubu | Yüksek riskte prim artar |
| Teminat seçimi | Paketin kapsam genişliği | Ek teminat primi yükseltir |
| Muafiyet oranı | Hasarda senin üstlendiğin pay | Muafiyet arttıkça prim düşer |
Ev Sigortası Hesaplama İçin Bina Bedeli Nasıl Belirlenir?
Bina bedeli, evinin piyasa satış fiyatı değildir. Bu çok yaygın bir yanılgıdır. Bina bedeli, aynı konutu sıfırdan inşa etmenin maliyetidir. Arsa payı bu hesaba girmez, çünkü deprem ya da yangın arsayı yok etmez.
Pratikte bina bedeli, konutun brüt metrekaresi ile güncel birim inşaat maliyetinin çarpımıyla bulunur. Birim maliyet, yapı sınıfına göre değişir. Lüks malzemeyle yapılmış bir rezidans ile standart bir apartman dairesinin birim maliyeti aynı olmaz.
Güncel birim inşaat maliyetleri için resmi tebliğler ve DASK tarafından yayımlanan yapı tarzı esaslı tablolar yol gösterici olur. Bu nedenle kesin rakamı danışmanınla birlikte, güncel tarifeye bakarak netleştirmen gerekir.
Eşya Bedeli Beyanında Nelere Dikkat Etmelisin?
Eşya bedeli, evindeki taşınabilir her şeyin yeniden satın alma değeridir. Mobilya, beyaz eşya, elektronik cihazlar, halı, giysi ve mutfak eşyaları bu kapsamdadır. Bina bedeli ile eşya bedeli poliçede ayrı satırlarda yer alır ve ayrı limitlerle korunur.
Eşya bedelini belirlerken oda oda dolaşıp liste çıkarmanı öneriyoruz. Çoğu kişi eşya bedelini olduğundan düşük beyan eder. Oysa bir evin eşya toplamı, çoğu zaman sahibinin tahmininden belirgin biçimde yüksektir.
- Salon ve yatak odası mobilyalarını ayrı ayrı listele.
- Beyaz eşya ve klima gibi cihazları güncel fiyatıyla yaz.
- Bilgisayar, televizyon ve telefon gibi elektronikleri unutma.
- Değerli eşya, takı ve tablo için ayrı teminat gerektiğini bil.
- Kombi, ankastre set ve dolap gibi sabit üniteleri hangi tarafa yazdığını danışmanına sor.
Metrekare ve Yapı Tarzı Primi Nasıl Etkiler?
Metrekare, hesaplamanın çarpanıdır. Brüt alan arttıkça bina bedeli doğrudan büyür, konut sigortası primi de aynı yönde hareket eder. Burada kritik nokta, net alan yerine brüt alanı beyan etmendir. Aksi halde bedel olduğundan düşük çıkar.
Yapı tarzı ise riskin teknik karşılığıdır. Betonarme karkas yapılar genellikle daha düşük risk grubunda değerlendirilir. Yığma ya da ahşap yapılarda ise deprem ve yangın riski arttığı için uygulanan oran yükselir. Bu nedenle yapı tarzı bilgisini tapudan veya yapı ruhsatından teyit etmen doğru olur.
Konum ve Bina Yaşı Konut Sigortası Primini Nasıl Şekillendirir?
Evinin bulunduğu il, ilçe ve hatta sokak bile risk hesabına girer. Deprem kuşağındaki bir bölgede oran yukarı çıkar. Dere yatağına yakın ya da alt katta bulunan konutlarda su baskını riski artar. Zemin kat ve giriş katı daireler ise hırsızlık açısından daha yüksek risk grubundadır.
Bina yaşı da benzer şekilde belirleyicidir. Yeni yönetmeliklere göre inşa edilmiş bir bina, otuz yıllık bir yapıya göre daha avantajlı değerlendirilir. Öte yandan güçlendirme yapılmış binalarda bu bilgiyi beyan etmen lehine sonuç verir. Bu nedenle başvuru sırasında binanın teknik geçmişini eksiksiz aktarman gerekir.
Örneğin aynı metrekareye sahip iki daireden biri yeni bir sitede, diğeri bakımsız bir apartmandaysa konut sigortası primi belirgin biçimde ayrışır. Bu ayrışma keyfi değildir; şirketlerin uzun yıllara dayanan hasar verilerinden gelir.
Teminat Seçimi Ev Sigortası Hesaplama Sonucunu Nasıl Değiştirir?
Poliçenin fiyatı kadar kapsamı da önemlidir. Teminat seçimi, primin en çok oynadığı alandır. Dar bir paketle düşük prim ödersin, ancak hasar anında açıkta kalma ihtimalin artar. Geniş paket ise primi yükseltir ve seni gerçek anlamda korur.
| Teminat | Hangi Riski Karşılar? | Teminat Seçimi Notu |
|---|---|---|
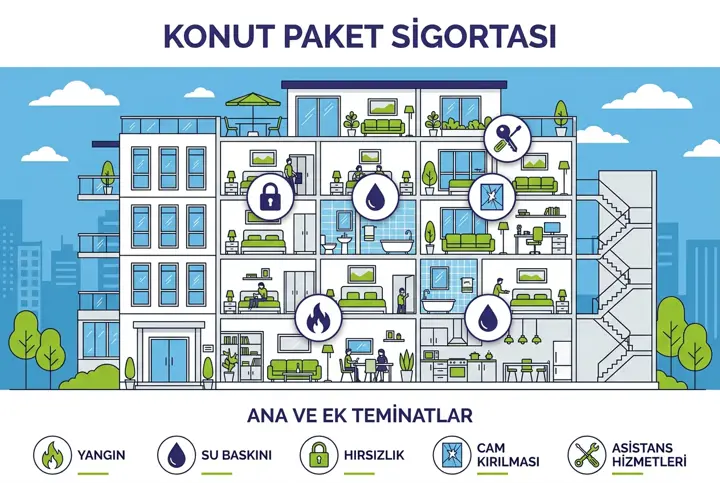
| Yangın ve infilak | Alev, duman ve patlama hasarı | Ana teminattır, paketin temelidir |
| Dahili su ve su baskını | Tesisat patlaması, komşudan sızıntı | Apartman dairelerinde en sık kullanılan kalem |
| Hırsızlık | Kırarak veya zorlayarak giriş | Eşya bedeliyle orantılı limit seç |
| Cam kırılması | Pencere, vitrin ve ayna kırılması | Düşük primle büyük rahatlık sağlar |
| Deprem ek teminatı | DASK limitini aşan bina ve eşya hasarı | DASK farkı burada kapanır |
| Ferdi kaza ve asistans | Tesisatçı, çilingir, elektrikçi desteği | Küçük sorunlarda hızlı çözüm verir |
Hangi teminatların hangi durumda devreye girdiğini detaylı görmek istersen konut sigortasının kapsamını anlattığımız rehberi inceleyebilirsin. Teminat seçimi netleştikçe hesaplama da anlam kazanır.
Muafiyet Oranı Primi Aşağı Çeker mi?
Muafiyet, her hasarda senin üstlendiğin paydır. Muafiyet oranı yükseldikçe sigorta şirketinin riski azalır ve prim düşer. Ancak küçük hasarlarda cebinden çıkacak tutar artar. Bu dengeyi bütçene göre kurman gerekir.
Örneğin sık su hasarı yaşanan eski bir binada yüksek muafiyet seçmek mantıklı olmayabilir. Buna karşılık yeni ve bakımlı bir binada muafiyet oranını yükselterek primden tasarruf edebilirsin. Detaylar için muafiyetin hasar ödemesine etkisini anlatan yazımıza göz atabilirsin.
Hesaplamada tıkandın mı? Yanındayız.
Bina bedelini mi, eşya bedelini mi doğru belirleyemedin? Ev sigortası hesaplama sürecini seninle birlikte yürütelim. Sunay Yıldırım Sigorta danışmanları evinin metrekaresini, yapı tarzını ve ihtiyaç duyduğun teminatları dinler; dakikalar içinde karşılaştırmalı teklif sunar. Hasar anında dosyanı biz takip ederiz, sen yalnız kalmazsın. Konut sigortası teklifi için hemen bize ulaş.
Adım Adım Ev Sigortası Hesaplama Rehberi
Şimdi işin pratiğine gelelim. Aşağıdaki sırayı takip edersen, teklif ekranına oturduğunda hiçbir alanı tahminle doldurmazsın. Böylece ev sigortası hesaplama süreci hem hızlanır hem de gerçeğe yaklaşır.
- Tapunu ve yapı ruhsatını çıkar; brüt metrekare ile yapı tarzı bilgisini not al.
- Binanın inşa yılını, kat sayısını ve dairenin bulunduğu katı belirle.
- Güncel birim inşaat maliyetini metrekare ile çarparak bina bedelini bul.
- Oda oda liste çıkararak eşya bedelini gerçekçi biçimde topla.
- Evin konumuna göre deprem, su baskını ve hırsızlık risklerini değerlendir.
- İhtiyacına uygun teminat seçimi yap; gereksiz kalemleri paketten çıkar.
- Muafiyet oranını bütçene göre belirle ve prime etkisini karşılaştır.
- Birden fazla şirketin teklifini aynı teminat yapısıyla yan yana koy.
- Poliçe başlangıç tarihini ve yenileme dönemini takvimine işle.
Bu dokuz adımı tamamladığında elinde artık bir tahmin değil, savunulabilir bir bedel tablosu olur. Sonuç olarak aldığın teklifleri elma ile elma karşılaştırır, en uygun konut sigortası primi hangisiyse onu net biçimde görürsün.
Eksik Sigorta Tuzağı ve Oransal Ödeme Kuralı
Primi düşürmek için bedeli olduğundan az göstermek, sigortacılıkta en pahalıya mal olan hatadır. Buna eksik sigorta denir. Eksik sigorta durumunda şirket, hasarın tamamını değil, beyan ettiğin bedelin gerçek bedele oranı kadarını öder.
Eksik Sigorta Ev Sigortası Hesaplama Sonucunu Nasıl Bozar?
Diyelim ki evinin gerçek bina bedeli hesap sonucu belirli bir tutar çıktı, sen bunun yarısını beyan ettin. Bu durumda yangın sonrası oluşan hasarın da yaklaşık yarısını alırsın. Aradaki farkı kendi cebinden karşılamak zorunda kalırsın.
Bu nedenle prim tasarrufu için bedelle oynamak yerine, muafiyet oranıyla ya da teminat seçimiyle oynamak çok daha akıllıcadır. Eksik sigorta, poliçeyi kâğıt üzerinde ucuz, gerçekte ise işlevsiz hale getirir.
- Bina bedelini piyasa satış fiyatıyla karıştırma; inşa maliyetini esas al.
- Eşya bedelini "nasılsa hepsi yanmaz" diyerek düşük tutma.
- Tadilat sonrası artan değeri poliçene mutlaka yansıt.
- Enflasyon etkisini her poliçe yenileme döneminde yeniden değerlendir.
DASK Farkı: Zorunlu Deprem Sigortası Aynı Şey Değil
Birçok kişi DASK poliçesi olduğu için evinin tamamen güvende olduğunu düşünür. Oysa DASK farkı burada başlar. DASK yalnızca binanın deprem ve deprem kaynaklı yangın, infilak, tsunami ile yer kaymasından doğan hasarlarını, üstelik belirli bir azami limit dahilinde karşılar.
| Karşılaştırma | DASK | Konut Sigortası |
|---|---|---|
| Zorunluluk | Yasal olarak zorunludur | İsteğe bağlıdır |
| Kapsam | Sadece deprem ve sonuçları | Yangın, su, hırsızlık, cam ve daha fazlası |
| Eşya bedeli | Kapsam dışıdır | Ayrı limitle teminat altındadır |
| Azami limit | Her yıl açıklanan üst sınırla sınırlıdır | Beyan ettiğin bedele kadar genişler |
| Ek yaşam giderleri | Genellikle yer almaz | Geçici konaklama gibi kalemler eklenebilir |
Sonuç olarak iki poliçe rakip değil, tamamlayıcıdır. DASK farkı, konut poliçesindeki deprem ek teminatıyla kapanır. Konunun ayrıntısı için DASK ile konut sigortası farkını karşılaştırdığımız yazıyı okumanı öneriyoruz. Güncel limit ve tarife bilgilerini ise SEDDK'nın resmi duyurularından takip edebilirsin.
Örnek Senaryo ile Ev Sigortası Hesaplama Mantığı
Örnek Senaryo: İki Komşu, İki Farklı Poliçe
Ayşe Hanım ve Mehmet Bey aynı apartmanda oturuyor. İkisinin de dairesi 120 metrekare ve bina betonarme yapı tarzında. Buraya kadar her şey aynı görünüyor.
Ayşe Hanım bina bedelini güncel inşaat maliyetiyle hesaplattı, eşya bedelini oda oda listeleyerek belirledi. Yangın, dahili su, hırsızlık, cam kırılması ve deprem ek teminatını seçti. Muafiyet oranını düşük tuttu.
Mehmet Bey ise primi düşürmek için bina bedelini yarı yarıya beyan etti, eşya bedelini ise sembolik bıraktı. Deprem ek teminatını almadı, sadece DASK ile yetindi.
Mutfakta çıkan bir yangın iki daireyi de etkiledi. Ayşe Hanım hasarının tamamına yakınını tazmin etti. Mehmet Bey ise eksik sigorta nedeniyle oransal ödeme aldı ve aradaki farkı kendi karşıladı. Aradaki tüm fark, doğru ev sigortası hesaplama yapılıp yapılmamasından kaynaklandı.
Poliçe Yenileme Döneminde Hesaplamayı Neden Güncellemelisin?
Bir poliçe genellikle bir yıl geçerlidir. Bu süre içinde inşaat maliyetleri, eşya fiyatları ve evinin durumu değişir. Bu nedenle poliçe yenileme dönemi, bedelleri yeniden gözden geçirmen için en doğru andır.
Geçen yılki bedelleri aynen taşırsan, farkında olmadan eksik sigorta konumuna düşebilirsin. Örneğin mutfağını yeniledin ya da yeni bir ankastre set aldın. Bunlar eşya bedelini doğrudan artırır.
Bu yüzden her ev sigortası hesaplama tekrarını bir bakım işlemi gibi düşün. Poliçe yenileme sırasında metrekare, yapı tarzı, teminat seçimi ve muafiyet tercihlerini tek tek doğrula. Böylece poliçen kâğıt üzerinde değil, gerçekten işe yarar durumda kalır.
Teklif Alırken Sık Yapılan Hatalar
Sahada gözlemlediğimiz hataların çoğu aslında basit. Ancak hasar anında sonuçları ağır oluyor. Aşağıdaki başlıkları teklif ekranına oturmadan önce bir kez daha oku.
- Sadece prime bakıp teminat listesini okumadan poliçe satın almak.
- Net metrekareyi brüt metrekare sanarak bedeli düşük hesaplamak.
- Yapı tarzı bilgisini tahminle doldurmak ve yanlış risk grubuna girmek.
- Kiracı olduğu halde bina bedelini de kendi poliçesine yazdırmak.
- Farklı teminat yapılarındaki iki teklifi aynıymış gibi karşılaştırmak.
- Muafiyet oranını okumadan kabul edip hasarda sürprizle karşılaşmak.
Kiracı ve ev sahibi arasındaki sorumluluk ayrımını merak ediyorsan, kiracılar için eşya sigortası ile ev sahibi poliçesi farkını anlattığımız içeriği okuyabilirsin. Bu ayrım, doğru bedel beyanının temelidir.
Ev Sigortası Hesaplama Hakkında Sıkça Sorulan Sorular
Ev sigortası hesaplama için hangi belgeler gerekir?
Tapu fotokopisi, yapı ruhsatı veya bina bilgileri, brüt metrekare ve bina inşa yılı yeterlidir. Kimlik bilgilerin ve adres bilgisi de istenir. Eşya bedeli için ayrıca liste hazırlaman süreci hızlandırır.
Ev sigortası hesaplama sonucunda çıkan prim neden şirketten şirkete değişir?
Her şirket kendi risk modelini ve tarifesini kullanır. Aynı bina bedeli ve eşya bedeli için farklı oranlar uygulanabilir. Bu nedenle tek teklifle yetinmemeni, aynı teminat seçimi üzerinden karşılaştırma yapmanı öneriyoruz.
Kiracıysam bina bedeli beyan etmem gerekir mi?
Hayır. Kiracıysan binanın kendisi ev sahibinin sorumluluğundadır. Sen yalnızca eşya bedelini ve isteğe bağlı olarak komşuya verilebilecek zararları kapsayan sorumluluk teminatını beyan edersin.
DASK varken konut poliçesi almak gerçekten gerekli mi?
Evet. DASK farkı nedeniyle yangın, su baskını, hırsızlık ve cam kırılması gibi riskler açıkta kalır. Ayrıca DASK azami limitle sınırlıdır ve eşyanı kapsamaz. İki poliçe birlikte gerçek koruma sağlar.
Muafiyet oranını yükseltirsem konut sigortası primi ne kadar düşer?
Düşüş oranı şirkete ve teminata göre değişir, sabit bir rakam vermek doğru olmaz. Genel kural şudur: muafiyet arttıkça prim azalır. Karşılaştırmayı teklif üzerinde birlikte yapmak en sağlıklısıdır.
Poliçe yenileme sırasında bedelleri artırmazsam ne olur?
Maliyetler yükselirken bedelin sabit kalırsa eksik sigorta durumuna düşersin. Hasar anında oransal ödeme alırsın. Bu yüzden her yenilemede metrekare, yapı tarzı ve eşya bedeli bilgilerini güncellemen gerekir.
Online hesaplama araçları kesin sonuç verir mi?
Online araçlar fikir verir, ancak nihai primi poliçe düzenlenirken şirket belirler. Girdiğin bilgilerin doğruluğu sonucu doğrudan etkiler. Bu yüzden teklifi bir danışmanla birlikte kontrol etmen faydalı olur.
Sonuç: Doğru Hesap, Gerçek Koruma Demektir
Özetle ev sigortası hesaplama, ucuz poliçe arama işlemi değildir. Evinin gerçek değerini ortaya koyma çalışmasıdır. Bina bedelini inşa maliyeti üzerinden, eşya bedelini oda oda listeyle belirlediğinde doğru zemine oturursun.
Metrekare ve yapı tarzı bilgisini belgeden teyit et, teminat seçimini ihtiyacına göre kur, muafiyet oranını bütçene göre ayarla. DASK farkını deprem ek teminatıyla kapat ve her poliçe yenileme döneminde hesabı tazele. Bu disiplin, hasar anında seni koruyan tek şeydir.
Evini doğru bedelle güvenceye al.
Ev sigortası hesaplama adımlarını tek tek konuşalım, evine özel teminat yapısını birlikte kuralım. Sunay Yıldırım Sigorta ekibi birden fazla şirketin teklifini aynı teminat yapısıyla karşılaştırır, sana en doğru konut sigortası primi hangisiyse onu gösterir. Hasar anında dosya takibini biz üstleniriz. Hemen teklif al, evini güvenceye al.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
DASK & Konut rehberi — Sunay Yıldırım Sigorta
“Ev Sigortası Hesaplama: Prim Nasıl Belirlenir?” yazısı, dask & konut başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.