Hibrit Araç Kaskosu Neleri Kapsar? Teminat Rehberi
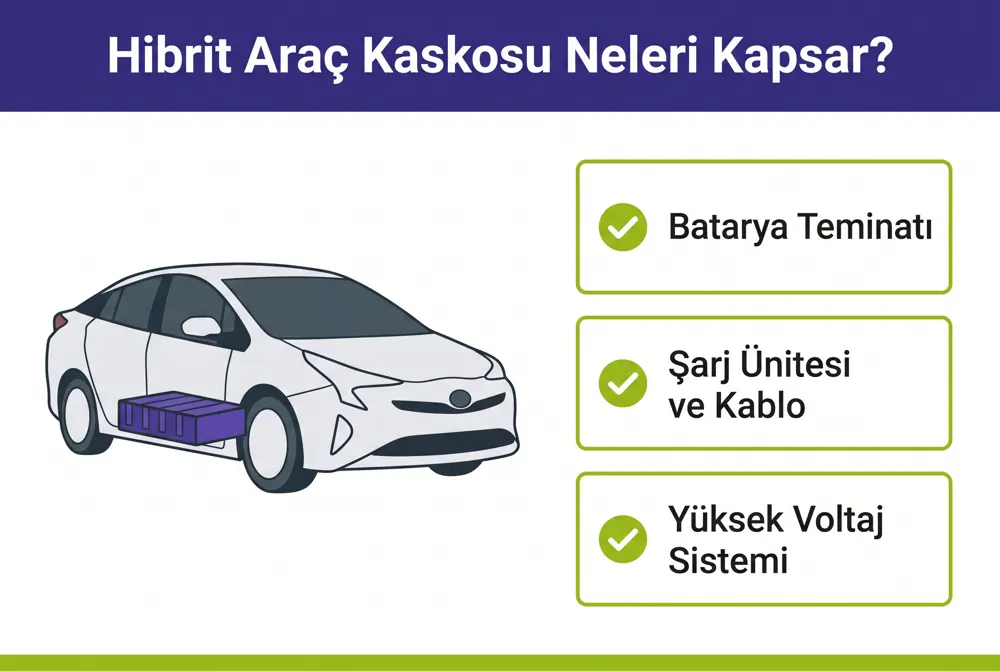
Hibrit araç kaskosu, klasik kaskodan farklı riskleri yönetir. Batarya teminatı, şarj ünitesi hasarı, yüksek voltaj sistemi ve yetkili servis şartları bu rehberde karşılaştırma tabloları ve adım adım seçim listesiyle anlatılıyor.
Hibrit Araç Kaskosu: Batarya ve Prim Rehberi
Hibrit bir araç satın aldığında poliçe alışkanlıklarını da yenilemen gerekir. Çünkü hibrit araç kaskosu, klasik benzinli araç poliçesinden farklı riskleri yönetir. Araçta hem içten yanmalı motor hem de yüksek voltaj sistemi birlikte çalışır. Bu nedenle hasar sonrası onarım süreci, parça tedariki ve maliyet dengesi tamamen değişir.
Sunay Yıldırım Sigorta olarak sahada en çok şu soruyla karşılaşıyoruz: hibrit araç kaskosu bataryayı gerçekten kapsıyor mu? Cevap, poliçenin özel şartlarına ve seçtiğin ek teminatlara bağlıdır. Standart bir metinle ilerlersen yüksek maliyetli bir kalemi açıkta bırakabilirsin. Bu rehberde, teklif almadan önce bilmen gereken her başlığı sade bir dille açıklıyoruz.
Aşağıda teminat kapsamını, prim hesabındaki farkları, yetkili servis şartını ve adım adım poliçe seçimini bulacaksın. Örneğin bir şarj kablosu hasarı bile poliçeden poliçeye farklı sonuç verir. Hibrit araç kaskosunda küçük görünen bu detaylar, hasar anında büyük fark yaratır. Bu nedenle karşılaştırma tablolarını ve soru listesini dikkatle okumanı öneririz.
Hibrit Araç Kaskosu Nedir, Klasik Kaskodan Nasıl Ayrılır?
Hibrit araç, benzinli ya da dizel motorun yanında elektrik motoru ve bir batarya paketi taşır. Bu yapı, aracı hem mekanik hem de elektriksel risklere açık hale getirir. Klasik kasko metni ise ağırlıklı olarak mekanik aksamı ve gövde hasarını düşünerek yazılmıştır. Bu nedenle hibrit araç sigortası, ek teminat ve özel kloz gerektiren bir üründür.
Temel fark, hasarın maliyet ağırlığının nerede toplandığıdır. Klasik araçta en pahalı kalem genelde motor veya şanzımandır. Hibritte ise batarya paketi, invertör ve güç elektroniği öne çıkar. Bu nedenle teminat listesini satır satır okumak, prim pazarlığından daha değerlidir.
Hibrit araç sigortası ile tam elektrikli poliçenin ayrıldığı noktalar
Tam elektrikli araçlarda yakıt sistemi yoktur ve tüm menzil bataryaya bağlıdır. Hibritte ise iki güç kaynağı birlikte çalışır, batarya kapasitesi daha küçüktür. Bu fark, hem hasar senaryosunu hem de teminat kurgusunu değiştirir. Elektrikli araç kaskosu için yazılmış bir metin, hibrit araçta motor ve şanzıman tarafını eksik bırakabilir.
Öte yandan hibritte iki sistem de aynı anda arızalanabilir. Örneğin su basmasında hem motor bloğu hem de yüksek voltaj sistemi etkilenir. Bu nedenle poliçenin sel ve su baskını teminatını ayrıca kontrol etmelisin. Doğru kurgu, iki dünyanın risklerini tek metinde birleştirir.
Yüksek voltaj sistemi neden ayrı bir risk başlığı sayılır?
Yüksek voltaj sistemi, batarya paketini motora ve güç elektroniğine bağlayan turuncu kablolama bütünüdür. Bu hat, darbe sonrası görünmeyen mikro hasarlar taşıyabilir. Üretici güvenlik protokolü gereği şüpheli her parçanın değişimini ister. Bu nedenle küçük görünen bir kaza bile yüksek tutarlı bir dosyaya dönüşebilir.
Bu noktada poliçenin "elektriksel aksam" tanımını netleştirmek gerekir. Bazı metinler bu hattı mekanik aksam saymaz ve kapsam dışı bırakabilir. Sunay Yıldırım Sigorta danışmanları, teklif aşamasında bu tanımı sana yazılı olarak gösterir. Böylece hasar anında sürpriz yaşamazsın.
| Karşılaştırma Başlığı | Klasik Kasko | Hibrit Araç Kaskosu | Elektrikli Araç Kaskosu |
|---|---|---|---|
| Batarya teminatı | Genelde yok | Ek teminat veya kloz ile | Çoğunlukla standart |
| Şarj ünitesi ve kablo | Kapsam dışı | Talep edilirse eklenir | Sık sunulan ek teminat |
| Yüksek voltaj sistemi | Tanımsız | Özel şartla tanımlanır | Açıkça tanımlanır |
| Yetkili servis şartı | Seçime bağlı | Çoğunlukla önerilir | Genelde zorunlu |
| Çekici hizmeti | Standart yol yardımı | Platform çekici tercih edilir | Platform çekici gerekir |
Batarya Teminatı Hibrit Araç Kaskosu Kapsamında mı?
Bu sorunun tek bir cevabı yoktur. Batarya teminatı bazı şirketlerde standart pakete girer, bazılarında ek teminat olarak satılır. Bazı metinlerde ise yalnızca kaza kaynaklı hasar kapsanır, kapasite kaybı kapsanmaz. Bu nedenle teklif karşılaştırırken sadece fiyata değil, bu satıra bakman gerekir.
Hibritte batarya paketi genelde araç tabanına veya bagaj altına yerleşir. Bu konum, alttan darbe ve su teması riskini artırır. Sunay Yıldırım Sigorta ekibi, hasar dosyalarında en çok bu iki senaryoyu görüyor. Doğru kurgulanmış bir hibrit araç kaskosu, her iki durumu da açıkça tanımlar.
Batarya teminatı hangi hasarları kapsar, hangilerini kapsamaz?
- Kapsanması beklenen: çarpma, devrilme, alttan darbe, yangın, sel ve su baskını kaynaklı batarya hasarı.
- Kapsanması beklenen: hırsızlık ya da hırsızlık girişiminde batarya modüllerine verilen zarar.
- Genelde kapsam dışı: zamanla oluşan doğal kapasite kaybı ve menzil düşüşü.
- Genelde kapsam dışı: üretim hatası kaynaklı arızalar, çünkü bunlar garanti konusudur.
- Tartışmalı alan: yanlış şarj uygulaması veya uygun olmayan ekipman kaynaklı hasar.
Bu ayrım önemlidir, çünkü hibrit araç kaskosunun sınırı ile garantinin sınırı aynı değildir. Garanti üretim ve işçilik hatasını üstlenir, sigorta ise ani ve beklenmedik dış etkiyi karşılar. İkisini karıştırmak, hasar anında zaman kaybettirir. Bu nedenle aracının garanti koşullarını da poliçenle birlikte saklamalısın.
Rejeneratif fren sisteminde oluşan hasarlar nasıl değerlendirilir?
Rejeneratif fren, yavaşlama sırasında kinetik enerjiyi elektriğe çevirip bataryaya geri gönderen sistemdir. Bu sistem sayesinde balatalar daha az aşınır ve verim artar. Ancak kontrol ünitesi veya sensör grubu darbe aldığında onarım maliyeti yükselir. Poliçende elektronik kontrol üniteleri açıkça sayılıyorsa daha güvendesin.
Öte yandan rejeneratif fren arızası her zaman kaza kaynaklı olmayabilir. Yazılım hatası veya sensör ömrü kaynaklı durumlar servis konusudur. Bu nedenle hasar bildiriminde olayın nedenini net anlatman gerekir. Danışmanın, ifade ve belge akışını senin adına düzenler.
Şarj Ünitesi, Kablo ve Ev Şarj Noktası Teminat Altında mı?
Şarj edilebilir hibrit araçlarda ev tipi bir şarj ünitesi bulunur. Bu ünite araca bağlı çalışır, ancak fiziksel olarak evin duvarındadır. Bu nedenle bazı poliçeler onu araç ekipmanı saymaz. Hibrit araç kaskosunda bu sınırın nerede çizildiğini önceden öğrenmelisin.
Şarj kablosu ise araçla birlikte taşınan bir aksesuardır. Kablonun çalınması ya da zarar görmesi sık yaşanan bir olaydır. İyi kurgulanmış bir hibrit araç kaskosu, kabloyu ve taşıma çantasını ayrıca sayar. Aksi halde bedelini kendi cebinden karşılarsın.
Şarj ünitesi hasarında hangi poliçe devreye girer?
- Duvara sabit şarj ünitesi yangın veya yıldırım nedeniyle zarar gördüyse genelde konut poliçesi bakılır.
- Ünite araca bağlıyken oluşan elektriksel hasarda kasko özel şartları belirleyicidir.
- Taşınabilir kablo ve adaptör için kasko ek teminatı talep edilmelidir.
- Kiracıysan ünitenin mülkiyetini ve kurulum faturasını mutlaka saklamalısın.
Teminat listesini birlikte okuyalım
Elindeki teklifin batarya, kablo ve elektriksel aksam satırlarını tek tek kontrol etmek zaman ister. Sunay Yıldırım Sigorta danışmanları bu okumayı senin yerine yapar ve farkları yan yana gösterir. Böylece hibrit araç kaskosu tercihini fiyata değil, gerçek kapsama göre yaparsın.
Hibrit Araç Kaskosu Primi Neden Farklı Hesaplanır?
Prim, şirketin beklenen hasar maliyetine göre belirlenir. Hibrit araçta parça fiyatları ve onarım süresi daha yüksektir. Bu nedenle kasko primi, aynı segmentteki benzinli bir modele göre farklı çıkabilir. Öte yandan hibrit sürücülerin hasar sıklığı genelde daha düşüktür.
Bu iki etki birbirini dengeleyebilir. Yani her hibrit araç için otomatik olarak yüksek prim çıkmaz. Belirleyici olan model, kullanım amacı, il ve sürücü geçmişidir. Hibrit araç kaskosunu doğru fiyatlamak için birden fazla şirketten karşılaştırma yapman gerekir.
Kasko primi hesabında öne çıkan başlıklar
| Prim Etkeni | Neden Önemli? | Senin Yapabileceğin |
|---|---|---|
| Yedek parça maliyeti | Batarya ve güç elektroniği pahalı kalemlerdir. | Eşdeğer parça seçeneğini danışmanına sor. |
| Yetkili servis şartı | Servis işçilik ücreti primi yukarı çeker. | Garanti süresi boyunca bu şartı koru. |
| Muafiyet oranı | Hasarın bir kısmını sen üstlenirsin. | Bütçene uygun oranı birlikte belirleyin. |
| Hasarsızlık geçmişi | İndirim basamağı primi doğrudan düşürür. | Küçük hasarları poliçeye yansıtmadan değerlendir. |
| Çekici hizmeti kapsamı | Platform çekici standart çekiciden maliyetlidir. | Yıllık kullanım adedini teklifte netleştir. |
Yedek parça maliyeti primi nasıl etkiler?
Sigorta şirketi, ortalama hasar tutarını geçmiş verilerle tahmin eder. Hibrit modellerde tek bir modül değişimi bile ciddi tutar oluşturur. Bu nedenle yedek parça maliyeti, prim hesabındaki en ağır kalemlerden biridir. Parça tedarik süresi uzun modellerde ikame araç teminatı da değer kazanır.
Örneğin aynı markanın benzinli ve hibrit versiyonunu düşün. Gövde hasarı ikisinde de benzer maliyet üretir. Fark, elektrikli aksama uzanan hasarlarda ortaya çıkar. Bu nedenle teklif alırken aracının tam donanım kodunu paylaşmalısın.
Yetkili Servis, Onarım ve Çekici Süreci
Hibrit araçların onarımı özel eğitim ve ekipman ister. Yüksek voltaj sistemi üzerinde çalışmak için sertifikalı teknisyen gerekir. Bu nedenle poliçende yetkili servis şartını korumak çoğu zaman mantıklıdır. Özellikle garanti süresi devam ediyorsa bu tercih seni korur.
Öte yandan yetkili servis şartı primi yukarı taşır. Aracın yaşı ilerledikçe hibrit araç kaskosuna özel servis klozu eklemek gündeme gelebilir. Bu geçişi yaparken servisin hibrit yetkinliğini sorgulamalısın. Sunay Yıldırım Sigorta danışmanları, bölgendeki servis ağını da dikkate alarak öneri sunar.
Çekici hizmeti neden ayrıca sorulmalı?
Hibrit araçlar çoğu zaman standart askılı çekiciyle taşınmaz. Tekerleklerin dönmesi, elektrik motoru üzerinden sisteme zarar verebilir. Bu yüzden platform tipi çekici hizmeti tercih edilir. Poliçende bu ayrımın yazılı olması, yol kenarında tartışma yaşamanı önler.
Ayrıca yol yardımının yıllık kullanım adedi ve kilometre sınırı vardır. Uzun yol kullanıyorsan bu sınırları yukarı çekmek işine yarar. Şarj bitmesi durumunda çekme hizmetinin verilip verilmediğini de sor. Bu detay, şarj edilebilir hibrit sahipleri için kritiktir.
Örnek senaryo: Alttan darbe sonrası batarya kontrolü
Ankara'da yaşayan bir müşterimiz, yağmurlu bir günde yüksek bir kasise hızlı girdi. Araçta gözle görülür bir hasar yoktu, ancak uyarı lambası yandı. Yetkili servis, batarya muhafazasında çatlak tespit etti ve modül kontrolü istedi.
Poliçesinde batarya teminatı açıkça tanımlı olduğu için süreç sorunsuz ilerledi. Eksper raporu hazırlandı, parça onayı alındı ve onarım tamamlandı. İkame araç teminatı sayesinde müşteri işine ara vermedi.
Aynı senaryoda standart bir metin seçilseydi tartışma uzayabilirdi. Bu nedenle hibrit kasko kurgusunu baştan doğru yapmak en ucuz çözümdür.
Hibrit Araç Kaskosu Alırken Sorman Gereken Sorular
Teklif alırken doğru soruyu sormak, fiyat pazarlığından daha etkilidir. Aşağıdaki liste, danışmanına iletebileceğin kontrol başlıklarını içerir. Her maddenin cevabını yazılı olarak istemeni öneririz. Böylece iki farklı teklifi gerçekten aynı ölçüde karşılaştırırsın.
- Batarya paketi kaza kaynaklı hasarda teminat altında mı, kısmi ödeme var mı?
- Yüksek voltaj sistemi ve invertör elektriksel aksam tanımına giriyor mu?
- Şarj ünitesi ve taşınabilir kablo poliçeye ek teminat olarak eklenebiliyor mu?
- Sel, su baskını ve yangın teminatlarında batarya için özel istisna var mı?
- Onarımda orijinal parça mı, eşdeğer parça mı kullanılacak?
- Yetkili servis şartı poliçe boyunca geçerli mi, sonradan değiştirilebiliyor mu?
- Çekici hizmeti platform tipi mi, yıllık kaç kez kullanılabiliyor?
- İkame araç teminatı kaç gün veriliyor ve hibrit bir model sağlanıyor mu?
- Muafiyet oranı hangi teminatlarda uygulanıyor, batarya bu kapsamda mı?
- Rejeneratif fren bileşenleri için ayrı bir istisna maddesi bulunuyor mu?
Adım Adım Doğru Hibrit Araç Kaskosu Seçimi
Doğru poliçe, tesadüfen değil sıralı bir çalışmayla bulunur. Aşağıdaki adımları takip edersen hem zaman hem bütçe kazanırsın. Her adımda danışmanından yazılı bilgi istemeyi unutma. Sonuç olarak elinde karşılaştırılabilir ve şeffaf bir teklif dosyası olur.
- Aracını tam tanımla: marka, model, donanım kodu, şarj edilebilir olup olmadığı ve batarya kapasitesi.
- Kullanım profilini çıkar: yıllık kilometre, şehir içi ya da uzun yol ağırlığı, park koşulları.
- Zorunlu teminatları belirle: batarya, elektriksel aksam, şarj kablosu ve sel teminatı.
- En az üç teklif topla: aynı teminat setiyle karşılaştır, farkı yalnızca fiyata indirgeme.
- Özel şartları oku: istisna maddelerini ve muafiyet tablosunu satır satır incele.
- Servis ve çekici ağını kontrol et: yaşadığın ilde hibrit yetkin servis var mı?
- Poliçeyi onayla ve arşivle: poliçe, garanti belgesi ve şarj ünitesi faturasını birlikte sakla.
Hibrit araç kaskosu teklifinde karşılaştırılacak maddeler
| Kontrol Maddesi | Neye Bakmalısın? | Önem Derecesi |
|---|---|---|
| Batarya teminatı kapsamı | Kaza, yangın ve su baskını ayrı ayrı yazılı mı? | Çok yüksek |
| Yüksek voltaj sistemi tanımı | Kablolama ve invertör açıkça sayılmış mı? | Çok yüksek |
| Şarj ünitesi ek teminatı | Sabit ünite ve kablo birlikte mi kapsanıyor? | Yüksek |
| Yedek parça maliyeti politikası | Orijinal mi eşdeğer mi, tedarik süresi ne kadar? | Yüksek |
| Çekici hizmeti tipi | Platform çekici ve kullanım adedi belirtilmiş mi? | Orta |
| Kasko primi ve muafiyet dengesi | Muafiyet artışının prime etkisi hesaplanmış mı? | Orta |
Hibrit araç kaskosu poliçende muafiyet nasıl çalışır?
Muafiyet, her hasarda senin üstleneceğin sabit ya da oransal paydır. Muafiyet arttıkça prim düşer, ancak küçük hasarlarda cebinden çıkan tutar yükselir. Hibrit araçta onarım tutarları yüksek olabildiği için bu denge iyi kurulmalıdır. Kararı, yıllık hasar beklentine göre birlikte vermeni öneririz.
Bazı poliçelerde muafiyet yalnızca belirli teminatlarda uygulanır. Örneğin cam kırılmasında muafiyet yokken batarya hasarında olabilir. Bu nedenle muafiyet tablosunu teminat listesiyle birlikte okumalısın. Detaylı bilgi için kaskoda muafiyet oranının avantajlarını anlatan rehberimizi inceleyebilirsin.
Hasar Anında Ne Yapmalısın?
Hibrit araçta kaza sonrası ilk kural, elektriksel riske temkinli yaklaşmaktır. Turuncu renkli kablolara kesinlikle dokunma ve aracı kontak kapalı bırak. Duman veya yanık kokusu varsa araçtan uzaklaş ve yetkili birimleri ara. Sonrasında sigorta danışmanına ulaşarak hasar bildirimini başlat.
Bildirim sırasında olay yerinin fotoğrafını, tutanağı ve uyarı ekranını paylaş. Bu belgeler hibrit araç kaskosundan hızlı ödeme almanı kolaylaştırır. Aracın çekilmesi gerekiyorsa platform tipi araç talep et. Süreci merak ediyorsan eksper raporuna itiraz sürelerini anlatan yazımıza göz atabilirsin.
Sigortacılıkla ilgili hak ve yükümlülüklerini resmi kaynaktan da doğrulayabilirsin. Güncel mevzuat ve tüketici bilgilendirmeleri için Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun resmi sitesini takip etmeni öneririz. Ayrıca tam elektrikli araçlar için hazırladığımız elektrikli araç kasko kapsamı rehberini de okuyabilirsin.
Sık Sorulan Sorular
Hibrit araç kaskosu zorunlu mu?
Hayır, kasko isteğe bağlı bir üründür. Zorunlu olan ürün trafik sigortasıdır ve yalnızca karşı tarafın zararını karşılar. Hibrit araçta onarım maliyetleri yüksek olduğu için hibrit araç kaskosunu güçlü bir koruma olarak değerlendirmelisin. Araç kredili alındıysa bankalar genelde kasko şartı arar.
Hibrit araç kaskosu normal kaskodan pahalı mı?
Her zaman değil. Yedek parça maliyeti primi yukarı çekerken, düşük hasar sıklığı aşağı çeker. Model, il, sürücü yaşı ve hasarsızlık basamağı sonucu belirler. Bu nedenle hibrit araç kaskosuyla ilgili tek bir tekliften genel sonuç çıkarmamalısın.
Batarya kapasite kaybı kasko ile karşılanır mı?
Genellikle hayır. Kapasite kaybı zamanla oluşan doğal bir yıpranmadır ve ani bir olay sayılmaz. Bu durum üretici garantisinin konusudur. Kasko ise kaza, yangın, hırsızlık gibi beklenmedik olayları karşılar.
Şarj kablomu çaldırırsam poliçem öder mi?
Poliçende aksesuar ve ek donanım teminatı varsa ödenebilir. Kablonun araçla birlikte teslim edildiğini gösteren belgeyi saklaman gerekir. Bazı şirketler bu kalemi ayrı bedel beyanı ile kapsar. Teklif aşamasında bu maddeyi açıkça sormalısın.
Hibrit aracımı özel serviste onartabilir miyim?
Poliçenin servis klozu buna izin veriyorsa onartabilirsin. Ancak garanti süresi devam ediyorsa yetkili servis tercihi daha güvenlidir. Özel servis seçeceksen hibrit sertifikasyonunu sorgulamalısın. Yanlış müdahale, sonraki hasar dosyalarını da etkileyebilir.
Şarjı biten aracım için yol yardımı gelir mi?
Şarj edilebilir hibritlerde benzinli motor devrede olduğu için tamamen kalmazsın. Yine de yakıt bitmesi durumunda yol yardımı devreye girebilir. Hizmetin kapsamı ve yıllık kullanım adedi poliçende yazar. Bu maddeyi teklif aşamasında netleştirmeni öneririz.
Elektrikli araç kaskosu ile hibrit poliçesi aynı mı?
Benzer başlıklar taşısalar da aynı değillerdir. Elektrikli araç kaskosu tamamen batarya odaklı kurgulanır ve yakıt sistemi içermez. Hibritte ise motor, şanzıman ve batarya birlikte korunmalıdır. Bu nedenle hibrit araç kasko poliçesi iki sistemi de kapsayacak şekilde uyarlanmalıdır.
Doğru poliçeyi birlikte kuralım
Aracının teknik özelliklerini paylaş, biz teminat setini senin kullanımına göre kuralım. Birden fazla şirketten alınan teklifleri aynı ölçüde karşılaştırır, farkları sade bir tabloyla gösteririz. Hasar anında dosyanı takip eder, eksper ve servis sürecinde yanında dururuz. Böylece hibrit araç kaskosu kararını güvenle verirsin.
Sonuç
Hibrit teknolojisi konforlu ve ekonomik bir sürüş sunar. Ancak bu teknoloji, poliçenin de aynı özenle kurulmasını gerektirir. Doğru kurgulanmış bir hibrit araç kaskosu, batarya ve elektriksel aksam risklerini net biçimde yönetir. Böylece beklenmedik bir hasarda bütçen korunur.
Sonuç olarak karar verirken fiyat tek ölçüt olmamalıdır. Teminat listesi, istisna maddeleri, servis ağı ve çekici desteği birlikte değerlendirilmelidir. Sunay Yıldırım Sigorta'nın saha tecrübesi, bu değerlendirmeyi senin adına sadeleştirir. Kısacası hibrit araç kaskosu tercihini bilgiyle yapman mümkündür.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Hibrit Araç Kaskosu Neleri Kapsar? Teminat Rehberi” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.