Kasko Karşı Tarafın Hasarını Karşılar mı? Net Cevap
Kaskonun kendi aracını, zorunlu trafik sigortasının ise karşı tarafın hasarını karşıladığını; limit aşımında İMM sigortasının devreye girdiğini, kusur oranı, rücu ve hasarsızlık indirimi etkisini adım adım anlatan rehber.
Kasko Karşı Tarafın Hasarını Karşılar mı? 2026 Rehberi
Kaza anında kafa karıştıran ilk soru şudur: kasko karşı tarafın hasarını karşılar mı? Bu sorunun kısa cevabı hayırdır. Kasko, senin aracında oluşan zararı öder. Karşı tarafın maddi hasarı ise zorunlu trafik sigortasının görevidir. Bu ayrımı bilmeyen sürücüler kaza sonrası yanlış poliçeye başvurur ve zaman kaybeder. Sunay Yıldırım Sigorta olarak sahada en sık karşılaştığımız hata tam olarak budur.
Bu rehberde hangi poliçenin neyi ödediğini, kusur oranının süreci nasıl değiştirdiğini ve trafik sigortası limiti yetmediğinde İMM sigortasının nasıl devreye girdiğini tek tek açıklıyoruz. Ayrıca kaza sonrası adım adım süreci, kaza tutanağı ve eksper raporu detaylarını da bulacaksın. Amacımız, poliçeni kullanmadan önce doğru kararı vermeni sağlamak.
Kasko Karşı Tarafın Hasarını Karşılar mı? Kısa ve Net Cevap
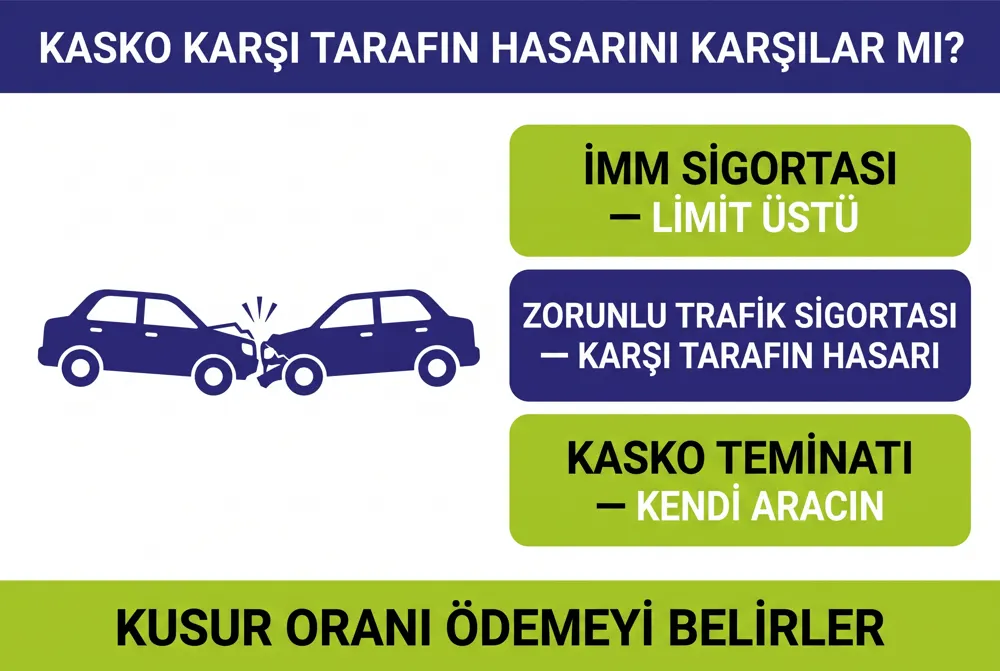
Türkiye'de araç sigortaları iki ana ayakta yürür. Birincisi zorunlu trafik sigortası, ikincisi isteğe bağlı kasko sigortasıdır. Trafik sigortası üçüncü kişilere verdiğin zararı karşılar. Kasko ise senin aracının zararını karşılar. Bu nedenle kasko karşı tarafın hasarını karşılar mı sorusunun standart poliçelerdeki cevabı nettir: karşılamaz.
Bu ayrım keyfi değildir. Kasko bir "kendi malını koruma" poliçesidir. Trafik sigortası ise bir "sorumluluk" poliçesidir. Örneğin kırmızı ışıkta önündeki araca çarptığında kendi tamponunu kasko, öndeki aracın bagajını trafik sigortan öder. İki poliçe aynı kazada birlikte çalışır ama farklı cepleri korur.
Kasko Teminatı Tam Olarak Neyi Kapsar
Standart bir kasko teminatı dört temel riski içerir. Çarpma ve çarpışma, yanma, çalınma ve çalınmaya teşebbüs. Bu dört başlık genişletilmiş paketlerde doğal afet, cam kırılması, yol yardım ve mini onarım gibi ek teminatlarla büyür. Ancak hepsinin ortak noktası aynıdır: koruma senin aracına yöneliktir.
Kasko teminatı kapsamında karşı tarafa ödeme yapılmaz. Tek istisna, poliçene ek olarak satın aldığın İhtiyari Mali Mesuliyet teminatıdır. Kasko teminatı ile İMM teminatı aynı poliçe kağıdında görünse de hukuki nitelikleri farklıdır. Birini diğerinin yerine kullanamazsın.
Karşı Tarafın Hasarı Kimin Sorumluluğunda
Karşı tarafın hasarı, kusurlu sürücünün zorunlu trafik sigortası tarafından karşılanır. Kusur sende ise karşı taraf senin trafik poliçene başvurur. Kusur karşı tarafta ise sen onun trafik poliçesine başvurursun. Bu başvuru için aracın kasko poliçesinin olması şart değildir.
Bu nedenle karşı tarafın hasarı söz konusu olduğunda ilk bakılacak belge trafik poliçesidir. Sunay Yıldırım Sigorta danışmanları hasar dosyası açarken önce kusur durumunu, sonra poliçe limitlerini kontrol eder. Böylece gereksiz kasko kullanımının önüne geçilir.
Zorunlu Trafik Sigortası Karşı Tarafın Hasarını Nasıl Öder
Zorunlu trafik sigortası, adından da anlaşılacağı gibi kanunen zorunludur. Trafiğe çıkan her aracın bu poliçeyi yaptırması gerekir. Amacı, aracın üçüncü kişilere verebileceği zararı güvence altına almaktır. Bu zarar maddi hasar olabileceği gibi bedeni zarar da olabilir.
Zorunlu trafik sigortası kapsamında ödeme yapılırken kusur oranı belirleyicidir. Yüzde yüz kusurluysan karşı tarafın maddi hasarının tamamı poliçenden ödenir. Yüzde elli kusurluysan zararın yarısı ödenir. Öte yandan poliçe limitleri her yıl Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu tarafından güncellenir.
Zorunlu Trafik Sigortası Limitleri ve Maddi Hasar İlişkisi
Trafik poliçesinde maddi hasar için araç başına ve kaza başına ayrı limitler bulunur. Karşı tarafın maddi hasarı bu limitin altındaysa ödeme sorunsuz tamamlanır. Limitin üstüne çıkan kısım ise poliçe dışıdır. Bu fark doğrudan kusurlu sürücünün cebinden talep edilir.
Güncel limitleri ezberlemene gerek yok. Poliçenin ilk sayfasındaki teminat tablosunda yazar. Güncel tarife ve mevzuat için SEDDK resmi internet sitesindeki düzenlemeleri inceleyebilirsin. Bu tablo, limit aşımı riskini önceden görmeni sağlar.
Kaza Tutanağı ve Eksper Raporu Sürecindeki Rolü
Kaza tutanağı, hasar dosyasının temelidir. Anlaşmalı kaza tutanağı iki sürücünün ortak beyanıyla doldurulur. Tutanaktaki kroki, çarpma noktası ve beyanlar kusur oranının belirlenmesinde kullanılır. Eksik veya çelişkili bir kaza tutanağı süreci haftalarca uzatabilir.
Eksper raporu ise hasarın tutarını belirler. Sigorta şirketi atadığı eksper aracı inceler, onarım kalemlerini listeler ve tutarı raporlar. Eksper raporu düşük geldiğinde itiraz hakkın vardır. Bu konuda detaylı bilgi için kasko eksper raporuna itiraz süreçleri rehberimizi okuyabilirsin.
| Zarar Türü | Ödeyen Poliçe | Kusur Oranı Etkisi |
|---|---|---|
| Senin aracının maddi hasarı | Kasko teminatı | Kusurlu olsan da öder |
| Karşı tarafın hasarı (maddi) | Zorunlu trafik sigortası | Kusur oranı kadar öder |
| Limit üstü maddi hasar | İMM sigortası | Trafik limiti bitince başlar |
| Karşı taraftaki bedeni zarar | Zorunlu trafik sigortası + İMM | Kusur oranına göre paylaşılır |
| Alkollü sürüşte karşı tarafın hasarı | Trafik sigortası öder, sonra rücu eder | Tutar sürücüden geri istenir |
Limit Aşımında Kasko Karşı Tarafın Hasarını Karşılar mı
Pahalı bir araca çarptığın senaryoyu düşün. Karşı tarafın maddi hasarı trafik poliçesinin limitini aşabilir. Böyle bir durumda yine kasko karşı tarafın hasarını karşılar mı diye sorarsın. Cevap yine hayırdır. Bu boşluğu kapatan teminat İMM sigortasıdır.
İMM sigortası, İhtiyari Mali Mesuliyet teminatının kısaltmasıdır. Zorunlu trafik sigortasının limitinin bittiği yerde devreye girer. Genellikle kasko poliçesine ek teminat olarak satın alınır. Bu yüzden poliçende görünmesi, kaskonun karşı tarafı ödediği anlamına gelmez.
İMM Sigortası Limit Aşımında Ne Yapar
İMM sigortası, trafik poliçesinin üstünde ikinci bir koruma katmanı oluşturur. Karşı tarafın hasarı trafik limitini aştığında aradaki fark İMM limitinden ödenir. Böylece kendi cebinden ödeme yapma riskin ciddi biçimde azalır.
İMM teminatı maddi hasar, bedeni zarar veya her ikisini birden kapsayacak şekilde seçilebilir. Manevi tazminat teminatı da ayrı bir seçenektir. Doğru limiti belirlemek için İMM limitlerinin nasıl seçileceğini anlatan yazımızı incelemeni öneririz.
Poliçeni Kullanmadan Önce Bir Dakika Ayır
Kaza sonrası panikle yanlış poliçeyi kullanmak, hem hasarsızlık indirimini hem de bütçeni yakar. Kasko karşı tarafın hasarını karşılar mı sorusunu tek başına çözmeye çalışma. Sunay Yıldırım Sigorta danışmanları dosyanı ücretsiz inceler, hangi poliçenin kullanılacağını dakikalar içinde söyler.
Kusur Oranı, Kasko Karşı Tarafın Hasarını Karşılar mı Sorusunu Nasıl Değiştirir
Kusur oranı, kazadaki sorumluluğun yüzde kaçının kime ait olduğunu gösterir. Bu oran ödeme miktarını doğrudan belirler. Kusur oranı değişse bile kasko yine karşı tarafa ödeme yapmaz. Değişen tek şey, trafik poliçesinden çıkacak tutardır.
Örneğin yüzde yetmiş kusurluysan karşı tarafın maddi hasarının yüzde yetmişi senin trafik poliçenden ödenir. Kalan yüzde otuzu ise karşı tarafın kendi poliçesinden ya da kendi kaskosundan karşılanır. Bu nedenle kusur oranı tespiti pazarlık konusu değil, teknik bir değerlendirmedir.
Kusur Oranı Nasıl Belirlenir
Kusur oranı, kaza tutanağı, krokiler, kamera görüntüleri ve varsa polis raporu incelenerek belirlenir. Sigorta şirketleri bu değerlendirmeyi kendi uzmanlarıyla yapar. Anlaşmazlık halinde Sigorta Tahkim Komisyonu'na başvurabilirsin.
- Kırmızı ışık ihlali genellikle tam kusur doğurur.
- Arkadan çarpma vakalarında kusur çoğunlukla arkadaki araçtadır.
- Şerit ihlali ve hatalı dönüşlerde kusur paylaştırılabilir.
- Park halindeki araca çarpmada kusur hareket eden araçtadır.
- İki taraf da kural ihlali yapmışsa kusur yarı yarıya bölünebilir.
Kusur oranı konusunda daha ayrıntılı bilgi almak istersen trafik kazasında kusur oranının nasıl belirlendiğini anlatan rehberimize göz atabilirsin. Orada tutanak örnekleri ve itiraz yolları da yer alıyor.
Anlaşmalı Kaza Tutanağı ile Polis Tutanağı Farkı
Anlaşmalı kaza tutanağı, tarafların kendi aralarında doldurduğu resmi formdur. Yalnızca maddi hasarlı ve tarafların uzlaştığı kazalarda kullanılır. Polis tutanağı ise kolluk tarafından düzenlenir ve daha kapsamlı bir tespit içerir.
İkisi arasındaki en büyük fark ispat gücüdür. Anlaşmalı form hızlıdır ama eksik doldurulursa itiraza açık kalır. Polis tutanağı daha uzun sürer, buna karşın alkol ve hız tespitini de içerir. Aşağıdaki tablo hangi durumda hangisini seçeceğini özetliyor.
| Durum | Kaza Tutanağı Türü | Eksper Raporu Sürecine Etkisi |
|---|---|---|
| Yalnızca maddi hasar, taraflar uzlaştı | Anlaşmalı kaza tutanağı | Dosya hızlı açılır |
| Yaralanma veya can kaybı var | Polis kaza tespit tutanağı | Adli süreç beklenir |
| Alkol veya ehliyetsizlik şüphesi | Polis kaza tespit tutanağı | Rücu riski değerlendirilir |
| Taraflardan biri imza atmıyor | Polis kaza tespit tutanağı | Kusur oranı resmi tespitle belirlenir |
| Kamu malına zarar verildi | Polis kaza tespit tutanağı | Kurum talebi dosyaya eklenir |
Rücu Riski ve Poliçenin Devre Dışı Kaldığı Durumlar
Rücu, sigorta şirketinin ödediği tutarı sürücüden geri talep etmesidir. Alkollü araç kullanma, ehliyetsiz sürüş, hız sınırını ağır biçimde aşma ve kazadan kaçma gibi durumlarda rücu gündeme gelir. Şirket karşı tarafa ödemeyi yapar, sonra tutarı senden ister.
Rücu riski hem trafik hem kasko tarafında bulunur. Bu nedenle kaza anında beyanının doğru olması kritiktir. Yanlış beyan, ödenen hasarın geri istenmesine ve poliçenin geçersiz sayılmasına yol açabilir.
Rücu ihtimali olan dosyalarda karşı taraf mağdur edilmez. Şirket önce zararı öder, sonra kusurlu sürücüye döner. Yani karşı tarafın hasarı her hâlükârda karşılanır. Değişen tek şey, bu tutarın nihayetinde kimin cebinden çıktığıdır.
Rücudan korunmanın yolu basittir. Poliçe genel şartlarında yazan kurallara uy ve ihbarı zamanında yap. Aşağıdaki maddeler en sık rücu gerekçelerini özetliyor.
- Yasal sınırın üzerinde alkollü araç kullanmak.
- Geçerli sürücü belgesi olmadan araç kullanmak.
- Aracı ruhsatında yazan amaç dışında kullanmak.
- Kaza yerinden izinsiz ayrılmak.
- Hasarı gerçeğe aykırı biçimde beyan etmek.
- Aracı bakımsız ve teknik açıdan uygunsuz halde kullanmak.
Kasko Kullanmak Hasarsızlık İndirimini Nasıl Etkiler
Hasarsızlık indirimi, hasarsız geçirdiğin her yıl için prim üzerinden kazandığın indirimdir. Kasko tarafında bu indirim basamak sistemiyle yükselir. Hasar bildirdiğinde basamağın düşer ve ertesi yıl daha yüksek prim ödersin.
Burada kritik bir nokta var. Karşı taraf kusurluysa kendi kaskonu kullanman hasarsızlık indirimini yakabilir. Oysa karşı tarafın trafik poliçesine başvurursan indirimin korunur. Sunay Yıldırım Sigorta olarak müşterilerimize önce bu hesabı yaptırırız.
Hasarsızlık İndirimi Kaybı ve Maliyet Hesabı
Küçük bir çizik için kasko kullanmak çoğu zaman mantıklı değildir. Hasar tutarı ile kaybedeceğin hasarsızlık indiriminin parasal karşılığını karşılaştır. İndirim kaybın hasar tutarından büyükse onarımı kendin yaptırmak daha akıllıcadır.
Bu hesabı yaparken muafiyet oranını da unutma. Muafiyetli poliçelerde belirli bir tutara kadar olan hasarı zaten sen karşılarsın. Detaylar için hasarsızlık indiriminin nasıl işlediğini anlatan yazımızı okuyabilirsin.
| Senaryo | Kullanılacak Poliçe | Hasarsızlık İndirimi |
|---|---|---|
| Sen tam kusurlusun, kendi aracın hasarlı | Kendi kaskon | Basamak düşer |
| Karşı taraf tam kusurlu | Karşı tarafın trafik sigortası | Korunur |
| Kusur yarı yarıya | Yarısı trafik, yarısı kasko | Kasko kullanılırsa düşer |
| Karşı tarafın hasarı limiti aştı | Trafik sigortası + İMM sigortası | Kasko basamağı etkilenmez |
| Çarpan araç kaçtı, plaka yok | Kendi kaskon | Basamak düşebilir |
Kaza Sonrası Adım Adım Süreç
Kaza anında doğru sırayı izlemek, hasar dosyanın hızlı kapanmasını sağlar. Aşağıdaki adımlar hem maddi hasarlı hem de karşı tarafın hasarı bulunan kazalar için geçerlidir. Sırayı bozmadan ilerle.
- Aracı güvenli bir noktaya çek ve reflektör koy. Yaralı varsa önce 112'yi ara.
- Araçların son konumunu, plakaları ve çarpma noktalarını fotoğrafla.
- Kaza tutanağı formunu iki nüsha doldur ve karşılıklı imzalayın.
- Alkol, ehliyetsizlik veya yaralanma varsa tutanak yerine polis çağır.
- Tarafların poliçe numaralarını ve şirket adlarını not al.
- Kusur durumuna göre doğru poliçeye hasar ihbarı yap.
- Eksper raporu düzenlenene kadar onarıma başlama.
- Rapor düşük gelirse itiraz hakkını kullan ve hakem eksper talep et.
Kaza Tutanağı Doldururken Yapılan Yaygın Hatalar
En sık görülen hata, krokinin özensiz çizilmesidir. İkinci hata, hasarlı bölgelerin eksik işaretlenmesidir. Üçüncü hata ise karşı tarafın beyanını okumadan imza atmaktır. Bu üç hata kusur oranını aleyhine çevirebilir.
- Kaza tutanağına yol ve şerit bilgisini mutlaka yaz.
- Çarpma anındaki hızları ve yönleri açıkça belirt.
- Tanık varsa ad, soyad ve telefon bilgisini ekle.
- Tutanağın fotoğrafını çekip danışmanına gönder.
Örnek Senaryo: Ahmet Bey'in Kavşak Kazası
Ahmet Bey kavşakta dikkatsizlik sonucu önündeki araca çarpıyor. Kendi aracında tampon ve far hasarı, karşı tarafta ise bagaj ve arka panel hasarı oluşuyor. Ahmet Bey ilk refleksle kaskosunu arıyor ve "kasko karşı tarafın hasarını karşılar mı" diye soruyor.
Danışmanı süreci ikiye ayırıyor. Ahmet Bey'in kendi aracındaki hasar kasko teminatından, karşı tarafın maddi hasarı ise zorunlu trafik sigortasından ödeniyor. Kusur oranı yüzde yüz Ahmet Bey'de olduğu için karşı tarafın zararının tamamı trafik poliçesinden karşılanıyor.
Karşı tarafın aracı lüks segment olduğundan onarım tutarı trafik limitini aşıyor. Devreye İMM sigortası giriyor ve fark kapanıyor. Ahmet Bey cebinden tek kuruş ödemiyor. Tek kaybı, kasko kullandığı için düşen hasarsızlık indirimi basamağı oluyor.
Araç Değeri ve Pert Durumunun Ödemeye Etkisi
Her hasar onarımla kapanmaz. Onarım maliyeti aracın piyasa değerinin belirli bir oranını aşarsa araç pert olarak değerlendirilir. Bu durumda onarım yerine aracın değeri ödenir. Pert kararı hem kasko hem trafik dosyalarında karşına çıkabilir.
Karşı tarafın aracı pert olduysa ödeme, aracın kaza öncesi rayiç değeri üzerinden yapılır. Bu tutar trafik poliçenin maddi hasar limitini aşabilir. Öte yandan kendi aracın pert olduğunda kasko, poliçedeki değer listesini esas alır.
Kasko Teminatı Pert Ödemesini Nasıl Hesaplar
Kasko teminatı, poliçe tanzim edilirken belirlenen araç bedelini referans alır. Bu bedel piyasa değerinin altındaysa hasar anında eksik ödeme riski doğar. Bu nedenle poliçe yenilemede araç değerini mutlaka güncelle.
Pert sürecinde sovtaj, yani hurda değeri de hesaba katılır. Aracı sende bırakırsan sovtaj tutarı ödemeden düşülür. Konunun ayrıntıları için pert araç ödemesinin nasıl yapıldığını anlatan rehberimize bakabilirsin.
Değer Kaybı Talebi Kimden İstenir
Onarım sonrası araçta oluşan ikinci el değer düşüşüne değer kaybı denir. Bu talep kasko poliçesinden değil, kusurlu tarafın zorunlu trafik sigortasından istenir. Talep için eksper raporu ve onarım faturaları gerekir.
Değer kaybı hesaplanırken aracın yaşı, kilometresi ve hasarın konumu dikkate alınır. Ağır şasi hasarları daha yüksek değer kaybı doğurur. Talebin reddedilirse Sigorta Tahkim Komisyonu'na başvurabilirsin.
Kasko, Trafik ve İMM Poliçelerini Birlikte Planlamak
Üç poliçeyi ayrı ayrı düşünmek yerine tek bir koruma seti olarak kurgulamak gerekir. Trafik poliçesi zorunlu tabandır. Kasko kendi malını korur. İMM ise sorumluluk tarafındaki boşluğu kapatır. Üçü birlikte planlandığında cepten ödeme riski neredeyse kalmaz.
Planlama yaparken aracını nerede ve ne sıklıkla kullandığını hesaba kat. Şehir içi yoğun trafikte küçük maddi hasar riski yüksektir. Şehirler arası kullanımda ise ağır kaza ve yüksek tutarlı sorumluluk riski öne çıkar.
Örneğin lüks araçların yoğun olduğu bir güzergahta düzenli seyahat ediyorsan İMM limitini yüksek tutmak akıllıca olur. Buna karşın aracını nadiren kullanıyorsan muafiyetli kasko ile primi düşürebilirsin. Seçenekleri değerlendirmek için kaskoda muafiyet oranının avantajlarını anlatan içeriğimizi okuyabilirsin.
Poliçe Yenilerken Kontrol Etmen Gereken Başlıklar
Yenileme dönemi, teminatları gözden geçirmek için en doğru zamandır. Bir önceki yıl yaşadığın hasarlar, hangi teminatın eksik kaldığını gösterir. Bu nedenle yenilemeyi otomatik onay yerine kısa bir değerlendirmeyle yap.
- Araç bedelinin güncel piyasa değeriyle uyumlu olup olmadığını kontrol et.
- İMM limitinin maddi ve bedeni zarar için yeterli olduğunu doğrula.
- Hasarsızlık indirimi basamağının poliçeye doğru yansıdığını kontrol et.
- Muafiyet tutarını bütçenle karşılaştır.
- Yol yardım, ikame araç ve cam teminatı gibi ekleri gözden geçir.
Hasar İhbarı Sonrası Ödeme Süreci Nasıl İlerler
Hasar ihbarı yaptığın anda şirket dosyana bir numara verir. Bu numara sürecin her aşamasında takip anahtarıdır. Ardından eksper ataması yapılır ve araç görüntülenir. Karşı tarafın hasarı için ihbar, kusurlu sürücünün trafik poliçesinin bağlı olduğu şirkete iletilir.
Dosya açıldıktan sonra iki yol vardır. Birincisi anlaşmalı serviste onarım, ikincisi nakit ödeme. Onarım tercih edilirse fatura doğrudan şirkete kesilir. Nakit ödemede ise eksper raporu tutarı hesabına aktarılır. Hangi yolun avantajlı olduğunu aracın yaşı ve garanti durumu belirler.
Hasar Dosyası İçin Gereken Belgeler
Belgeleri eksiksiz toplamak ödeme süresini kısaltır. Sunay Yıldırım Sigorta danışmanları dosya açılışında bu listeyi müşterilerine baştan iletir. Böylece ikinci kez belge istenmesi nedeniyle yaşanan gecikmeler ortadan kalkar.
- Kaza tutanağı veya polis kaza tespit tutanağının okunaklı kopyası
- Ruhsat, ehliyet ve poliçe fotokopileri
- Hasarlı bölgeleri gösteren net fotoğraflar
- Araç sahibinin banka hesap bilgileri (IBAN)
- Onarım yapıldıysa fatura ve servis iş emri
- Karşı tarafın plaka ve poliçe bilgileri
Ödeme Ne Kadar Sürede Tamamlanır
Belgeler tamamlandıktan sonra sigorta şirketinin yasal bir ödeme süresi vardır. Bu süre mevzuatla belirlenir ve dosya türüne göre değişir. Maddi hasar dosyaları genellikle bedeni zarar dosyalarından daha hızlı sonuçlanır.
Süre uzarsa yazılı başvuru yapıp gerekçe isteyebilirsin. Sonuç alamazsan Sigorta Tahkim Komisyonu ya da tüketici hakem heyeti yolunu kullanabilirsin. Süreçlerin resmi çerçevesi için Türkiye Sigorta Birliği'nin bilgilendirme kaynaklarını inceleyebilirsin.
Kasko Karşı Tarafın Hasarını Karşılar mı Sorusunda Yapılan Hatalar
Sahada gördüğümüz hataların çoğu bilgi eksikliğinden doğuyor. Sürücüler kaza anında paniğe kapılıyor ve ilk aklına gelen poliçeyi arıyor. Oysa doğru poliçeyi seçmek, hem ödemeyi hızlandırır hem de gelecek yılın primini korur.
Örneğin karşı taraf tam kusurluyken kendi kaskosunu kullanan bir sürücü, hasarsızlık indirimi basamağını boşuna kaybeder. Bu nedenle ihbardan önce kusur durumunu netleştirmek gerekir. Aşağıdaki liste en sık tekrarlanan hataları özetliyor.
- Karşı taraf kusurluyken kendi kaskosunu kullanmak ve indirim kaybetmek.
- İMM sigortasını gereksiz görüp düşük limit seçmek.
- Kaza tutanağını okumadan imzalamak ve kusur oranını riske atmak.
- Eksper raporu gelmeden onarıma başlayıp delilleri ortadan kaldırmak.
- Karşı tarafla poliçe dışında nakit anlaşıp sonradan talep almak.
- Hasar ihbarını geciktirip süre aşımına neden olmak.
Özel Durumlarda Kasko Karşı Tarafın Hasarını Karşılar mı
Bazı kazalar standart şemaya uymaz. Örneğin çarpan araç kaçarsa, karşı tarafın poliçesi yoksa ya da kaza yurt dışında olursa süreç değişir. Bu durumlarda bile kaskonun rolü aynıdır: senin aracını korur.
Karşı tarafın trafik sigortası yoksa zarar Güvence Hesabı üzerinden talep edilebilir. Çarpan araç kaçtıysa ve plakası bilinmiyorsa kendi kaskon devreye girer. Öte yandan bu tür dosyalarda hasarsızlık indirimi kaybı riski doğar.
Kasko Teminatı ile İMM Sigortası Arasındaki Fark
Kasko teminatı kendi aracının değerini korur. İMM sigortası ise başkasına verdiğin zararın limit üstü kısmını korur. İkisi aynı poliçede satılsa da bağımsız çalışır. Bu ayrımı bilmek, hasar anında doğru talepte bulunmanı sağlar.
Aralarındaki farkı daha derin incelemek istersen İMM teminatının hangi durumlarda devreye girdiğini anlatan içeriğimiz iyi bir başlangıç olur. Poliçe karşılaştırması için zorunlu trafik sigortası ürün sayfamızı da inceleyebilirsin.
Maddi Hasar ile Bedeni Zarar Arasındaki Fark
Maddi hasar, araçta ve eşyada oluşan zararı ifade eder. Bedeni zarar ise kişilerin yaralanması veya hayatını kaybetmesidir. Her iki zarar türü de zorunlu trafik sigortası kapsamındadır ama limitleri ayrıdır.
Kasko poliçesi bedeni zararı karşılamaz. Sürücü ve yolcular için ferdi kaza teminatı ayrıca satın alınır. Bu nedenle sadece kaskoya güvenmek, ciddi kazalarda büyük bir açık bırakır.
Yurt Dışındaki Kazalarda Karşı Tarafın Hasarı
Aracınla yurt dışına çıktığında Türkiye'de geçerli trafik poliçen sınırda biter. Karşı tarafın hasarı için Yeşil Kart sigortası gerekir. Yeşil Kart, gidilen ülkedeki zorunlu sorumluluk sigortasının yerine geçer.
Kasko tarafında ise poliçenin coğrafi kapsamına bakman gerekir. Bazı poliçeler yurt dışını kapsam dışı bırakır, bazıları ek primle genişletir. Seyahat öncesi poliçe şartlarını danışmanınla kontrol et. Detay için araç sigortasının yurt dışında geçerliliğini anlatan yazımızı inceleyebilirsin.
Sık Sorulan Sorular
Kasko karşı tarafın hasarını karşılar mı, kusurlu olsam bile?
Hayır. Kusurlu olsan da kasko yalnızca senin aracının hasarını öder. Karşı tarafın maddi hasarı zorunlu trafik sigortandan karşılanır. Kusur oranı yalnızca ödenecek tutarı etkiler.
Poliçemde İMM varsa kasko karşı tarafın hasarını karşılar mı?
Ödeme kaskodan değil, İMM teminatından yapılır. İMM sigortası trafik poliçesinin limiti bittikten sonra devreye girer. Yani karşı tarafın hasarı yine kasko teminatından karşılanmaz.
Trafik sigortası limiti yetmezse farkı kim öder?
İMM sigortan varsa fark oradan ödenir. İMM teminatın yoksa aradaki tutar doğrudan senden talep edilir. Bu nedenle İMM limitini düşük tutmak riskli bir tercihtir.
Karşı taraf kusurluysa kendi kaskomu kullanmalı mıyım?
Genellikle hayır. Karşı tarafın trafik poliçesine başvurmak hasarsızlık indirimini korur. Kendi kaskonu kullanırsan basamağın düşebilir ve ertesi yıl primin artar.
Eksper raporuna itiraz edebilir miyim?
Evet. Eksper raporundaki tutarı düşük bulursan yazılı itiraz edebilir ve hakem eksper talep edebilirsin. Sonuç değişmezse Sigorta Tahkim Komisyonu'na başvurman mümkündür.
Kaza tutanağı yerine ne zaman polis çağırmalıyım?
Yaralanma, alkol şüphesi, ehliyetsiz sürüş veya kamu malına zarar varsa polis çağırmalısın. Taraflardan biri tutanak imzalamak istemediğinde de resmi kayıt şarttır.
Rücu geldiğinde ödediğim primi geri alabilir miyim?
Hayır. Rücu, şirketin karşı tarafa ödediği tutarı senden geri istemesidir. Prim iadesiyle ilgisi yoktur. Rücudan korunmanın tek yolu poliçe kurallarına uygun sürüştür.
Kaskosuz araçta karşı tarafın hasarı ödenir mi?
Evet. Karşı tarafın maddi hasarı için kasko gerekmez, zorunlu trafik sigortası yeterlidir. Kaskosuz araçta ödenmeyen tek şey senin kendi aracının zararıdır.
Yurt dışındaki kazada kasko karşı tarafın hasarını karşılar mı?
Hayır. Yurt dışında karşı tarafın hasarı için Yeşil Kart sigortası gerekir. Kasko yalnızca poliçenin coğrafi kapsamı izin veriyorsa kendi aracının zararını öder.
Karşı tarafın trafik sigortası yoksa ne olur?
Zararını Güvence Hesabı üzerinden talep edebilirsin. Kendi kaskonu da kullanabilirsin ama bu durumda hasarsızlık indirimi basamağın düşebilir. Karar vermeden önce tutar karşılaştırması yap.
Tek taraflı kazada karşı taraf yoksa kasko öder mi?
Evet. Bariyere veya direğe çarpma gibi tek taraflı kazalarda kasko teminatı devreye girer. Kamu malına zarar verdiysen o zarar trafik poliçenden karşılanır.
Sonuç ve Uzman Önerisi
Özetlersek, kasko karşı tarafın hasarını karşılar mı sorusunun cevabı hayırdır. Kasko senin aracını, zorunlu trafik sigortası karşı tarafın maddi hasarını, İMM sigortası ise limit üstü kısmı korur. Kusur oranı ödenecek tutarı belirler, rücu ise kural ihlallerinde devreye girer.
Doğru kurgulanmış bir poliçe seti, kaza sonrası cebinden ödeme yapma riskini neredeyse sıfırlar. Bunun için kasko teminatını, trafik poliçeni ve İMM limitini birlikte planlaman gerekir. Tek başına kaskoya güvenmek çoğu zaman eksik kalır.
Poliçeni Birlikte Planlayalım
Artık kasko karşı tarafın hasarını karşılar mı sorusunun cevabını biliyorsun. Sıra doğru limitleri seçmekte. Sunay Yıldırım Sigorta uzmanları aracının değerine ve kullanım alışkanlığına göre kasko, trafik ve İMM kombinasyonunu dakikalar içinde kurgular. Hasar anında dosyanı biz takip ederiz.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Karşı Tarafın Hasarını Karşılar mı? Net Cevap” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.